#frenchassemblyrejectstwocryptoexittaxproposals — Pháp vừa CỨU những người nắm giữ tiền mã hóa chuyển ra nước ngoài, và phép tính phiếu bầu đã nói lên tất cả
Ngày 30 tháng 10, Quốc hội Pháp bác bỏ HAI đề xuất về thuế xuất cảnh nhắm vào khoản lãi tiền mã hóa chưa thực hiện khi bạn chuyển nơi cư trú thuế ra nước ngoài — một chiến thắng lớn cho người nắm giữ.
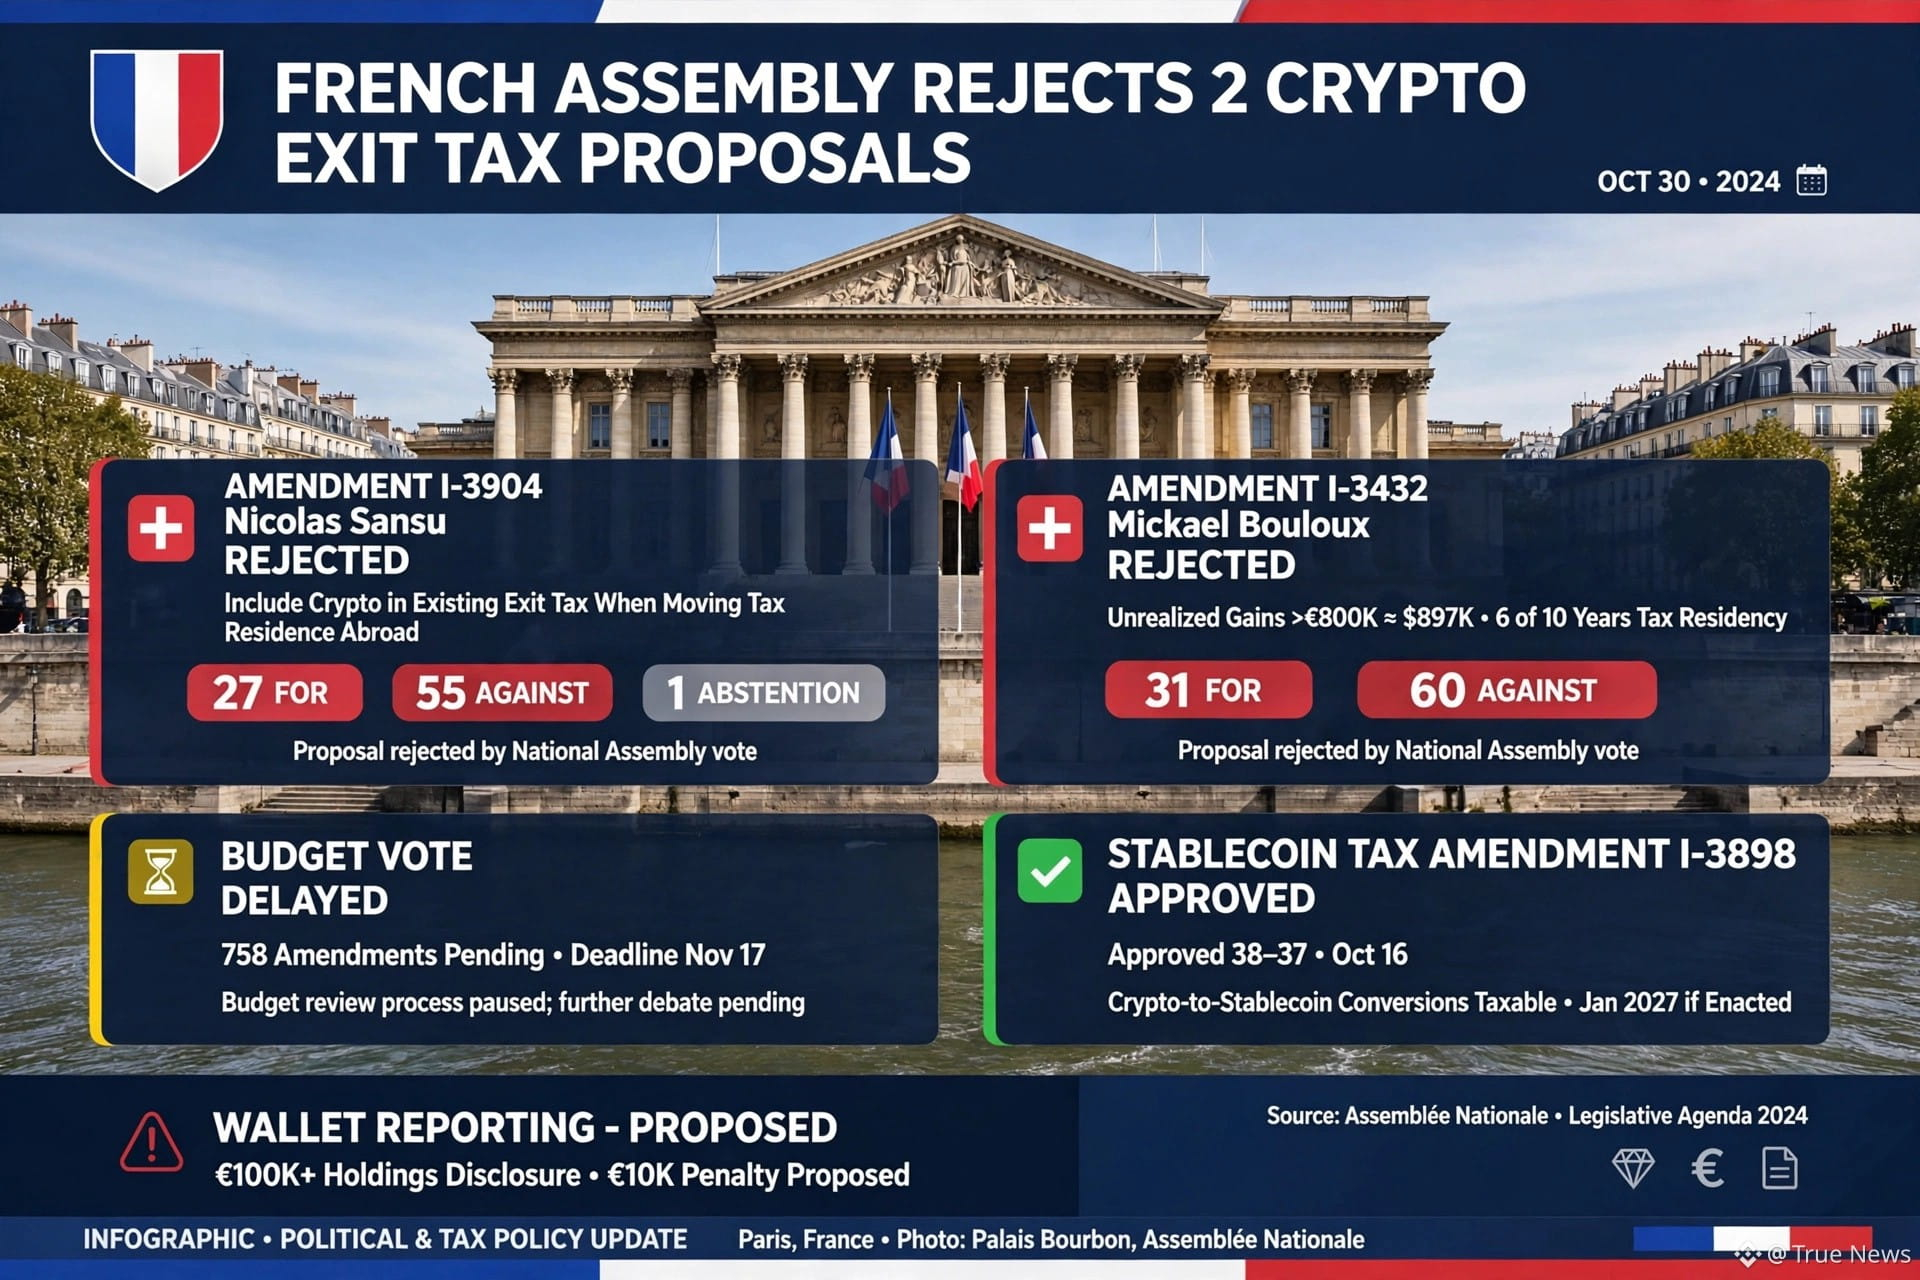
Tu chính án I-3904 của Nicolas Sansu: BỊ BÁC BỎ — 27 phiếu THUẬN / 55 phiếu CHỐNG / 1 phiếu trắng.
Tu chính án này sẽ đưa tiền mã hóa trực tiếp vào cơ sở tính thuế xuất cảnh hiện hành — nghĩa là bạn phải nộp thuế trên khoản lãi chưa hề bán, chỉ vì chuyển đi nơi khác. Bị loại bỏ.
Tu chính án I-3432 của Mickael Bouloux: BỊ BÁC BỎ — 31 phiếu THUẬN / 60 phiếu CHỐNG. Còn nghiêm khắc hơn — sẽ đánh thuế khoản lãi chưa thực hiện trong danh mục đầu tư hộ gia đình >€800K (∼$897K) nếu bạn là đối tượng cư trú thuế tại Pháp trong 6 trên 10 năm gần nhất.
Cũng bị loại bỏ. Cả hai đều đã được Ủy ban Tài chính thông qua ngày 8 tháng 10, nhưng toàn thể nghị viện đã bác bỏ chúng.
Vì sao điều này quan trọng lúc này: Cuộc bỏ phiếu về ngân sách lại bị hoãn — vẫn còn 758 tu chính án đang chờ xử lý, hạn chót là ngày 17 tháng 11, sau khi cuộc bỏ phiếu ban đầu ngày 20 tháng 10 đổ vỡ vì có hơn 2000 tu chính án. Vì vậy, hiện chưa có gì trở thành luật.
Nhưng hãy để ý cái bẫy: Tu chính án I-3898 về thuế stablecoin ĐÃ được thông qua ngày 16 tháng 10 với tỷ lệ 38-37 (25 phiếu trắng). Nếu ngân sách cuối cùng được thông qua, việc chuyển đổi tiền mã hóa sang stablecoin sẽ bị đánh thuế từ ngày 1 tháng 1 năm 2027, ngay cả khi bạn không đổi sang euro để rút tiền. Đây là vấn đề lớn đối với các nhà giao dịch $USDT, $USDC, $BTC dùng stablecoin để giảm rủi ro.
Ngoài ra còn có đề xuất báo cáo ví: Tài sản tự lưu ký trị giá từ €100K trở lên phải được khai báo, mức phạt €10K, đồng thời đề xuất miễn trừ cho các khoản thanh toán nhỏ dưới €1000 vẫn đang được tranh luận.
Tóm lại: Thuế xuất cảnh hiện đã bị bác bỏ = quyền tự do chuyển đi vẫn nguyên vẹn, nhưng thuế stablecoin và yêu cầu khai báo ví vẫn là những rủi ro hiện hữu.
#QuyDinhTienMaHoa#frenchassemblyrejectstwocryptoexittaxproposals
Ngày 30 tháng 10, Quốc hội Pháp bác bỏ HAI đề xuất về thuế xuất cảnh nhắm vào khoản lãi tiền mã hóa chưa thực hiện khi bạn chuyển nơi cư trú thuế ra nước ngoài — một chiến thắng lớn cho người nắm giữ.
Tu chính án I-3904 của Nicolas Sansu: BỊ BÁC BỎ — 27 phiếu THUẬN / 55 phiếu CHỐNG / 1 phiếu trắng.
Tu chính án này sẽ đưa tiền mã hóa trực tiếp vào cơ sở tính thuế xuất cảnh hiện hành — nghĩa là bạn phải nộp thuế trên khoản lãi chưa hề bán, chỉ vì chuyển đi nơi khác. Bị loại bỏ.
Tu chính án I-3432 của Mickael Bouloux: BỊ BÁC BỎ — 31 phiếu THUẬN / 60 phiếu CHỐNG. Còn nghiêm khắc hơn — sẽ đánh thuế khoản lãi chưa thực hiện trong danh mục đầu tư hộ gia đình >€800K (∼$897K) nếu bạn là đối tượng cư trú thuế tại Pháp trong 6 trên 10 năm gần nhất.
Cũng bị loại bỏ. Cả hai đều đã được Ủy ban Tài chính thông qua ngày 8 tháng 10, nhưng toàn thể nghị viện đã bác bỏ chúng.
Vì sao điều này quan trọng lúc này: Cuộc bỏ phiếu về ngân sách lại bị hoãn — vẫn còn 758 tu chính án đang chờ xử lý, hạn chót là ngày 17 tháng 11, sau khi cuộc bỏ phiếu ban đầu ngày 20 tháng 10 đổ vỡ vì có hơn 2000 tu chính án. Vì vậy, hiện chưa có gì trở thành luật.
Nhưng hãy để ý cái bẫy: Tu chính án I-3898 về thuế stablecoin ĐÃ được thông qua ngày 16 tháng 10 với tỷ lệ 38-37 (25 phiếu trắng). Nếu ngân sách cuối cùng được thông qua, việc chuyển đổi tiền mã hóa sang stablecoin sẽ bị đánh thuế từ ngày 1 tháng 1 năm 2027, ngay cả khi bạn không đổi sang euro để rút tiền. Đây là vấn đề lớn đối với các nhà giao dịch $USDT, $USDC, $BTC dùng stablecoin để giảm rủi ro.
Ngoài ra còn có đề xuất báo cáo ví: Tài sản tự lưu ký trị giá từ €100K trở lên phải được khai báo, mức phạt €10K, đồng thời đề xuất miễn trừ cho các khoản thanh toán nhỏ dưới €1000 vẫn đang được tranh luận.
Tóm lại: Thuế xuất cảnh hiện đã bị bác bỏ = quyền tự do chuyển đi vẫn nguyên vẹn, nhưng thuế stablecoin và yêu cầu khai báo ví vẫn là những rủi ro hiện hữu.
#QuyDinhTienMaHoa#frenchassemblyrejectstwocryptoexittaxproposals