Doanh thu PLTR tăng 96% mà vẫn bị đạp 10%, báo cáo tài chính này coi như công cốc
Tôi nghĩ cú đạp này hơi oan, tôi đứng về phía phe mua.
Nói về số liệu trước: câu “vượt kỳ vọng trên mọi mặt” không phải lời xã giao.
Doanh thu quý III đạt 2,313 tỷ USD, tăng 96% so với cùng kỳ, trong khi dự báo là 2,18 tỷ.
EPS điều chỉnh đạt 0,44 USD, cũng cao hơn mức dự báo 0,41 USD.
Doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148% so với cùng kỳ, lần đầu vượt mảng chính phủ với 953 triệu USD.
Dự báo quý IV là 2,65 tỷ USD, trong khi mức dự báo chỉ là 2,46 tỷ.
Dự báo cả năm được nâng thẳng lên 8,53 tỷ, so với mức dự báo 8,2 tỷ, tức là lại nâng thêm một nấc.
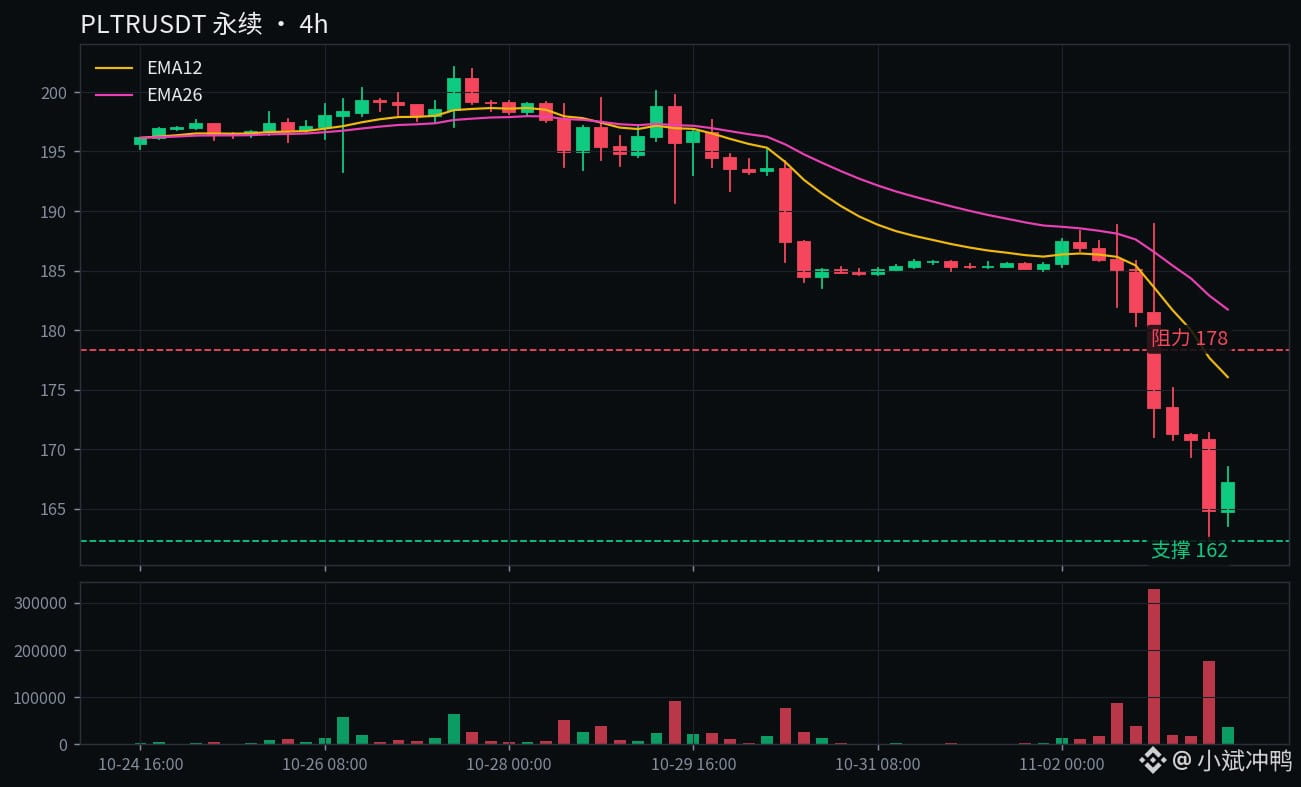
Thế rồi sao? Hôm thứ Hai, cổ phiếu trên thị trường giao ngay giảm trước 3,13%, đóng cửa ở mức 178,34 USD.
Báo cáo tài chính được công bố sau giờ giao dịch, cổ phiếu ban đầu tăng vọt 4%, nhưng chẳng bao lâu sau lại mất hết phần tăng.
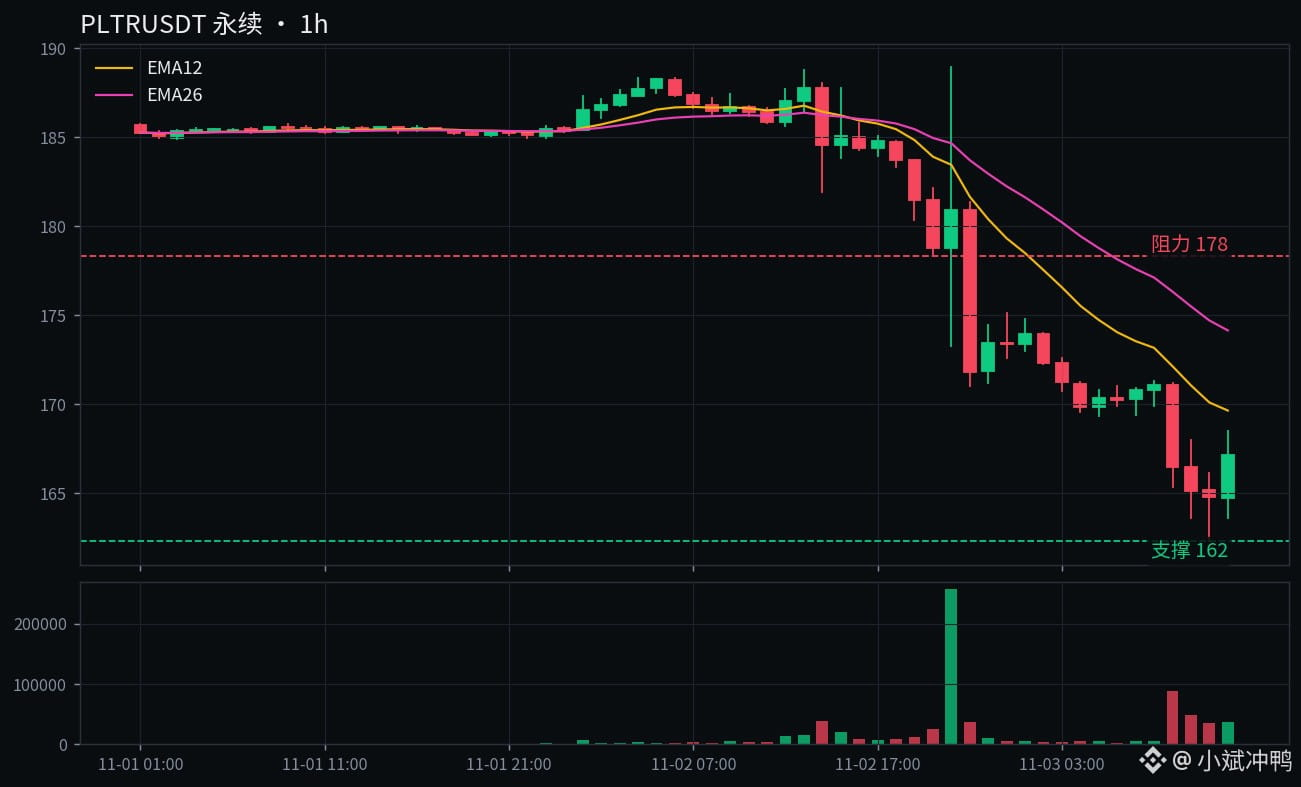
Sáng nay, trong phiên tiền thị trường có lúc giảm 8%; mã này giảm 10,7% trong 24 giờ, giá hiện tại là 167,07 USD.
Mức thấp nhất trong 24 giờ là 162,30 USD, khối lượng giao dịch đạt 122 triệu USD — đúng là thanh khoản đã tăng mạnh.
Phe mua nói gì? Số liệu không sụp đổ, dự báo đều được nâng lên.
Đồng thuận của các nhà phân tích vẫn là “mua”, giá mục tiêu trung bình là 216 USD, cao hơn giá hiện tại khoảng 30%.
Doanh thu thương mại tại Mỹ lần đầu vượt mảng chính phủ. Đây không phải vận may nhất thời của một quý, mà là sự thay đổi về cơ cấu.
Đầu tháng 10, cổ phiếu này còn chạm mức trên 210 USD; nền tảng cơ bản không đổi, chỉ có giá là quay đầu trước.
Phe bán nói gì? Cũng không phải vô lý.
Tăng trưởng tổng giá trị hợp đồng thương mại lao dốc từ +153% quý trước xuống còn +11% — đây là điểm đáng ngại nhất trong báo cáo tài chính.
P/E dự phóng là 97 lần, trong khi mức bình thường chỉ từ 15 đến 20 lần; định giá quả thật đang ở trên cao.
Thêm vào đó, nỗi lo AI đốt tiền nhưng chưa đem lại lợi nhuận đang lan rộng. Sau Meta và Google, thị trường không còn kiên nhẫn với các cổ phiếu AI định giá cao.
Còn một yếu tố nữa: tối nay là đêm kiểm phiếu bầu cử giữa nhiệm kỳ, vốn dĩ biến động đã lớn.
Cùng tối nay, Apple cũng giảm 2,7% sau giờ giao dịch vì dự báo biên lợi nhuận gộp mùa lễ yếu; cổ phiếu AI bị bán tháo đồng loạt.
Theo tôi, tăng trưởng hợp đồng chậm lại là thật, nhưng đây vẫn là cổ phiếu có doanh thu tăng 96% và dự báo được nâng trên mọi mặt.
Giá bị đạp thẳng xuống sát ngưỡng hỗ trợ 160 USD trong phiên tiền thị trường — đây không còn là định giá, mà là cảm xúc đang chi phối giá.
Mốc 160 USD là điểm khởi đầu của đợt tăng giá hồi tháng 10; giữ được mốc này thì nó là điểm tựa cho nhịp hồi sau khi bán quá mức.
Nếu thủng mốc đó, câu chuyện của phe mua sẽ phải viết lại. Tôi chấp nhận điều kiện này.
Kịch bản chỉ có hai hướng.
Nếu lấy lại mốc 178,34 USD, tức giá đóng cửa hôm thứ Hai, thì xem như đã cầm máu; mục tiêu là 183–185 USD.
Nếu thủng mức thấp nhất hôm nay là 162,30 USD, thì hãy nhìn về ngưỡng hỗ trợ 160 USD.
Nếu 160 USD cũng bị phá, mọi luận điểm đều mất hiệu lực; kịch bản bi quan nhất là giảm về 100 USD. Đó là tình huống cực đoan của phe đối lập. Tôi không đứng về phía đó, nhưng cần biết vẫn có khả năng này.
Nói trắng ra, một cổ phiếu nộp bài thi tài chính đạt điểm tối đa mà vẫn bị đạp thì hoặc là thực sự quá đắt, hoặc cảm xúc đã đi quá xa.
Tôi cược vào vế sau; trước khi số liệu sụp đổ, cứ xem đây là một cú bán nhầm.
Lấy lại mốc 178,34 USD để cầm máu rồi hồi phục, hay thủng 162,30 USD và tiến về ngưỡng hỗ trợ 160 USD?
Tôi chọn vế đầu, còn bạn?
$PLTR $AAPL
#美股 #Báo cáo tài chính
Tôi nghĩ cú đạp này hơi oan, tôi đứng về phía phe mua.
Nói về số liệu trước: câu “vượt kỳ vọng trên mọi mặt” không phải lời xã giao.
Doanh thu quý III đạt 2,313 tỷ USD, tăng 96% so với cùng kỳ, trong khi dự báo là 2,18 tỷ.
EPS điều chỉnh đạt 0,44 USD, cũng cao hơn mức dự báo 0,41 USD.
Doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148% so với cùng kỳ, lần đầu vượt mảng chính phủ với 953 triệu USD.
Dự báo quý IV là 2,65 tỷ USD, trong khi mức dự báo chỉ là 2,46 tỷ.
Dự báo cả năm được nâng thẳng lên 8,53 tỷ, so với mức dự báo 8,2 tỷ, tức là lại nâng thêm một nấc.
Thế rồi sao? Hôm thứ Hai, cổ phiếu trên thị trường giao ngay giảm trước 3,13%, đóng cửa ở mức 178,34 USD.
Báo cáo tài chính được công bố sau giờ giao dịch, cổ phiếu ban đầu tăng vọt 4%, nhưng chẳng bao lâu sau lại mất hết phần tăng.
Sáng nay, trong phiên tiền thị trường có lúc giảm 8%; mã này giảm 10,7% trong 24 giờ, giá hiện tại là 167,07 USD.
Mức thấp nhất trong 24 giờ là 162,30 USD, khối lượng giao dịch đạt 122 triệu USD — đúng là thanh khoản đã tăng mạnh.
Phe mua nói gì? Số liệu không sụp đổ, dự báo đều được nâng lên.
Đồng thuận của các nhà phân tích vẫn là “mua”, giá mục tiêu trung bình là 216 USD, cao hơn giá hiện tại khoảng 30%.
Doanh thu thương mại tại Mỹ lần đầu vượt mảng chính phủ. Đây không phải vận may nhất thời của một quý, mà là sự thay đổi về cơ cấu.
Đầu tháng 10, cổ phiếu này còn chạm mức trên 210 USD; nền tảng cơ bản không đổi, chỉ có giá là quay đầu trước.
Phe bán nói gì? Cũng không phải vô lý.
Tăng trưởng tổng giá trị hợp đồng thương mại lao dốc từ +153% quý trước xuống còn +11% — đây là điểm đáng ngại nhất trong báo cáo tài chính.
P/E dự phóng là 97 lần, trong khi mức bình thường chỉ từ 15 đến 20 lần; định giá quả thật đang ở trên cao.
Thêm vào đó, nỗi lo AI đốt tiền nhưng chưa đem lại lợi nhuận đang lan rộng. Sau Meta và Google, thị trường không còn kiên nhẫn với các cổ phiếu AI định giá cao.
Còn một yếu tố nữa: tối nay là đêm kiểm phiếu bầu cử giữa nhiệm kỳ, vốn dĩ biến động đã lớn.
Cùng tối nay, Apple cũng giảm 2,7% sau giờ giao dịch vì dự báo biên lợi nhuận gộp mùa lễ yếu; cổ phiếu AI bị bán tháo đồng loạt.
Theo tôi, tăng trưởng hợp đồng chậm lại là thật, nhưng đây vẫn là cổ phiếu có doanh thu tăng 96% và dự báo được nâng trên mọi mặt.
Giá bị đạp thẳng xuống sát ngưỡng hỗ trợ 160 USD trong phiên tiền thị trường — đây không còn là định giá, mà là cảm xúc đang chi phối giá.
Mốc 160 USD là điểm khởi đầu của đợt tăng giá hồi tháng 10; giữ được mốc này thì nó là điểm tựa cho nhịp hồi sau khi bán quá mức.
Nếu thủng mốc đó, câu chuyện của phe mua sẽ phải viết lại. Tôi chấp nhận điều kiện này.
Kịch bản chỉ có hai hướng.
Nếu lấy lại mốc 178,34 USD, tức giá đóng cửa hôm thứ Hai, thì xem như đã cầm máu; mục tiêu là 183–185 USD.
Nếu thủng mức thấp nhất hôm nay là 162,30 USD, thì hãy nhìn về ngưỡng hỗ trợ 160 USD.
Nếu 160 USD cũng bị phá, mọi luận điểm đều mất hiệu lực; kịch bản bi quan nhất là giảm về 100 USD. Đó là tình huống cực đoan của phe đối lập. Tôi không đứng về phía đó, nhưng cần biết vẫn có khả năng này.
Nói trắng ra, một cổ phiếu nộp bài thi tài chính đạt điểm tối đa mà vẫn bị đạp thì hoặc là thực sự quá đắt, hoặc cảm xúc đã đi quá xa.
Tôi cược vào vế sau; trước khi số liệu sụp đổ, cứ xem đây là một cú bán nhầm.
Lấy lại mốc 178,34 USD để cầm máu rồi hồi phục, hay thủng 162,30 USD và tiến về ngưỡng hỗ trợ 160 USD?
Tôi chọn vế đầu, còn bạn?
$PLTR $AAPL
#美股 #Báo cáo tài chính