


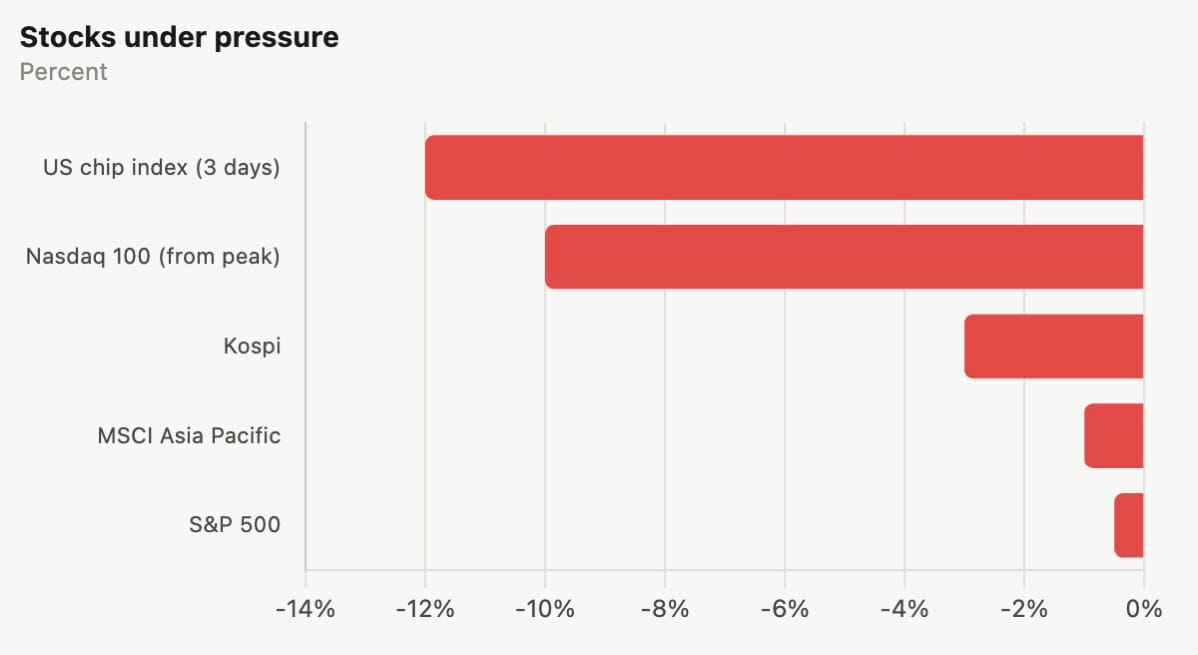
Bitcoin giảm 2% xuống ngay dưới 77.000 USD khi đà lao dốc 12% trong ba ngày của các nhà sản xuất chip Mỹ kéo Nasdaq 100 xuống thấp hơn 10% so với đỉnh. ZEC giảm gần 10%. Oracle mất 8% sau khi công bố kế hoạch huy động 20 tỷ USD để phát triển AI, còn giá dầu chốt phiên giảm hơn 7% trước các thông tin về ngoại giao Mỹ-Iran. Chỉ số S&P 500 gia quyền ngang nhau tăng 4,9% trong tháng 10, trong khi chỉ số gia quyền theo vốn hóa giảm 0,9% — mức chênh lệch lớn nhất kể từ tháng 4/2009. Palantir giảm 3% dù doanh thu vượt mốc 2 tỷ USD. Kết quả bầu cử giữa nhiệm kỳ tại Mỹ bắt đầu được công bố trong giờ giao dịch ở châu Á vào thứ Tư.
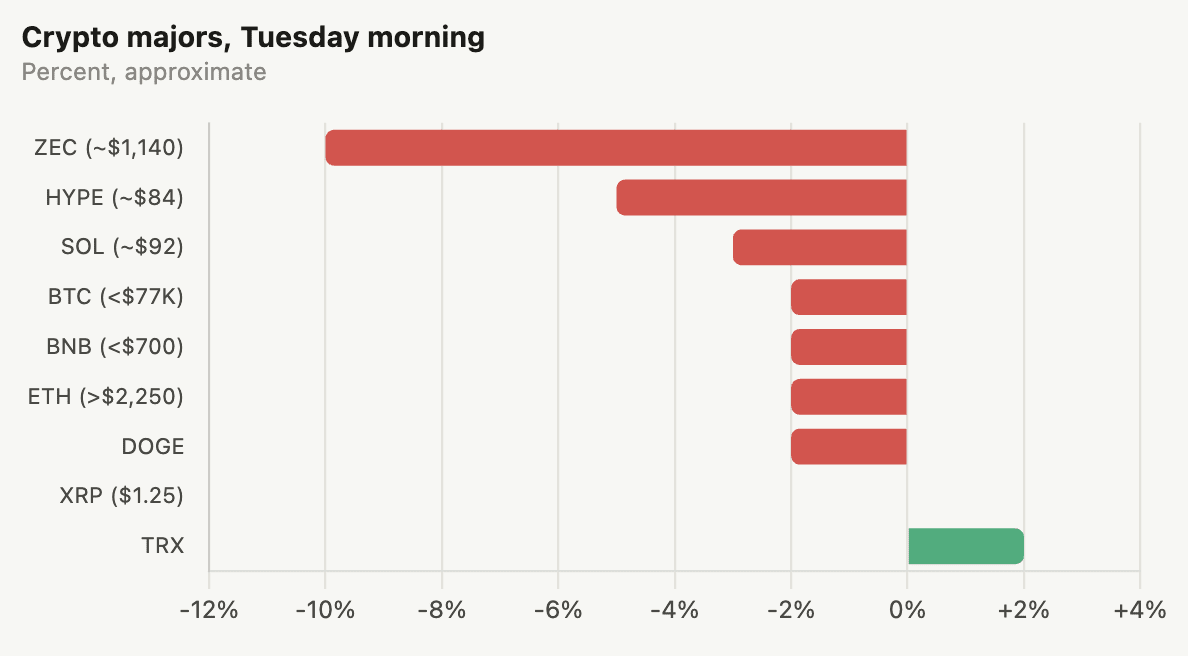
Bitcoin giảm 2% xuống dưới 77.000 USD một chút, thấp hơn mức khoảng 77.600 USD đạt được vào cuối Chủ nhật. Các nhà sản xuất chip Mỹ kéo dài đợt giảm ba ngày lên 12%, khiến Nasdaq 100 thấp hơn 10% so với đỉnh, trong khi S&P 500 giảm 0,5%. ZEC giảm gần 10% xuống khoảng 1.140 USD, HYPE giảm 5% xuống khoảng 84 USD, SOL giảm 3% xuống khoảng 92 USD và BNB giảm 2% xuống dưới 700 USD. Ether và DOGE đều giảm khoảng 2%, trong đó ether chỉ còn trên 2.250 USD một chút. XRP đi ngang ở mức 1,25 USD và TRX tăng khoảng 2%. KOSPI giảm hơn 3% và MSCI châu Á-Thái Bình Dương giảm gần 1%; Nhật Bản đóng cửa. Đồng nhân dân tệ chấm dứt chuỗi tăng 13 ngày, dài nhất kể từ năm 1996, sau khi PBOC yêu cầu các ngân hàng dự trữ thêm ngoại tệ. Binance cho biết lượng tiền gửi theo giờ hiện đã vượt lượng rút. Những kết quả đầu tiên của cuộc bầu cử giữa nhiệm kỳ sẽ được công bố vào giờ giao dịch châu Á hôm thứ Tư.
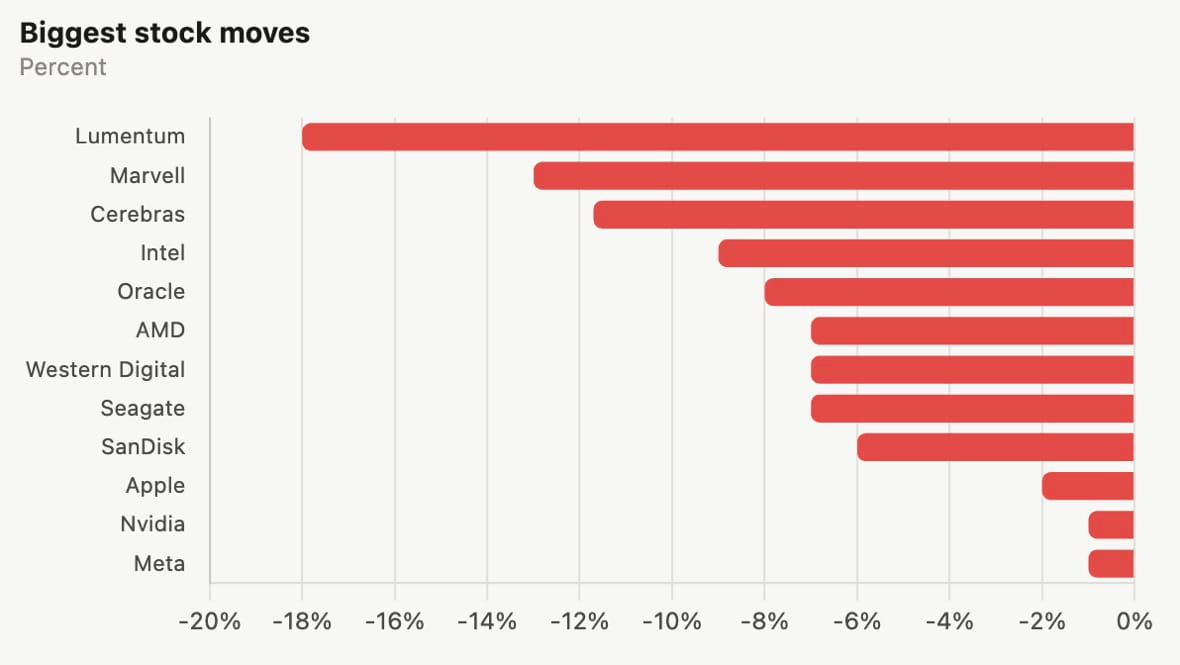
Hôm thứ Hai, Dow tăng 0,41% lên 51.983,98, S&P 500 giảm 0,51% xuống 7.541,40 và Nasdaq giảm 1,07% xuống 25.164,31. Chỉ số Bán dẫn Philadelphia mất 3,37%: Cerebras giảm 11,7%, Intel gần 9%, còn Western Digital, AMD và Seagate đều giảm hơn 7%. Marvell giảm gần 13% và Lumentum giảm 18% sau khi Marvell công bố thỏa thuận mua lại Lumentum trị giá 115 tỷ USD. Oracle giảm 8% sau khi lên kế hoạch phát hành 10 tỷ USD cổ phiếu phổ thông và 10 tỷ USD trái phiếu để tài trợ cho việc mở rộng hạ tầng AI. Dầu WTI giao tháng 12 giảm 7,36% xuống 96,46 USD và dầu Brent giao tháng 1 giảm 7,63% xuống 104,77 USD sau các thông tin về ngoại giao Mỹ-Iran. Tuần tới: bầu cử giữa nhiệm kỳ vào thứ Ba, với dự đoán Đảng Dân chủ sẽ giành Hạ viện còn cuộc đua vào Thượng viện sít sao hơn; số liệu việc làm tháng 10 được công bố vào thứ Sáu.
Cổ phiếu chip và bộ nhớ Mỹ bật tăng đầu phiên sau ba ngày lao dốc; SanDisk và AMD dẫn đầu
Sau đợt lao dốc 12% trong ba ngày của các nhà sản xuất chip, nhóm bộ nhớ dẫn đầu đà phục hồi: SanDisk +2,74%, Micron +2,35%, Seagate +1,54%, Western Digital +1,42%, SK Hynix +1,14%. AMD tăng 2,50% trước khi công bố kết quả kinh doanh, Intel tăng 2,48%, Marvell tăng 2,21%, Lam Research tăng 2,20%, Arm tăng 2,07% và Nvidia tăng 1,31%. Các công ty quang học Lumentum, Applied Optoelectronics và Coherent đều tăng hơn 2%. Các công ty điện toán đám mây AI cũng tăng: Nebius +2,55%, IREN +2,50%, Cipher +2,19%, CoreWeave +1,87%, trong khi Hut 8, Galaxy Digital và Core Scientific giảm nhẹ.
Palantir giảm dù đạt cột mốc doanh thu; Upwork và Fabrinet tăng vọt nhờ dự báo triển vọng
Palantir giảm khoảng 3% trong giao dịch ngoài giờ dù kết quả quý 3 vượt dự báo, với doanh thu gần gấp đôi so với cùng kỳ năm trước và lần đầu vượt 2 tỷ USD. Doanh thu thương mại tại Mỹ tăng vọt 148% lên 984 triệu USD, cao hơn doanh thu từ chính phủ Mỹ là 953 triệu USD. Công ty dự báo doanh thu quý 4 đạt khoảng 2,65 tỷ USD và cả năm 2026 đạt 8,53 tỷ USD. Apple giảm 2% do dự báo biên lợi nhuận đáng thất vọng và doanh số iPad thấp hơn dự báo. Fabrinet tăng hơn 10% sau khi dự báo EPS điều chỉnh quý 2 ở mức 4,77–4,92 USD, so với mức dự kiến 4,43 USD. Ibotta tăng 13% và Upwork tăng 10% nhờ triển vọng kinh doanh (Upwork dự báo EPS điều chỉnh cả năm 1,45–1,47 USD so với mức đồng thuận 1,39 USD). Lattice Semiconductor tăng 8% nhờ dự báo doanh thu quý 4 ở mức 325–345 triệu USD, so với mức đồng thuận 293 triệu USD. Clorox tăng 2%, trong khi On Semiconductor giảm khoảng 2% sau khi công bố thương vụ mua lại Ferric trị giá 600 triệu USD.
Chỉ số S&P 500 trọng số ngang ghi nhận mức vượt trội tương đối lớn nhất trong nhiều thập kỷ khi giao dịch AI chững lại
S&P 500 tính theo trọng số vốn hóa giảm 0,9% trong tháng 10, trong khi chỉ số trọng số ngang tăng 4,9%, mức tăng hàng tháng lớn nhất kể từ tháng 4. Theo Bespoke Investment Group, chênh lệch 5,8 điểm phần trăm là mức vượt trội tương đối mạnh nhất kể từ tháng 4 năm 2009 và lớn thứ hai kể từ năm 1990, khi nhà đầu tư đặt câu hỏi về tính bền vững của giao dịch AI. S&P 500 chốt phiên thứ Sáu ở mức 7.580,07. Tom Lee của Fundstrat cho biết chỉ số có thể vượt 8.200 trước cuối năm.