

Ngân hàng Anh được dự đoán rộng rãi sẽ tăng lãi suất vào thứ Năm, trong đó chi phí năng lượng tăng vọt là yếu tố thuyết phục lớn nhất. Bản thân cuộc bỏ phiếu có vẻ là phần dễ dàng. Những gì ngân hàng này nói sau đó có thể quan trọng hơn, vì các nhà hoạch định chính sách có thể nhân dịp này làm dịu kỳ vọng của nhà đầu tư rằng sẽ còn nhiều đợt tăng lãi suất nữa trong năm tới.
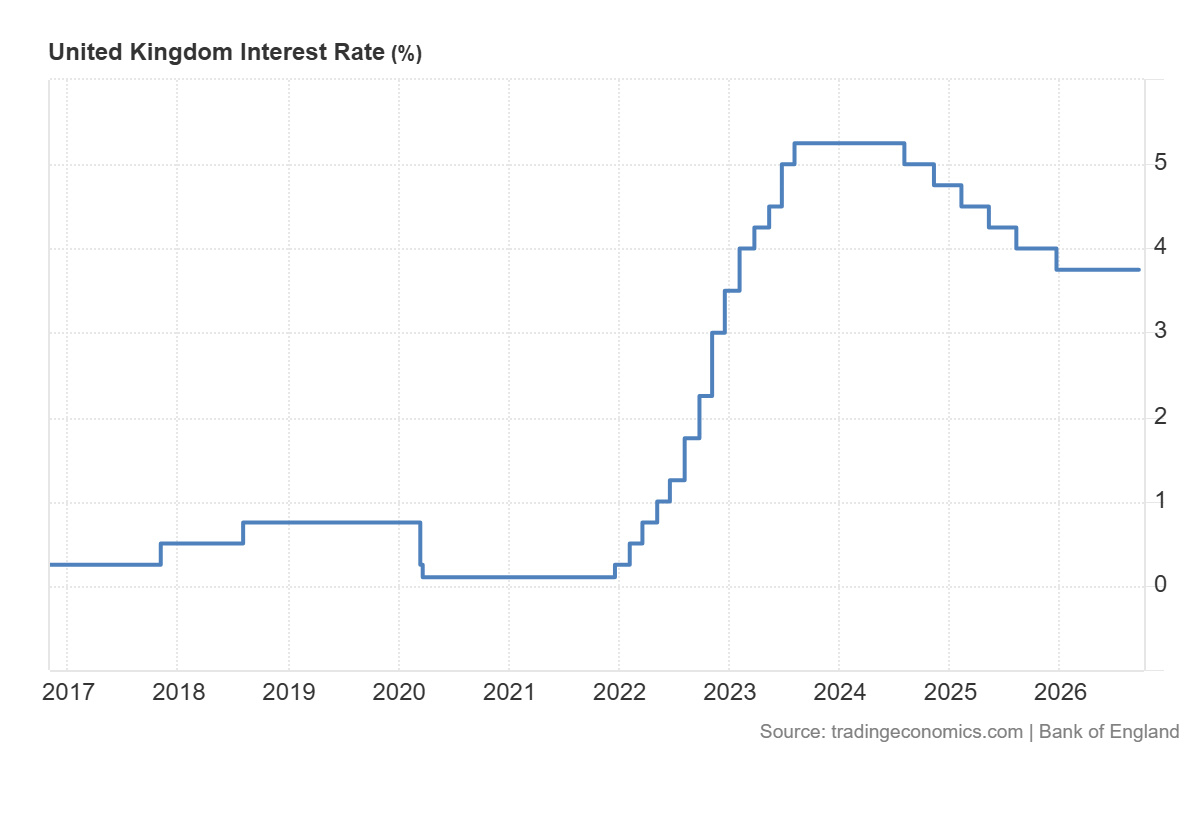
Các nhà phân tích nhìn chung dự đoán Ủy ban Chính sách Tiền tệ sẽ nâng lãi suất cơ bản của Ngân hàng Anh từ 3,75% lên 4%. Một cuộc thăm dò các nhà kinh tế của Reuters cũng cho thấy khả năng tương tự. Đây sẽ là lần tăng lãi suất đầu tiên của ngân hàng kể từ tháng 8 năm 2023, thời điểm lạm phát vẫn cao hơn gấp ba lần mục tiêu 2%.
Cuộc thăm dò đó cũng phác họa kết quả bỏ phiếu có khả năng xảy ra: 7-2, trong đó các thành viên bên ngoài Alan Taylor và Swati Dhingra nhiều khả năng nhất sẽ phản đối, ủng hộ giữ lãi suất ổn định. Deutsche Bank dự đoán kết quả sít sao hơn. Ngân hàng này dự báo đa số 6-3 sẽ ủng hộ thắt chặt, dựa trên mối lo ngày càng tăng về diễn biến của chi phí năng lượng và tăng trưởng trong những tháng tới.
Một khảo sát thứ hai cũng đưa ra kết quả gần như tương tự. Tất cả các nhà kinh tế trong cuộc thăm dò ngày 29-30 tháng 10 của Bloomberg đều dự đoán lãi suất sẽ tăng lên 4%, chấm dứt chuỗi 11 tháng duy trì ở mức 3,75%. Gần 60% người tham gia dự đoán cuộc bỏ phiếu sẽ có tỷ lệ 7-2 nghiêng về tăng lãi suất, trong đó hai thành viên phản đối; 24% khác dự đoán tỷ lệ 6-3.
Dù kết quả thế nào, đây cũng sẽ là sự đảo chiều mạnh so với tháng 9, khi chỉ có ba thành viên trong ủy ban bỏ phiếu tăng lãi suất.
Lịch sử phần nào lý giải tính cấp thiết của động thái này. Lần gần nhất chi phí năng lượng tăng vọt, Ngân hàng bị chỉ trích vì đánh giá sai thời gian lạm phát kéo dài, và giờ đây họ quyết không để bị bất ngờ lần thứ hai, khi giá năng lượng toàn cầu vẫn cao và chưa thấy hồi kết lâu dài cho cuộc chiến Iran.
Trong đợt trước, Ngân hàng là một trong những ngân hàng trung ương lớn đầu tiên tăng lãi suất. Lần này, Cục Dự trữ Liên bang Mỹ và Ngân hàng Trung ương châu Âu đã hành động trước.
Giá cả đã tăng nhanh hơn dự báo của Ngân hàng
Các số liệu lạm phát lý giải sự thận trọng này. Tháng 9, Ngân hàng cảnh báo lạm phát sẽ vượt 4% vào đầu năm tới, đồng thời cho biết đà tăng giá năng lượng kể từ khi đưa ra dự báo tháng 7 rất giống với kịch bản “bất lợi” — kịch bản mà lạm phát ăn sâu. Kể từ đó, số liệu thực tế nóng hơn dự kiến của Ngân hàng.
Giá tiêu dùng tăng 3,5% trong năm tính đến tháng 9, so với mức 3,1% trong tháng 8 và cao hơn mức 3,0% Ngân hàng dự báo hồi tháng 7. CPIH, chỉ số bao gồm chi phí nhà ở của chủ sở hữu đang cư ngụ, tăng lên 3,6% từ 3,3%. Cả hai thước đo đều tăng 0,4% so với tháng trước. Một năm trước đó, CPI hầu như không thay đổi, còn CPIH tăng 0,1%.
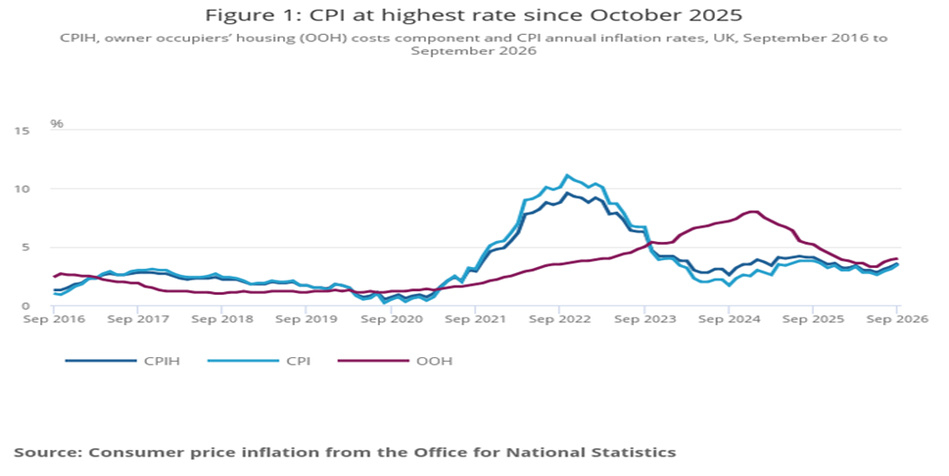
Các nhà kinh tế dự đoán Ngân hàng sẽ nâng dự báo lạm phát cho năm nay và năm tới khi công bố các dự báo mới vào thứ Năm.
Dennis Shen, giảng viên tại Trường Quản lý Quốc tế ở Berlin, cho rằng đợt tăng này là “khởi đầu của một chu kỳ, dù ngắn”, chứ không phải một lần điều chỉnh đơn lẻ. Khi lạm phát có thể vượt 4% vào đầu năm tới, gần gấp đôi mục tiêu của Ngân hàng, ông cho rằng không có nhiều cơ sở để chủ quan.
Tuyển dụng khởi sắc ngay trước khi lãi suất sắp tăng
Thị trường lao động đã đem đến cho phe chủ trương tăng lãi suất một luận cứ. Tỷ lệ thất nghiệp giảm xuống 4,7% trong ba tháng tính đến tháng 8. Các nhà dự báo từng kỳ vọng tỷ lệ này sẽ duy trì ở mức 4,9% trong lần công bố thứ năm liên tiếp, nhưng giờ đây đã xuống mức thấp nhất kể từ ba tháng tính đến tháng 7 năm 2025.
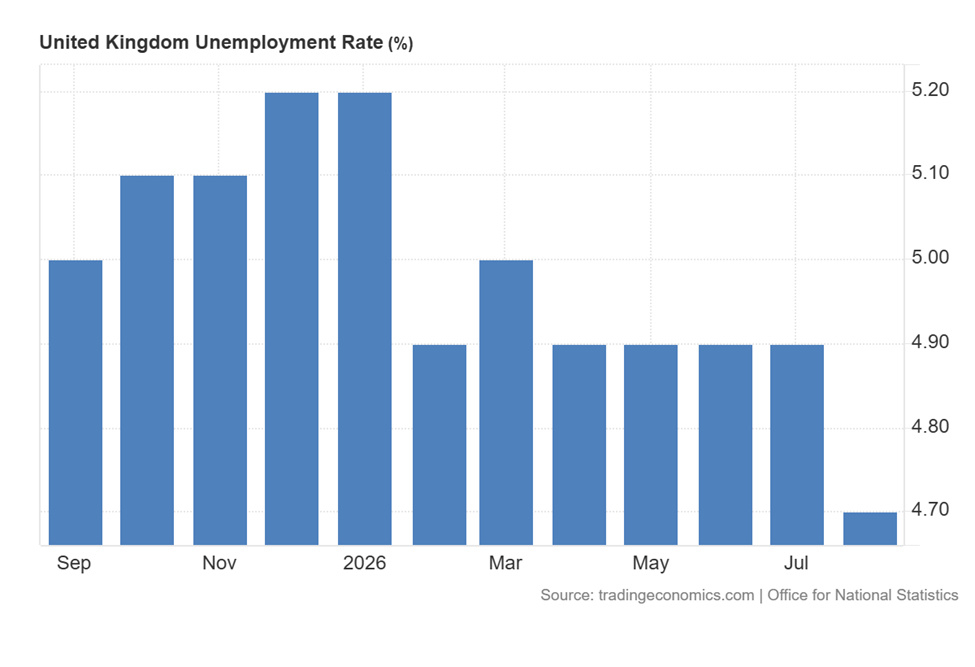
Ẩn sau con số tổng quan, số người thất nghiệp giảm 47.000 so với quý trước, xuống còn 1,712 triệu người; số người thất nghiệp từ sáu tháng trở xuống và từ sáu đến 12 tháng đều giảm. So với một năm trước, con số này giảm 26.000. Việc làm tăng 102.000 trong quý và 356.000 trong năm, lên 34,577 triệu; tỷ lệ có việc làm nhích lên 75,3%.
Các khảo sát cũng cho thấy câu chuyện tương tự. Rob Wood, nhà kinh tế trưởng về Anh tại Pantheon Macroeconomics, cho rằng diễn biến đáng chú ý nhất trong dữ liệu PMI tháng 10 của S&P là chỉ số việc làm tổng hợp vượt 50 lần đầu tiên kể từ ngân sách năm 2024. Cán cân việc làm tăng lên 50,5 từ mức 48,9 trong tháng 9; theo ông, điều này phù hợp với mức tăng khoảng 9.000 việc làm trong tháng.
Wood cho rằng đà phục hồi ổn định này củng cố lập luận tăng lãi suất vào tháng 11 — điều ông xem gần như chắc chắn — rồi tiếp tục tăng vào tháng 2. Pantheon dự đoán sẽ có đợt tăng thứ ba vào tháng 5 hoặc sớm hơn, dù các tín hiệu tiêu dùng yếu khiến quyết định đó còn bỏ ngỏ.
Nền kinh tế tăng trưởng không đồng đều, với dịch vụ dẫn dắt
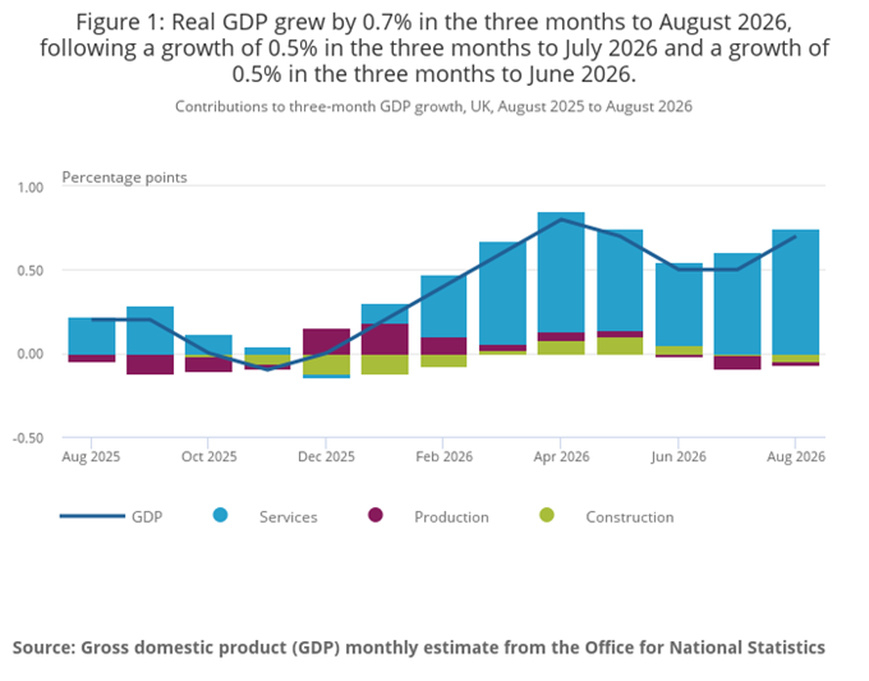
Các số liệu sản lượng khiến bức tranh này thêm phức tạp. Tăng trưởng vẫn lệch pha: sản xuất phục hồi nhờ ngành chế tạo dẫn dắt, nhưng bị bù trừ bởi sự yếu kém ở các lĩnh vực khác. Riêng tháng 8 khá trầm lắng. GDP chỉ tăng 0,1% so với tháng trước, chậm lại từ mức 0,4% trong tháng 7. Sản xuất phục hồi 0,8%, dịch vụ đình trệ, còn xây dựng giảm 0,2%.
Xét trong ba tháng, bức tranh khả quan hơn. Sản lượng tăng 0,7% trong ba tháng tính đến tháng 8, so với mức 0,5% trong ba tháng tính đến tháng 7 (con số này đã được điều chỉnh tăng từ 0,4%). Dịch vụ đóng góp chính với mức tăng 0,9%, trong khi sản xuất giảm 0,2% và xây dựng giảm 1,0%.
Cần bao nhiêu bằng chứng mới là đủ?
Tất cả những điều này được đưa ra trước một ủy ban không thể thống nhất cách diễn giải. Các quan chức Ngân hàng Anh gần đây thể hiện quan điểm cứng rắn hơn, và Bloomberg Economics theo dõi sự chuyển biến này bằng BOESPEAK, một mô hình xử lý ngôn ngữ tự nhiên chấm điểm những gì các thành viên ủy ban phát biểu công khai. Mô hình cho thấy tâm lý cứng rắn đang ở mức cao nhất trong gần ba năm.
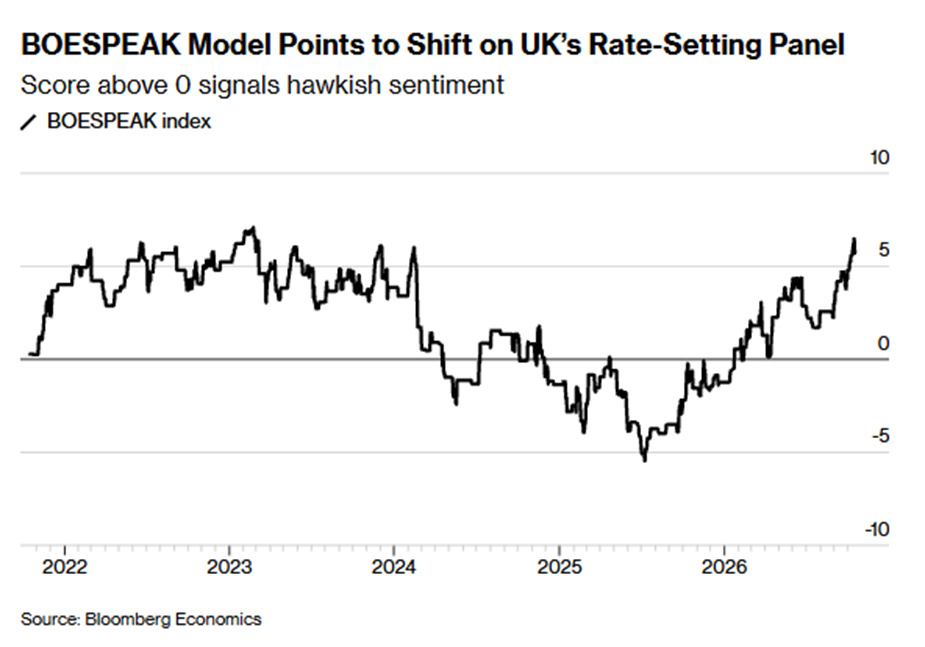
Có hai lập luận đứng sau sự chuyển biến này, nhưng ủy ban vẫn chưa ngã ngũ về bên nào. Cần bao nhiêu bằng chứng về hiệu ứng vòng hai mới đủ để hành động? Và liệu cuộc chiến Iran kéo dài có khiến một số hiệu ứng đó trở thành tất yếu? (Hiệu ứng vòng hai là hiện tượng lạm phát cao hơn tác động đến việc xác định tiền lương và giá cả.)
Thống đốc Andrew Bailey nói Ngân hàng không thể chờ đến khi có bằng chứng xác đáng về những hiệu ứng đó, nếu không sẽ hành động quá muộn. Tháng trước, ông cũng cho biết các doanh nghiệp ông trao đổi dường như đang hấp thụ chi phí cao hơn nhiều hơn so với năm 2022.
Những người theo lập trường cứng rắn trong ủy ban thể hiện quan điểm gay gắt hơn. Nhà kinh tế trưởng Huw Pill cùng các thành viên bên ngoài Catherine Mann và Megan Greene đều chỉ trích cách Ngân hàng xử lý tình hình hiện tại.
Mann có một giả thuyết về những khoản đặt cược của thị trường. Theo bà, chúng bao gồm phần bù rủi ro mà chính Ngân hàng đã đẩy lên cao khi chọn lập trường “chờ xem” sau khi chiến tranh bùng nổ ở Trung Đông, thay vì phát tín hiệu rõ ràng rằng sẽ kiềm chế lạm phát. Bà cho rằng chính sách chưa đủ thắt chặt, Ngân hàng không thể trông cậy vào phần bù rủi ro để thay thế chính sách tiền tệ, và lãi suất ngân hàng cần tăng.
Greene cho rằng nguy cơ lớn nhất là để chính sách quá nới lỏng. Bà cảnh báo đà giảm tốc của tăng trưởng tiền lương đã đình lại, hiệu ứng vòng hai có thể xuất hiện vào đầu năm tới và khi đó Ngân hàng cần hành động chủ động. Bà nói, sau một loạt cú sốc nguồn cung, chính sách của Anh vẫn tương đối nới lỏng.
Pill chỉ ra nhu cầu bền bỉ và các thỏa thuận tiền lương sắp tới là những rủi ro lạm phát, dù ông hoài nghi về bốn lần tăng lãi suất mà thị trường đã tính vào dự đoán.
Hai phó thống đốc Ngân hàng đang dần nghiêng về phe chủ trương tăng lãi suất, nhưng vẫn kèm điều kiện. Dave Ramsden cho rằng rủi ro lạm phát đã nghiêng thêm về phía tăng, với năng lượng, thời tiết và chuỗi cung ứng liên quan đến AI nằm trong danh sách ông theo dõi; ông nói có thể cần tăng lãi suất nếu áp lực kéo dài. Clare Lombardelli cảnh báo Ngân hàng có thể tăng lãi suất nếu giá dầu cao hơn gây ra lạm phát dai dẳng, bởi cú sốc năng lượng kéo dài có thể lan sang tiền lương, kỳ vọng lạm phát và việc định giá.
Phe chủ trương giảm lãi suất cũng có lập luận riêng. Phó Thống đốc Sarah Breeden cho rằng doanh nghiệp có thể hấp thụ cú sốc năng lượng bằng cách cắt giảm chi phí thay vì chuyển chi phí đó sang người tiêu dùng. Taylor và Dhingra đều cảnh báo không nên thắt chặt quá sớm.
Dhingra cho rằng Anh không trải qua vòng xoáy lạm phát trên diện rộng như năm 2022, áp lực giá lần này tập trung hẹp hơn và thị trường lao động đang suy yếu. Bà dự đoán tác động của cuộc chiến lên lạm phát sẽ trở nên rõ ràng vào mùa đông.
Vì vậy, có vẻ Ngân hàng sẽ tăng lãi suất với đa số thành viên đồng ý về quyết định, nhưng không thống nhất về lý do. Một phe xem đây là biện pháp phòng ngừa những tác động chưa xuất hiện. Phe kia tự hỏi rốt cuộc cần phòng ngừa điều gì. Mùa đông sẽ phân định cuộc tranh luận, và đến lúc đó có thể sẽ có thêm một đợt tăng lãi suất nữa để bảo vệ quyết định.