

Bản thân Ternus không nói điều gì cụ thể, nhưng Giám đốc tài chính Kevan Parekh đã đưa ra dự báo khiến cổ phiếu giảm tới 4% trong phiên giao dịch ngoài giờ.
📊 Trong quý 4 (tháng 10–12), Apple dự kiến doanh thu tăng 7–10%, so với mức 12% của quý trước; biên lợi nhuận sẽ giảm do giá bộ nhớ tăng.
Về mặt chính thức, sự chững lại được giải thích là do thiếu linh kiện, nói cách khác, Apple có thể bán được nhiều hơn khả năng sản xuất. Nhưng rõ ràng, nguyên nhân không chỉ có vậy.
Trong quý tháng 9, vốn thường khá trầm lắng, doanh số iPhone tăng 17% vì người mua vội mua 17 Pro thay vì chờ 18 Pro. Ai cũng nhận ra mẫu mới chỉ khác về màu sắc nhưng lại đắt hơn. Vì vậy, một phần nhu cầu trong tháng 12 đã được mua sớm. Mẫu Duo gập giá hơn 2.000 USD khó có thể bù đắp điều đó, nhất là khi mạng xã hội tràn ngập khiếu nại về màn hình bị nứt.
Còn có những vấn đề sâu xa hơn. Kể từ khi Nvidia chiếm phần lớn năng lực sản xuất của các nhà sản xuất chip, Apple không còn có thể áp đặt sản lượng cung ứng cho họ. Mảng dịch vụ cũng tăng trưởng chậm hơn do thị trường trò chơi di động suy yếu và những thay đổi bắt buộc tại App Store.
Cần bổ sung ba điểm về chất lượng báo cáo, chứ không phải về bản thân dự báo:
▪️Lợi nhuận vượt dự báo là do các yếu tố nhất thời. Trong mức EPS vượt 0,11 USD, khoảng 0,09 USD đến từ việc hoàn thuế quan và thuế suất thấp hơn. Nếu không tính thuế quan, biên lợi nhuận là ~46,9% so với mức dự kiến ~47,5%.
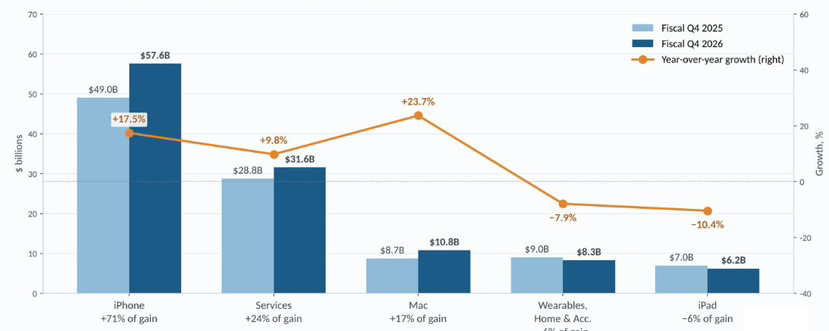
▪️Tăng trưởng dựa vào hai sản phẩm. iPhone và Mac đóng góp gần 90% mức tăng doanh thu, còn mảng dịch vụ ghi nhận tốc độ tăng trưởng chậm nhất trong một năm (+9,8%).
▪️Mua lại cổ phiếu và trả cổ tức vượt dòng tiền tự do, trong khi cổ phiếu đang được giao dịch ở mức gấp 36 lần lợi nhuận năm tới (Oppenheimer)
Các nhà đầu tư có thể tạm thời “nguội lạnh” với công ty, nhưng sẽ không kéo dài.