

Munger: Mua đúng đáy, nhưng ông chia công lao cho người khác
Tháng 2 năm 2009, thị trường vẫn chìm trong cơn hoảng loạn. Daily Journal đã làm một việc: chuyển một phần tiền mặt vốn được gửi vào trái phiếu kho bạc ngắn hạn sang mua cổ phiếu phổ thông của hai công ty niêm yết và một phần trái phiếu của công ty thứ ba.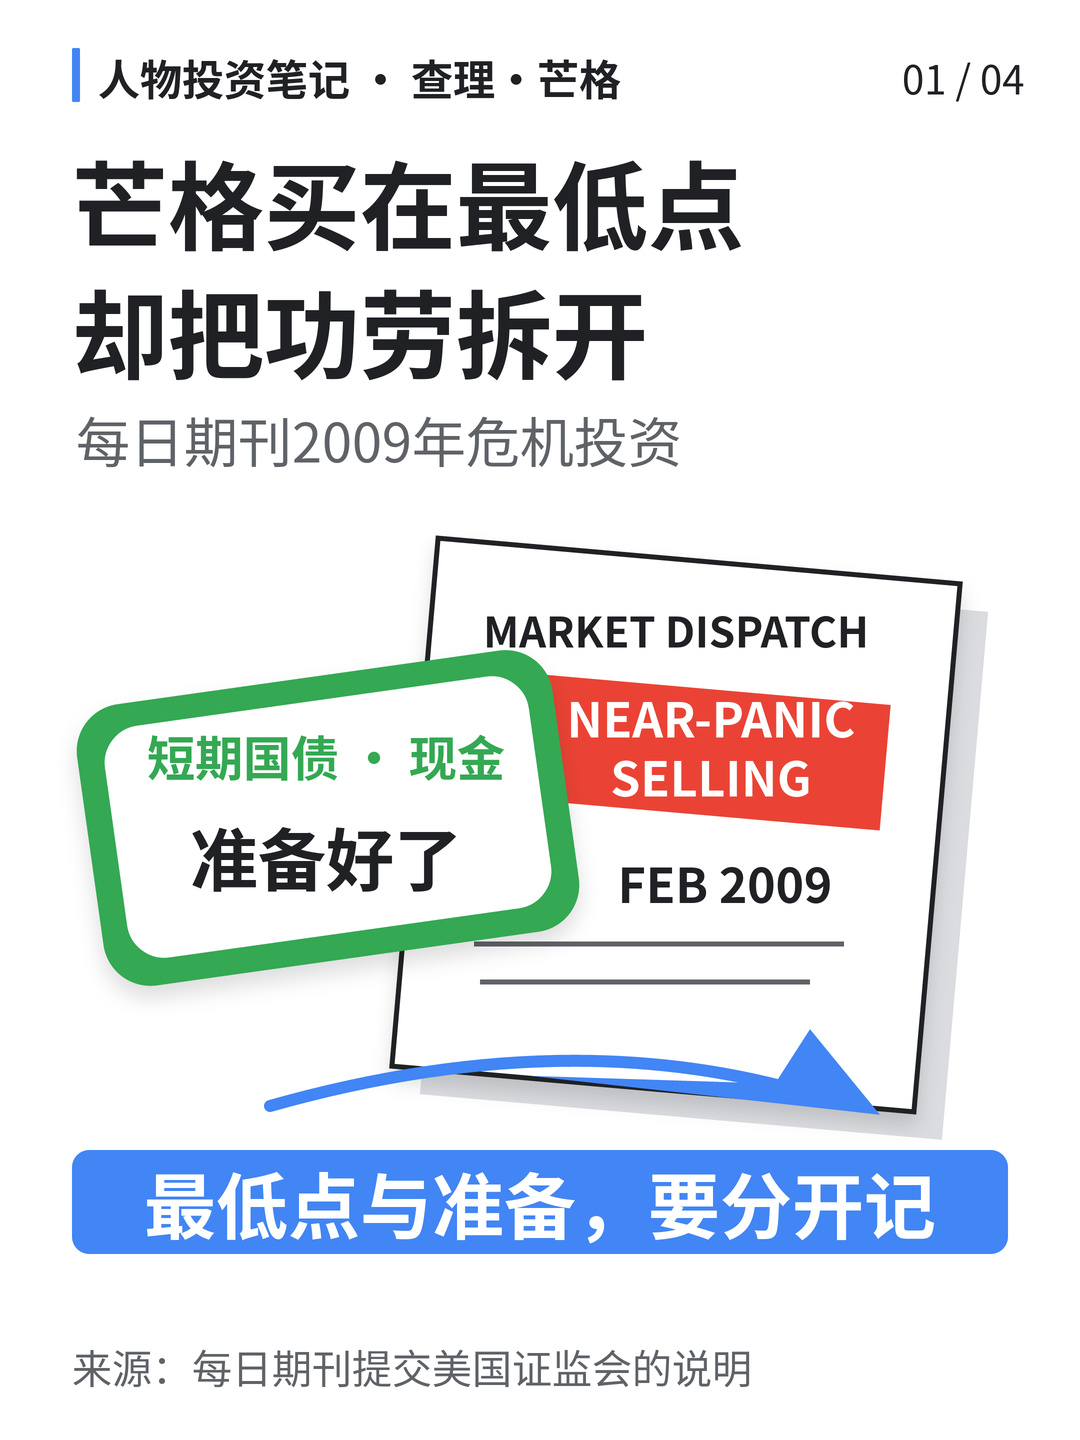
Trong bản giải trình sau này gửi Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, công ty dùng cụm từ “bán tháo trong cơn hoảng loạn tột độ”. Khoản tiền mặt từ trái phiếu chính phủ ấy chỉ sinh ra rất ít tiền lãi. Khi lựa chọn cổ phiếu, hội đồng quản trị dựa trên nhận định và đề xuất của Chủ tịch Charlie Munger và Phó chủ tịch J. P. Guerin.
Chuyện này rất dễ được kể thành một câu chuyện về cú bắt đáy chuẩn xác đến kinh ngạc. Thời điểm thì đẹp, lợi nhuận về sau cũng ấn tượng, mà nhân vật lại là Munger. Nhưng điều đáng chú ý nhất chính là việc Munger không muốn nhận hết công lao về mình.
Tại cuộc họp cổ đông của Daily Journal năm 2016, ông nói về khoản đầu tư này: mua vào ở mức thấp nhất quả thực có yếu tố may mắn; nhưng công ty không chỉ dựa vào may mắn mà đã chuẩn bị sẵn tiền từ trước và sẵn lòng hành động khi người khác sợ hãi.
Chỉ một câu đã tách bạch hai việc.
Mua đúng đáy là nhờ may mắn. Ngày đáng sợ nhất trong khủng hoảng chỉ có thể nhìn rõ khi ngoảnh lại. Lúc đó chẳng có tiếng chuông nào báo hiệu, cũng chẳng có thông báo nào nói rằng “hôm nay chính là đáy”.
Có thể hành động hay không lại phụ thuộc vào sự chuẩn bị.
Trước đó, Daily Journal để tiền mặt trong trái phiếu chính phủ, trông như chẳng làm gì cả. Không có khoản đầu tư nào ngoạn mục, cũng chẳng thể nói là đã chớp được mọi đợt hồi phục. Nhưng chính việc “chẳng làm gì” ấy đã giúp công ty vẫn còn lựa chọn khi nỗi hoảng loạn ập đến. Khi người khác buộc phải bán, công ty không cần phải lo giải quyết rắc rối của chính mình trước.
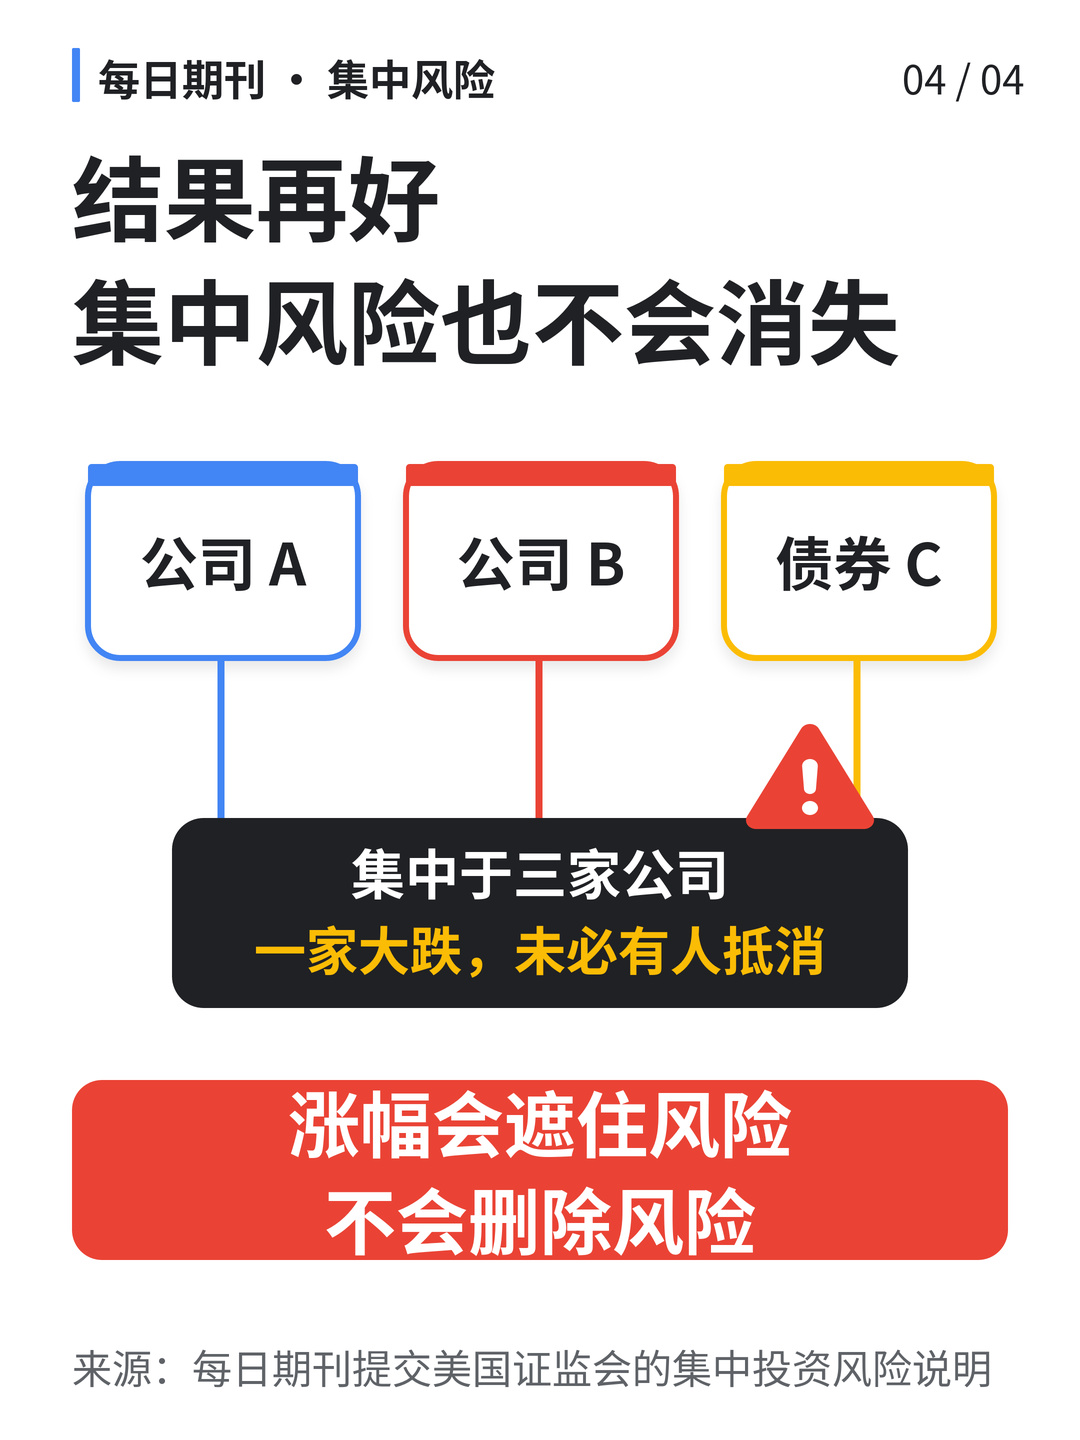
Còn một chi tiết dễ bị bỏ qua: Daily Journal không giả vờ rằng rủi ro không tồn tại. Bản giải trình gửi Ủy ban Chứng khoán ghi rõ rằng khoản đầu tư tập trung vào ba công ty thuộc Fortune 200; nếu giá trị vốn hóa thị trường của một hoặc vài công ty trong số đó sụt giảm mạnh, những khoản đầu tư khác chưa chắc bù đắp được, và vốn chủ sở hữu của cổ đông có thể vì thế giảm đáng kể.
Vì vậy, đây không phải là câu chuyện hào hùng kiểu “nhìn đúng thời cơ là dốc hết vốn”. Dù kết quả của việc đầu tư tập trung có đẹp đến đâu, bản thân tính tập trung vẫn không biến mất. Nó chỉ bị che khuất bởi những đợt tăng giá về sau.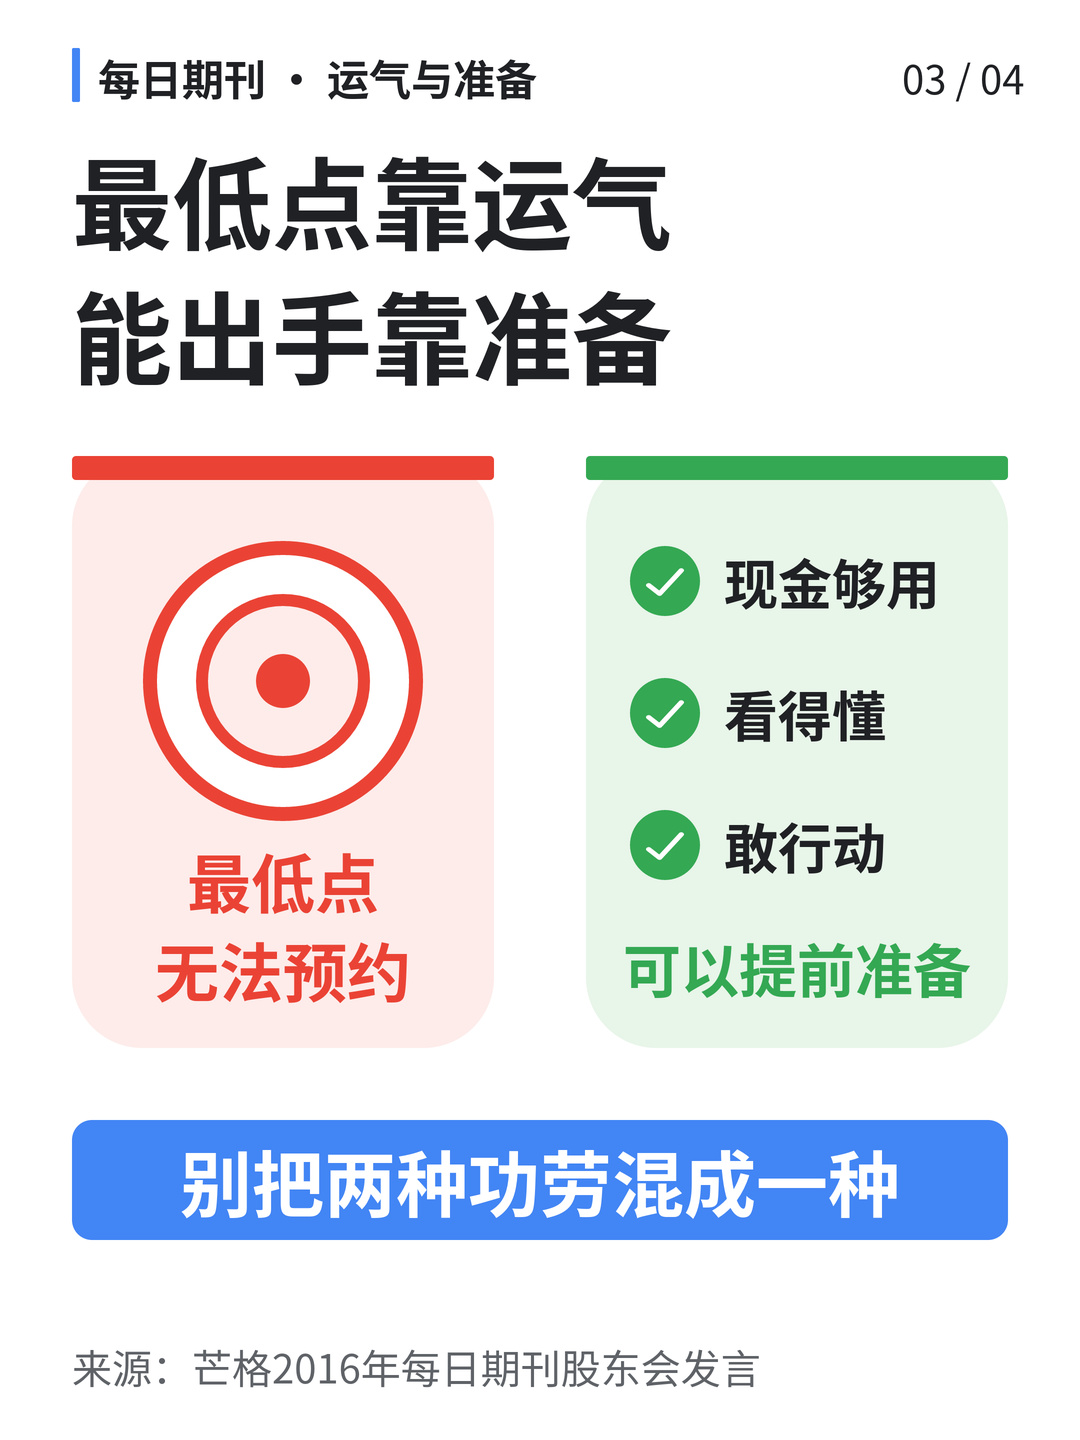
Điều thực sự đáng suy ngẫm là quãng thời gian dài trước khi ra tay. Tiền mặt có đủ dùng không, những thứ định mua có hiểu rõ không, khi giá giảm có thể tránh bị buộc phải hành động không. Đợi đến khi tin tức toàn là tin xấu mới tập rèn lòng can đảm thì thường đã quá muộn.
Khoản đầu tư ấy của Munger dĩ nhiên có năng lực và sự phán đoán. Chỉ là ông sẵn lòng chừa chỗ cho may mắn. Nhờ vậy, bài học càng rõ ràng hơn: đừng học theo mức đáy không thể tái tạo; hãy học cách chuẩn bị mà ai cũng có thể làm được.
Mức đáy hãy để may mắn lo. Còn có thể hành động hay không, hãy để sự chuẩn bị quyết định.