
Báo cáo tài chính này của Apple, tôi phải đọc hai lần mới hiểu được rốt cuộc nó tốt hay xấu: doanh thu và EPS đều vượt kỳ vọng, nhưng giá cổ phiếu lại quay đầu giảm sau giờ giao dịch.
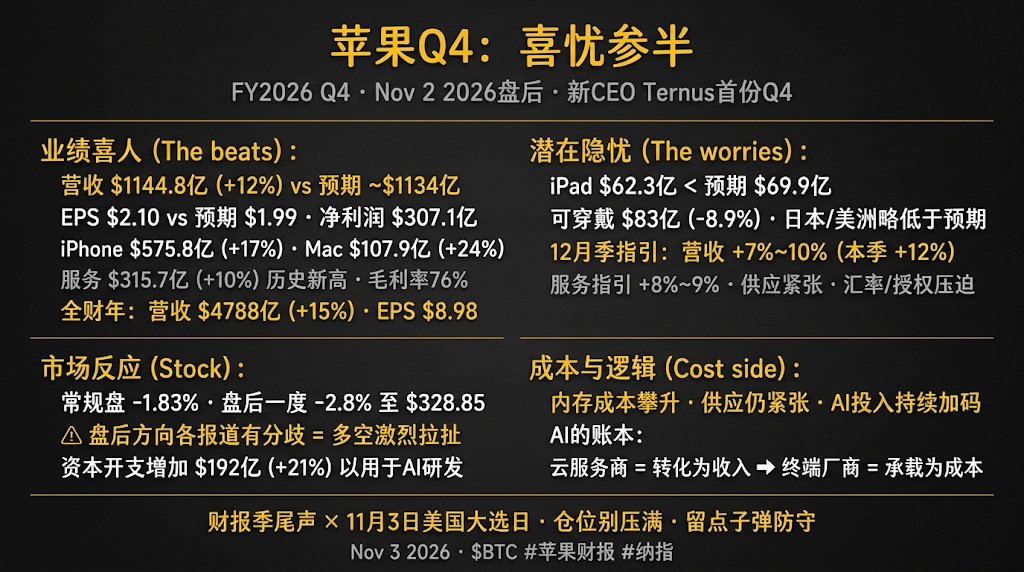
Sau giờ giao dịch ngày 2 tháng 11, Apple công bố báo cáo tài chính quý 4 năm tài chính 2026 (kết thúc ngày 26 tháng 9), quý 4 đầu tiên dưới thời CEO mới John Ternus. Doanh thu đạt 114,48 tỷ USD, tăng 12% so với cùng kỳ năm trước, cao hơn mức khoảng 113,4 tỷ USD mà thị trường kỳ vọng, đồng thời cũng vượt mức dự báo 9% đến 11% của chính công ty. EPS đạt 2,10 USD, so với mức dự báo 1,99 USD; lợi nhuận ròng đạt 30,71 tỷ USD. Doanh thu cả năm tài chính đạt 478,8 tỷ USD, tăng 15%; EPS đạt 8,98 USD — đều là những mức cao kỷ lục.
Mặt tích cực rất rõ ràng. Doanh thu iPhone đạt 57,58 tỷ USD, tăng 17%, cao hơn mức dự kiến 56,6 tỷ; Mac đạt 10,79 tỷ USD, tăng 24%, vượt xa mức dự kiến 9,81 tỷ; mảng dịch vụ đạt 31,57 tỷ USD, tăng 10%, lập mức cao kỷ lục, với biên lợi nhuận gộp 76%. Doanh thu tại Đại Trung Hoa đạt 17,5 tỷ USD, cũng cao hơn mức dự kiến 17 tỷ.
Khó khăn nằm ở phía khác. iPad đạt 6,23 tỷ USD, thấp hơn mức dự kiến 6,99 tỷ; thiết bị đeo đạt 8,3 tỷ USD, giảm 7,9% so với cùng kỳ; Nhật Bản và châu Mỹ cũng hơi thấp hơn dự kiến; mảng dịch vụ chỉ vừa khớp kỳ vọng, không có gì bất ngờ. Đáng lo nhất là triển vọng: doanh thu quý kết thúc vào tháng 12 được dự báo tăng trưởng 7% đến 10%, giảm một bậc so với mức 12% của quý này; mảng dịch vụ tăng trưởng 8% đến 9%, đồng thời công ty cũng đề cập đến áp lực theo quý từ cấp phép bên thứ ba và tỷ giá. Ban lãnh đạo quy nguyên nhân cho tình trạng nguồn cung thắt chặt.
Giá cổ phiếu diễn biến thế nào? Theo Investing.com, trong phiên giao dịch thông thường ngày 2 tháng 11, cổ phiếu Apple đã giảm 1,83%; sau báo cáo tài chính, có lúc cổ phiếu giảm 2,8% trong phiên ngoài giờ, xuống còn 328,85 USD. Một số tin khác lại nói cổ phiếu tăng nhẹ ngay sau khi báo cáo được công bố trong phiên ngoài giờ. Các nguồn đưa tin trái ngược nhau, cho thấy thanh khoản ngoài giờ mỏng và bên mua bên bán đang giằng co. Chính sự bất đồng này là minh chứng cho nhận định "vừa có tin tốt vừa có tin xấu".
Điều tôi quan tâm nhất là chi phí. Phân tích của Investing.com chỉ ra áp lực từ chi phí bộ nhớ, tình trạng nguồn cung thắt chặt và khoản đầu tư AI tăng mạnh; trong các dự báo trước báo cáo tài chính, cũng có đề cập việc Apple dựa vào tăng giá trong quý để bù đắp cho giá bộ nhớ tăng. Như chúng ta đã viết trước đó, Nomura nhận định tình trạng thiếu hụt bộ nhớ sẽ kéo dài đến năm 2028, còn các nhà cung cấp dịch vụ đám mây Trung Quốc vẫn đang tranh nhau ký hợp đồng bộ nhớ dài hạn. Chi phí AI là doanh thu ở Google và Microsoft, nhưng lại là chi phí đối với các nhà sản xuất thiết bị đầu cuối như Apple.
Ý nghĩa đối với giới crypto: mùa báo cáo tài chính sắp khép lại, và câu chuyện AI đang chuyển từ "ai đang chi tiền" sang "ai sẽ trả hóa đơn". Tương quan giữa BTC và Nasdaq trước đó ở mức 0,5 đến 0,7; tâm lý thận trọng đối với các cổ phiếu vốn hóa lớn, cộng thêm ngày 3 tháng 11 lại là ngày bầu cử, nên tôi cho rằng dòng tiền sẽ không quá quyết liệt trước bầu cử.
Tôi không biết liệu có thành công hay không, nhưng mùa báo cáo tài chính sắp kết thúc đúng dịp ngày bầu cử; đừng dồn hết vốn vào một vị thế, giữ lại một ít đạn dược luôn là lựa chọn đúng.
Bạn nghĩ kiểu "kiếm được tiền nhưng triển vọng tăng trưởng chậm lại" của Apple là dấu hiệu đã đạt đỉnh hay chỉ là chuyển sang một số khác bình thường?