

Buffett: Sau khi nhà máy giày về zero, sai lầm vẫn tiếp tục tăng giá
Một nhà máy giày, về sau chẳng còn đáng giá. Nhưng điều khiến Buffett day dứt suốt nhiều năm không chỉ có vậy. Điều khiến ông đau đớn hơn là: khi mua công ty, ông không dùng tiền mặt mà đem cổ phiếu Berkshire ra đổi.
Năm 1993, Berkshire phát hành 25.203 cổ phiếu hạng A để đổi lấy Dexter Shoe. Khi đó, đây không phải là một thương vụ miễn cưỡng. Buffett ngưỡng mộ ban lãnh đạo, đồng thời đánh giá cao sản phẩm và thành tích kinh doanh của công ty.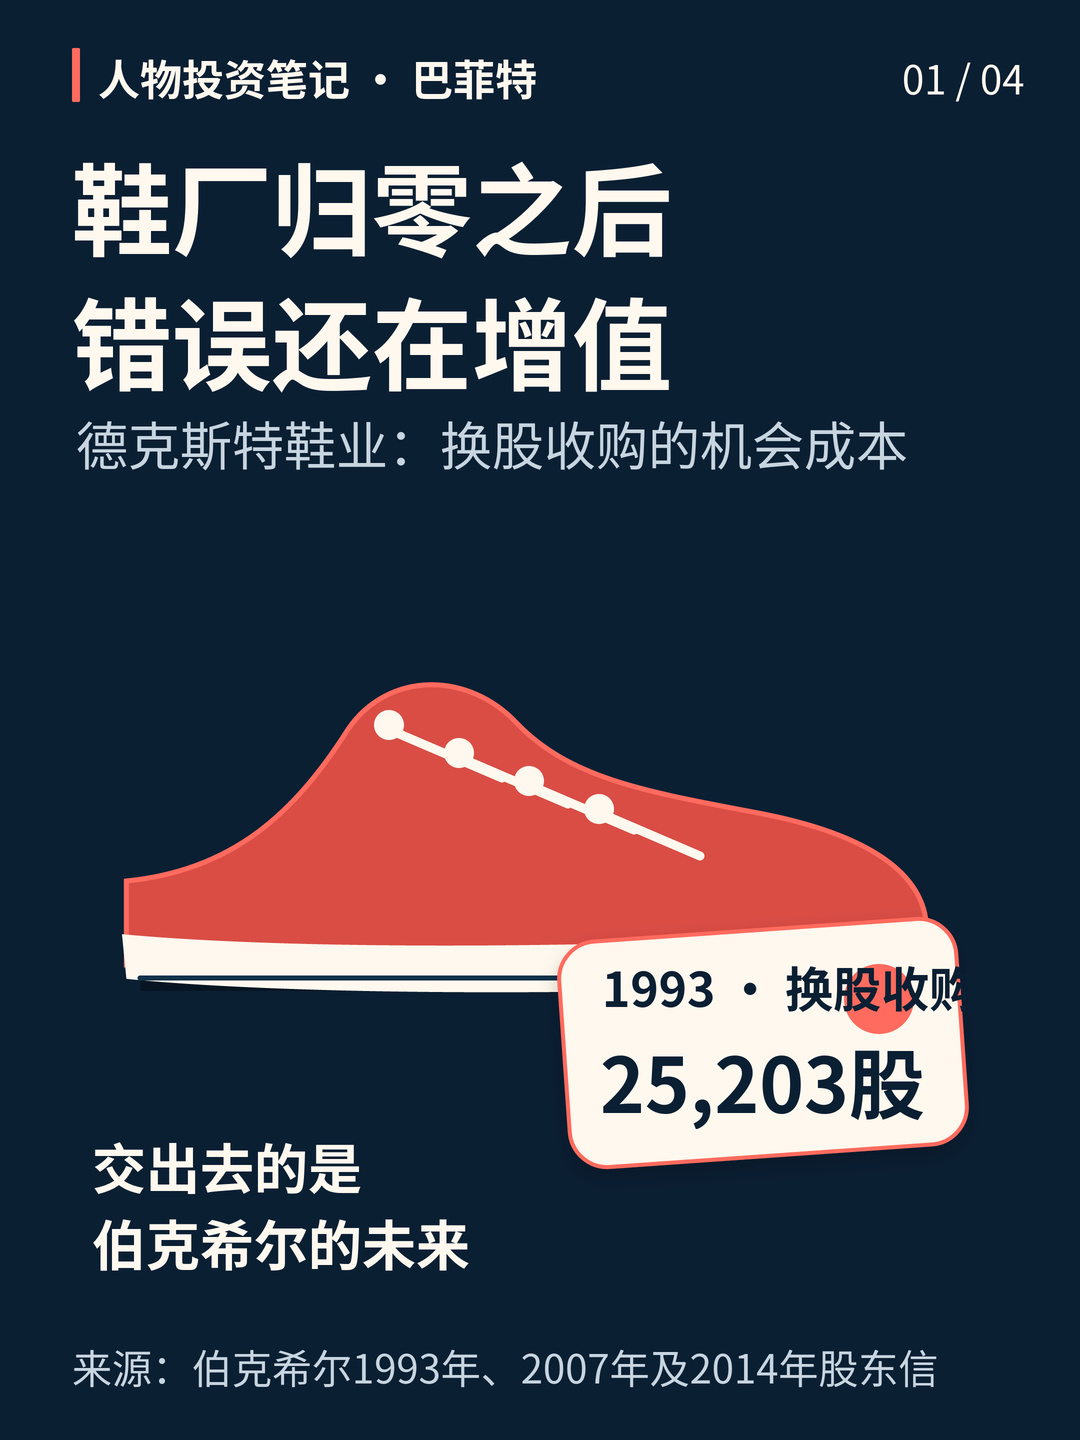
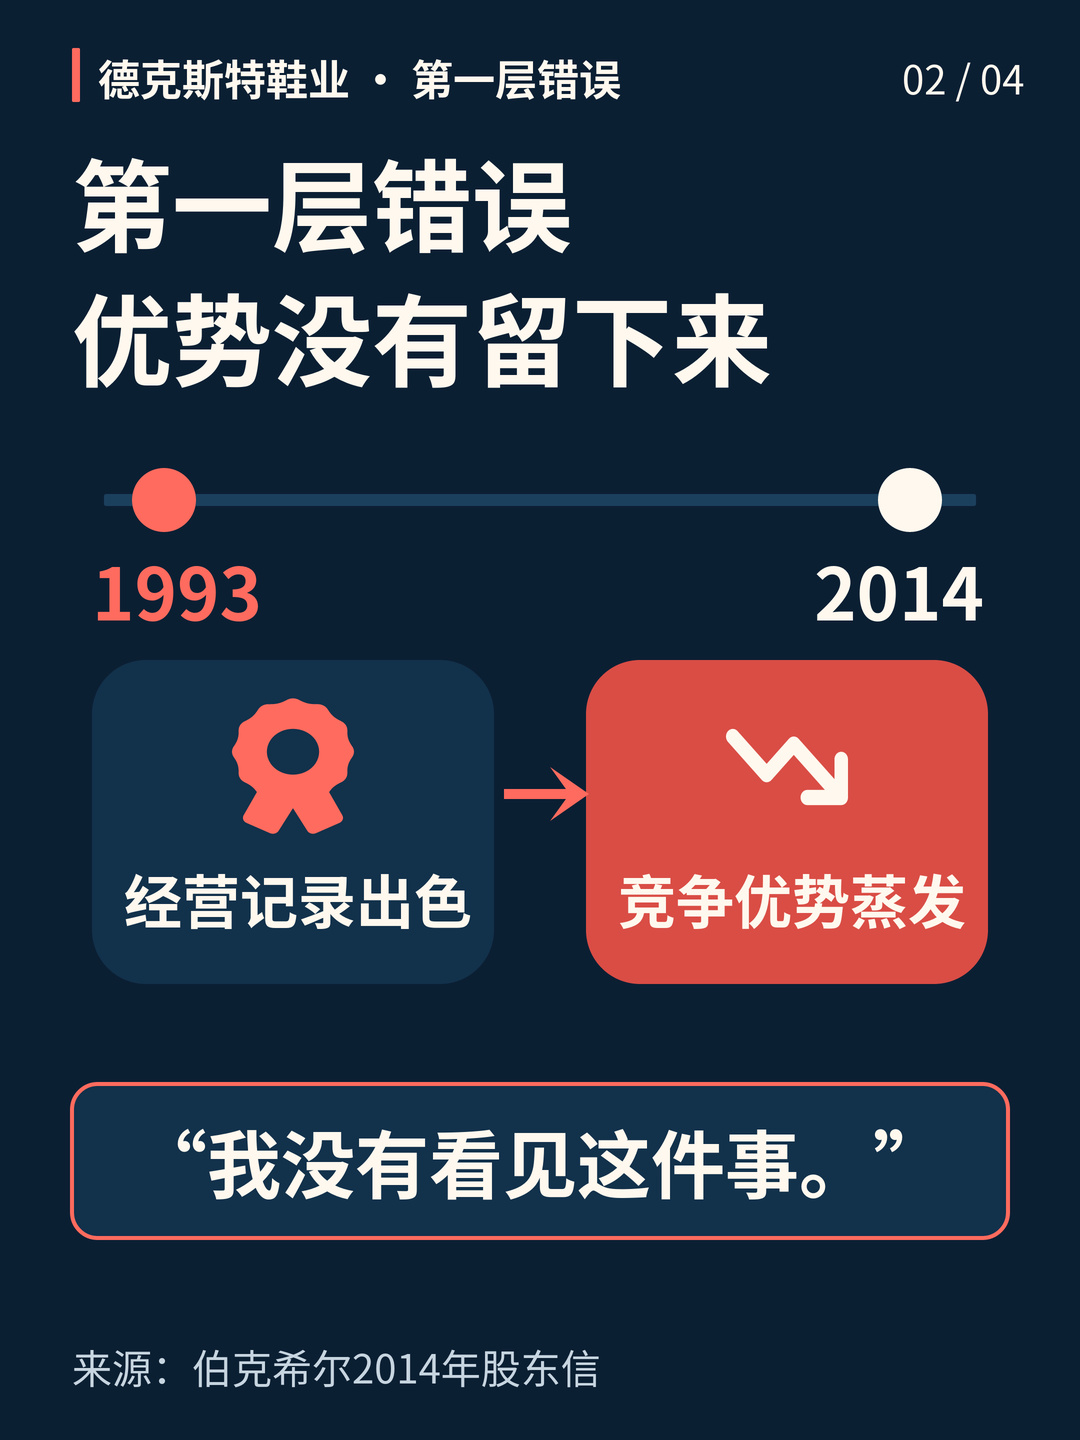
Mọi chuyện thay đổi rất nhanh sau đó. Cạnh tranh từ nước ngoài làm suy yếu lợi thế của Dexter. Trong thư gửi cổ đông năm 2014, Buffett viết thẳng thắn: lợi thế cạnh tranh nhanh chóng biến mất mà ông không nhận ra; giá trị công ty sau đó về zero.
Nếu câu chuyện chỉ dừng ở đây, thì đây chỉ là một lần nhìn nhầm bình thường. Ai cũng có thể nhìn nhầm.
Nhưng thương vụ Dexter còn có một lớp chi phí thứ hai.
Trong báo cáo thường niên năm 2007, Buffett ghi giá mua là số cổ phiếu Berkshire trị giá 433 triệu đô la. Ông ước tính rằng tính đến thời điểm đó, thương vụ này đã khiến các cổ đông phải chịu chi phí 3,5 tỷ đô la, tương đương với việc từ bỏ 1,6% quyền sở hữu một doanh nghiệp xuất sắc. Đến năm 2014, khi nhìn lại lần nữa, số cổ phiếu ấy đã có giá trị thị trường khoảng 5,7 tỷ đô la. Hai con số này ứng với hai năm khác nhau, không có nghĩa là hôm nay lại thua lỗ thêm một lần nữa。
Điều đau đớn nhất trong khoản tính toán này là sai lầm không dừng lại vào năm 1993.
Nếu dùng tiền mặt để mua nhầm, khoản lỗ nhìn chung sẽ chỉ giới hạn ở số tiền mặt đó và các khoản đầu tư tiếp theo. Trả bằng cổ phiếu thì khác. Thứ được trao đi không phải là một tấm séc có mệnh giá cố định, mà là một phần tương lai của Berkshire. Sau khi lợi thế của nhà máy giày biến mất, số cổ phiếu ấy vẫn tiếp tục tăng giá. Tài sản mà bên bán nhận được năm đó càng tốt, thì các cổ đông cũ bỏ lỡ càng nhiều.
Vì vậy, “giá” trong một thương vụ mua lại bằng cổ phiếu không thể chỉ nhìn vào ngày ký hợp đồng. Còn phải tự hỏi: thứ mình đem ra trao đổi sau này có thể đáng giá bao nhiêu?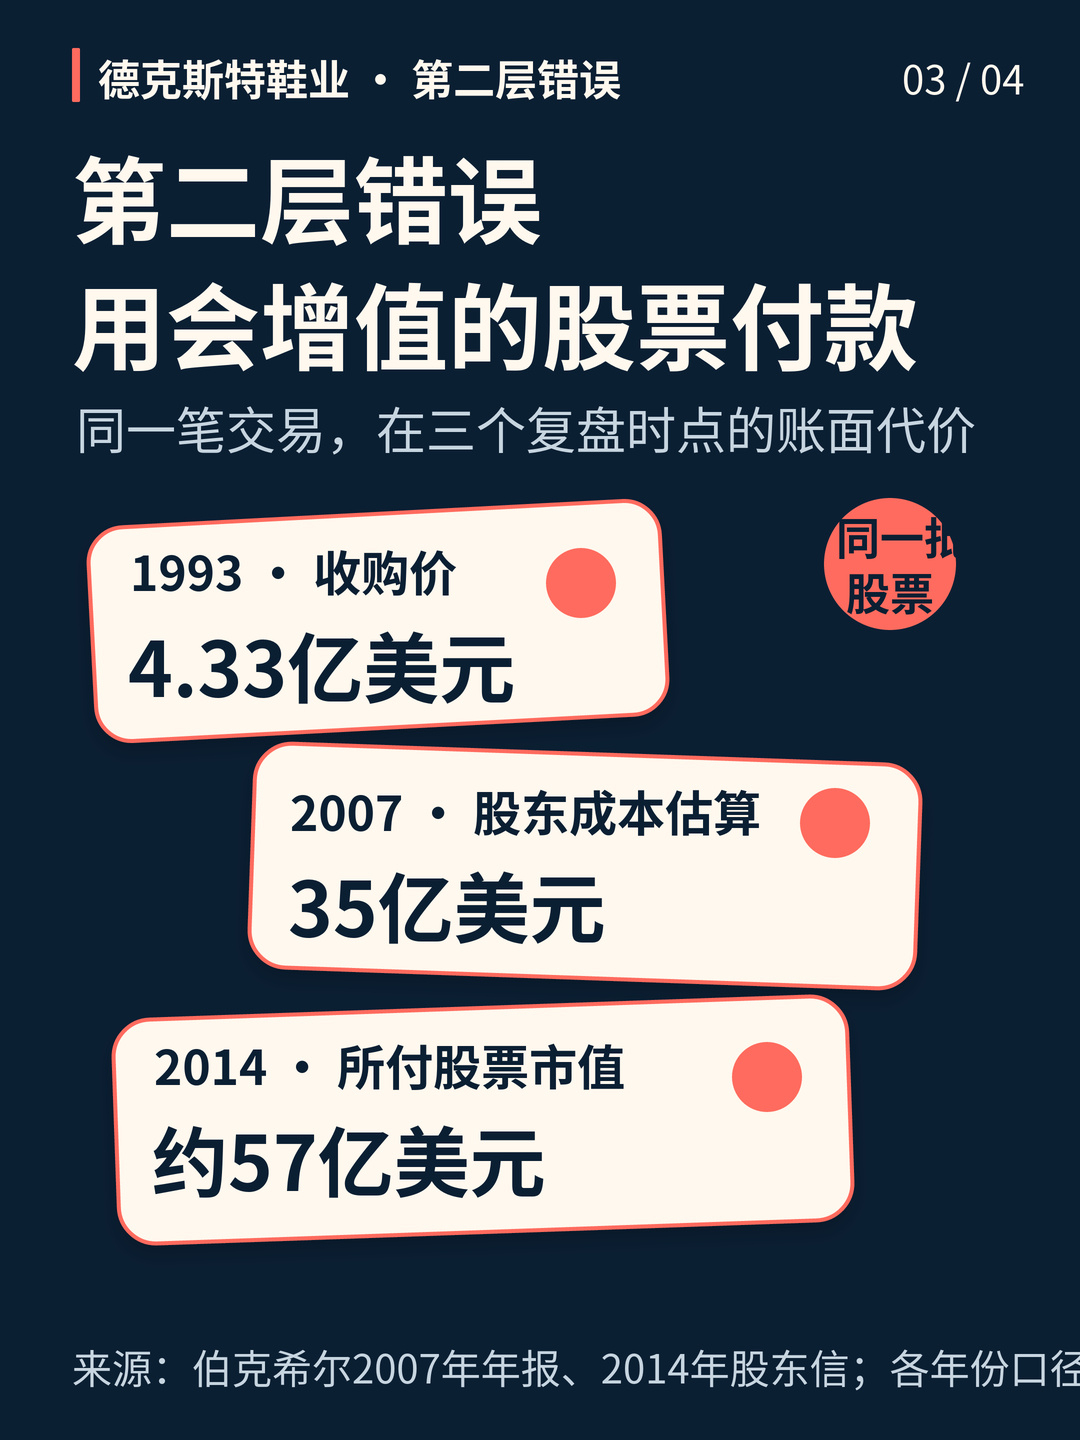
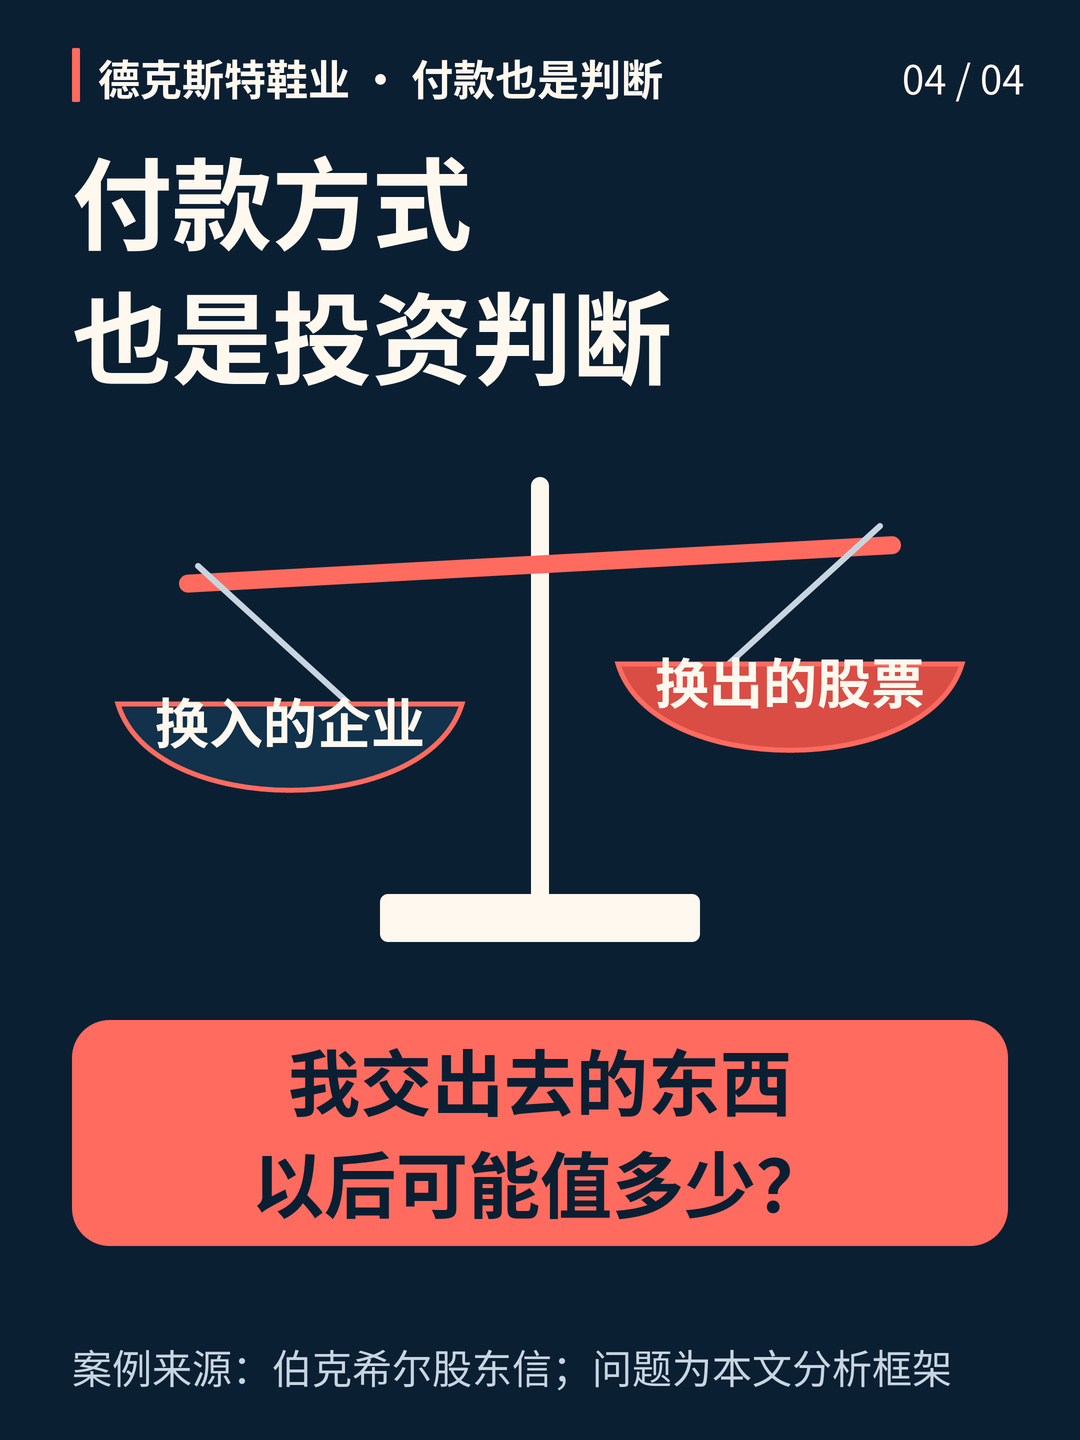
Đây cũng là ranh giới mà sau này Buffett nhiều lần nhấn mạnh: không thể lấy cổ phiếu của một doanh nghiệp xuất sắc để đổi lấy quyền sở hữu một doanh nghiệp tầm thường. Vấn đề không phải là trả bằng cổ phiếu lúc nào cũng không tốt, mà là giá trị của cả hai bên phải được cân đo cẩn thận. Đặc biệt khi bên bán khăng khăng đòi cổ phiếu, bên mua càng nên dừng lại và suy nghĩ xem rốt cuộc đối phương nhìn thấy điều gì。
Bài học Dexter để lại không phải là kết luận kiểu “tránh xa ngành giày dép”. Ngành sản xuất sẽ thay đổi, thị hiếu tiêu dùng sẽ thay đổi, và cạnh tranh bằng chi phí thấp cũng sẽ xuất hiện. Điều thực sự khó là thừa nhận rằng lợi thế mà ta tưởng sẽ tồn tại lâu dài có thể chỉ sống được trong thời gian rất ngắn.
Còn có sự kiềm chế vào thời điểm thanh toán.
Nhìn nhầm một doanh nghiệp đã đủ tốn kém. Nếu còn đem tài sản quý giá nhất, có khả năng sinh lãi kép tốt nhất của mình trao đi, sai lầm sẽ có thêm một đời sống thứ hai. Bài học khiến Buffett đau đớn nhất nằm ở chính điều đó.

