
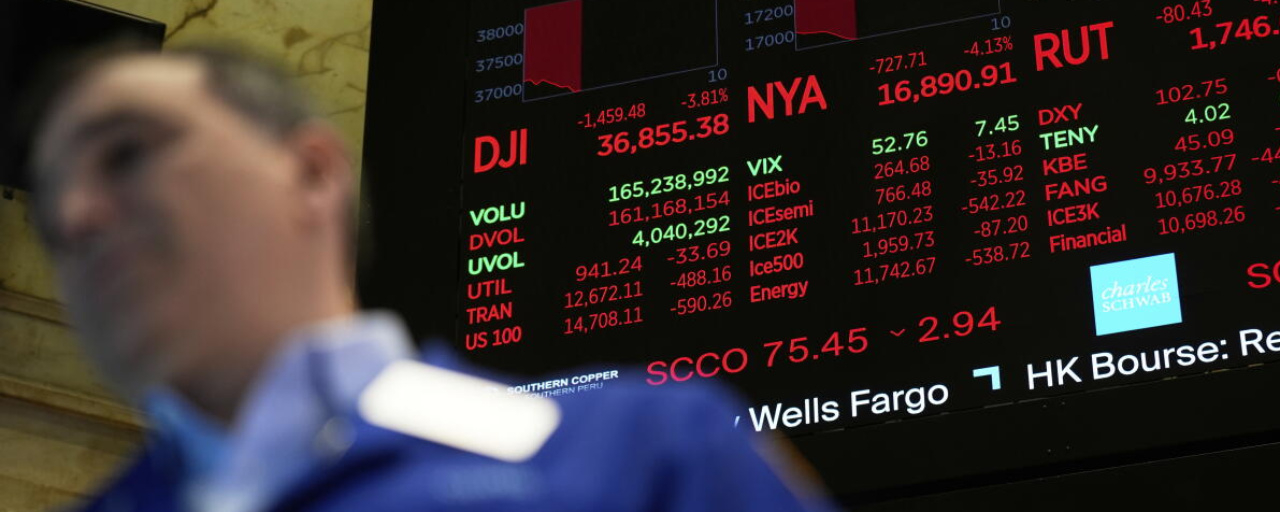

Phố Wall đã bán tháo cổ phiếu công nghệ trong phiên thứ Hai. Hy vọng về ngoại giao giữa Mỹ và Iran là có thật, và giá dầu đã phản ứng với những hy vọng đó, nhưng chúng không thể lấn át nỗi lo về chi tiêu cho AI. Các nhà đầu tư tiếp tục rút tiền khỏi lĩnh vực công nghệ và chuyển sang nơi khác, trong một đợt luân chuyển bắt đầu từ tuần giảm điểm của các chỉ số chủ chốt. Cuộc bầu cử giữa nhiệm kỳ diễn ra vào thứ Ba cũng khiến nhiều bộ phận giao dịch thận trọng.
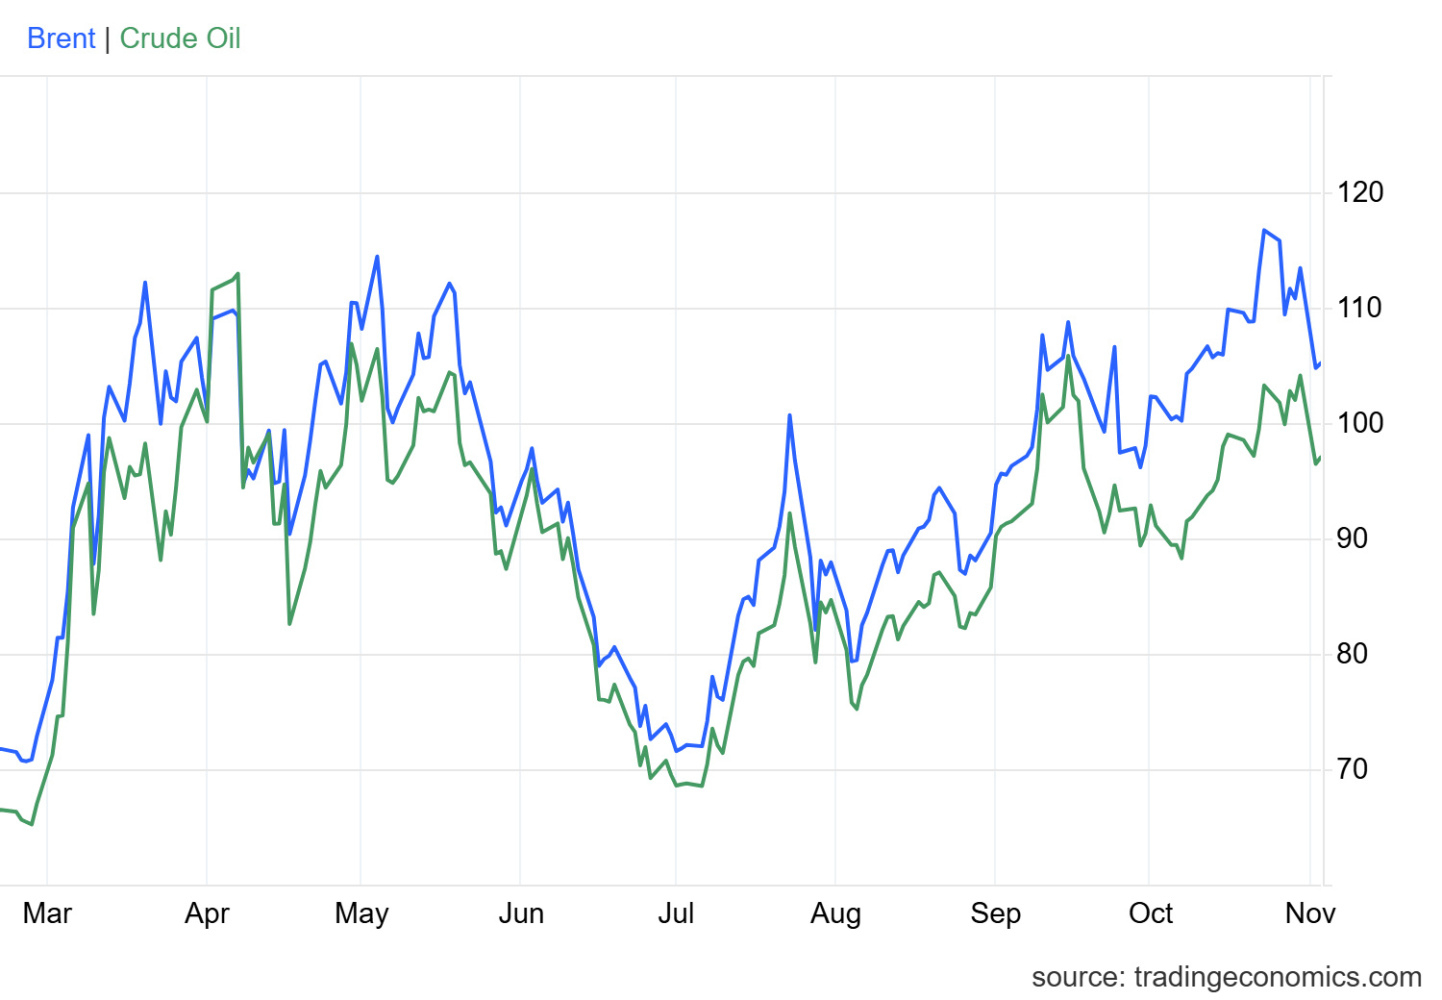
Giá năng lượng giảm lẽ ra đã giúp ích. Nhưng ít nhất trong lĩnh vực công nghệ thì không. Dầu Brent giảm 7,6% xuống còn 104,77 USD/thùng sau khi Iran phát tín hiệu sẵn sàng đàm phán, trong bối cảnh xung đột ở Trung Đông đã kéo dài tám tháng, đẩy giá năng lượng lên cao và làm lạm phát gia tăng.
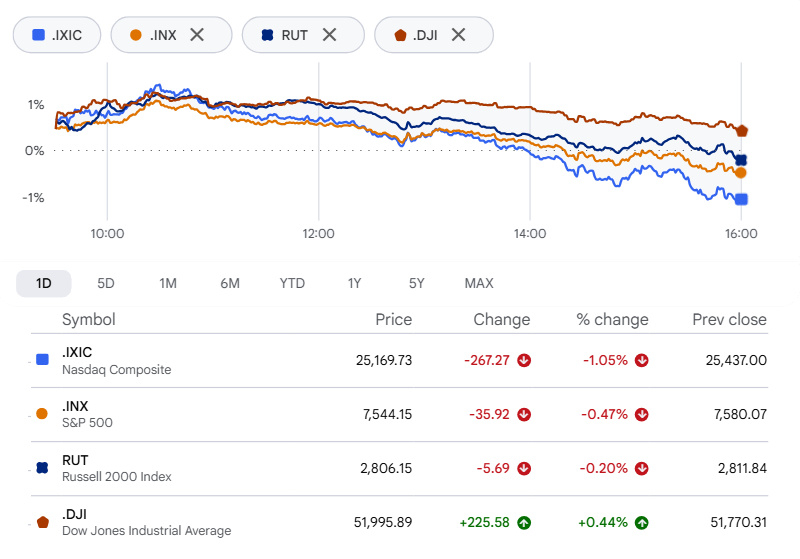
Các con số chỉ số đã nói lên tất cả. Nasdaq Composite giảm 1.07%, đóng cửa ở mức 25,164.32, trong khi S&P 500 mất 0.51%, chốt phiên ở 7,541.40. Cả hai đều khởi đầu phiên khá tốt, có lúc tăng lần lượt tới 1.4% và 1.1%, cho đến khi làn sóng bán tháo buổi chiều xóa sạch mức tăng. Cổ phiếu vốn hóa nhỏ cũng giảm theo, với Russell 2000 mất 0.2%, xuống khoảng 2,806 điểm. Dow là ngoại lệ. Nhà đầu tư chuyển sang các cổ phiếu ổn định hơn, giúp chỉ số tăng 213.67 điểm, tương đương 0.41%, lên 51,983.98.
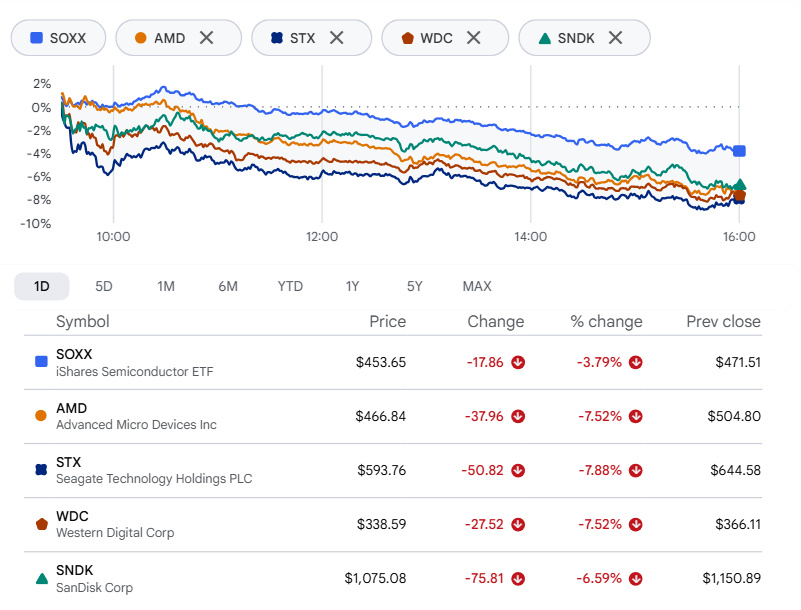
Cổ phiếu chip bị bán tháo mạnh. Quỹ iShares Semiconductor ETF (SOXX) giảm 3.8% xuống mức thấp nhất trong sáu tháng. AMD, Seagate Technology (STX) và Western Digital (WDC) đều mất hơn 7%. Sandisk (SNDK) giảm khoảng 6.6% và Micron Technology (MU) giảm 5.8%.
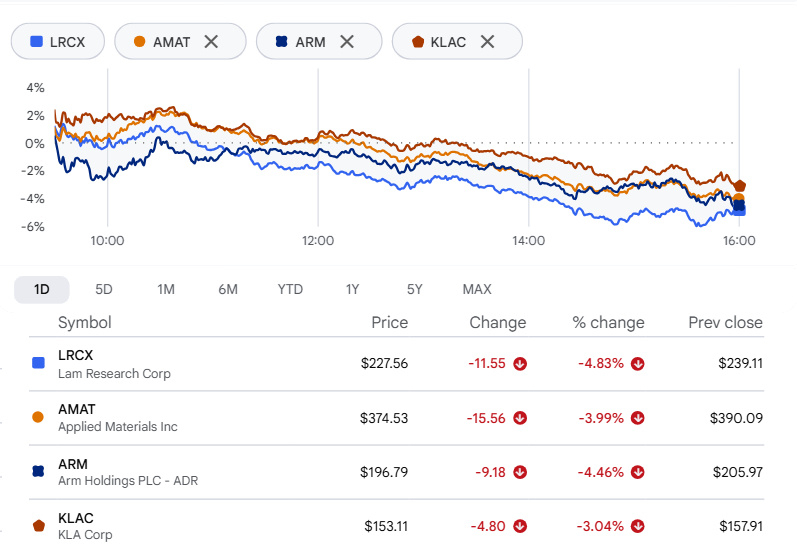
Các nhà sản xuất thiết bị cũng không tránh khỏi đà giảm. Lam Research (LRCX), Applied Materials (AMAT) và Arm Holdings (ARM) đều đóng cửa thấp hơn hơn 4%, còn KLA (KLAC) mất hơn 3%.
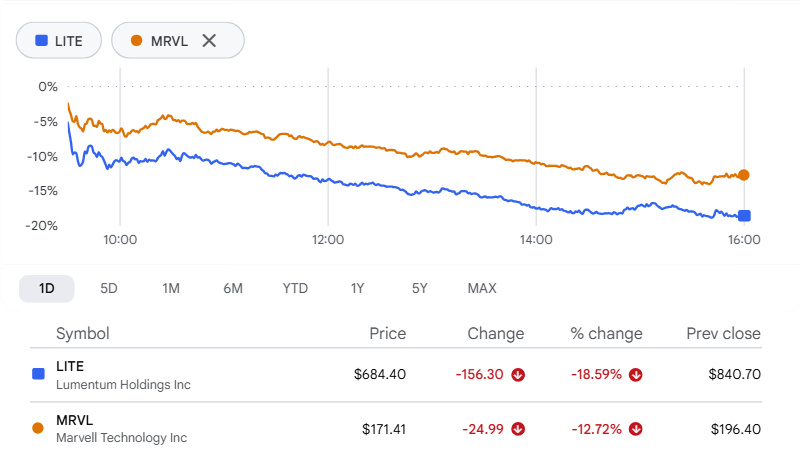
Rồi đến Marvell. Nhà sản xuất chip này đồng ý mua nhà cung cấp linh kiện quang học Lumentum trong một thương vụ hoán đổi toàn bộ bằng cổ phiếu, được hai công ty định giá 115 tỷ USD, bao gồm cả nợ; thị trường chẳng mấy mặn mà. Marvell đóng cửa giảm 12.7%, còn 171.41 USD. Lumentum, công ty bị mua lại, lao dốc 18.6%, còn 684.40 USD. Điều khoản quy định cứ mỗi cổ phiếu Lumentum sẽ đổi được 4.5 cổ phiếu Marvell, khiến cổ đông Lumentum nắm khoảng một phần ba công ty hợp nhất. Trên lý thuyết, thương vụ này có lý: Marvell có thế mạnh về chip tùy chỉnh và kết nối điện, còn Lumentum có laser và linh kiện quang học; các trung tâm dữ liệu AI cần cả hai. Vậy vì sao thị trường lạnh nhạt? Một phần là do diễn biến trước đó: Marvell đã mất khoảng 13% vào ngày 29 tháng 10, khi tin đàm phán bị rò rỉ. Phần còn lại nằm ở phép tính. Vấn đề của tỷ lệ hoán đổi cố định là mỗi lần giá cổ phiếu Marvell giảm, giá trị thực tế mà cổ đông Lumentum nhận được cũng giảm theo. Đến lúc đóng cửa, giá trị đề nghị chỉ còn khoảng 771 USD/cổ phiếu, so với khoảng 1,132 USD theo mức giá trước khi tin rò rỉ. Cổ đông và cơ quan quản lý vẫn phải phê duyệt, còn thương vụ dự kiến hoàn tất trong 12 đến 18 tháng tới.
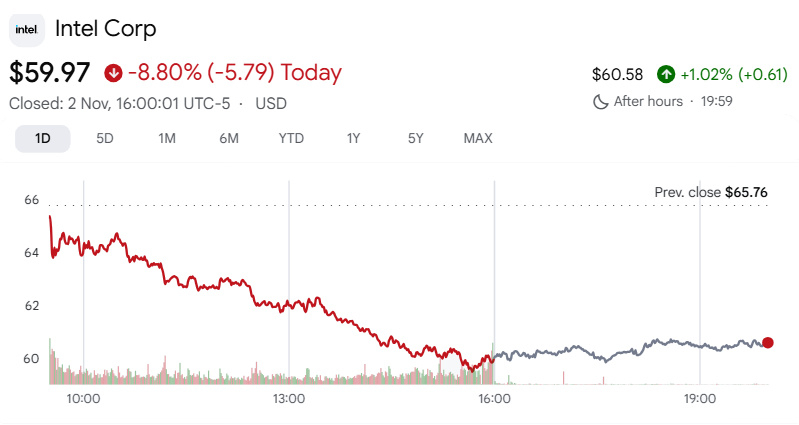
Intel tiếp tục lao dốc. Cổ phiếu giảm thêm 8.8% trong phiên thứ Hai, nối tiếp cú sụp 29% hôm thứ Sáu—mức giảm trong một ngày mạnh nhất kể từ thập niên 1970. Nguyên nhân là dự báo quý IV thấp hơn kỳ vọng rất nhiều. Dự báo doanh thu 15 đến 16 tỷ USD thấp hơn đáng kể so với mức 17.1 tỷ USD Phố Wall kỳ vọng; lợi nhuận điều chỉnh 0.25 USD/cổ phiếu cũng thấp hơn mức đồng thuận 0.43 USD. Thế nhưng, kết quả quý vừa công bố lại khá vững chắc, với doanh thu tăng 21% lên 16.5 tỷ USD.
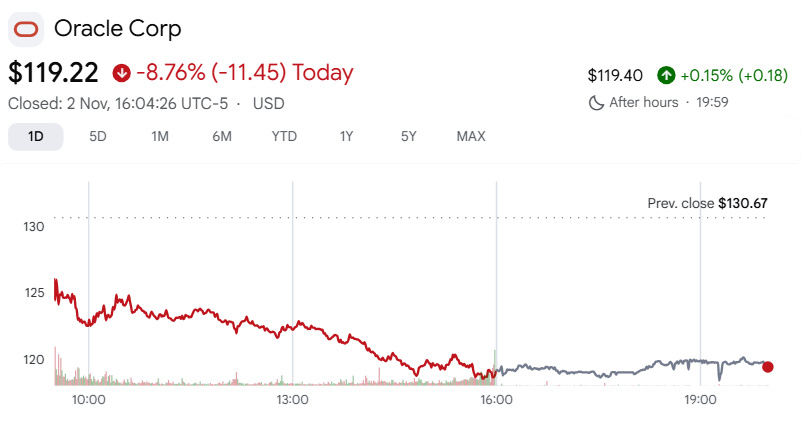
Oracle giảm gần 9%, còn 119.22 USD. Đằng sau đà giảm là hồ sơ chào bán 10 tỷ USD cổ phiếu phổ thông mới và 10 tỷ USD trái phiếu, toàn bộ số tiền dành cho kế hoạch mở rộng AI của gã khổng lồ cơ sở dữ liệu. Nhà đầu tư xem đây là lời nhắc về lượng tiền khổng lồ mà cuộc đua này ngốn vào.
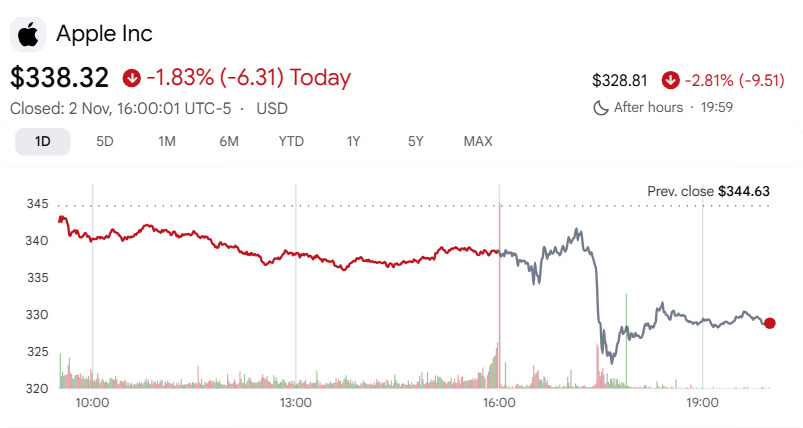
Phiên giao dịch của Apple chia thành hai nửa. Cổ phiếu đóng cửa giảm 1.8% trước khi công ty công bố báo cáo quý. Sau đó, kết quả được công bố và vượt kỳ vọng: doanh thu tăng 12% lên 114.5 tỷ USD, lợi nhuận đạt 2.10 USD/cổ phiếu, nhờ nhu cầu ban đầu với iPhone 18 Pro và các đợt tăng giá bù đắp chi phí chip nhớ đắt đỏ hơn. Cổ phiếu nhích lên trong chốc lát, nhưng đà tăng không kéo dài. Dự báo biên lợi nhuận gộp yếu và doanh số iPad đáng thất vọng đã kéo cổ phiếu giảm gần 3% trong giao dịch ngoài giờ.
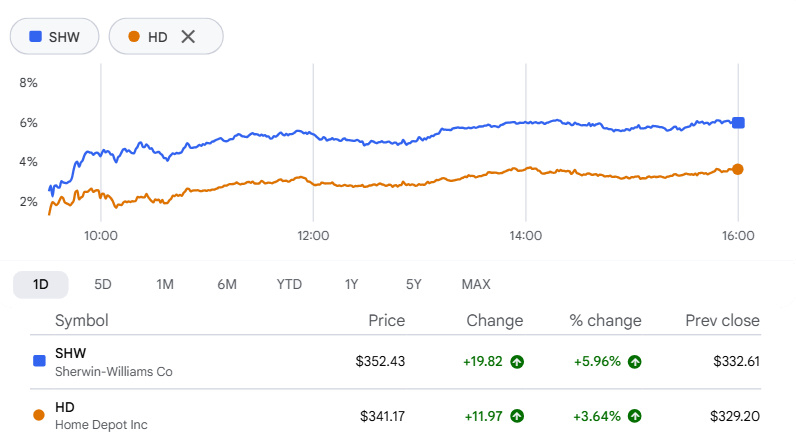
Cổ phiếu các ngành kinh tế truyền thống là động lực chính giúp Dow tăng điểm. Sherwin-Williams tăng gần 6% và Home Depot tăng 3.6%, trong khi Honeywell International, 3M và Boeing đều tăng hơn 2%.
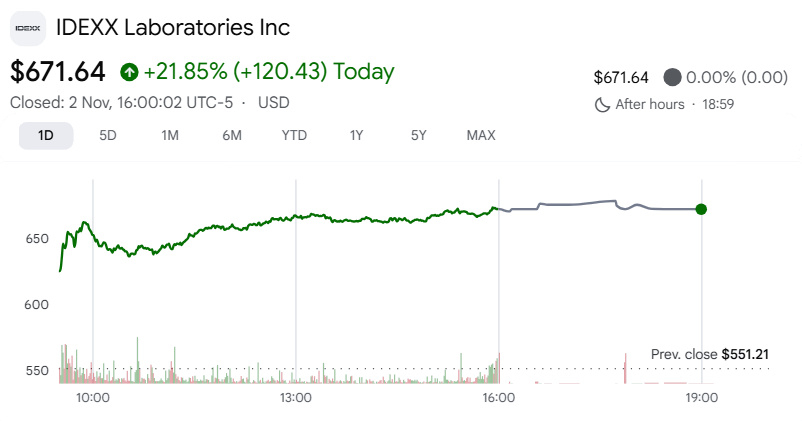
Kết quả kinh doanh và nhận định của giới phân tích khiến một số cổ phiếu khác biến động. Nổi bật nhất là IDEXX Laboratories, tăng vọt gần 22% sau khi công ty chẩn đoán thú y vượt dự báo quý III nhờ mảng Companion Animal Group tăng trưởng mạnh. Doanh thu tăng 10% so với cùng kỳ năm trước, lên 1.21 tỷ USD. Công ty nâng dự báo doanh thu và lợi nhuận năm 2026, dù hạ triển vọng biên lợi nhuận hoạt động.
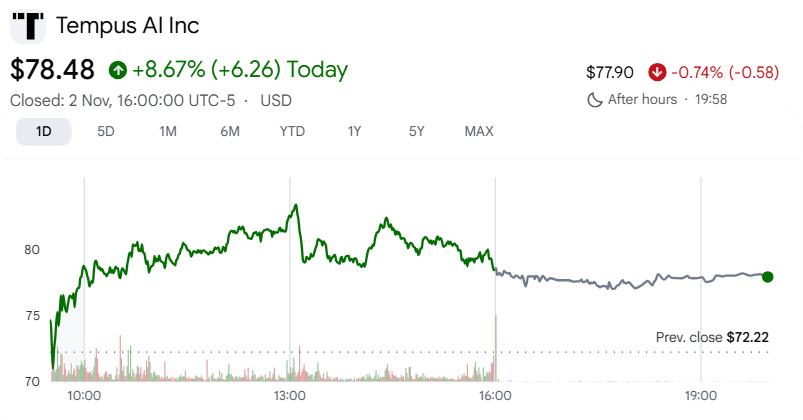
Tempus AI tăng gần 9%. Doanh thu quý III tăng 23% lên 411.5 triệu USD, mảng dữ liệu và ứng dụng tăng trưởng 33%, còn khối lượng xét nghiệm ung thư tăng tốc lên 32%. Lợi nhuận và EBITDA điều chỉnh cũng vượt dự báo. Công ty y học chính xác nâng dự báo doanh thu năm 2026 và giữ nguyên triển vọng EBITDA điều chỉnh.
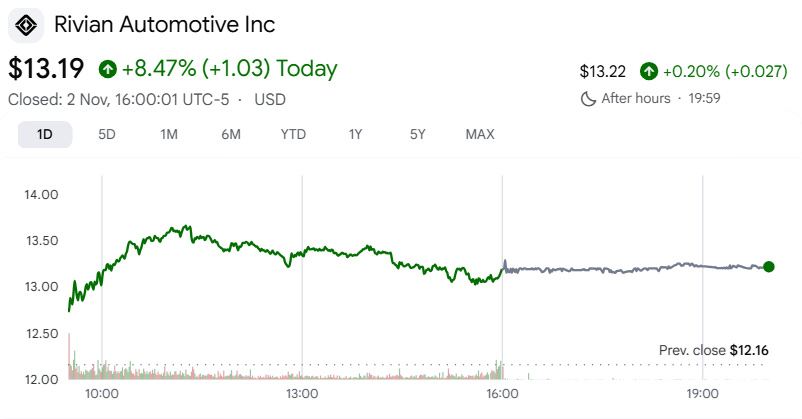
Rivian có lúc tăng tới 10% vào giữa phiên sau khi UBS nâng xếp hạng cổ phiếu lên mua. Nhà phân tích Joseph Spak gọi đợt bán tháo gần đây là cơ hội mua trước khi hoạt động tăng sản lượng mẫu SUV cỡ trung R2 bước vào giai đoạn tăng tốc.
Phân tích ngành:
Các ngành có diễn biến tốt nhất
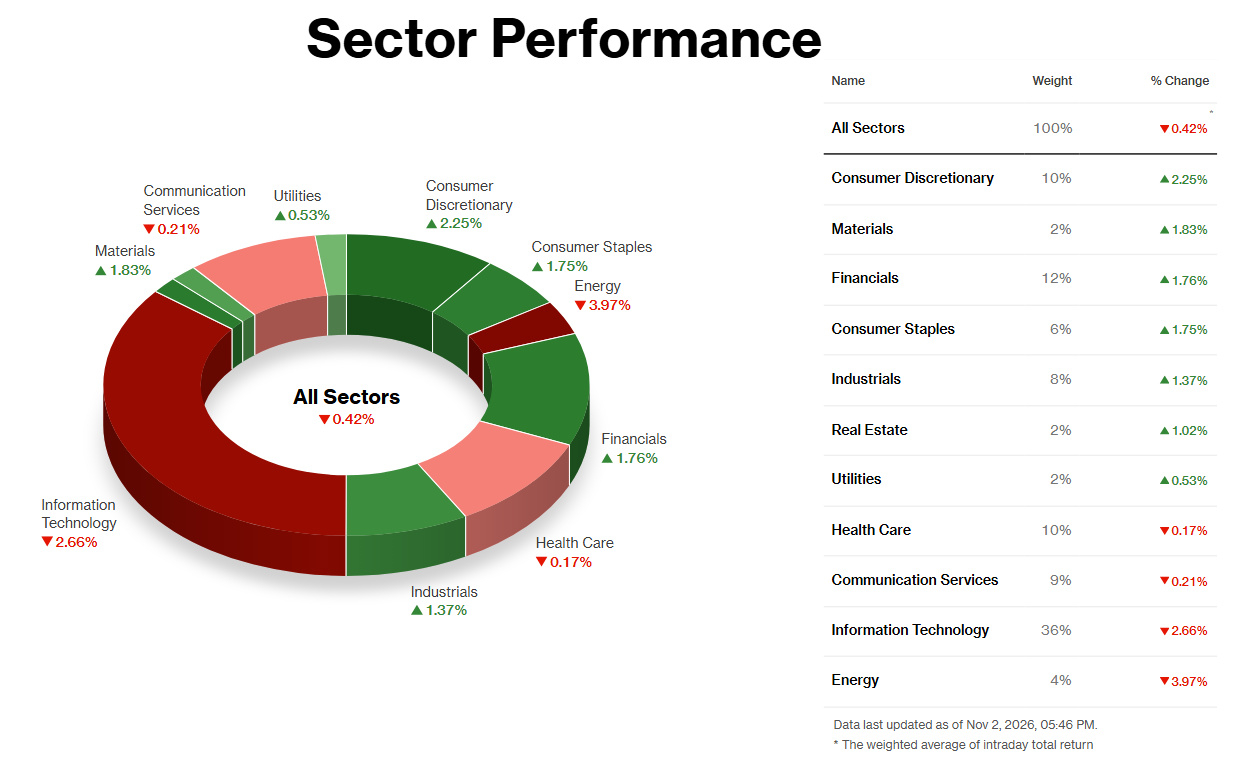
Dầu mỏ là động lực chính. Dầu thô Brent giảm 7.6%, còn 104.77 USD/thùng, sau khi Tổng thống Iran cho biết lãnh tụ tối cao đã bật đèn xanh để chính phủ tìm kiếm giải pháp thông qua đối thoại; đồng thời xuất hiện các thông tin cho rằng Washington đang tìm cách nối lại đàm phán.
Ngành vật liệu (+1.83%) và tài chính (+1.76%) cũng được cuốn theo làn sóng dịch chuyển sang các cổ phiếu chu kỳ, không có câu chuyện riêng nào tác động đến từng ngành. Dòng tiền đổ vào các cổ phiếu tiêu dùng, tài chính và công nghiệp; kỳ vọng lạm phát hạ nhiệt đẩy lợi suất trái phiếu kỳ hạn 10 năm xuống mức thấp nhất kể từ ngày 9 tháng 9. Báo cáo sản xuất ISM mạnh hơn dự kiến cũng tạo cơ sở kinh tế cho lực mua. Đà tăng kéo dài bao lâu còn tùy thuộc vào một thỏa thuận hiện vẫn chưa thành hình; giá dầu lại biến động thất thường theo tin tức về Iran, nên xu hướng này vẫn có điều kiện.
Các ngành có diễn biến kém nhất
Ngành năng lượng mất gần 4%, ở chiều ngược lại của cùng một xu hướng giao dịch. Các nhà sản xuất nhanh chóng điều chỉnh giá khi dầu thô giảm mạnh như vậy, và Exxon giảm 2.2% vào giữa phiên. Đây là câu chuyện về hàng hóa, không phải vấn đề của riêng công ty, và tình hình có thể nhanh chóng đảo chiều nếu đàm phán đình trệ.
Công nghệ biến động mạnh hơn, giảm 2.66%. Vì ngành này chiếm khoảng một phần ba chỉ số, mức giảm đó đủ kéo toàn bộ S&P đi xuống. Tác nhân là vấn đề huy động vốn. Oracle giảm 8.8% khi triển khai đợt phát hành cổ phiếu và trái phiếu trị giá 20 tỷ USD để mở rộng hoạt động AI; Marvell lao dốc 12.7% sau khi đồng ý mua Lumentum bằng cổ phiếu trong thương vụ trị giá 115 tỷ USD. Cả hai thương vụ đều làm dấy lên câu hỏi liệu hoạt động mở rộng AI còn có thể tiếp tục hấp thụ bao nhiêu vốn.
Ngành dịch vụ truyền thông hầu như không biến động (0.21%) và không có yếu tố đơn lẻ nào chi phối.
Thứ Ba sẽ không yên ắng. Cuộc bầu cử giữa nhiệm kỳ diễn ra, báo cáo về số vị trí tuyển dụng được công bố, và AMD—cổ phiếu đã mất hơn 7% hôm thứ Hai—sẽ báo cáo kết quả sau khi thị trường đóng cửa. Giao dịch AI có thể tìm lại chỗ đứng, hay một báo cáo lợi nhuận khác sẽ tiếp thêm lý do để nhà đầu tư bán ra?