Apple công bố báo cáo tài chính: các chỉ số đều vượt kỳ vọng, vậy mà cổ phiếu vẫn giảm
Trước tiên hãy xem số liệu. Apple công bố báo cáo tài chính quý IV năm tài chính 2026. Lưu ý, đây là số liệu của quý kết thúc vào ngày 26 tháng 9, không phải quý IV theo năm dương lịch.
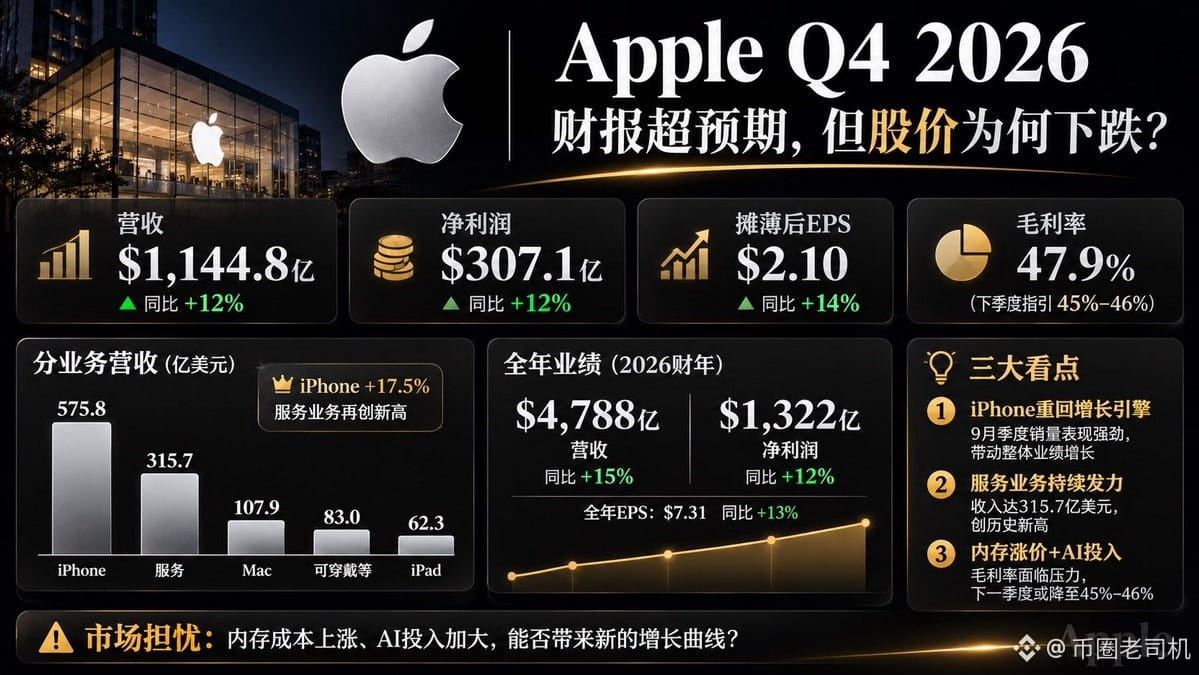
Doanh thu quý này đạt 114,48 tỷ USD, tăng 12% so với cùng kỳ năm trước; lợi nhuận ròng đạt 30,71 tỷ USD, tăng khoảng 12%; EPS pha loãng đạt 2,10 USD, tăng 14%.
Phố Wall dự báo doanh thu khoảng 113,4 tỷ USD và EPS khoảng 1,99 USD. Apple đều vượt kỳ vọng ở cả hai chỉ số.
Doanh thu cả năm đạt 478,8 tỷ USD, tăng 15% so với cùng kỳ; lợi nhuận ròng đạt 132,2 tỷ USD.
Chỉ xét riêng bảng kết quả này, Apple đã có một quý rất ấn tượng.
Nhưng người có kinh nghiệm xem báo cáo tài chính thì không bao giờ chỉ nhìn vào tổng doanh thu.
Thứ nhất, iPhone vẫn là cỗ máy in tiền lớn nhất của Apple.
Doanh thu iPhone quý này đạt 57,58 tỷ USD, tăng khoảng 17,5% so với cùng kỳ.
Doanh thu Mac đạt 10,79 tỷ USD, tăng 23,7% so với cùng kỳ.
Mảng dịch vụ đạt 31,57 tỷ USD, tăng 9,8% so với cùng kỳ và lập kỷ lục mới.
Tuy nhiên, doanh thu iPad đạt 6,23 tỷ USD, giảm 10,4% so với cùng kỳ; mảng thiết bị đeo, nhà thông minh và phụ kiện đạt 8,3 tỷ USD, giảm 7,9%.
Có thể thấy một vấn đề ở đây: tăng trưởng của Apple không đến từ sự bứt phá đồng loạt của mọi mảng kinh doanh, mà chủ yếu được thúc đẩy bởi iPhone, Mac và dịch vụ.
Đặc biệt là mảng dịch vụ, với biên lợi nhuận gộp lên tới khoảng 76%.
Phần cứng đưa người dùng vào hệ sinh thái, còn dịch vụ giúp Apple tiếp tục kiếm tiền. Đó mới là điểm thực sự đáng gờm của Apple.
Thứ hai, rủi ro lớn nhất trong báo cáo tài chính thực ra là giá bộ nhớ tăng.
Biên lợi nhuận gộp của Apple trong quý này là 47,9%, nhìn qua khá tốt.
Nhưng có một chi tiết dễ bị bỏ qua: khoản hoàn thuế quan đóng góp khoảng 1 điểm phần trăm vào biên lợi nhuận gộp của Apple, đồng thời giúp EPS tăng thêm 0,05 USD.
Nói cách khác, nếu loại trừ khoản lợi ích một lần này, biên lợi nhuận hoạt động thực tế vẫn cần được theo dõi thêm.
Rắc rối hơn là các trung tâm dữ liệu AI đang chiếm dụng một lượng lớn năng lực sản xuất bộ nhớ, khiến giá chip nhớ tăng và các nhà sản xuất điện thoại cũng bắt đầu chịu áp lực chi phí.
Apple có sức mạnh đàm phán lớn với các nhà cung cấp, nhưng cũng không thể hoàn toàn tránh khỏi ảnh hưởng.
Ban lãnh đạo dự báo biên lợi nhuận gộp quý tới chỉ ở mức 45%–46%, giảm đáng kể so với mức 47,9% của quý này.
Đây mới là điều khiến thị trường thực sự lo ngại.
Thứ ba, AI có thể là chìa khóa cho chu kỳ tăng trưởng tiếp theo của Apple, nhưng hiện vẫn chưa chuyển hóa thành kết quả rõ rệt.
Microsoft, Google và Meta đều đang mạnh tay đầu tư vào cơ sở hạ tầng AI.
Apple đi theo hướng khác: hãng muốn tích hợp AI vào iPhone, Mac và toàn bộ hệ sinh thái của mình.
Hướng đi này có lợi thế, vì Apple không cần hoàn toàn sao chép mô hình đầu tư nặng về tài sản cố định của các công ty công nghệ khác.
Nhưng câu hỏi cũng rất thực tế: liệu AI có khiến người dùng đổi điện thoại mới không? Liệu người dùng có sẵn lòng trả tiền cho phần cứng cao cấp hơn không?
Nếu AI chỉ bổ sung thêm vài tính năng mà không giúp rút ngắn chu kỳ đổi máy hay thúc đẩy đáng kể doanh thu dịch vụ, thị trường vốn sẽ không mãi sẵn lòng trả tiền cho câu chuyện AI.
Cuối cùng, tại sao kết quả kinh doanh vượt kỳ vọng mà giá cổ phiếu lại giảm?
Theo tôi, nguyên nhân chính là thị trường đang định giá quý tiếp theo, chứ không phải quý vừa kết thúc.
Apple dự kiến doanh thu quý kết thúc vào tháng 12 sẽ tăng 7%–10% so với cùng kỳ; tăng trưởng mảng dịch vụ được dự báo ở mức 8%–9%, còn biên lợi nhuận gộp có thể giảm xuống 45%–46%.
Cộng thêm chi phí bộ nhớ tăng, đầu tư vào máy chủ AI và nguồn cung một số sản phẩm mới bị hạn chế, nhà đầu tư đương nhiên sẽ đánh giá lại dư địa lợi nhuận trong vài quý tới.
Còn có một thay đổi đáng chú ý: đây là báo cáo tài chính đầu tiên kể từ khi tân CEO John Ternus tiếp quản.
Apple đang ở giai đoạn chuyển giao giữa chu kỳ cũ và chu kỳ mới.
Lợi thế lớn nhất của Apple hiện nay vẫn là lượng thiết bị đang hoạt động khổng lồ trên toàn cầu, sức mạnh thương hiệu và hệ sinh thái dịch vụ.
Nhưng những vấn đề hãng phải đối mặt cũng rất rõ ràng: tăng trưởng phần cứng có duy trì được không, AI có tạo ra nhu cầu đổi máy mới hay không, và chi phí bộ nhớ ngày càng tăng có bào mòn lợi nhuận hay không.
Công ty tốt không có nghĩa là mua ở mức giá nào cũng đáng.
Báo cáo này chứng minh Apple vẫn kiếm tiền rất giỏi, nhưng chưa chứng minh được hãng đã tìm ra động lực tăng trưởng thứ hai trong kỷ nguyên AI.
Trong quý tới, hãy theo dõi hai chỉ số: thứ nhất là ảnh hưởng của giá bộ nhớ đến biên lợi nhuận gộp; thứ hai là kết quả bán iPhone thực tế trong quý kết thúc vào tháng 12.
Hai chỉ số này quan trọng hơn việc chỉ chăm chăm nhìn vào doanh thu lập kỷ lục mới.
Trước tiên hãy xem số liệu. Apple công bố báo cáo tài chính quý IV năm tài chính 2026. Lưu ý, đây là số liệu của quý kết thúc vào ngày 26 tháng 9, không phải quý IV theo năm dương lịch.
Doanh thu quý này đạt 114,48 tỷ USD, tăng 12% so với cùng kỳ năm trước; lợi nhuận ròng đạt 30,71 tỷ USD, tăng khoảng 12%; EPS pha loãng đạt 2,10 USD, tăng 14%.
Phố Wall dự báo doanh thu khoảng 113,4 tỷ USD và EPS khoảng 1,99 USD. Apple đều vượt kỳ vọng ở cả hai chỉ số.
Doanh thu cả năm đạt 478,8 tỷ USD, tăng 15% so với cùng kỳ; lợi nhuận ròng đạt 132,2 tỷ USD.
Chỉ xét riêng bảng kết quả này, Apple đã có một quý rất ấn tượng.
Nhưng người có kinh nghiệm xem báo cáo tài chính thì không bao giờ chỉ nhìn vào tổng doanh thu.
Thứ nhất, iPhone vẫn là cỗ máy in tiền lớn nhất của Apple.
Doanh thu iPhone quý này đạt 57,58 tỷ USD, tăng khoảng 17,5% so với cùng kỳ.
Doanh thu Mac đạt 10,79 tỷ USD, tăng 23,7% so với cùng kỳ.
Mảng dịch vụ đạt 31,57 tỷ USD, tăng 9,8% so với cùng kỳ và lập kỷ lục mới.
Tuy nhiên, doanh thu iPad đạt 6,23 tỷ USD, giảm 10,4% so với cùng kỳ; mảng thiết bị đeo, nhà thông minh và phụ kiện đạt 8,3 tỷ USD, giảm 7,9%.
Có thể thấy một vấn đề ở đây: tăng trưởng của Apple không đến từ sự bứt phá đồng loạt của mọi mảng kinh doanh, mà chủ yếu được thúc đẩy bởi iPhone, Mac và dịch vụ.
Đặc biệt là mảng dịch vụ, với biên lợi nhuận gộp lên tới khoảng 76%.
Phần cứng đưa người dùng vào hệ sinh thái, còn dịch vụ giúp Apple tiếp tục kiếm tiền. Đó mới là điểm thực sự đáng gờm của Apple.
Thứ hai, rủi ro lớn nhất trong báo cáo tài chính thực ra là giá bộ nhớ tăng.
Biên lợi nhuận gộp của Apple trong quý này là 47,9%, nhìn qua khá tốt.
Nhưng có một chi tiết dễ bị bỏ qua: khoản hoàn thuế quan đóng góp khoảng 1 điểm phần trăm vào biên lợi nhuận gộp của Apple, đồng thời giúp EPS tăng thêm 0,05 USD.
Nói cách khác, nếu loại trừ khoản lợi ích một lần này, biên lợi nhuận hoạt động thực tế vẫn cần được theo dõi thêm.
Rắc rối hơn là các trung tâm dữ liệu AI đang chiếm dụng một lượng lớn năng lực sản xuất bộ nhớ, khiến giá chip nhớ tăng và các nhà sản xuất điện thoại cũng bắt đầu chịu áp lực chi phí.
Apple có sức mạnh đàm phán lớn với các nhà cung cấp, nhưng cũng không thể hoàn toàn tránh khỏi ảnh hưởng.
Ban lãnh đạo dự báo biên lợi nhuận gộp quý tới chỉ ở mức 45%–46%, giảm đáng kể so với mức 47,9% của quý này.
Đây mới là điều khiến thị trường thực sự lo ngại.
Thứ ba, AI có thể là chìa khóa cho chu kỳ tăng trưởng tiếp theo của Apple, nhưng hiện vẫn chưa chuyển hóa thành kết quả rõ rệt.
Microsoft, Google và Meta đều đang mạnh tay đầu tư vào cơ sở hạ tầng AI.
Apple đi theo hướng khác: hãng muốn tích hợp AI vào iPhone, Mac và toàn bộ hệ sinh thái của mình.
Hướng đi này có lợi thế, vì Apple không cần hoàn toàn sao chép mô hình đầu tư nặng về tài sản cố định của các công ty công nghệ khác.
Nhưng câu hỏi cũng rất thực tế: liệu AI có khiến người dùng đổi điện thoại mới không? Liệu người dùng có sẵn lòng trả tiền cho phần cứng cao cấp hơn không?
Nếu AI chỉ bổ sung thêm vài tính năng mà không giúp rút ngắn chu kỳ đổi máy hay thúc đẩy đáng kể doanh thu dịch vụ, thị trường vốn sẽ không mãi sẵn lòng trả tiền cho câu chuyện AI.
Cuối cùng, tại sao kết quả kinh doanh vượt kỳ vọng mà giá cổ phiếu lại giảm?
Theo tôi, nguyên nhân chính là thị trường đang định giá quý tiếp theo, chứ không phải quý vừa kết thúc.
Apple dự kiến doanh thu quý kết thúc vào tháng 12 sẽ tăng 7%–10% so với cùng kỳ; tăng trưởng mảng dịch vụ được dự báo ở mức 8%–9%, còn biên lợi nhuận gộp có thể giảm xuống 45%–46%.
Cộng thêm chi phí bộ nhớ tăng, đầu tư vào máy chủ AI và nguồn cung một số sản phẩm mới bị hạn chế, nhà đầu tư đương nhiên sẽ đánh giá lại dư địa lợi nhuận trong vài quý tới.
Còn có một thay đổi đáng chú ý: đây là báo cáo tài chính đầu tiên kể từ khi tân CEO John Ternus tiếp quản.
Apple đang ở giai đoạn chuyển giao giữa chu kỳ cũ và chu kỳ mới.
Lợi thế lớn nhất của Apple hiện nay vẫn là lượng thiết bị đang hoạt động khổng lồ trên toàn cầu, sức mạnh thương hiệu và hệ sinh thái dịch vụ.
Nhưng những vấn đề hãng phải đối mặt cũng rất rõ ràng: tăng trưởng phần cứng có duy trì được không, AI có tạo ra nhu cầu đổi máy mới hay không, và chi phí bộ nhớ ngày càng tăng có bào mòn lợi nhuận hay không.
Công ty tốt không có nghĩa là mua ở mức giá nào cũng đáng.
Báo cáo này chứng minh Apple vẫn kiếm tiền rất giỏi, nhưng chưa chứng minh được hãng đã tìm ra động lực tăng trưởng thứ hai trong kỷ nguyên AI.
Trong quý tới, hãy theo dõi hai chỉ số: thứ nhất là ảnh hưởng của giá bộ nhớ đến biên lợi nhuận gộp; thứ hai là kết quả bán iPhone thực tế trong quý kết thúc vào tháng 12.
Hai chỉ số này quan trọng hơn việc chỉ chăm chăm nhìn vào doanh thu lập kỷ lục mới.