($SNDK ) Hiện tại, SanDisk đang sở hữu một hoạt động kinh doanh khá hấp dẫn. Các trung tâm dữ liệu AI cần thêm dung lượng lưu trữ, nhu cầu về bộ nhớ đang tăng lên, và các công ty sẵn sàng chi mạnh tay để đảm bảo nguồn cung. Nhưng vấn đề nằm ở đây: một doanh nghiệp tuyệt vời không đồng nghĩa cổ phiếu của doanh nghiệp đó luôn là món hời ở mọi mức giá.
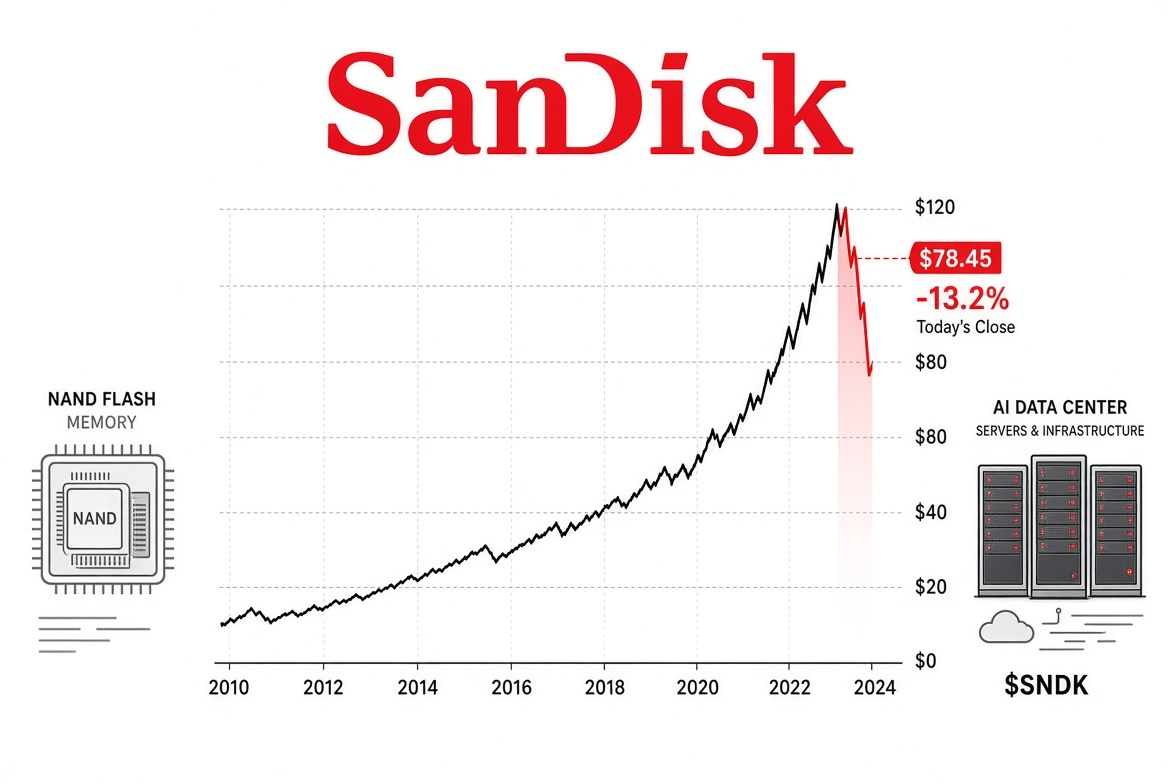
Theo mức giá đóng cửa phiên giao dịch thông thường mới nhất được báo cáo, SNDK đang giao dịch quanh mức 1.150,89 USD, giảm khoảng 13,47%. Đây là một đợt giảm đau đớn, nhất là sau đợt tăng giá mạnh mẽ trong năm qua. Cổ phiếu này đã cho thấy tâm lý thị trường có thể thay đổi nhanh chóng đến mức nào khi kỳ vọng bị đẩy lên quá cao.
Điều đáng chú ý là SanDisk vừa công bố một số kết quả rất ấn tượng. Doanh thu quý 1 năm tài chính 2027 đạt 11,03 tỷ USD, vượt mức dự báo 10,71 tỷ USD của các nhà phân tích. Lợi nhuận điều chỉnh đạt 49,51 USD/cổ phiếu, cũng cao hơn dự báo. Doanh thu từ trung tâm dữ liệu đạt 4,08 tỷ USD, cho thấy cơ sở hạ tầng AI đã trở nên quan trọng như thế nào đối với công ty.
Vậy tại sao cổ phiếu lại chịu áp lực?
Tôi nghĩ các nhà đầu tư đang bắt đầu đặt ra một câu hỏi khó hơn: Đà tăng trưởng này có thể kéo dài bao lâu, và bao nhiêu phần trong đó đã được phản ánh vào giá cổ phiếu?
SanDisk cũng đưa ra dự báo tích cực cho quý tiếp theo, với doanh thu kỳ vọng đạt khoảng 12,4 tỷ USD ở mức giữa của phạm vi dự báo. Đây là kết quả ấn tượng. Công ty thậm chí còn công bố kế hoạch chia tách cổ phiếu theo tỷ lệ 8:1, dự kiến vào ngày 19 tháng 11. Nhưng việc chia tách cổ phiếu không tạo ra giá trị kinh doanh mới. Nó chỉ thay đổi số lượng cổ phiếu và giá của từng cổ phiếu.
Còn một rủi ro khác đáng được quan tâm. Ngành bộ nhớ có tính chu kỳ. Khi nhu cầu mạnh và nguồn cung khan hiếm, các nhà sản xuất có thể thu về lợi nhuận khổng lồ. Nhưng tình hình có thể thay đổi nếu đối thủ tăng sản lượng hoặc chi tiêu cho AI chậm lại. Ngay cả một công ty có hợp đồng vững chắc với khách hàng cũng không thể hoàn toàn tránh khỏi chu kỳ đó.
Đà suy yếu gần đây của các cổ phiếu ngành bộ nhớ khác cũng đáng theo dõi. Cổ phiếu Kioxia giảm mạnh sau khi triển vọng mới nhất của công ty khiến các nhà đầu tư thất vọng, bất chấp nhu cầu lưu trữ phục vụ AI vẫn tiếp tục tăng. Điều đó cho tôi thấy thị trường đang trở nên chọn lọc hơn. Nhu cầu tốt thôi là chưa đủ. Các nhà đầu tư muốn thấy bằng chứng rõ ràng rằng doanh nghiệp có thể biến nhu cầu đó thành lợi nhuận bền vững.
Trong 24 giờ tới, tín hiệu của tôi là xu hướng giảm, nhưng vẫn có khả năng xuất hiện nhịp hồi kỹ thuật. Đà giảm mạnh cho thấy bên bán hiện đang chiếm ưu thế. Nếu SNDK ổn định và bên mua quay trở lại, giá có thể bắt đầu hồi phục. Nhưng tôi muốn thấy khối lượng mua mạnh hơn trước khi gọi đây là sự đảo chiều thực sự. Một phiên giao dịch yếu nữa có thể khiến áp lực gia tăng.
Tôi vẫn lạc quan về câu chuyện nhu cầu lưu trữ trong dài hạn. Các mô hình AI cần dữ liệu, trung tâm dữ liệu cần bộ nhớ, và SanDisk có vị thế thuận lợi để hưởng lợi từ nhu cầu đó. Nhưng tôi không nghĩ các nhà đầu tư nên bỏ qua định giá, cạnh tranh hay nguy cơ thị trường bộ nhớ chững lại chỉ vì kết quả kinh doanh mới nhất rất tích cực.
Đôi khi, điều quan trọng nhất trên thị trường không phải là kết quả của một công ty tốt đến mức nào. Mà là liệu kết quả đó có đủ tốt để đáp ứng kỳ vọng hay không.
Đó mới là thử thách thực sự đối với SanDisk lúc này.