Làm phân tích vĩ mô thì không thể không nghiên cứu Fed. Nghiên cứu Fed thì không thể không tìm hiểu phong cách của chủ tịch Fed.
Giờ tôi sẽ bắt đầu nghiên cứu về Warsh.
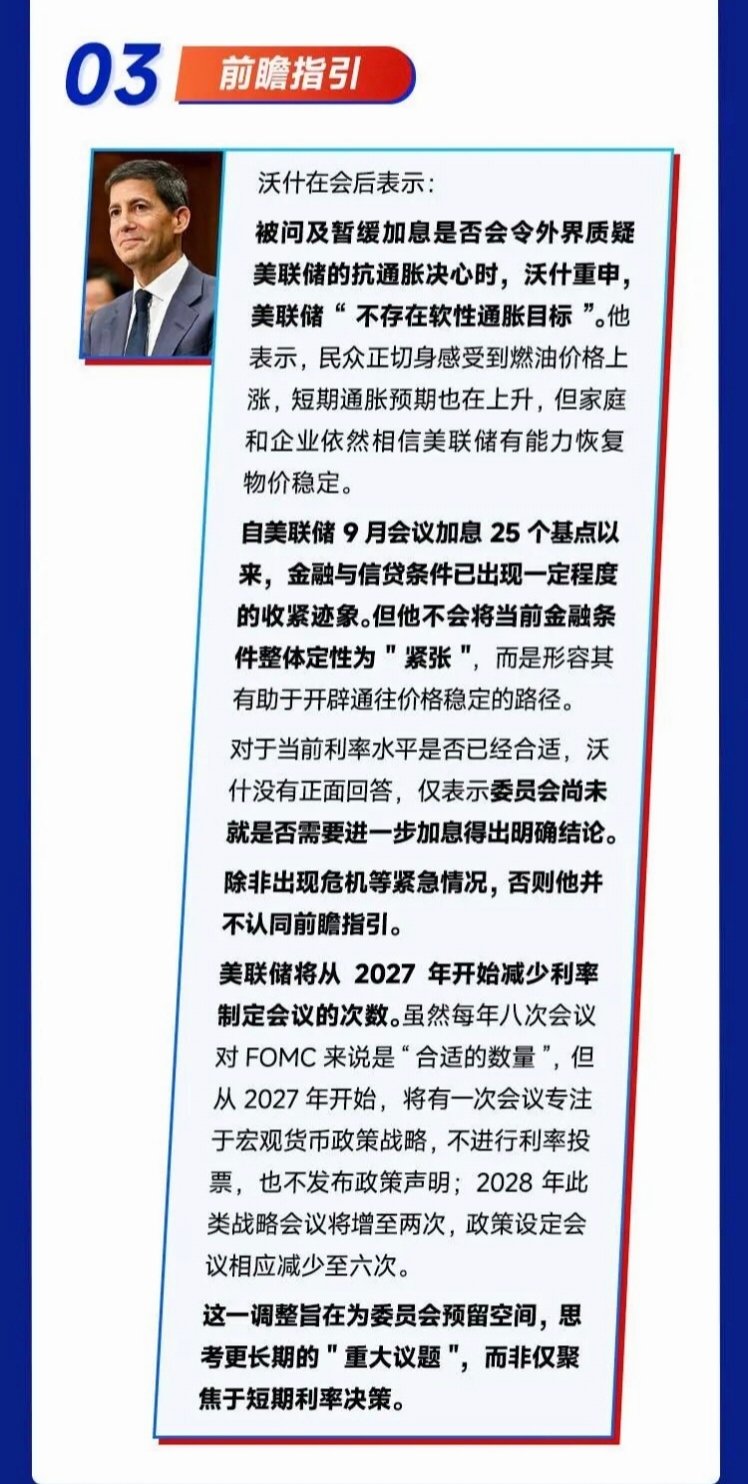
Sau khi cuộc họp chính sách của Fed kết thúc vào thứ Sáu, ông phát biểu tại buổi họp báo:
Bắt đầu từ năm 2027, Fed sẽ giảm số cuộc họp quyết định lãi suất.
Nếu bạn biết đôi chút về lịch sử Fed, hẳn bạn sẽ hiểu câu nói này có ý nghĩa gì.
Trong hơn mười năm qua, Fed gần như là ngân hàng trung ương thích phát ngôn nhất thế giới:
Mỗi lần họp đều ra tuyên bố, đều công bố biểu đồ chấm, chủ tịch đều họp báo — chỉ sợ bạn không hiểu họ đang nói gì.
Đặc biệt là sau khi Powell lên nắm quyền, xu hướng này càng rõ nét, tần suất giao tiếp với bên ngoài tăng lên đáng kể.
Ai cũng biết Powell có bằng tiến sĩ luật, trước đây từng làm giám đốc tại một số tập đoàn lớn và chưa qua đào tạo kinh tế bài bản, nghiêm ngặt.
Vì vậy, ông muốn tăng cường kết nối và trao đổi với thị trường theo cách này, nhằm bảo đảm quá trình truyền dẫn chính sách không gặp trục trặc lớn.
Giờ đây, Warsh quyết định thay đổi thông lệ này: giảm độ sáng của “ngọn đèn truyền thông”, để thị trường khó nhận biết hơn ý định chính sách thực sự của Fed.
Tôi không ngạc nhiên, bởi trong năm tháng kể từ khi nhậm chức, Warsh vẫn luôn làm một việc: kiệm lời.
Ngày 22 tháng 5 năm nay, ông tuyên thệ nhậm chức. Đến tháng 6, ông âm thầm lập năm nhóm công tác, chuyên nghiên cứu về truyền thông, bảng cân đối kế toán, dữ liệu kinh tế, năng suất và khuôn khổ lạm phát.
Nghe tên thì rất học thuật, nhưng nói nôm na là:
Chúng ta cần suy nghĩ lại cho rõ ràng: rốt cuộc Fed nên nói chuyện với thị trường như thế nào.
Ngay sau đó, ông mạnh tay cắt bỏ những câu chữ mang tính “định hướng tương lai” trong tuyên bố sau cuộc họp, thậm chí còn để lộ ý định hủy bỏ biểu đồ chấm.
Nghe phân tích đến đây, bạn có thấy lộ trình “họp ít hơn” mà Warsh công bố tối qua đã rõ ràng mạch lạc chưa?
Như Warsh đã nói: lịch họp không phải chuyện hành chính vụn vặt, mà là một lựa chọn thể chế ảnh hưởng đến chất lượng ra quyết định.
Nước cờ Warsh đang đi khiến tôi nhớ đến một người: chủ tịch Fed nổi tiếng nhất thế kỷ trước, người được gọi là “Sa hoàng kinh tế” — Greenspan.
Là chủ tịch Fed phục vụ qua bốn nhiệm kỳ tổng thống, Greenspan có cách giao tiếp với thị trường của riêng mình:
Biến việc “nói không rõ ràng” thành một nghệ thuật.
Sau này, người ta gọi đó là “sự mơ hồ mang tính xây dựng”: tôi nhất quyết không nói toạc ra, để các bạn mãi không đoán được, còn tôi thì luôn giữ được đường lui.
Ông có một câu nói nửa đùa nửa thật nổi tiếng: nếu các bạn thấy tôi nói rất rõ ràng, thì chắc chắn các bạn đã nghe nhầm.
Cách làm của Warsh ngày nay gần như là muốn trở thành phiên bản Greenspan, chỉ khác ở phương tiện.
Greenspan tạo ra sự mơ hồ bằng tài ăn nói khéo léo, còn Warsh dùng lịch họp để áp đặt kỷ luật. Họp ít đi một lần là bớt đi một tín hiệu.
Ông liên tục nhắc thị trường: đừng chăm chăm vào những gì chúng tôi nói, hãy nhìn vào dữ liệu lạm phát và việc làm.
Ẩn ý rất rõ: để dữ liệu thay Fed nói về lãi suất, còn Fed lùi về phía sau.
Đồng thời, dành thời gian và không gian cho việc rà soát chiến lược, suy nghĩ lại về những vấn đề lớn, nhìn xa hơn và tập trung vào các con số ở “bên trái dấu thập phân”.
Lựa chọn này về bản chất xuất phát từ nỗi sợ chung của hai người:
Ngân hàng trung ương nói quá rõ ràng thì thị trường sẽ coi mỗi lời nói như thánh chỉ, khiến ngân hàng trung ương bị chính cam kết của mình trói tay, và khi đưa ra lựa chọn lại mất đi rất nhiều dư địa xoay xở.
Cuối cùng, họ chỉ chữa ngọn chứ không chữa gốc, còn những vấn đề thực sự lớn thì cứ bị trì hoãn, không thể giải quyết.
Dĩ nhiên, thời thế nay đã khác. Thời Greenspan không có cơn sốt đầu tư AI, không có lạm phát dai dẳng suốt 5 năm không hạ nhiệt, cũng không có sự chia rẽ nội bộ công khai như tỷ lệ 10-2 hiện nay.
Warsh chủ động làm ánh đèn mờ đi trong một căn phòng ồn ào và chia rẽ hơn.
Dĩ nhiên, làm vậy cũng phải trả giá.
Giới học thuật từ lâu đã đồng thuận rằng khi tần suất ra quyết định của FOMC giảm, phần bù kỳ hạn của lãi suất dài hạn sẽ tăng. Một khi việc truyền thông bị thu hẹp, lợi suất dài hạn sẽ trở nên khó dịch chuyển hơn, còn các nhà tạo lập thị trường cũng có xu hướng thu hẹp biên độ báo giá.
Nói đơn giản là lãi suất dài hạn có thể sẽ khó kiểm soát hơn.
Tuy nhiên, canh bạc của Warsh là: nói ít hơn thì ngược lại, có thể làm đúng hơn.
Nhưng lịch sử cũng để lại một lời nhắc nhở: khi không ai nhìn rõ bài tẩy, bất kỳ lá bài nhỏ bất ngờ nào cũng có thể lật tung cả bàn chơi.
Sự mơ hồ vừa là nghệ thuật kiểm soát, vừa là mảnh đất màu mỡ cho rủi ro. Điều thị trường sợ nhất chưa bao giờ là ngân hàng trung ương đã nói gì, mà là ngân hàng trung ương đột nhiên im lặng.
Dù sao thì chẳng ai thích sự bất định.