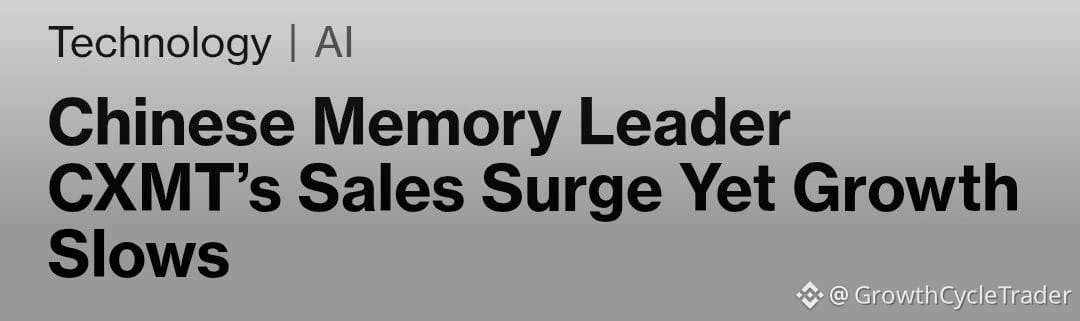
CXMT của Trung Quốc vừa công bố doanh thu quý 3 tăng gấp 7 lần so với cùng kỳ năm ngoái — đạt 17,8 tỷ USD, tăng 613%. Nghe có vẻ bùng nổ, phải không?
Nhưng vấn đề là: tăng trưởng so với quý trước chỉ còn 19%. Đây là mức giảm tốc đáng kể so với cú nhảy hơn 90% từ quý 1 sang quý 2.
Công ty đã chuyển sang có lãi, với lợi nhuận ròng 7,6 tỷ USD sau khi nhanh chóng mở rộng mạnh công suất DRAM. Thoạt nhìn, đây là tin tốt.
Nhưng câu chuyện thực sự nằm ở đà giảm tốc. Cơn sốt chip nhớ do AI thúc đẩy, vốn nâng đỡ các nhà cung cấp Trung Quốc, có thể đang hạ nhiệt. Khi tốc độ tăng trưởng co lại nhanh như vậy, đó thường là dấu hiệu cho thấy khả năng định giá đang suy yếu hoặc nhu cầu đang trở về mức bình thường.
Đây là diễn biến điển hình vào cuối chu kỳ trong ngành bán dẫn — các đợt mở rộng quy mô lớn chạy theo thị trường đang nóng, rồi nguồn cung bắt kịp khiến biên lợi nhuận bị thu hẹp. Chúng ta đã từng chứng kiến kịch bản này.
Hãy theo dõi diễn biến trong quý tới. Nếu tăng trưởng so với quý trước tiếp tục giảm tốc, tác động có thể lan khắp chuỗi cung ứng bộ nhớ.
Nhưng vấn đề là: tăng trưởng so với quý trước chỉ còn 19%. Đây là mức giảm tốc đáng kể so với cú nhảy hơn 90% từ quý 1 sang quý 2.
Công ty đã chuyển sang có lãi, với lợi nhuận ròng 7,6 tỷ USD sau khi nhanh chóng mở rộng mạnh công suất DRAM. Thoạt nhìn, đây là tin tốt.
Nhưng câu chuyện thực sự nằm ở đà giảm tốc. Cơn sốt chip nhớ do AI thúc đẩy, vốn nâng đỡ các nhà cung cấp Trung Quốc, có thể đang hạ nhiệt. Khi tốc độ tăng trưởng co lại nhanh như vậy, đó thường là dấu hiệu cho thấy khả năng định giá đang suy yếu hoặc nhu cầu đang trở về mức bình thường.
Đây là diễn biến điển hình vào cuối chu kỳ trong ngành bán dẫn — các đợt mở rộng quy mô lớn chạy theo thị trường đang nóng, rồi nguồn cung bắt kịp khiến biên lợi nhuận bị thu hẹp. Chúng ta đã từng chứng kiến kịch bản này.
Hãy theo dõi diễn biến trong quý tới. Nếu tăng trưởng so với quý trước tiếp tục giảm tốc, tác động có thể lan khắp chuỗi cung ứng bộ nhớ.