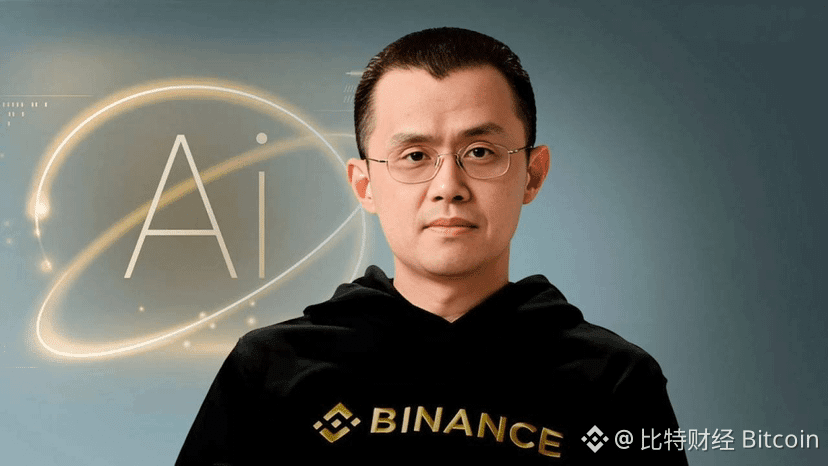
#赵长鹏 đã làm những việc mà ngay cả trong thế giới tài chính truyền thống cũng chưa từng có tiền lệ.
Nếu là một ngân hàng truyền thống, một sáng thức dậy và phát hiện hệ thống bị lấy mất 6,3 tỷ USD.
Điều gì sẽ xảy ra tiếp theo? Họp hội đồng quản trị khẩn cấp. Cơ quan quản lý vào cuộc. Điều tra. Lo ngại về thanh khoản. Cổ đông chất vấn ban lãnh đạo. Khách hàng xếp hàng đòi lời giải thích.
Rồi vài năm sau, tiền ban đầu mất trắng, chẳng có nơi nào để khiếu nại; ai dám làm ầm lên thì lập tức bị xử lý vì tội gây rối.
Giờ hãy nhìn Binance sau một sự cố có quy mô tương tự:
→ Cam kết bù đắp toàn bộ tổn thất đã xác nhận của người dùng.
→ Công bố sẽ sử dụng vốn tự có và SAFU, dành ra 6,34 tỷ USD dự trữ.
→ Theo thông tin đưa ra, gần 3 tỷ USD tài sản liên quan đến vụ việc đã bị đóng băng trên chuỗi.
→ Cam kết công bố báo cáo đánh giá kỹ thuật và cập nhật bằng chứng dự trữ.
Có một điểm khác biệt quan trọng ở đây: các ngân hàng truyền thống có bảo hiểm tiền gửi và khuôn khổ xử lý đã hoàn thiện, nhưng những điều này không tự động bảo vệ khách hàng trước mọi vụ trộm cắp trên mạng.
Tại Mỹ, ngay cả bảo hiểm FDIC cũng không chi trả những tổn thất do trộm cắp và lừa đảo gây ra.
Bài học lớn hơn không phải là “tiền mã hóa an toàn hơn tài chính truyền thống”.
Mà là tiền mã hóa đang hình thành một mô hình trách nhiệm giải trình tài chính hoàn toàn khác.
Tính minh bạch trên chuỗi, khả năng theo dõi tài sản theo thời gian thực, cơ chế đóng băng có thể lập trình, cùng việc một sàn giao dịch dùng vốn của chính mình để bồi thường cho người dùng.
Hãy thử tưởng tượng nếu toàn ngành tài chính chỉ được đánh giá theo một tiêu chí này:
Khi hàng tỷ đô la biến mất, một tổ chức tài chính có thể hoàn trả tiền cho từng khách hàng nhanh đến mức nào?
#BINANCE