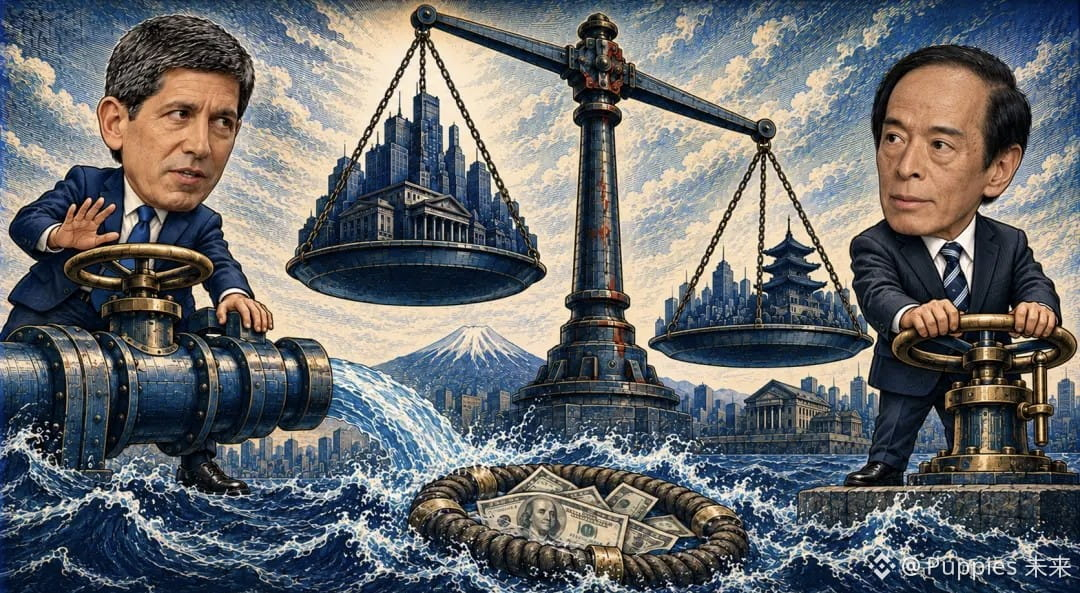
$PEPE $UNI $AIN Ngày 28 tháng 10, Fed giữ lãi suất ở mức 3,75%–4,00% với tỷ lệ biểu quyết 10–2; vẫn có hai người ủng hộ tăng thêm 25 điểm cơ bản. Fed chỉ không tăng lãi suất thêm, chứ không đưa ra lộ trình giảm lãi suất. Ngày hôm sau, S&P 500 giảm 0,30%, Nasdaq giảm 1,38%, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm trở lại dưới 5%. Lợi suất giảm mà cổ phiếu cũng giảm cho thấy áp lực lãi suất đã dịu bớt đôi chút, nhưng chưa đủ để nâng đỡ thị trường chứng khoán; nếu lợi suất giảm xuất phát từ lo ngại tăng trưởng, lãi suất thấp hơn cũng không thể bù đắp tổn thất. Bớt một lần tăng lãi suất chỉ có nghĩa là bớt một cú sốc mới, chứ những áp lực cũ sẽ không lập tức biến mất.
Ngày 30 tháng 10, Ngân hàng Trung ương Nhật Bản giữ lãi suất quanh mức 1,25%, với tỷ lệ biểu quyết 8–1; Takata Hajime ủng hộ tăng lên 1,5%. Trong dự báo cùng ngày, kỳ vọng lạm phát được điều chỉnh tăng, còn dự báo tăng trưởng bị điều chỉnh giảm. Tăng trưởng yếu lẽ ra là lý do để nới lỏng, nhưng lạm phát cao lại làm suy yếu lý do đó. Mấu chốt nằm ở năng lượng: giá năng lượng và nguyên liệu thô tăng kéo giảm tăng trưởng, còn giá dầu thô tăng và đồng yên mất giá lại đẩy giá cả lên cao. Hóa đơn của các hộ gia đình tăng, tiêu dùng bị chèn ép, trong khi nguồn cung sẽ không thể phục hồi ngay. Kinh tế có thể chậm lại vì năng lượng đắt đỏ, nhưng lạm phát vẫn neo ở mức cao. Nhật Bản không tăng lãi suất không có nghĩa là mâu thuẫn đã được giải quyết, mà là bước đi tiếp theo càng khó lựa chọn hơn.
Điều này cũng cho thấy áp lực tăng trưởng không còn đủ để một mình khiến thị trường đặt cược vào sự chuyển hướng; giá cả cũng phải diễn biến thuận lợi. Kinh tế Mỹ vẫn được đánh giá là mạnh, nên Fed không có lý do cấp bách để hỗ trợ tăng trưởng; nếu chi phí năng lượng vẫn cao, thì ngay cả khi một số chỉ số hạ nhiệt, Fed có thể vẫn tiếp tục chờ thêm bằng chứng về giá cả. Vàng cũng chịu những ràng buộc tương tự: nhu cầu trú ẩn vẫn còn, nhưng lạm phát cao có thể kéo dài giai đoạn lãi suất cao, khiến vàng—một tài sản không sinh lãi—phải chịu chi phí nắm giữ.
Giữ nguyên lãi suất cũng không đồng nghĩa với cường độ thắt chặt không đổi. Nếu áp lực năng lượng dịu bớt và kỳ vọng lạm phát giảm, nhưng lãi suất chính sách không hạ, lãi suất thực sẽ tăng lên, khiến nhu cầu bị kìm hãm lâu hơn. Nếu tiêu dùng và việc làm suy yếu trước, đợt giảm lãi suất đầu tiên có thể trở thành dấu hiệu xác nhận tăng trưởng đang xấu đi. Sau khi tạm dừng, phải chờ bao lâu có lẽ sẽ tác động đến bản chất của đợt điều chỉnh này nhiều hơn câu hỏi lần tới có tăng lãi suất hay không.#币安披露黑客事件进展63亿美元损失已弥补八成 #CZ称币安赔付到位最重要是保护用户 #何一表示提现预计将在未来42小时内恢复