
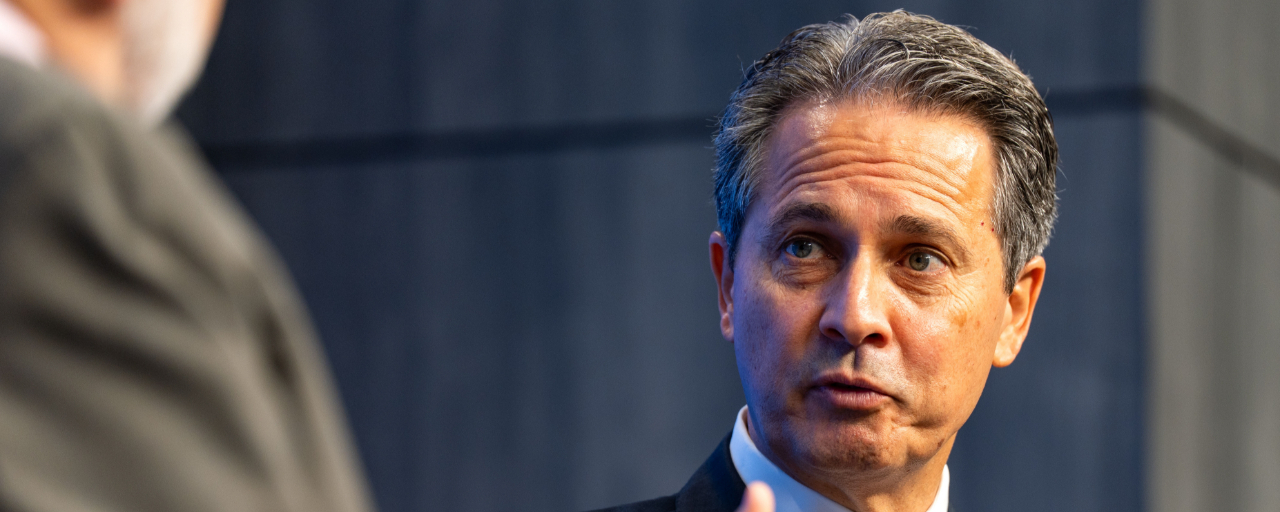

Chủ tịch Ngân hàng Dự trữ Liên bang St. Louis Alberto Musalem, người không phải là thành viên có quyền bỏ phiếu của Ủy ban Thị trường Mở Liên bang (FOMC) năm 2026, nhận định rằng sẽ cần thắt chặt chính sách tiền tệ hơn nữa, và sớm thôi.
Trong bài phát biểu về kinh tế Mỹ và chính sách tiền tệ tại Ủy ban Thị trường Mở Bóng vào ngày 30 tháng 10, ông cho rằng hành động sớm hơn với các bước nhỏ hơn, khi kỳ vọng lạm phát vẫn được neo giữ, sẽ có cơ hội thành công cao hơn mà không gây tổn hại đến thị trường lao động hay tăng trưởng.
Lạm phát là cơ sở cho lập luận của ông. Ông cho rằng lạm phát vẫn quá cao, vượt mục tiêu 2% của FOMC, và nói rằng các rủi ro nghiêng về khả năng lạm phát dai dẳng trên mức mục tiêu. Ông đưa ra hai kịch bản. Trong kịch bản có khả năng xảy ra cao hơn, lạm phát vẫn quá cao trừ khi Fed tăng lãi suất thêm.
Trong kịch bản ít có khả năng xảy ra hơn nhưng vẫn hợp lý, giá năng lượng giảm, chi phí vận chuyển thấp hơn, chi tiêu cho AI và trung tâm dữ liệu giảm mạnh hoặc điều kiện tài chính bất ngờ thắt chặt sẽ khiến việc tăng lãi suất thêm trở nên không cần thiết.
Chuyển sang nền kinh tế, ông cho biết dữ liệu quý 3 xác nhận sức mạnh tiềm ẩn của nền kinh tế, khi các yếu tố thúc đẩy nhu cầu dai dẳng giúp tăng trưởng duy trì ở mức tiềm năng hoặc cao hơn, bất chấp một loạt cú sốc tiêu cực về nguồn cung; thị trường lao động vẫn ổn định và cân bằng quanh mức toàn dụng lao động.
Ông cho biết điều kiện tài chính chỉ thắt chặt nhẹ và vẫn mang tính hỗ trợ, trong khi lợi suất trái phiếu dài hạn tăng cao phản ánh kỳ vọng lãi suất chính sách sẽ cao hơn. Kết luận của ông: giải pháp tốt nhất lúc này là khôi phục ổn định giá cả, và ông cam kết nhanh chóng phối hợp với các đồng nghiệp trong FOMC cho đến khi hoàn thành nhiệm vụ.
Trích dẫn chính:
Chính sách tiền tệ
Tôi cho rằng sẽ cần thắt chặt chính sách tiền tệ thêm nữa, và sớm thôi
Những điều chỉnh nhỏ được thực hiện sớm thường ít gây xáo trộn hơn so với các biện pháp mạnh tay và đột ngột hơn được áp dụng muộn
Điều chỉnh sớm hơn theo từng bước nhỏ khi kỳ vọng lạm phát vẫn được neo giữ sẽ có nhiều khả năng thành công hơn mà không gây tác động tiêu cực đến thị trường lao động hoặc tăng trưởng kinh tế
Chính sách tiền tệ hiện tại vẫn mang tính hỗ trợ
Lạm phát
Lạm phát quá cao, vượt mục tiêu 2% của FOMC
Tôi nhận thấy rủi ro lạm phát nghiêng về khả năng lạm phát dai dẳng cao hơn mục tiêu
Kỳ vọng lạm phát vẫn ổn định
Tập trung ngăn chặn tác động lạm phát vòng hai, như trong lĩnh vực dịch vụ
Các kịch bản lạm phát
Kịch bản 1, theo ông là có khả năng xảy ra cao hơn: lạm phát vẫn quá cao trừ khi Fed tăng lãi suất thêm
Kịch bản 2, theo ông là ít có khả năng xảy ra hơn nhưng vẫn hợp lý: không cần tăng lãi suất thêm. Trong kịch bản này, nền kinh tế sẽ chứng kiến một số diễn biến kết hợp như giá năng lượng giảm và chi phí vận chuyển thấp hơn; chi tiêu cho AI và trung tâm dữ liệu giảm mạnh; hoặc điều kiện tài chính bất ngờ thắt chặt, khiến chi tiêu tiêu dùng chậm lại do hiệu ứng tài sản
Tăng trưởng và nền kinh tế
Dữ liệu quý 3 xác nhận sức mạnh tiềm ẩn của nền kinh tế
Các yếu tố thúc đẩy nhu cầu dai dẳng đã giúp nền kinh tế Mỹ tăng trưởng ở mức tiềm năng hoặc cao hơn, bất chấp một loạt cú sốc tiêu cực về nguồn cung
Thị trường lao động
Thị trường lao động ổn định và cân bằng quanh mức toàn dụng lao động
Điều kiện tài chính
Điều kiện tài chính thắt chặt hơn, nhưng chỉ ở mức nhẹ
Điều kiện tài chính tiếp tục mang tính hỗ trợ
Lợi suất trái phiếu dài hạn tăng cao do dự đoán lãi suất chính sách sẽ cao hơn
Nhiệm vụ của Fed
Giải pháp tốt nhất lúc này là khôi phục ổn định giá cả
Tôi cam kết đạt được ổn định giá cả và việc làm tối đa cho người dân Mỹ, đồng thời nhanh chóng phối hợp với các đồng nghiệp trong FOMC cho đến khi hoàn thành nhiệm vụ
Định hướng chính sách trong tương lai
Truyền thông không nhất thiết đồng nghĩa với định hướng chính sách trong tương lai