
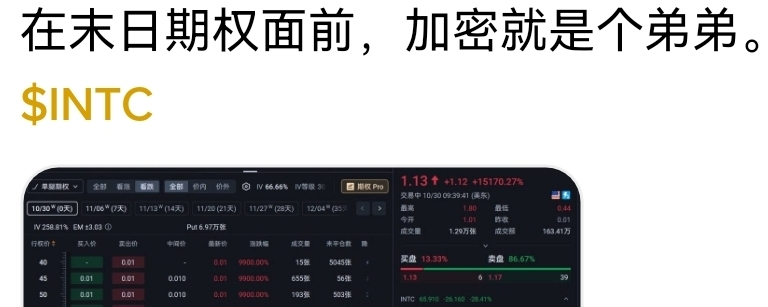
Ngày 30 tháng 10, cổ phiếu Intel lao dốc gần 30% chỉ trong một ngày. Trước khi công bố báo cáo tài chính, có người bỏ 13.000 USD mua quyền chọn bán (Put) giá thực hiện 68 USD, đáo hạn vào ngày hôm sau, với giá chỉ 3 xu mỗi quyền chọn. Sang ngày hôm sau, giá cổ phiếu giảm một nửa, những quyền chọn này tăng thẳng lên hơn 4 USD, mang lại lợi nhuận gấp 135 lần, biến 13.000 USD thành 1,8 triệu USD.
Nhiều người nghĩ tiền mã hóa đã biến động đủ mạnh rồi, tăng giảm 20% trong một ngày là quá kích thích. Nhưng người thực sự hiểu đòn bẩy đều biết: quyền chọn ngày đáo hạn mới là chiếc kính phóng đại. Cổ phiếu chỉ giảm 30%, vậy mà một quyền chọn Put ngoài tiền giá rẻ có thể biến từ tờ giấy bỏ đi thành cỗ máy in tiền. Ẩn sau đó là bí mật cốt lõi nhất của quyền chọn — hiệu ứng Gamma.
I. Giải thích cặn kẽ về Gamma
Mức độ nhạy của giá quyền chọn đối với giá cổ phiếu được gọi là Delta.
Còn Gamma là tốc độ thay đổi của Delta.
Càng gần ngày đáo hạn, Gamma của các quyền chọn quanh mức giá thực hiện sẽ tăng vọt. Giá cổ phiếu chỉ cần nhích nhẹ, Delta đã biến động mạnh theo. Quyền chọn ngoài tiền có thể lập tức trở thành quyền chọn sâu trong tiền; giá không còn tăng từ từ mà nhảy vọt. Ngược lại, nếu đoán sai hướng, giá trị cũng có thể về 0 chỉ trong thời gian cực ngắn.
Đó là lý do vì sao quyền chọn ngày đáo hạn có thể mang lại mức sinh lời khó tin lên tới hàng trăm lần. Chúng khuếch đại “biến động nhỏ của giá cổ phiếu” thành “bước nhảy dữ dội của giá quyền chọn”. Dù tiền mã hóa biến động đến đâu, rất hiếm khi mức biến động đó tạo ra bội số cực đoan như vậy chỉ sau một đêm ở cấp độ hợp đồng.
II. Đi sâu hơn: các nhà giao dịch chuyên nghiệp kiếm tiền từ Gamma như thế nào
Người bình thường thấy chuyện lời gấp trăm lần thì đỏ mắt, nhưng cao thủ thực sự lại làm một việc khác — Gamma Scalping (giao dịch lướt sóng Gamma).
Họ chủ động mua quyền chọn để giữ trạng thái Long Gamma, đồng thời liên tục mua bán cổ phiếu nhằm duy trì Delta của toàn bộ danh mục ở gần mức 0 nhất có thể.
Khi giá cổ phiếu tăng, Delta tăng, họ sẽ bán cổ phiếu;
Khi giá cổ phiếu giảm, Delta giảm, họ sẽ mua cổ phiếu.
Kết quả là: giá cổ phiếu tăng thì bán, giảm thì mua. Chỉ cần thị trường dao động qua lại, họ có thể liên tục “bóc tách” lợi nhuận từ tài sản cơ sở.
Bản chất của chiến lược này là đặt cược rằng biến động thực tế sẽ lớn hơn biến động hàm ý.
Ở phía quyền chọn, bạn trả phí quyền chọn và liên tục chịu hao mòn theo thời gian; ở phía cổ phiếu, bạn kiếm lời bằng cách bán cao mua thấp. Khi khoản lời từ phía sau lớn hơn khoản lỗ từ phía trước, toàn bộ chiến lược sẽ có lãi.
Càng gần ngày đáo hạn, Gamma càng cao, các động tác phòng hộ càng thường xuyên, và cả tần suất lẫn biên độ mỗi lần lướt sóng đều tăng đáng kể. Đây cũng là lý do các nhà giao dịch chuyên nghiệp đặc biệt chú trọng quản lý Gamma quanh thời điểm 0DTE — Gamma cao vừa khuếch đại lợi nhuận, vừa khuếch đại rủi ro.
III. Cụ thể thì giao dịch thế nào? Ba ví dụ điển hình
Ví dụ 1: Chiến lược straddle kinh điển + phòng hộ động
Giả sử giá cổ phiếu hiện tại là 100 nhân dân tệ. Bạn dự đoán giá sẽ biến động mạnh trong vài ngày tới nhưng không chắc theo hướng nào.
Mua 1 hợp đồng Call ngang giá và 1 hợp đồng Put ngang giá để tạo thành một vị thế straddle, với Delta ban đầu gần bằng 0. Sau đó, cứ khi giá cổ phiếu biến động là điều chỉnh ngay: nếu giá tăng lên 103 nhân dân tệ, Delta tổng thể chuyển sang dương, bạn bán lượng cổ phiếu tương ứng; nếu giá giảm về 98 nhân dân tệ, Delta chuyển sang âm, bạn mua lại cổ phiếu.
Khi giá cổ phiếu dao động qua lại, bạn liên tục bán cao mua thấp ở phía cổ phiếu. Chỉ cần mức biến động thực tế đủ lớn, khoản lời từ cổ phiếu có thể bù đắp phần hao mòn theo thời gian của quyền chọn.
Ví dụ 2: Lướt sóng Gamma cao khi sắp đáo hạn
Chỉ còn 1–2 ngày là đáo hạn, Gamma của các quyền chọn quanh mức giá thực hiện đã rất cao. Mua một lượng vừa phải quyền chọn ngang giá hoặc hơi ngoài tiền, đồng thời giữ Delta trung tính. Chỉ cần giá cổ phiếu biến động 1–2%, lập tức điều chỉnh vị thế cổ phiếu theo hướng ngược lại.
Lợi nhuận được khuếch đại nhanh hơn, nhưng rủi ro cũng cao hơn. Nếu xảy ra khoảng trống giá hoặc thị trường đi một chiều, việc phòng hộ không kịp thời có thể khiến vị thế bị phơi nhiễm lớn. Chiến lược này phù hợp với người có dự đoán rõ ràng về biến động và có thể theo dõi thị trường theo thời gian thực.
Ví dụ 3: Chuyển từ “bị động” sang chủ động sau khi đã có vị thế quyền chọn
Giả sử trước đó bạn đã mua một số quyền chọn Call, tổng Delta hiện tại là +0,6. Hãy lập tức bán lượng cổ phiếu tương ứng để đưa Delta tổng về gần 0. Sau đó chuyển sang quản lý động: giá cổ phiếu tiếp tục tăng thì tiếp tục bán cổ phiếu; giá giảm thì mua lại cổ phiếu.
Biến vị thế quyền chọn vốn có định hướng thành một chiến lược trung tính, chủ yếu kiếm lời từ biến động. Nhiều nhà giao dịch chuyên nghiệp sau khi nắm giữ quyền chọn đều chuyển sang trạng thái phòng hộ liên tục như vậy.
Cuối cùng, xin nói vài lời thực tế
Quyền chọn ngày đáo hạn có thể giúp người ta giàu lên chỉ sau một đêm, nhưng cũng có thể khiến tài sản về 0 trong chớp mắt.
Gamma là con dao hai lưỡi; lướt sóng Gamma chẳng khác nào nhảy múa trên mũi dao.
Người thực sự kiếm được tiền không phải là người dám cược hơn, mà là người hiểu biến động sâu sắc hơn và thực hiện phòng hộ vững vàng hơn.
Điều công bằng nhất của thị trường nằm ở chỗ này: lợi nhuận thuộc về người biết quản lý, còn rủi ro thuộc về người chỉ nhìn vào lợi nhuận.
Hiểu được những điều này, bạn mới nhận ra — trong thế giới tài chính, điều kích thích nhất chưa bao giờ là giá tăng hay giảm theo hướng nào, mà chính là sự biến động.