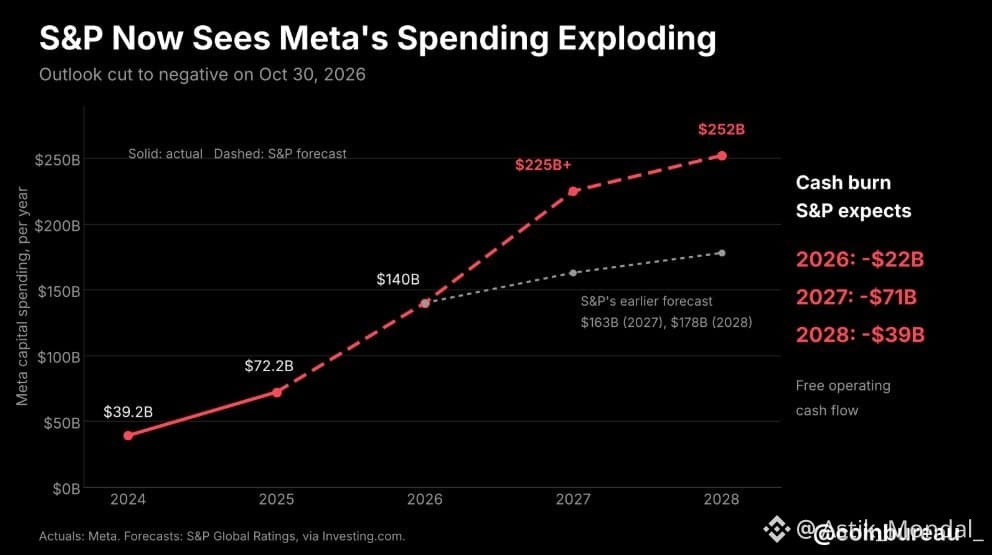
🚨 S&P vừa chuyển triển vọng tín nhiệm của Meta sang TIÊU CỰC, lấy chi tiêu cho AI làm lý do.
Hôm thứ Sáu, S&P Global Ratings hạ triển vọng từ ổn định xuống tiêu cực, nhưng vẫn giữ nguyên xếp hạng AA- của Meta vào thời điểm hiện tại. Tổ chức này viện dẫn “mức độ bất định đáng kể” xoay quanh chi tiêu vốn và dòng tiền, đồng thời cho rằng khả năng kiếm tiền từ các khoản đầu tư AI của Meta hạn chế hơn so với các đối thủ. Meta không có mảng điện toán đám mây quy mô lớn để bán lại năng lực tính toán, không như Microsoft, Alphabet hay Amazon.
Các con số rất lớn. S&P dự báo chi tiêu vốn sẽ vượt 225 tỷ USD vào năm 2027 và đạt 252 tỷ USD vào năm 2028, cùng mức thâm hụt dòng tiền tự do từ hoạt động kinh doanh là 71 tỷ USD trong năm 2027. Tổ chức này dự đoán Meta sẽ tài trợ toàn bộ khoản thiếu hụt năm 2028 bằng nợ. Quý trước, Meta ghi nhận dòng tiền tự do âm lần đầu tiên, với mức thâm hụt 2,12 tỷ USD, và cổ phiếu của công ty giảm 15% trong tháng 10, tháng tồi tệ nhất trong bốn năm.
Việc hạ xếp hạng chưa sắp xảy ra. S&P cho biết có thể hạ xếp hạng nếu tỷ lệ đòn bẩy đã điều chỉnh duy trì trên 1,0x và dòng tiền tiếp tục âm sau năm 2028. Tổ chức này dự báo tỷ lệ đòn bẩy ở mức 0,3x trong năm nay, tăng lên 1,1x vào năm 2027 và 1,3x vào năm 2028. Cùng ngày, Meta cũng bán 30 tỷ USD trái phiếu, nhận được lượng đặt mua hơn 125 tỷ USD, cho thấy các bên cho vay vẫn đang xếp hàng.
Tiền lệ là Oracle. S&P đưa ra triển vọng tiêu cực cho công ty này vào tháng 7 năm 2025, rồi một năm sau hạ xếp hạng xuống BBB-, chỉ cao hơn mức đầu cơ một bậc.
Meta còn cách rất xa vị thế của Oracle. Nhưng giờ đây, các tổ chức xếp hạng đang đặt ra cùng một câu hỏi về toàn bộ cuộc đua xây dựng hạ tầng AI: ai sẽ trả tiền cho việc đó?
#Meta #AI #CreditRatings #Oracle #BigTech