大叔周报|10.26—10.30
━━━━━━━━━━━━━━━━━━
一、本周市场:全球市场集体承压,科技资产成为调整重心
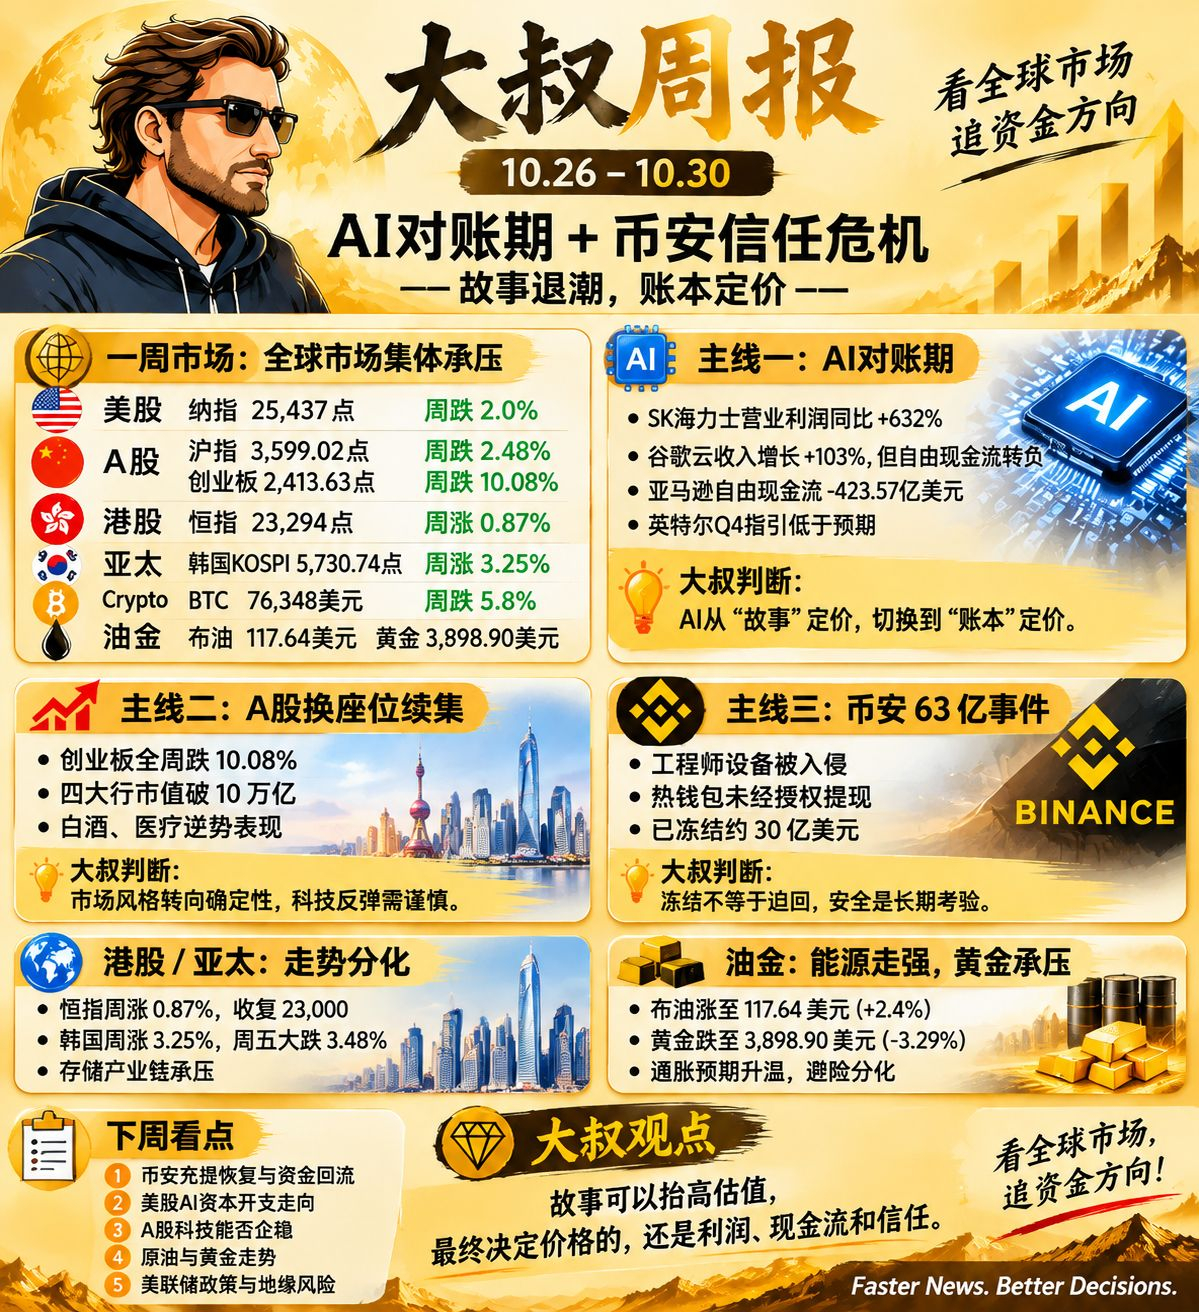
美股: 纳斯达克本周下跌约2.0%,10月30日单日下跌2.86%,收于25,437点。科技股集中回调,市场开始重新审视AI投资的回报周期。
A股: 上证指数收于3599.02点,全周下跌2.48%;深证成指下跌7.20%;创业板指下跌10.08%;科创50下跌13.73%。
尤其值得注意的是创业板:周中一度反弹约3.4%,随后连续回落,最终全周下跌10.08%。反弹没有改变弱势,反而凸显高弹性科技资产的抛压。
港股: 恒生指数收于23294.42点,全周上涨0.87%。与A股科技板块的明显回撤相比,港股表现相对稳定。
韩国市场: KOSPI周五盘中最低触及5599.42点,最终收于5730.74点,全周上涨约3.25%。但周五单日下跌3.48%,高位波动明显加大。
这里有一个值得关注的反差:SK海力士第三季度营收达到104.62万亿韩元,营业利润达到83.33万亿韩元,同比分别增长328%和632%,但强劲业绩并没有阻止科技股回调。
产业需求与股票估值,是两回事。 产业景气仍然强劲,不代表股价可以脱离估值和预期持续上涨。
━━━━━━━━━━━━━━━━━━
二、AI产业:需求没有消失,市场开始要求投资回报
本周几家科技巨头的财报,呈现出一个共同变化:AI投入仍在扩大,但市场越来越关注这些投入最终能否转化为利润和现金流。
1. 亚马逊:AWS增长强劲,资本开支压力同步扩大
亚马逊AWS第三季度收入同比增长39.3%,创近五年来最快增速,说明云计算和AI基础设施需求依然旺盛。
但另一面,亚马逊过去12个月自由现金流为负423.57亿美元。高增长背后,是持续扩大的资本投入。
市场关注的已经不只是AWS增长有多快,而是这些投入什么时候能够形成足够的现金回报。
2. 谷歌:云业务高速增长,整体账本仍有压力
谷歌云第三季度收入达到307亿美元,同比增长103%,AI相关云需求表现强劲。
但Alphabet整体收入低于市场预期,净利润同比下降25%,自由现金流转负约91亿美元。财报公布后,股价盘后明显下跌。
问题并不在于云业务没有增长,而在于搜索广告表现、AI投入和现金流压力,让市场重新评估整体盈利质量。
3. 英特尔:需求与供给压力仍未解除
英特尔给出的第四季度营收指引为150亿至160亿美元,低于市场预期。公司同时提示PC市场疲软可能延续至2027年上半年,股价盘前一度下跌约25%。
这说明AI产业链并不是所有公司都能同步受益。算力需求增长,并不能自动解决传统业务疲软、产品竞争力和供给能力问题。
大叔观点:
AI行情正在从“讲故事”进入“对账期”。
市场并没有否定AI,而是开始区分谁真正拿到了订单、谁拥有定价权、谁能把收入转化为利润和现金流。
未来AI产业链的机会仍然存在,但估值分化可能进一步扩大。单纯沾上AI概念,已经不够了。
━━━━━━━━━━━━━━━━━━
三、A股:高弹性成长退潮,市场重新寻找防御与确定性
本周A股最明显的变化,是科技成长板块集中调整。
创业板全周下跌10.08%,科创50下跌13.73%,说明前期涨幅较大的高估值方向正在经历集中修正。
与此同时,银行等低波动、高股息方向相对抗跌。10月29日,四大国有银行总市值首次突破10万亿元,工商银行、建设银行股价创出历史新高。
这并不意味着资金已经完成从科技向银行的全面切换,但至少说明,在市场风险偏好下降时,投资者开始重新重视确定性和防御属性。
大叔观点:
当前A股最需要观察的,不是某个板块能不能反弹,而是科技成长股能否真正止跌。
如果没有成交量配合、核心权重企稳以及板块内部的持续修复,单日反弹还不足以确认趋势反转。
对于高位套牢的科技股,不宜因为一次反弹就急于加仓;对于低位修复方向,也需要等待趋势信号,而不是仅凭价格便宜做判断。
━━━━━━━━━━━━━━━━━━
四、币圈:币安热钱包遭攻击,交易平台安全再次接受检验
本周币圈最受关注的事件,是币安披露的安全事件。
根据币安公告,10月30日约04:05,攻击者通过入侵相关工程师设备等方式获得服务容器访问权限,随后提交未经授权的提现交易,导致热钱包资产损失约63亿美元。
币安表示,目前没有发现钱包私钥泄露的证据。约30亿美元相关资产已在链上被冻结,后续仍在持续追踪和处置。
币安承诺拨出超过63.4亿美元用于覆盖损失,并表示已有超过50亿美元等值资产到位。事件发生后,平台一度暂停提现,后续恢复仍需完成安全检查。
这里必须区分两个概念:冻结不等于追回,承诺补足也不等于全部损失已经追回。
这次事件真正影响的,不只是单个平台的资产安全,更是用户对中心化交易平台的信任。
大叔观点:
加密市场一直强调去中心化,但绝大多数普通用户仍然依赖中心化交易平台完成交易和资产管理。
交易平台的核心竞争力,不只是流动性、手续费和产品丰富度,更是安全能力与风险处置能力。
一次安全事件,考验的是技术体系;后续能否透明披露、及时补偿、恢复服务,考验的则是平台信用。
━━━━━━━━━━━━━━━━━━
五、港股、亚太与大宗商品:避险资产也出现剧烈波动
港股与亚太: 恒生指数全周上涨0.87%,韩国KOSPI全周上涨约3.25%,但韩国市场周五出现明显回撤。亚太市场并非同步走强,高位波动和科技股估值压力仍然存在。
原油: 12月布伦特原油期货合约结算价达到117.64美元/桶,单日上涨2.4%。油价高位运行,意味着能源成本和通胀压力仍是全球市场不能忽视的变量。
黄金: COMEX黄金主力合约结算价为3898.90美元/盎司,单日下跌3.29%,创出近一年最低结算水平。市场对货币政策收紧的担忧、需求变化以及潜在被动抛售压力,共同加剧了黄金波动。
黄金和原油同时大幅波动,说明当前市场并不是简单的避险资产上涨逻辑。利率预期、通胀、流动性和仓位变化,都可能影响资产价格。
━━━━━━━━━━━━━━━━━━
六、美联储:10比2的投票,释放政策分歧信号
美联储本周将联邦基金利率目标区间维持在3.75%—4.00%,投票结果为10比2。
两名委员主张加息25个基点,反映出决策层内部对通胀和政策路径的判断存在分歧。
市场不能只看“是否降息”,还要关注美联储对通胀、就业和金融条件的判断是否发生变化。
在能源价格高位、通胀压力仍存的背景下,货币政策宽松预期并不稳固。利率预期的变化,也会继续影响科技股估值和黄金价格。
━━━━━━━━━━━━━━━━━━
七、下周关注:市场需要新的验证信号
AI财报与资本开支: 继续观察云业务增长能否转化为利润和现金流,AI投资回报是否出现更明确的证据。
A股科技板块: 重点观察创业板、科创50能否止跌,成交量是否改善,核心权重股能否企稳。
美联储政策预期: 通胀、就业和能源价格变化,可能继续影响利率预期。
币安安全事件: 关注提现恢复进度、资产补足落实情况,以及后续技术调查报告。
原油与黄金: 观察高油价是否进一步强化通胀压力,以及黄金能否在大幅回撤后企稳。
━━━━━━━━━━━━━━━━━━
大叔观点
本周全球市场最重要的变化,不是某个指数跌了多少,也不是某家公司交出了一份多么亮眼的财报。
而是市场开始重新审视资产背后的真实价值。
AI需求依然旺盛,但资本开支必须兑现为利润;产业链业绩依然强劲,但股票估值不能只靠远期想象;交易平台仍然拥有庞大用户规模,但安全和信用必须经得起真实事件检验。
故事可以抬高估值,最终决定价格的,还是利润、现金流和信任。
当市场开始对账,真正的机会才会逐渐从概念中分化出来。