

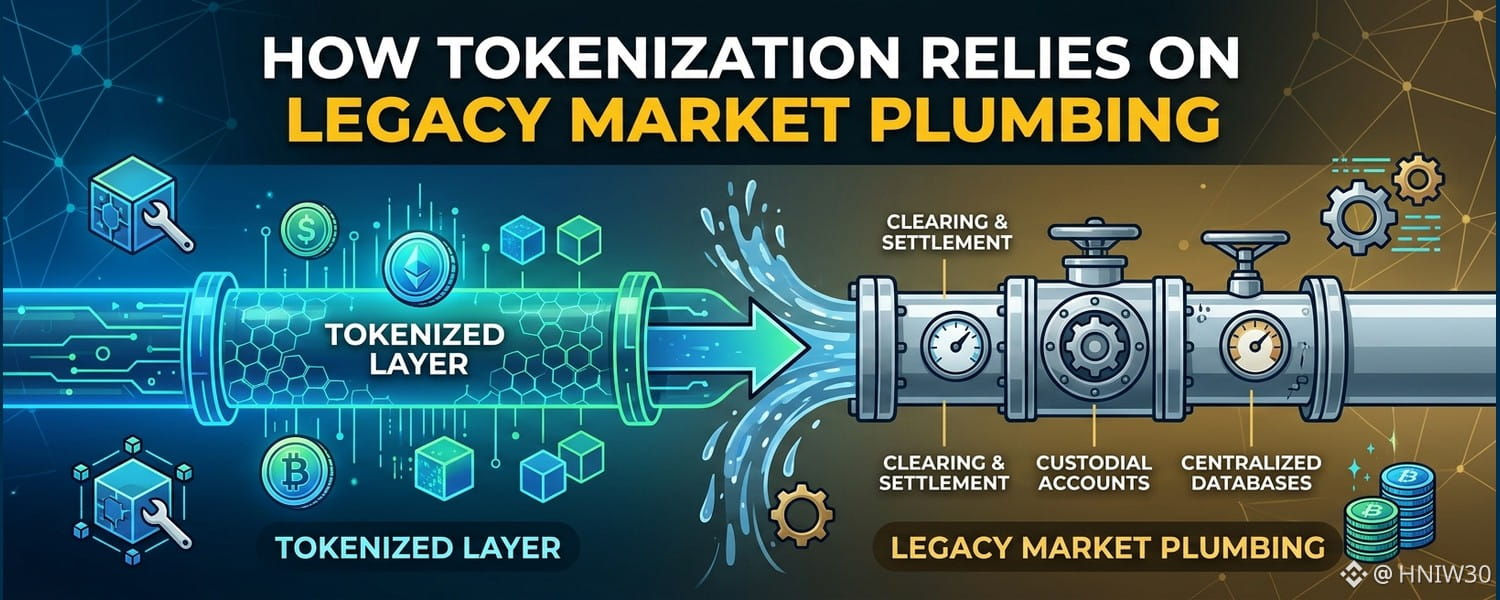
Token hóa thường được mô tả như sự thay thế hoàn toàn các hệ thống bù trừ và thanh toán truyền thống, nhưng thực tế vận hành của thị trường cho thấy sự phụ thuộc lẫn nhau sâu sắc về cấu trúc. Các hệ thống hậu giao dịch truyền thống vẫn tiếp tục xử lý những quyền lợi pháp lý làm cơ sở cho các tài sản thực được biểu diễn dưới dạng kỹ thuật số. Khi các tổ chức áp dụng sổ cái phân tán, việc tích hợp với các mạng lưới vận hành hiện hữu vẫn là điều không thể tránh khỏi.
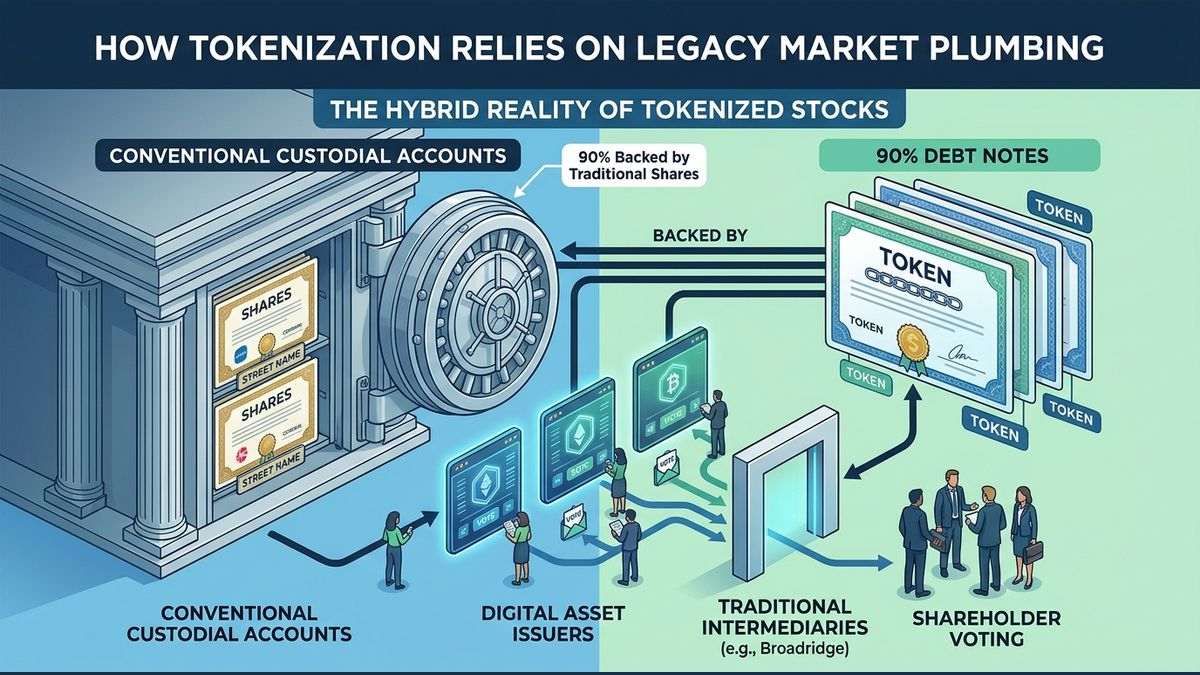
Kiến trúc thể chế của thị trường cổ phiếu dựa vào việc cổ phiếu được lưu ký dưới tên của các tổ chức trung gian như đơn vị lưu ký và công ty môi giới–kinh doanh chứng khoán. Chủ sở hữu hưởng lợi không tương tác trực tiếp với sổ đăng ký của công ty, tạo nên một tầng vận hành phức tạp phục vụ việc liên lạc và các sự kiện doanh nghiệp. Trong năm tài chính 2026, Broadridge đã xử lý thông tin liên lạc liên quan đến hơn một tỷ vị thế cổ phiếu, cho thấy quy mô mang tính cấu trúc cần thiết để điều phối hoạt động quản trị doanh nghiệp.
Chứng khoán được token hóa hiện nay phản ánh thực tế lai này, thay vì một hệ sinh thái hoàn toàn thuần on-chain. Dữ liệu ngành cho thấy khoảng 90% cổ phiếu được token hóa được cấu trúc dưới dạng giấy nợ được bảo đảm bằng cổ phiếu lưu ký trong các tài khoản lưu ký truyền thống. Khi các đơn vị phát hành tài sản số xử lý việc bỏ phiếu của cổ đông thay cho người nắm giữ token, họ tổng hợp các lựa chọn và thực hiện thông qua các trung gian truyền thống như Broadridge.
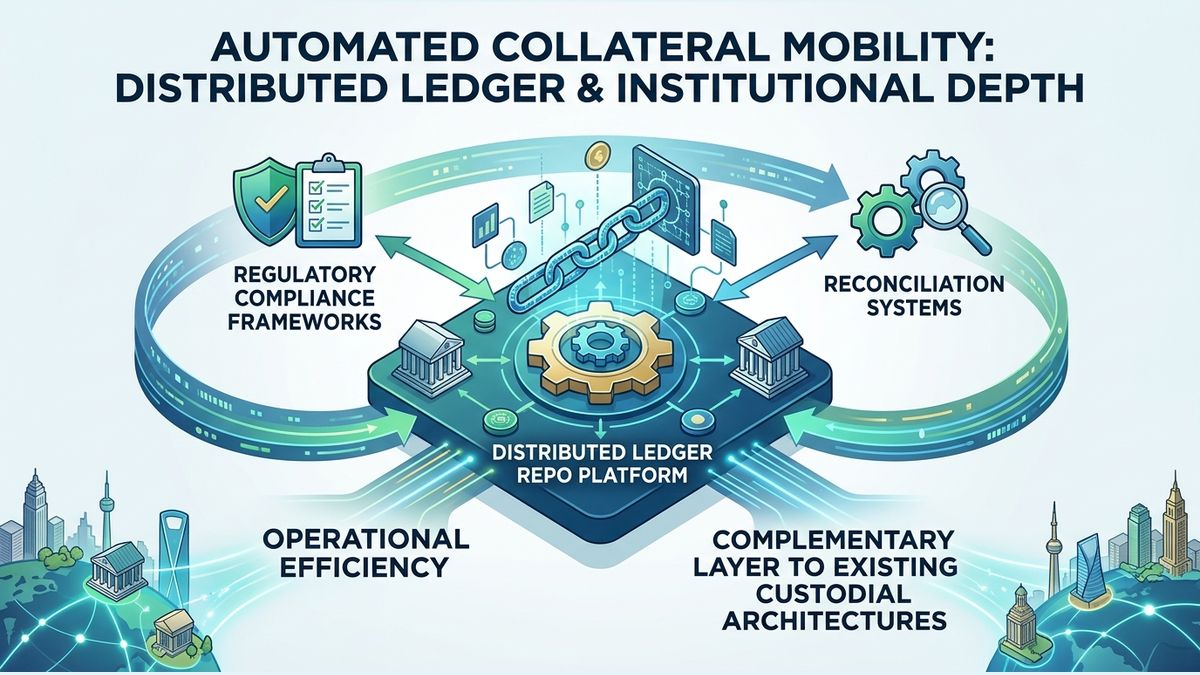
Mối liên kết về cấu trúc này cho thấy token hóa không ngay lập tức thay thế các cơ chế thanh toán bù trừ đã được thiết lập. Thay vào đó, các tổ chức tài chính hoạt động trong một môi trường song song, nơi sổ sách, hồ sơ và tài sản thế chấp phải được đối soát giữa các sổ cái phân tán và cơ sở dữ liệu tập trung. Broadridge đã thích ứng với sự chuyển dịch này bằng cách triển khai nền tảng repo trên sổ cái phân tán, xử lý khoảng 360 tỷ đô la tài sản thế chấp được token hóa mỗi ngày trong tháng 9.
Repo trên sổ cái phân tán cho thấy chiều sâu thị trường của các tổ chức phát triển nhờ hiệu quả vận hành, chứ không phải nhờ loại bỏ trung gian. Nền tảng này cho phép dịch chuyển tài sản thế chấp tự động, đồng thời duy trì việc tuân thủ quy định và các khuôn khổ đối soát. Broadridge đang mở rộng những năng lực này thông qua cơ sở hạ tầng DLX, qua đó khẳng định rằng sổ cái phân tán của các tổ chức hoạt động như những lớp bổ trợ trong các kiến trúc lưu ký hiện có.
Ngoài token hóa, các nhà cung cấp cơ sở hạ tầng cho tổ chức đang tích hợp trí tuệ nhân tạo để xử lý việc giải quyết ngoại lệ và điều tra các giao dịch sai lệch. Thay vì làm giảm nhu cầu về các đơn vị xử lý tập trung, những công cụ tự động này giúp giảm trở ngại trong các quy trình làm việc kế thừa. Đối với các bên tham gia thị trường có khối lượng giao dịch lớn, tính liên tục trong vận hành và sự phù hợp với quy định vẫn là những ràng buộc hàng đầu khi triển khai công nghệ thanh toán mới.
Khi tài sản được token hóa mở rộng phân phối sang các thị trường quốc tế, tài sản thế chấp nền tảng vẫn được neo giữ trong các mạng lưới lưu ký trong nước. Động thái này làm tăng đáng kể số lượng vị thế sở hữu riêng lẻ cần được quản lý. Chiều sâu thị trường trên cả các giao thức thuần crypto lẫn các nền tảng dành cho tổ chức sẽ phụ thuộc vào mức độ hiệu quả mà các trung gian quản lý việc đồng bộ hóa giữa token on-chain và tài sản nền tảng off-chain.