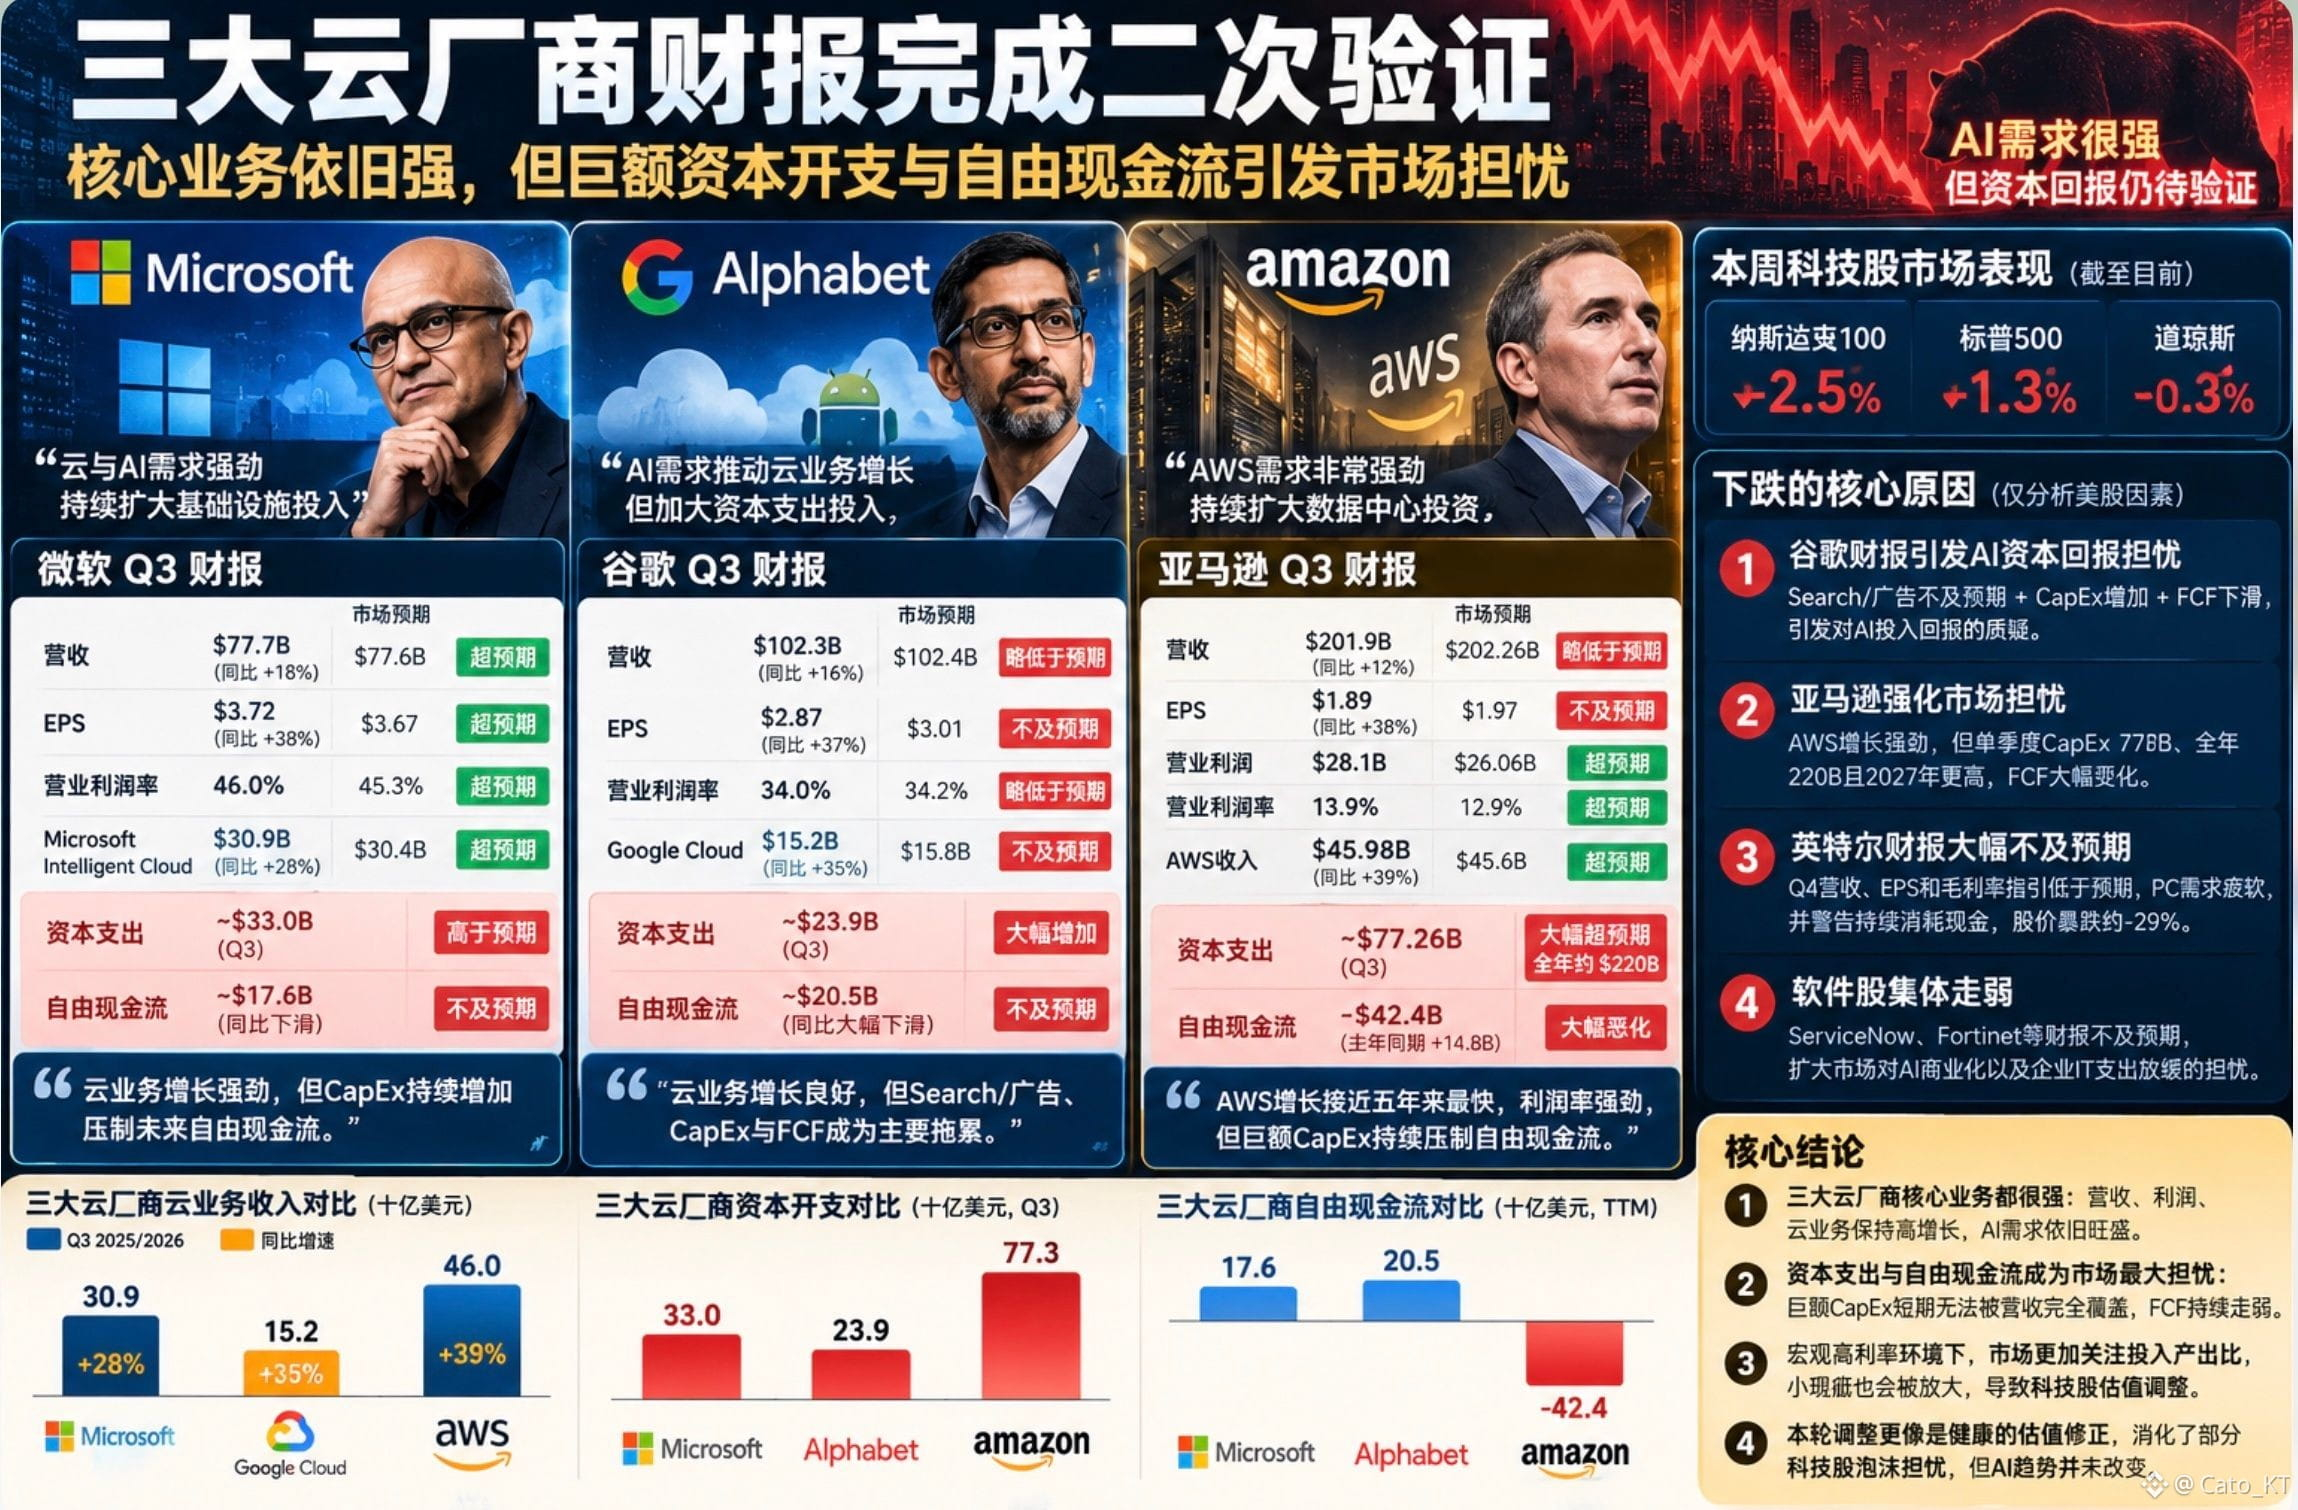
Đằng sau cú lao dốc 29% của cổ phiếu Intel, rốt cuộc công ty đang mắc kẹt ở đâu?
Cùng điểm qua báo cáo tài chính công bố rạng sáng $INTC : nói ngắn gọn, kết quả kinh doanh quý 3 khá tốt, nhưng dự báo doanh thu quý 4, khả năng sinh lời và toàn bộ mảng PC đều bị hạ xuống.
Trong thời đại ai cũng cố bứt phá, không bứt phá thì cũng không sao, nhưng lại hạ mạnh dự báo thì chắc chắn thị trường sẽ không chấp nhận mức định giá hiện tại. Tuy nhiên, đây chỉ là một trong những nguyên nhân chính.
Mặt khác, mảng kinh doanh PC cốt lõi đột ngột suy yếu, trong khi nhu cầu AI và trung tâm dữ liệu bất ngờ bùng nổ. Thế nhưng, do những nút thắt trong chuỗi cung ứng và năng lực sản xuất, Intel không thể chuyển hóa nhu cầu thành doanh thu một cách đầy đủ.
Cộng thêm sự cố tại nhà máy ở Israel, các biện pháp đảm bảo giá bộ nhớ và lượng tiền mặt tiêu hao do mở rộng sản xuất, cuối cùng khiến dự báo doanh thu, biên lợi nhuận và EPS quý 4 đồng loạt bị hạ mạnh.
Tóm lại, hoạt động kinh doanh cốt lõi hiện tại của Intel bị ảnh hưởng bởi các yếu tố bên ngoài, còn xu hướng AI đang nóng thì tạm thời chưa mang lại lợi ích cho hãng. Điều này trực tiếp dẫn đến đợt điều chỉnh định giá trên diện rộng.
Tất nhiên, quý 4 là quý then chốt đối với Intel. Sau đợt điều chỉnh định giá mạnh, liệu hoạt động kinh doanh có tiếp tục xấu đi? Intel có thể nhanh chóng thoát khỏi khó khăn trong kỷ nguyên AI và bắt kịp xu hướng chủ đạo hay không? Đây sẽ là những điểm thị trường cần theo dõi trong thời gian tới!#