

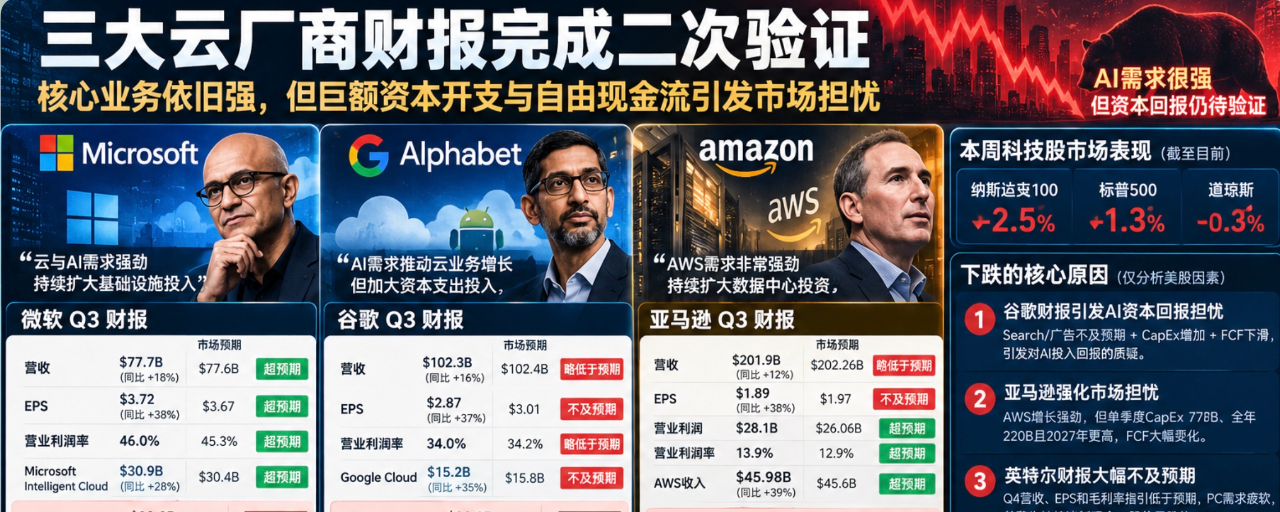

Nhìn lại báo cáo tài chính của Amazon: hoạt động kinh doanh cốt lõi vẫn mạnh, khả năng sinh lời cũng tốt, nhưng chi tiêu vốn tiếp tục gây sức ép lớn lên dòng tiền tự do!
Hôm qua tôi cũng đã nói, trong tuần này, ba ông lớn cung cấp dịch vụ đám mây là Google, Microsoft và Amazon; Amazon là cái tên cuối cùng công bố kết quả. Báo cáo của Amazon giống như một phép kiểm chứng thứ hai cho tính hợp lý trong câu chuyện kinh doanh AI của Google và Microsoft. Kết quả cũng đã rõ: Amazon cũng không đạt được mục tiêu kỳ vọng của thị trường trong quý này.
Doanh thu: 201,9 tỷ USD, nằm trong khoảng 201–203 tỷ USD, thấp hơn một chút so với kỳ vọng thị trường, đạt mức chấp nhận được. Lợi nhuận hoạt động đạt 28,1 tỷ USD, biên lợi nhuận hoạt động 13,9% — cao nhất trong lịch sử Amazon. Nhìn chung, doanh thu tăng trưởng rất nhanh và lợi nhuận cũng tăng trưởng rất mạnh.
Chi tiêu vốn cho AI: Chi tiêu vốn trong Q3 đạt 77,26 tỷ USD, cao hơn đáng kể so với kỳ vọng trước đó của thị trường. Dự báo chi tiêu vốn trong một quý cao hơn 20 tỷ USD, tổng chi tiêu vốn được ấn định ở mức 220 tỷ USD, đồng thời nâng dự báo chi tiêu vốn năm 2027 #亚马逊盘前下跌约7%
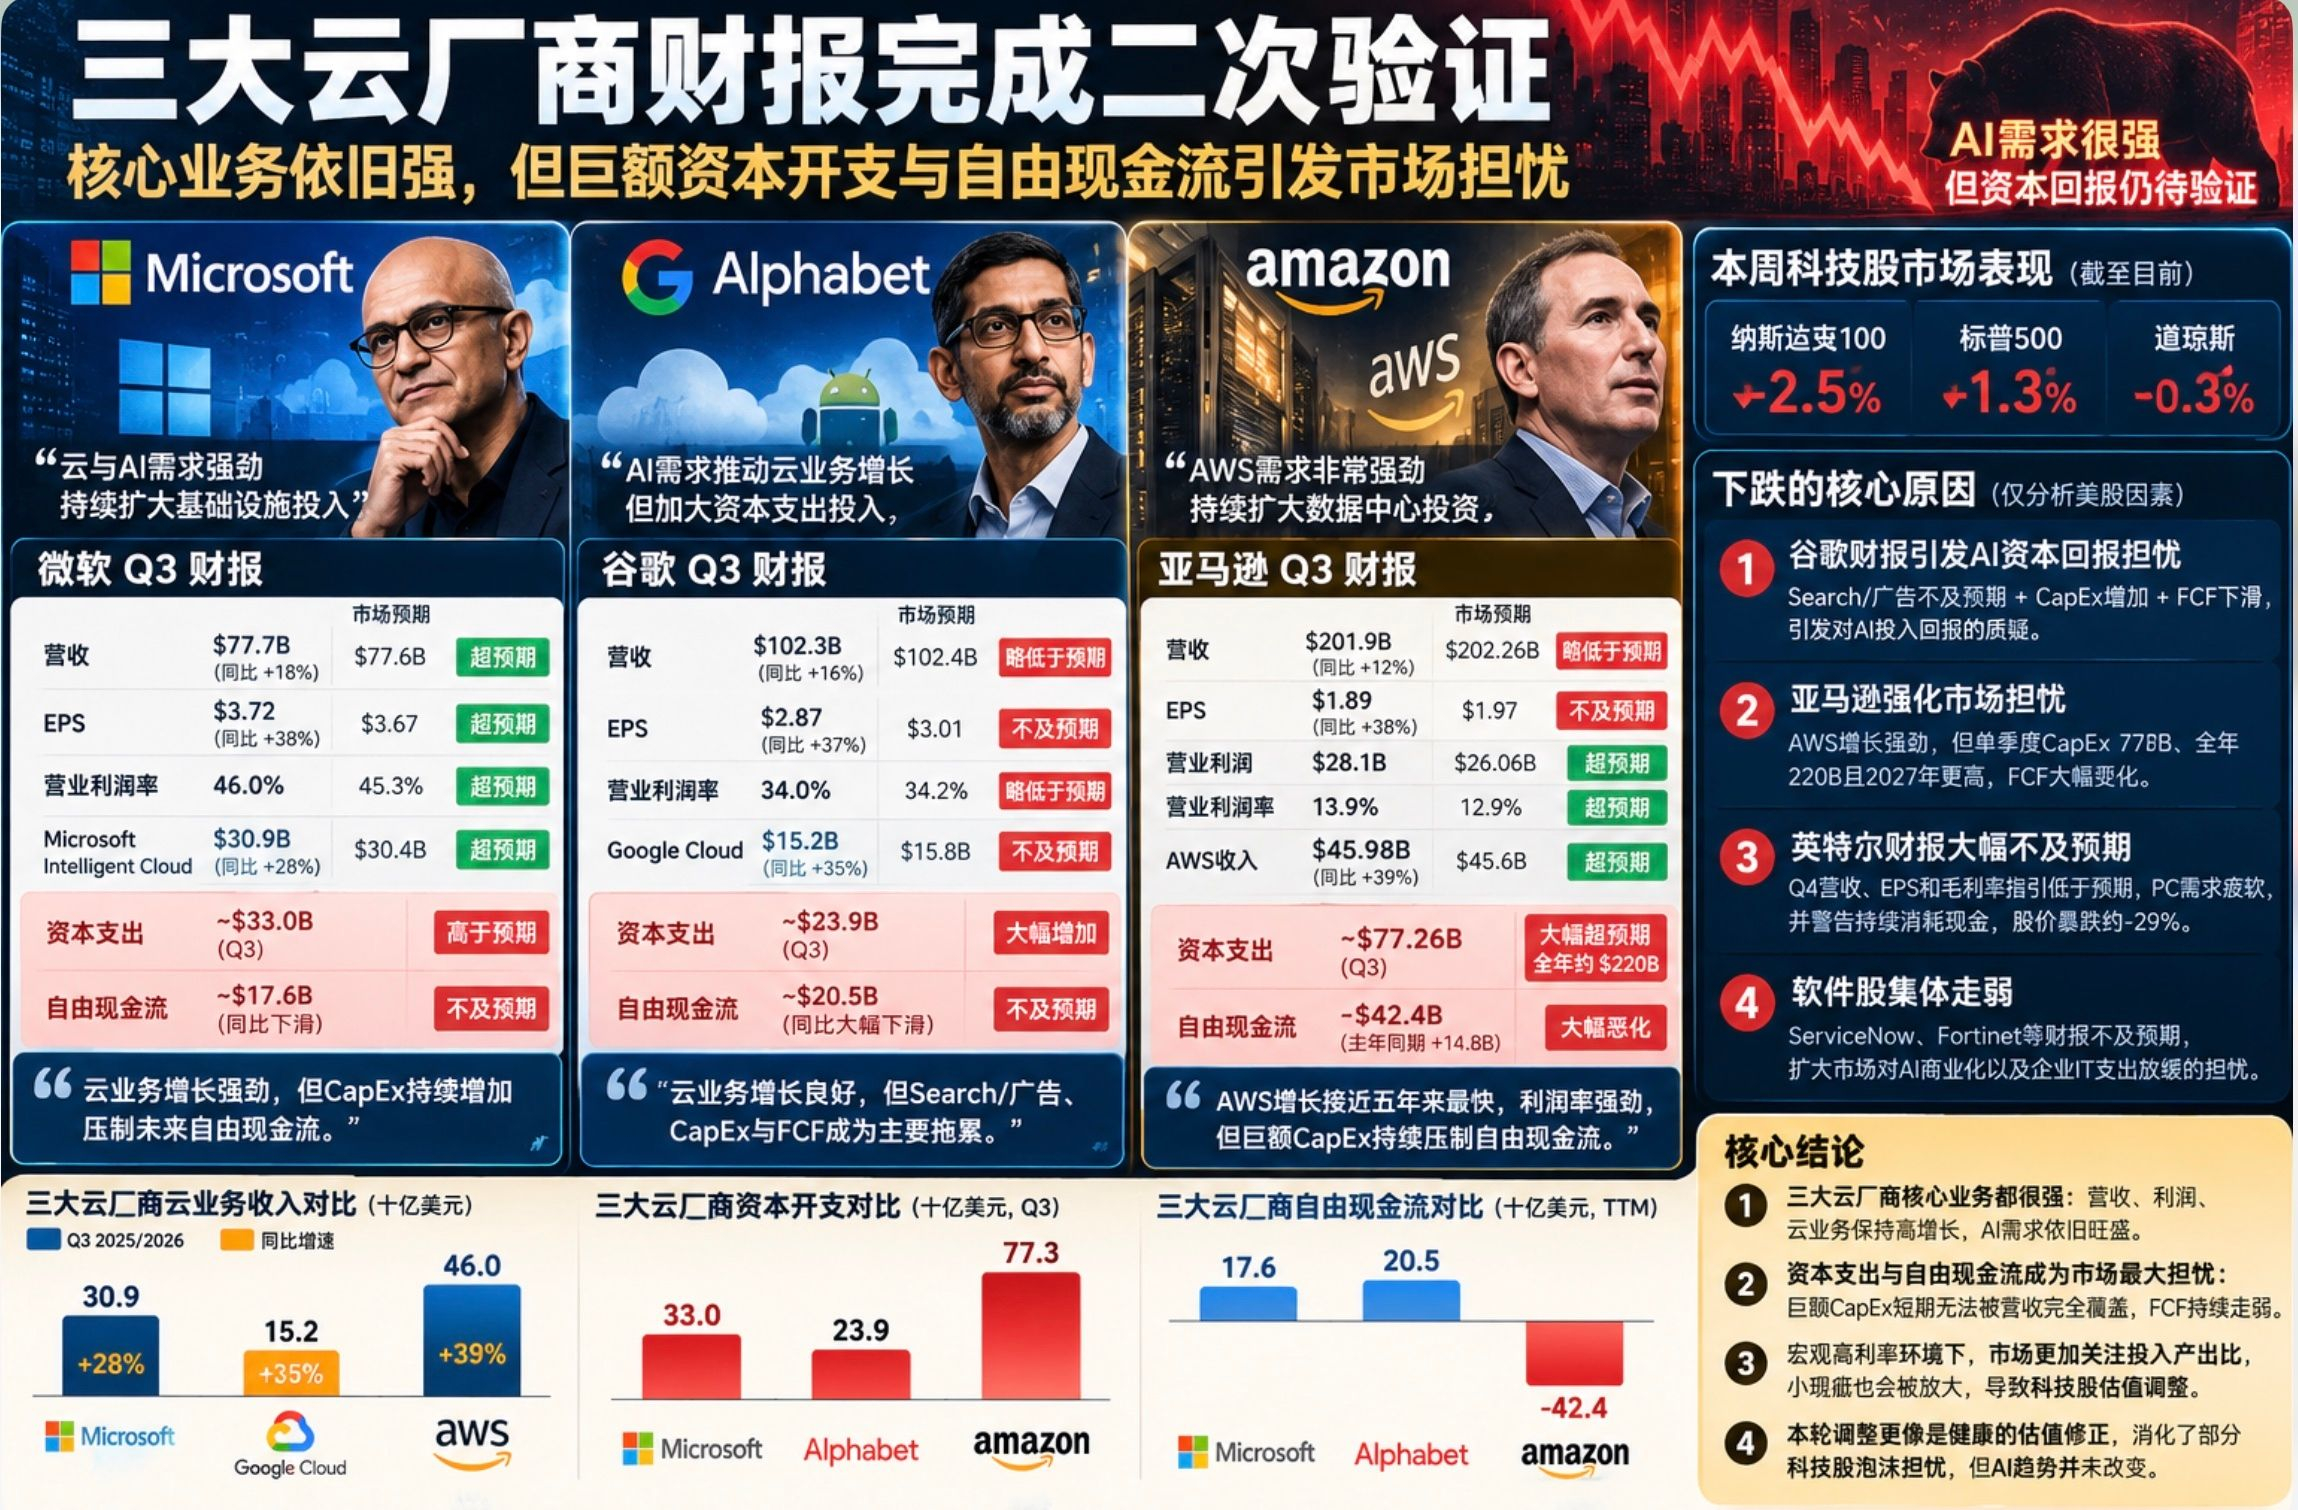
Dòng tiền tự do: -42,4 tỷ USD, so với 14,8 tỷ USD cùng kỳ năm ngoái — giảm 57,2 tỷ USD trong một năm. Vấn đề cốt lõi không nằm ở dòng tiền từ hoạt động kinh doanh, mà là dòng tiền này không theo kịp chi tiêu vốn, khiến dòng tiền tự do bị thu hẹp.
Triển vọng tương lai: Ngắn hạn ở mức bình thường, nhưng dài hạn rất tham vọng. Trong ngắn hạn, doanh thu Q4 dự kiến đạt 240–247 tỷ USD, tăng 12%–16% so với cùng kỳ. Mức giữa là 243,5 tỷ USD, thấp hơn một chút so với kỳ vọng 244,5 tỷ USD của thị trường. Tuy nhiên, dự báo lợi nhuận vẫn được giữ ở mức 28,5–33,5 tỷ USD, khá hơn nhiều so với mức 25 tỷ USD năm ngoái. Rõ ràng Amazon không phát đi tín hiệu lợi nhuận suy giảm. Còn về dài hạn, AWS được dự báo tăng trưởng trên 40% vào năm 2027 và khoảng 40% vào năm 2028 — một triển vọng rất tham vọng cho mảng kinh doanh cốt lõi.
AWS: Những con số thuộc hàng bom tấn trong báo cáo tài chính. Tốc độ tăng trưởng kinh doanh đang tăng tốc và đã gần chạm mức cao nhất trong 5 năm. Một mảng công nghệ có quy mô khổng lồ như vậy vẫn có thể tăng trưởng 40%, cho thấy nhu cầu điện toán đám mây AI không chỉ đơn thuần tăng nhờ nền so sánh thấp mà đang bùng nổ. Lợi nhuận cũng rất ấn tượng: doanh thu tăng 39%, lợi nhuận hoạt động tăng 55%.
Tổng kết:
Báo cáo tài chính của Amazon thực ra chẳng tệ chút nào, thậm chí còn tốt hơn Google. Tuy nhiên, cả hai đều đối mặt với vấn đề đầu tiên: trong ngắn hạn, doanh thu chưa thể bù đắp chi tiêu vốn trên sổ sách, khiến dòng tiền tự do tiếp tục suy yếu, thậm chí còn xấu đi.
Vì vậy, khi xem Amazon như một phép kiểm chứng thứ hai cho Google và Microsoft, rõ ràng phép kiểm chứng này đã khuếch đại những lo ngại do báo cáo tài chính của Google gây ra. Ngoài ra, báo cáo tài chính của Intel cũng được công bố cùng thời điểm và tính đến nay là báo cáo tệ nhất trong quý này, khiến thị trường bị Intel kéo sụt.
Nhìn lại báo cáo tài chính của ba nhà cung cấp dịch vụ đám mây trong tuần này, hoạt động kinh doanh cốt lõi đều không có vấn đề; cả doanh thu lẫn lợi nhuận đều duy trì tốc độ tăng trưởng khá tốt. Nhưng áp lực từ môi trường vĩ mô khiến thị trường đầu tư lo ngại hơn về khoản chi tiêu vốn khổng lồ trong tương lai, dẫn đến điều chỉnh định giá. Thực ra đây cũng có thể xem là diễn biến lành mạnh, ít nhất đã xóa đi nỗi lo về bong bóng cổ phiếu công nghệ.
Nói thẳng ra, lãi suất cao khiến tiền trong tay mọi người có giá trị hơn. Vì vậy, những khuyết điểm nhỏ trước đây đều bị phóng đại trong quý này, và những tì vết nhỏ cũng có thể trở thành đòn chí mạng đối với giá cổ phiếu trong ngắn hạn!