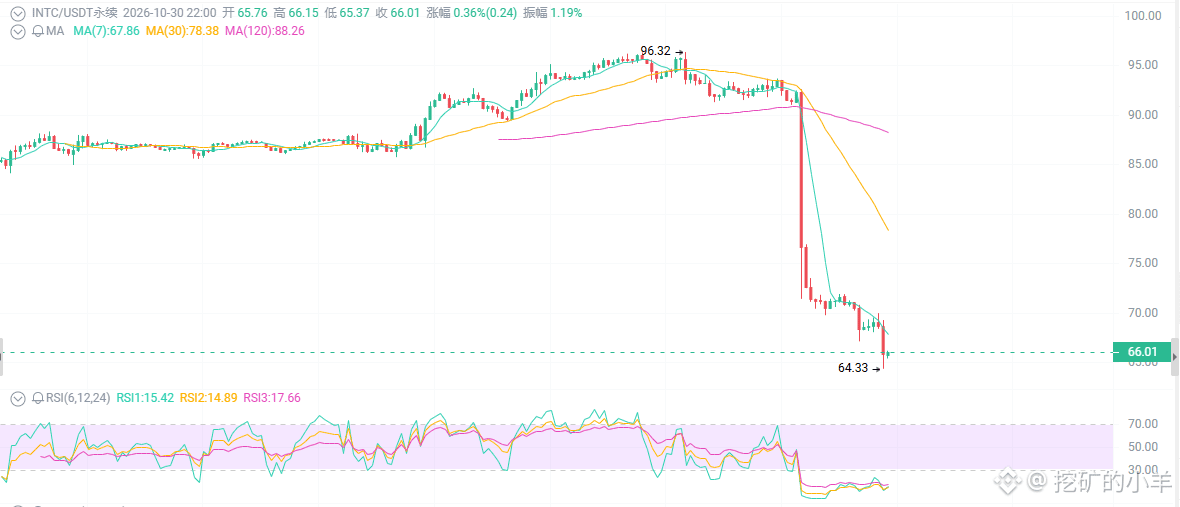
Intel ở mức 66 đô la: bạn bắt đáy hay đỡ dao rơi?
Doanh thu vượt kỳ vọng, mảng AI tăng vọt 78%, ghi nhận mức tăng trưởng mạnh nhất trong 15 năm — vậy mà ngay sau khi báo cáo tài chính được công bố, giá cổ phiếu lao thẳng từ 92 đô la xuống 66 đô la, giảm 30% chỉ trong một ngày, gần chạm mức tồi tệ nhất kể từ năm 1974. Đây là “cú lùi xe đón khách” tạo ra cơ hội vàng, hay là cái hố không đáy giữa mùa đông của thị trường PC?
Trước tiên, hãy nhìn vào bề nổi: kết quả kinh doanh rõ ràng vượt kỳ vọng, vậy tại sao cổ phiếu vẫn lao dốc?
Doanh thu Q3 đạt 16,5 tỷ, tăng 21% so với cùng kỳ và vượt kỳ vọng. EPS đạt 0,52 đô la, cao hơn nhiều so với mức dự kiến 0,40. Mảng AI trung tâm dữ liệu đạt 7,3 tỷ, tăng vọt 78% so với cùng kỳ.
Nhưng thị trường không nhìn vào Q3, mà nhìn vào triển vọng Q4. Ban lãnh đạo đích thân cho biết: doanh thu Q4 dự kiến ở mức 15–16 tỷ, thấp hơn nhiều so với dự báo 17,1–17,3 tỷ của các nhà phân tích; EPS khoảng 0,25, trong khi dự báo là 0,43. Thị trường PC sẽ còn yếu ít nhất đến nửa đầu năm 2027.
Điều thứ nhất: bạn không phải đang bắt đáy, mà đang đỡ dao rơi.
“Giảm 30% rồi, mảng AI lại tốt đến thế, giá 66 đô la mà còn không mua à?”
Đây là mức giảm trong một ngày tệ nhất kể từ năm 1974. Một đợt bán tháo ở mức độ này cho thấy các tổ chức đang định giá lại cổ phiếu. JPMorgan hạ mục tiêu xuống 80, Truist xuống 72, Morgan Stanley xuống 75 — các nhà phân tích đều đang tháo chạy, bạn lao vào đó làm gì?
Điều thứ hai: AI là câu chuyện thật, nhưng PC mới là lực cản thực sự.
Nhiều người chỉ thấy “mảng AI tăng vọt 78%” là đã hào hứng quá đà. Nhưng bạn cần nhìn rõ cơ cấu:
AI trung tâm dữ liệu: 7,3 tỷ, tăng 78% so với cùng kỳ — đúng là động lực tăng trưởng
Mảng PC truyền thống: 8,1 tỷ, giảm 5% so với cùng kỳ, vẫn tiếp tục đi xuống
Dự báo biên lợi nhuận gộp Q4 giảm xuống 38%; sự cố tại nhà máy ở Israel lại khiến biên lợi nhuận giảm thêm 200 điểm cơ bản
Hiện giờ Intel như thể một chân đạp ga, một chân đạp phanh. Nhu cầu máy chủ AI có mạnh đến đâu cũng không thể bù đắp việc mảng PC — nền tảng kinh doanh cốt lõi — đang chảy máu.
Chính ban lãnh đạo đã nói: lượng PC xuất xưởng năm nay giảm 12%, năm sau giảm tiếp 10%. Đây không phải chuyện chỉ xảy ra trong một quý, mà là mùa đông kéo dài ít nhất hai năm.
Điều thứ ba: đồ thị kỹ thuật đã gãy xu hướng, đừng chống lại xu thế.
Một cây nến ngày giảm mạnh đã xuyên thủng cả đường trung bình động 20, 50 và 100 ngày. Giá đóng cửa phiên trước là 92, mở cửa ở 68, thấp nhất 64,5 — đây không phải nhịp điều chỉnh, mà là cú phá vỡ hỗ trợ
RSI đã vào vùng quá bán? Đúng. Ngắn hạn có thể có nhịp hồi kỹ thuật? Có thể
Nhưng quá bán vẫn có thể quá bán hơn nữa; hồi phục không đồng nghĩa với đảo chiều
Hỗ trợ: 60–65 (đáy hôm nay + mốc giá tròn) → 50–55 (vùng tích lũy trước đây)
Kháng cự: 70–75 (khoảng trống giá) → 80–85 → 90 (giá đóng cửa phiên trước)
Chỉ khi trụ vững trên 70 mới có cơ sở để nói đến khả năng xoay chuyển tình thế. Nếu không trụ được, dưới 60 sẽ là mốc tiếp theo.