
#亚马逊盘前下跌约7% Lợi nhuận vững, dòng tiền lao dốc: nên nhìn nhận báo cáo tài chính này của Amazon thế nào?
Amazon Q3, nhìn bề ngoài không tệ. Doanh thu 201,9 tỷ, thấp hơn đôi chút so với dự kiến; EPS 1,89, cũng không vượt kỳ vọng. Nhưng lợi nhuận hoạt động đạt 28,1 tỷ, tăng 61% so với cùng kỳ; biên lợi nhuận 13,9%, cao kỷ lục. AWS còn ấn tượng hơn, đạt 45,98 tỷ, tăng 39,3%, tăng tốc quý thứ sáu liên tiếp, nhanh nhất trong năm năm.
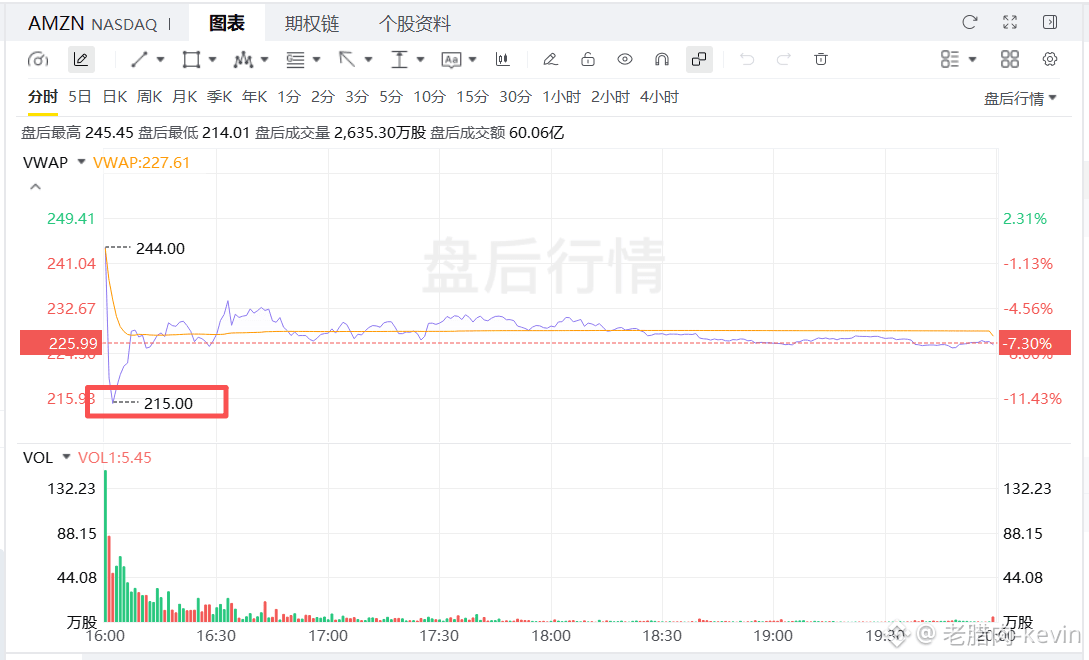
Vậy tại sao sau giờ giao dịch cổ phiếu có lúc lao dốc hơn 12%, rồi thu hẹp mức giảm còn khoảng 7%, với giá quanh 226?
Dòng tiền đang bị đốt cạn. Chi phí đầu tư vốn trong riêng quý này lên tới 77,2 tỷ; dòng tiền tự do trong 12 tháng qua chuyển thẳng từ mức dương 14,8 tỷ năm ngoái xuống âm 42,4 tỷ. Thị trường không nghi ngờ nhu cầu dành cho AWS, mà đang đặt câu hỏi khi nào kiểu đốt tiền này mới mang lại lợi nhuận.
Cuộc họp với nhà đầu tư có không ít điểm sáng: Jassy dự báo AWS tăng trưởng hơn 40% trong cả năm 2027 và 2028, hướng tới quy mô nghìn tỷ USD trong 5–10 năm; lượng đơn hàng tồn đọng đạt 578 tỷ, tăng ba chữ số so với cùng kỳ; doanh thu Trainium và Graviton được cam kết tăng gấp 20 lần so với cùng kỳ, và đến cuối năm 2027 sẽ bán chip ra bên ngoài; lượng token trên Bedrock tăng gấp 17 lần so với cùng kỳ. Mảng bán lẻ cũng được nhắc đến là “bị đánh giá thấp”; sau khi loại trừ chênh lệch thời điểm Prime Day, Bắc Mỹ và quốc tế vẫn tăng trưởng lần lượt 6% và 8%.
Dòng tiền có quay lại AI không? Có chọn lọc, chứ không điên cuồng. Dòng tiền đang luân phiên chảy vào nhóm bán dẫn, nhưng ngay khi các ông lớn công bố báo cáo tài chính, thị trường lập tức bán tháo những doanh nghiệp có lỗ hổng dòng tiền. Lợi nhuận Amazon đủ vững, triển vọng AWS đủ mạnh, nhưng khi vết thương dòng tiền tự do chưa lành, dòng vốn chỉ chấp nhận vị thế mang tính cơ cấu, chứ không đặt cược theo xu hướng.$AMZN $SOXL $KORU