

Phân tích thị trường · 30 tháng 10, 2026 · Số liệu tính đến ngày 29–30 tháng 10
Cú sốc dầu mỏ bắt đầu từ cuộc chiến Iran hồi tháng 2 hiện đã bước sang giai đoạn thứ ba. Ban đầu, cú sốc này đẩy giá dầu thô lên cao, sau đó bắt đầu làm cạn kiệt kho dự trữ khẩn cấp toàn cầu, và giờ đây đang khiến các ngân hàng trung ương nghiêng về hướng thắt chặt chính sách. Dầu Brent đang giao dịch quanh mức 115 USD, Kho Dự trữ Dầu mỏ Chiến lược của Mỹ ở mức thấp nhất kể từ năm 1982, lạm phát Mỹ theo thước đo ưa thích của Fed đang ở mức 3,6%, và Cục Dự trữ Liên bang Mỹ, Ngân hàng Nhật Bản cùng Ngân hàng Anh đều phát tín hiệu sẽ thắt chặt hơn nữa.
Bài viết lần lượt xem xét từng yếu tố, giải thích mối liên hệ giữa chúng và nêu những diễn biến cần theo dõi tiếp theo.
Tóm tắt ngắn gọn
Dự trữ: các chính phủ phần lớn đang rút dầu từ kho dự trữ chứ không bổ sung. Kế hoạch tái lập kho dự trữ là một nguồn cầu tiềm năng trong tương lai.
Dầu thô: Brent gần mức cao nhất trong bốn năm, tăng khoảng 14% trong tháng 10; WTI đã vượt lại 100 USD lần đầu tiên kể từ tháng 4.
Hoa Kỳ: Lạm phát PCE tháng 9 tăng lên 3,6% (lạm phát lõi 3,1%). Fed giữ nguyên lãi suất ngày 28 tháng 10, với hai phiếu muốn tăng; thị trường nhìn chung kỳ vọng sẽ tăng vào tháng 12.
Nhật Bản: Ngân hàng Nhật Bản giữ nguyên lãi suất ở mức 1,25% nhưng cho biết lạm phát cơ bản đã đạt mục tiêu 2%, khiến khả năng tăng lãi suất vào tháng 12 vẫn được để ngỏ.
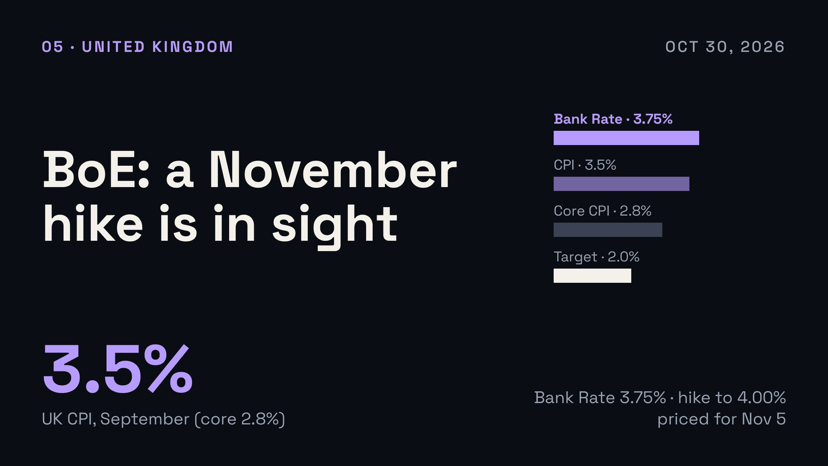
Vương quốc Anh: Lạm phát ở mức 3,5% và thị trường nhìn chung dự kiến Ngân hàng Anh sẽ nâng lãi suất cơ bản lên 4,00% vào ngày 5 tháng 11.
Tổng quan thị trường
Dầu thô: Brent khoảng 115–116 USD; WTI khoảng 102–103 USD.
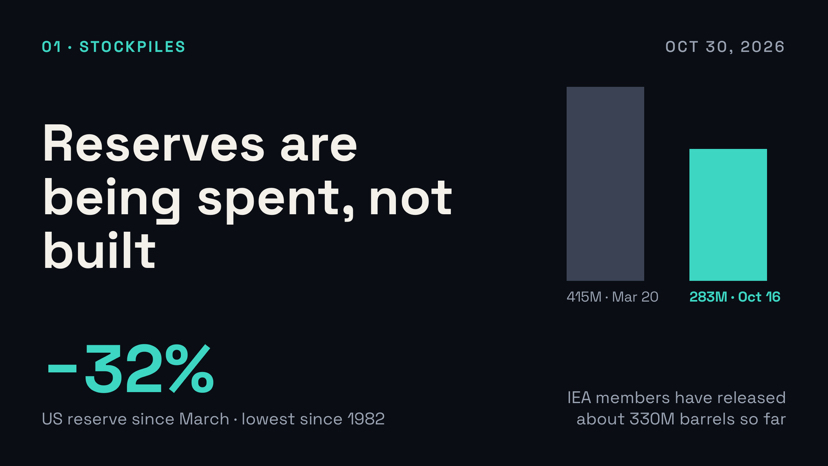
Kho Dự trữ Dầu mỏ Chiến lược của Mỹ: 282,7 triệu thùng (tuần kết thúc ngày 16 tháng 10), thấp nhất kể từ tháng 10 năm 1982.
Lãi suất chính sách: Fed 3,75%–4,00%; Ngân hàng Nhật Bản 1,25%; Ngân hàng Anh 3,75%; lãi suất tiền gửi của ECB 2,50%.
Lạm phát: PCE của Mỹ 3,6% (lõi 3,1%); CPI của Anh 3,5%; khu vực đồng euro 3,8%.
1. Dự trữ: đang sử dụng kho dự trữ chứ không bổ sung
Cách nói tắt phổ biến cho rằng các chính phủ đang tích trữ dầu. Hiện tại, dữ liệu cho thấy điều ngược lại: phần lớn hoạt động là rút dầu khỏi kho, còn việc bổ sung vẫn mới chỉ nằm trên kế hoạch.
Đợt xuất kho dự trữ quốc tế. Trong tháng 3, 32 thành viên của Cơ quan Năng lượng Quốc tế nhất trí đưa 400 triệu thùng dầu dự trữ khẩn cấp ra thị trường. Đến nay, khoảng 330 triệu thùng đã được xuất kho; ngày 16 tháng 10, cơ quan này nhất trí đẩy nhanh việc xuất thêm khoảng 100 triệu thùng, trong đó có hơn 20 triệu thùng dầu diesel. Dù vậy, IEA ước tính lượng dầu dự trữ toàn cầu ghi nhận vào cuối tháng 9 thấp hơn mức trước chiến tranh 509 triệu thùng, khiến khả năng chống đỡ một cú sốc mới giảm đi đáng kể.
Hoa Kỳ. Kho Dự trữ Dầu mỏ Chiến lược chứa 282,7 triệu thùng trong tuần kết thúc ngày 16 tháng 10, giảm khoảng 133 triệu thùng (32%) so với đỉnh 415,4 triệu thùng hồi tháng 3 và thấp nhất kể từ năm 1982. Bộ Năng lượng đang thực hiện cam kết xuất kho 172 triệu thùng thông qua các thỏa thuận đổi dầu thô, với đợt chào bán gần đây nhất lên tới 40 triệu thùng. Washington cũng phàn nàn rằng một số thành viên châu Âu chỉ xuất một phần nhỏ lượng dầu họ đã cam kết.
Châu Âu. Châu Âu hiện có kế hoạch xuất 42 triệu thùng trong ba tháng, một nửa trong số đó là dầu diesel. Pháp đang bán ra 10 triệu thùng dầu diesel theo giá vốn; chính phủ nước này dự kiến việc đó sẽ giúp giảm giá tại các trạm bơm từ 12 đến 18 xu mỗi lít.
Bổ sung dự trữ. Phần tích trữ trong câu chuyện chính là tái lập kho dự trữ. Chính quyền cho biết các điều khoản đổi dầu sẽ giúp bổ sung khoảng 200 triệu thùng vào SPR trong vòng một năm — nhiều hơn khoảng 20% so với lượng đã rút và không tốn tiền thuế — và Trump nói ngày 2 tháng 10 rằng việc bổ sung sẽ bắt đầu rất sớm, dù chưa xác nhận nguồn cung dầu. Nhật Bản, nước có kho dự trữ chiến lược lớn thứ ba thế giới với khoảng 263 triệu thùng (ước tính của EIA Mỹ), đang kêu gọi các chính phủ châu Á xây dựng kho dự trữ lớn hơn và phối hợp xuất kho. Trung Quốc có kho dự trữ lớn nhất, ước tính khoảng 1,4 tỷ thùng, và chủ yếu dựa vào lượng dự trữ thương mại, trong khi phần lớn kho dự trữ chính thức vẫn được giữ nguyên.
Vì sao điều này quan trọng? Khi các vùng đệm dự trữ đã cạn bớt, mỗi gián đoạn mới đều gây tốn kém hơn. Khi giá dịu xuống, việc tái lập kho dự trữ toàn cầu cũng sẽ làm tăng nhu cầu đúng lúc nguồn cung phục hồi, qua đó có thể tạo mức giá sàn cho dầu thô. IEA dự báo tình trạng hạn chế nguồn cung dầu diesel và các sản phẩm chưng cất trung gian khác sẽ kéo dài đến tận năm 2027.
2. Dầu thô: tăng vọt lên mức cao nhất trong bốn năm
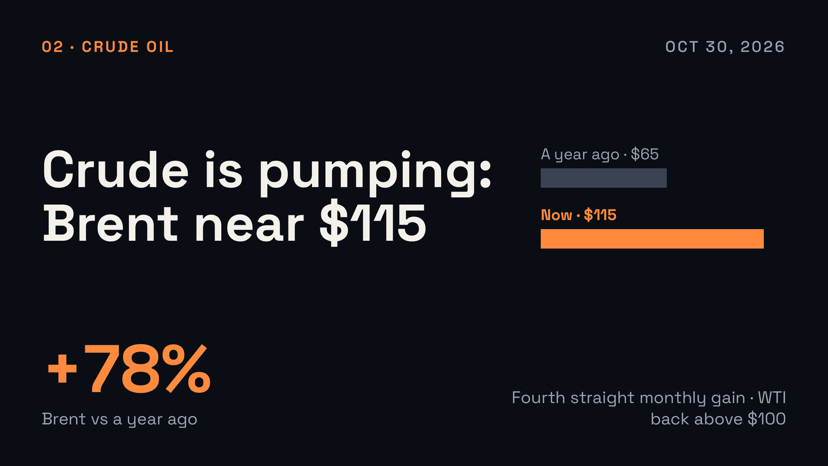
Giá Brent ở gần mức 115,7 USD vào đầu ngày thứ Sáu và đang trên đà tăng gần 14% trong tháng 10, đánh dấu tháng tăng thứ tư liên tiếp. WTI ở quanh mức 102,7 USD, hướng tới mức tăng 15% trong tháng và chốt phiên trên 100 USD lần đầu tiên kể từ tháng 4. Một năm trước, Brent ở gần mức 65 USD. Để dễ hình dung, giá từng đạt đỉnh gần 118 USD vào mùa xuân, giảm xuống khoảng 72 USD vào đầu tháng 7, rồi phục hồi kể từ đó.
Điều gì đang thúc đẩy giá dầu? Eo biển Hormuz vẫn là tâm điểm. Dữ liệu của IEA cho thấy lưu lượng dầu trong tháng 8 trung bình chỉ đạt 7,6 triệu thùng/ngày, so với mức khoảng một phần năm nguồn cung dầu toàn cầu trước chiến tranh. Các cuộc tấn công nhằm vào tàu thuyền gia tăng trong tháng 10, trong đó có vụ đánh chìm một tàu chở hàng tại eo biển; Lực lượng Vệ binh Cách mạng Iran cho biết ba tàu chở dầu đã trúng thủy lôi khi đi theo tuyến đường trái phép ở phía nam Hormuz. Hôm thứ Năm, lực lượng Houthi tuyên bố đã tấn công các cơ sở của Saudi Arabia, bao gồm Ras Tanura, Rabigh và Abqaiq. Nỗ lực ngoại giao đang đình trệ, còn Wall Street Journal đưa tin Washington đã yêu cầu các đồng minh vùng Vịnh chuẩn bị cho một chiến dịch ngắn và dữ dội sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11.
Nhu cầu đang suy yếu. Báo cáo tháng 10 của IEA dự báo nhu cầu dầu toàn cầu sẽ giảm 2,6 triệu thùng/ngày trong năm 2026, trong đó mức giảm trong quý IV là 2,5 triệu thùng/ngày, do giá cao và hoạt động kinh tế yếu hơn gây sức ép. IEA vẫn dự báo thị trường thiếu hụt nguồn cung đến cuối năm, trong khi xuất khẩu dầu diesel và gasoil giảm khoảng 1,3 triệu thùng/ngày trong tháng 9 so với cùng kỳ năm trước. Dầu diesel là điểm nghẽn: giá diesel tại Anh đã lên 192,5 xu Anh/lít, cao nhất kể từ tháng 7 năm 2022.
3. Hoa Kỳ: PCE xác nhận giá năng lượng đang lan truyền
Báo cáo tháng 9 của Bộ Thương mại được công bố vào sáng hôm sau cuộc họp của Fed. Chỉ số giá PCE tăng 0,5% so với tháng trước và 3,6% so với cùng kỳ năm trước, tăng từ mức 3,4% trong tháng 8. PCE lõi, không bao gồm thực phẩm và năng lượng, tăng 0,3% so với tháng trước và 3,1% so với cùng kỳ năm trước, tăng từ mức 3,0%. Giá hàng hóa tăng 3,9% so với cùng kỳ năm trước, còn giá dịch vụ tăng 3,5%.
Năng lượng là ngòi nổ. Giá xăng và các mặt hàng năng lượng khác tăng vọt 9,2% trong tháng 9; tổng giá hàng hóa và dịch vụ năng lượng tăng 5,4%. Điều đáng lo là tác động lan tỏa: giá dịch vụ không bao gồm năng lượng và nhà ở tăng 0,4% so với tháng trước; theo phóng viên Nick Timiraos, dịch vụ lõi không bao gồm nhà ở tăng 3,6% so với cùng kỳ năm trước, cao nhất kể từ năm 2024. Thước đo lạm phát lõi được Fed ưa chuộng (3,1%) cũng cao hơn khoảng nửa điểm phần trăm so với CPI lõi (2,6%).
Tăng trưởng khiến bức tranh thêm phức tạp. GDP quý III tăng với tốc độ thường niên 3,4%, nhanh hơn dự kiến và tăng từ mức 2,2% trong quý II, nhờ đầu tư kinh doanh tăng vọt do AI thúc đẩy. Tháng 9 yếu hơn: thu nhập chỉ tăng 0,2%, thu nhập khả dụng thực giảm 0,3%, tỷ lệ tiết kiệm giảm xuống 3,8%, còn chi tiêu tiêu dùng thực gần như đi ngang. Tính theo quý, lạm phát PCE thực tế đã hạ nhiệt (2,1% theo tốc độ thường niên, so với 5,0% trong quý II), vì vậy tháng 9 đánh dấu sự tăng tốc trở lại chứ không phải đà tăng đều đặn.
Fed. Ngân hàng trung ương do Chủ tịch Kevin Warsh lãnh đạo đã tăng lãi suất thêm 0,25 điểm phần trăm trong tháng 9, lên 3,75%–4,00%, rồi giữ nguyên vào ngày 28 tháng 10 với tỷ lệ biểu quyết 10–2; Thống đốc Lisa Cook và Chủ tịch Fed Cleveland Beth Hammack muốn tăng lãi suất. Warsh không đưa ra định hướng chính sách trong tương lai, nhưng dữ liệu củng cố khả năng Fed sẽ hành động vào tháng 12, điều mà giới đầu tư nhìn chung đang kỳ vọng. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đang ở gần mức 5%.
4. Nhật Bản: giữ nguyên lãi suất theo hướng cứng rắn
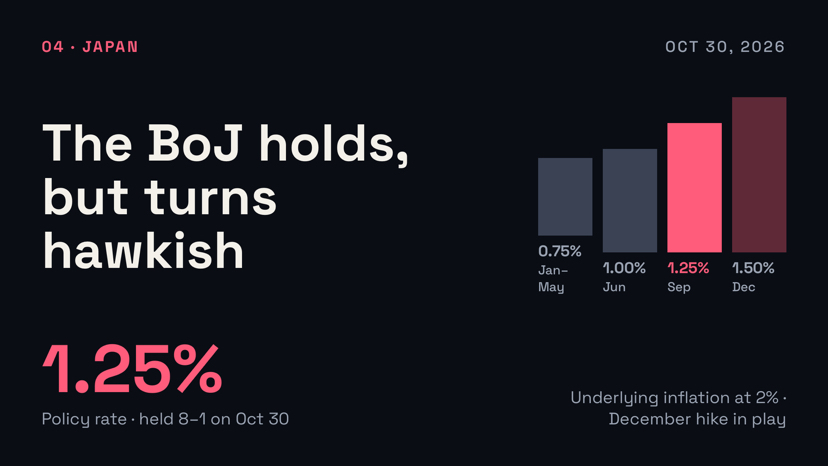
Ngân hàng Nhật Bản hôm thứ Sáu giữ nguyên lãi suất chính sách ở mức 1,25% với tỷ lệ biểu quyết 8–1; thành viên hội đồng Hajime Takata bất đồng và muốn tăng lên 1,5%. Ngân hàng nâng dự báo lạm phát và lần đầu tiên cho biết lạm phát cơ bản đã đạt mục tiêu 2%, một cột mốc mở đường cho việc tăng lãi suất sớm nhất vào tháng 12. Lãi suất hiện tại, tăng từ mức 1,00% trước đợt tăng hồi tháng 9, là cao nhất trong 31 năm.
Hai yếu tố đứng sau lập trường cứng rắn hơn: chi phí năng lượng dai dẳng và giá nhập khẩu tăng do đồng yên suy yếu. Một khảo sát các nhà kinh tế của Bloomberg công bố ngày 22 tháng 10 cho thấy 83% dự đoán đợt tăng lãi suất tiếp theo sẽ diễn ra vào tháng 12. Các nhà phân tích được Reuters khảo sát dự báo lãi suất lên 1,5% vào tháng 12 và đạt đỉnh trong khoảng 1,75%–2%, trong khi một số chiến lược gia cho rằng điều kiện tài chính toàn cầu thắt chặt hơn có thể đẩy động thái này sang tháng 1. Nhân viên Ngân hàng Nhật Bản ước tính lãi suất trung tính nằm trong khoảng 1,1%–2,5%, nên vẫn còn dư địa để tăng.
Nhật Bản cũng đang ở tuyến đầu trong cuộc đua dự trữ. Nước này đã xuất 80 triệu thùng dầu từ kho dự trữ trong tháng 3 và hiện kêu gọi các nước châu Á xây dựng kho dự trữ chung lớn hơn.
5. Vương quốc Anh: trước mắt là đợt tăng lãi suất tháng 11
Lạm phát tại Anh tăng từ 3,1% trong tháng 8 lên 3,5% trong tháng 9, mức cao nhất kể từ tháng 10 năm 2025 và cao hơn dự báo. Giá nhiên liệu động cơ tăng 29,8% so với cùng kỳ năm trước; xăng ở mức 169,5 xu Anh/lít và dầu diesel ở mức 192,5 xu Anh/lít. Lạm phát lõi tăng lên 2,8%, còn lạm phát dịch vụ lên 3,7%.
Ngân hàng Anh giữ nguyên lãi suất cơ bản ở mức 3,75% trong tháng 9 với tỷ lệ biểu quyết 6–3; ba thành viên bỏ phiếu muốn tăng ngay lên 4%. Ủy ban dự báo lạm phát sẽ cao hơn đôi chút so với 4% trong quý I năm 2027. Goldman Sachs và Rabobank đều dự báo lãi suất sẽ tăng 0,25 điểm phần trăm vào ngày 5 tháng 11, còn thị trường dự đoán xác suất tăng cao hơn 90%. Một số nhà dự báo cho rằng lạm phát tháng 10 sẽ ở gần mức 3,8% và lãi suất có thể lên gần 4,5% sau khi mức trần giá năng lượng được điều chỉnh vào tháng 1.
6. Tiếng nói rộng hơn: ECB
Ngân hàng Trung ương châu Âu giữ nguyên lãi suất tiền gửi ở mức 2,50% hôm thứ Năm sau hai lần tăng trong năm nay, nhưng đã thảo luận về việc tăng lãi suất, cảnh báo rủi ro lạm phát nghiêng về chiều hướng tăng và vẫn để ngỏ khả năng tăng vào tháng 12. Lạm phát khu vực đồng euro ở mức 3,8%, cao nhất kể từ tháng 9 năm 2023, với giá năng lượng tăng khoảng 19%. Tăng trưởng khu vực tư nhân trong khu vực đồng euro chậm lại xuống mức thấp nhất trong bốn tháng vào tháng 10 — sức ép đình lạm mà các ngân hàng trung ương này đang tìm cách ứng phó. Christine Lagarde cũng thông báo bà sẽ rời nhiệm sở vào tháng 2.
7. Các mảnh ghép liên kết với nhau như thế nào
Chuỗi tác động khá rõ ràng. Chiến tranh hạn chế nguồn cung, tổn thất nguồn cung đẩy giá dầu thô và dầu diesel lên cao, năng lượng làm tăng lạm phát tổng thể rồi bắt đầu lan sang dịch vụ, và các ngân hàng trung ương phản ứng bằng chính sách thắt chặt hơn. Trong khi đó, lượng dự trữ khẩn cấp vốn thường giúp giảm nhẹ cú sốc đã bị rút xuống, khiến dư địa ứng phó sai lầm nhỏ hơn. Rủi ro là đình lạm: IEA dự báo nhu cầu dầu suy giảm, hoạt động kinh tế khu vực đồng euro chậm lại và chi tiêu thực tại Mỹ đình trệ, ngay cả khi lạm phát tăng.
Vài tuần tới có thể diễn ra theo ba kịch bản lớn, nhưng không kịch bản nào có thể được dự báo với xác suất đáng tin cậy.
Giảm leo thang hoặc mở lại eo biển Hormuz. Giá dầu thô giảm, kỳ vọng tăng lãi suất dịu đi, và các chương trình bổ sung dự trữ có thể giúp giá giảm bớt đà lao dốc.
Leo thang sau cuộc bầu cử giữa nhiệm kỳ. Giá Brent có thể tăng vọt hơn nữa, các đợt tăng lãi suất tháng 12 khó tránh khỏi và nỗi lo tăng trưởng gia tăng. Lượng dự trữ đã mỏng hơn so với tháng 3.
Bế tắc kéo dài. Brent duy trì quanh mức 100–120 USD, các đợt tăng lãi suất diễn ra lần lượt (Ngân hàng Anh vào tháng 11, các ngân hàng khác vào tháng 12), còn nhu cầu suy giảm từ từ làm điều mà nguồn cung không thể làm được.
Điều này có ý nghĩa gì với thị trường? Tác động lan truyền đến các tài sản rủi ro, bao gồm tiền mã hóa, chủ yếu thông qua lợi suất và thanh khoản. Lợi suất trái phiếu kỳ hạn 10 năm của Mỹ gần 5% và bốn ngân hàng trung ương lớn nghiêng về hướng tăng lãi suất khiến các tài sản đầu cơ khó tăng giá hơn, trong khi giảm leo thang có thể nhanh chóng làm dịu áp lực.
8. Những mốc thời gian cần theo dõi
Ngày 30 tháng 10: CPI tháng 10 của Tokyo và họp báo của Thống đốc Ueda.
Ngày 3 tháng 11: Bầu cử giữa nhiệm kỳ tại Mỹ; sau đó, khả năng Mỹ tái tấn công Iran sẽ trở thành vấn đề được đặt ra.
Ngày 5 tháng 11: Quyết định của Ngân hàng Anh và Báo cáo Chính sách Tiền tệ; thị trường xem tăng lãi suất lên 4,00% là kịch bản cơ sở.
Giữa tháng 11: CPI tháng 10 của Mỹ và Anh, cùng báo cáo thị trường dầu mỏ tiếp theo của IEA.
Tháng 12: Cuộc họp của Fed (quyết định ngày 9 tháng 12), cùng các cuộc họp của ECB, Ngân hàng Nhật Bản và Ngân hàng Anh.
Diễn biến liên tục: lưu thông qua Hormuz, mức dự trữ SPR và các thông báo bổ sung dự trữ, giá Brent quanh 115 USD và lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm gần 5%.
Kết luận
Các chính phủ hiện không mấy tích cực bổ sung dự trữ mà chủ yếu đang sử dụng lượng dự trữ sẵn có, và đó là một phần nguyên nhân khiến giá dầu thô tăng vọt: các vùng đệm đã mỏng đi trong khi nguồn cung vẫn bị hạn chế. Các ngân hàng trung ương ở Mỹ, Nhật Bản, Anh và châu Âu đều đã nhận thấy điều này. Fed đã tăng lãi suất, Ngân hàng Anh được dự báo sẽ làm theo vào ngày 5 tháng 11, còn Ngân hàng Nhật Bản và ECB đang phát tín hiệu cho tháng 12. Thử thách tiếp theo là liệu lạm phát do năng lượng thúc đẩy có tiếp tục lan sang dịch vụ, khiến chính sách tiền tệ phải thắt chặt lâu hơn, hay nhu cầu suy giảm và giảm leo thang sẽ khiến giá dầu hạ nhiệt trước.
Bài viết này chỉ nhằm mục đích cung cấp thông tin, không phải lời khuyên tài chính. Thị trường biến động và bạn có thể mất tiền. Hãy tự nghiên cứu trước khi quyết định.
Nguồn và ghi chú dữ liệu
Số liệu tính đến ngày 29–30 tháng 10 năm 2026 và có thể thay đổi nhanh chóng; giá dầu được niêm yết khác nhau tùy hợp đồng và thời điểm trong ngày. Dữ liệu dự trữ dựa trên Báo cáo Thị trường Dầu mỏ tháng 10 của IEA, theo tin của gCaptain, Bộ Năng lượng Mỹ, dữ liệu hằng tuần của EIA do Energy Factbook và 24/7 Wall St. tổng hợp, The National, EnergyNow và Oilprice.com. Giá dầu tham khảo CNBC và Reuters, Fortune cùng diễn biến giá theo thời gian của Wikipedia. Dữ liệu lạm phát và tăng trưởng của Mỹ dựa trên thông cáo của Bộ Thương mại, theo tin của CNBC, Morningstar và ActionForex; quyết định của Fed tham khảo CNBC, CNN và NPR. Dữ liệu Nhật Bản tham khảo Reuters, Bloomberg và Investing.com; dữ liệu Anh dựa trên thông cáo của ONS, theo tin của Trading Economics, ITV và Thư viện Hạ viện, cùng dự báo của Goldman Sachs và Rabobank, xác suất thị trường từ Polymarket; dữ liệu ECB tham khảo CNBC, Reuters và Irish Times. Quan điểm của các nhà phân tích là ý kiến riêng của họ.
#EarningsSeason #USMidtermElections #SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember #StrategyReports$21BQ3OperatingProfit #TwoAddressesHoldingAbout1.28BUSDTFrozen