AWS của Amazon tăng trưởng mạnh, nhưng dòng tiền của tập đoàn lại đi theo hướng khác.
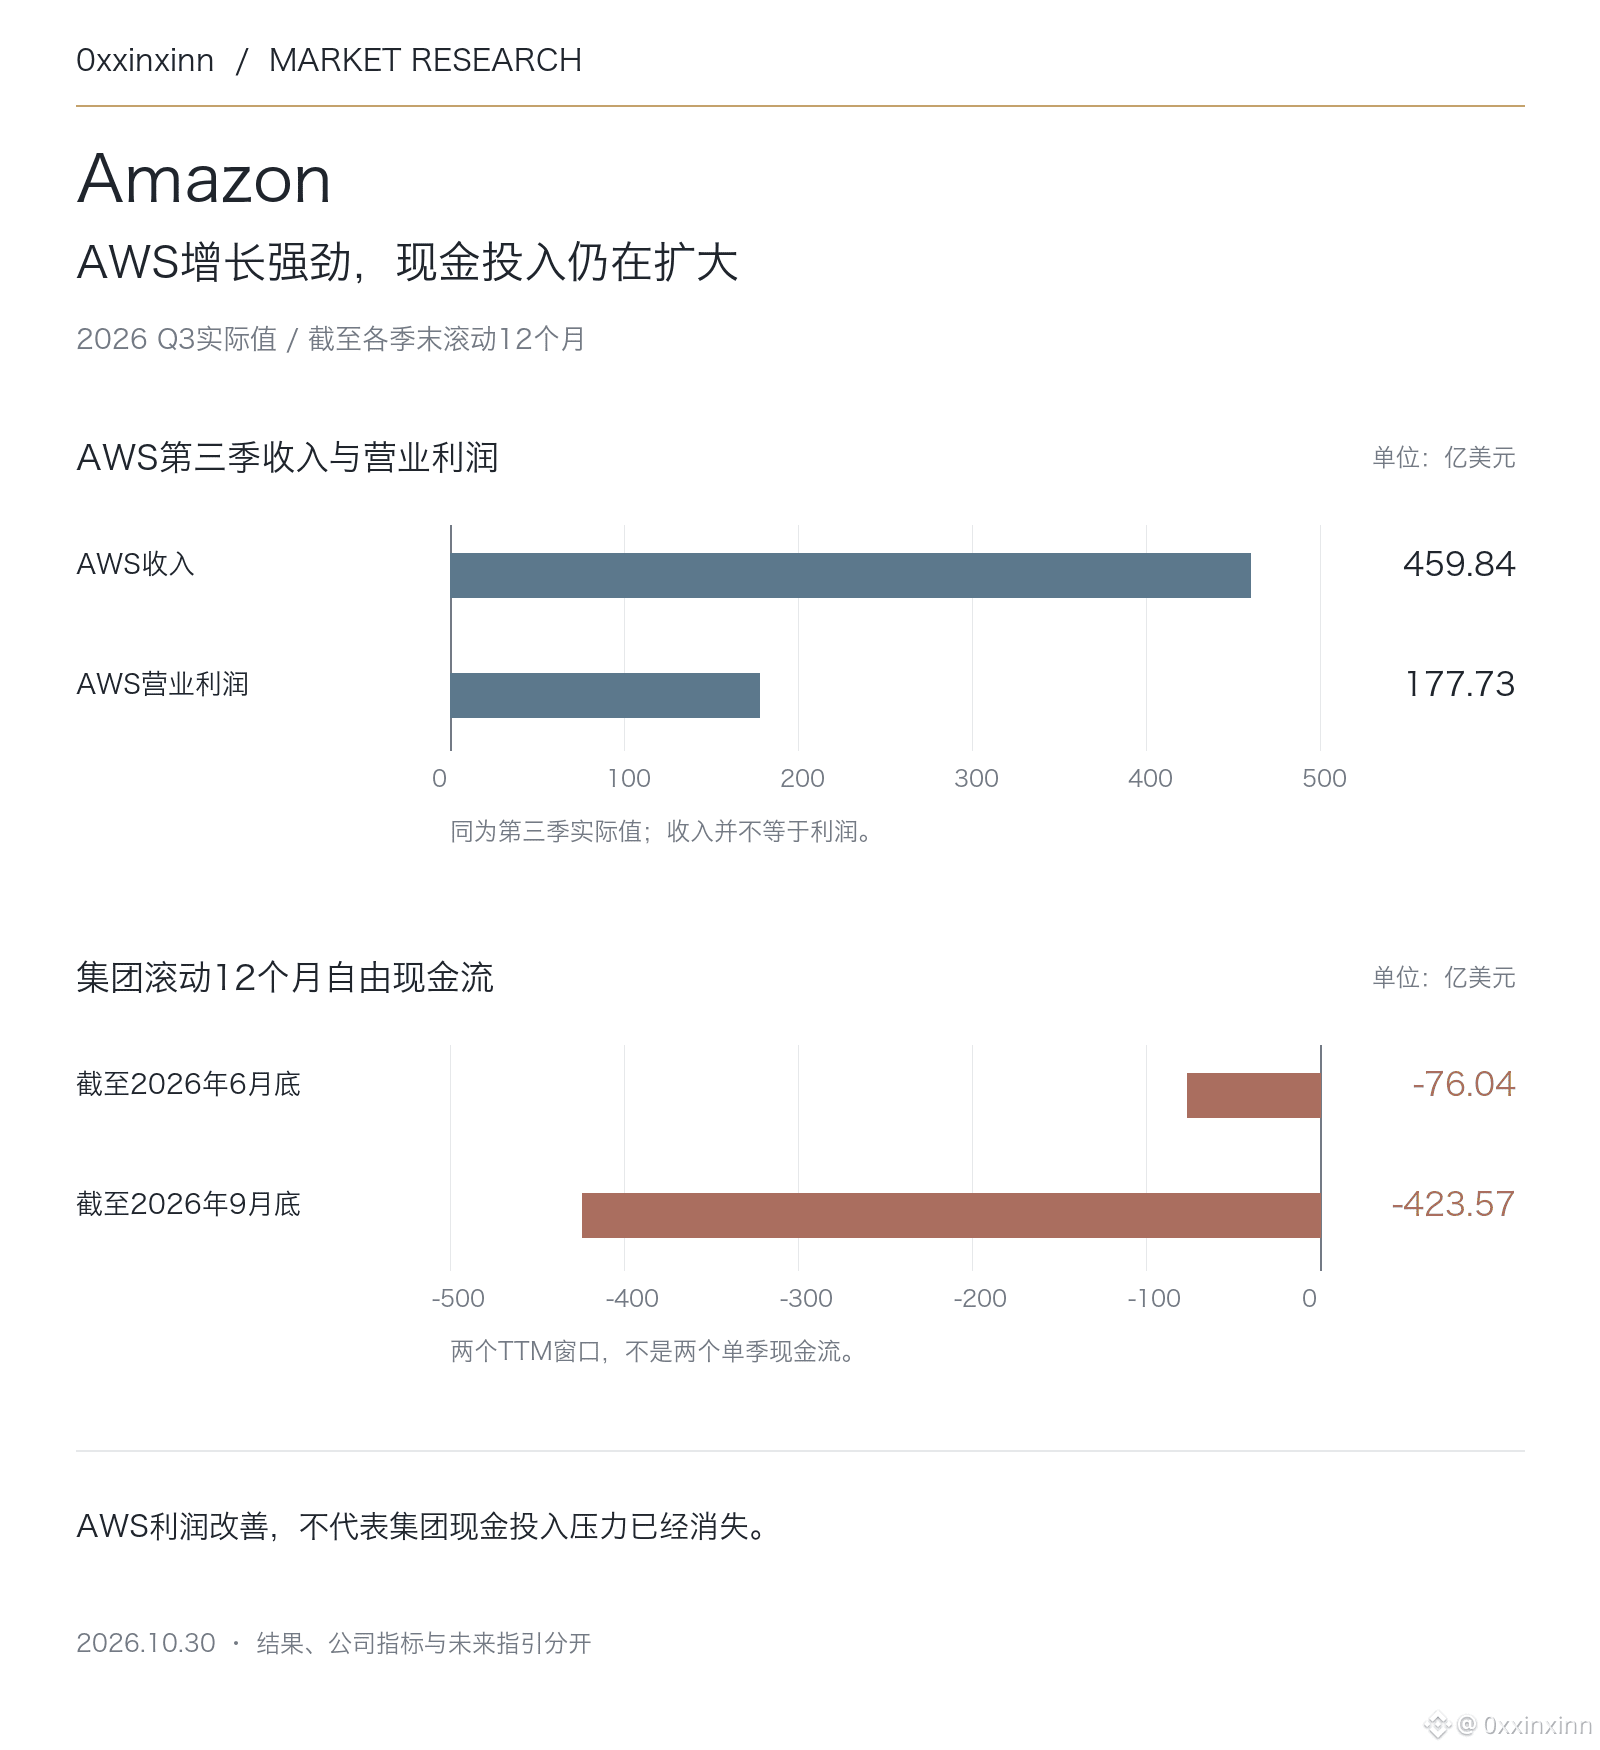
Trong quý III năm 2026, doanh thu AWS đạt 45,984 tỷ USD, tăng 39,3% so với cùng kỳ năm trước; lợi nhuận hoạt động đạt 17,773 tỷ USD. Biên lợi nhuận hoạt động của tập đoàn tăng lên 13,9%, nhưng dòng tiền tự do trong 12 tháng tính đến cuối tháng 9 là âm 42,36 tỷ USD, giảm mạnh so với mức âm 7,60 tỷ USD trong 12 tháng tính đến cuối tháng 6. Đây là hai khoảng thời gian 12 tháng tính lũy kế, không phải Amazon đã đốt 42,36 tỷ USD chỉ trong riêng quý III.
Trong cùng khoảng thời gian 12 tháng tính lũy kế, dòng tiền hoạt động đạt 168,3 tỷ USD, còn chi tiêu ròng cho việc mua sắm và xây dựng tài sản đạt 210,66 tỷ USD. Tăng trưởng tạo ra dòng tiền, nhưng việc mở rộng công suất tiêu tốn nhiều tiền hơn; cần xem xét đồng thời cả hai yếu tố.
Công ty vẫn dự kiến chi tiêu vốn bằng tiền trong năm 2026 ở mức khoảng 220 tỷ USD, đồng thời đưa ra dự báo doanh thu quý IV đạt 240–247 tỷ USD và lợi nhuận hoạt động đạt 28,5–33,5 tỷ USD. Đây là dự báo, không phải kết quả đã đạt được.
Lợi nhuận ròng giảm so với cùng kỳ năm trước một phần cũng do khoản lãi từ khoản đầu tư vào Anthropic năm ngoái đã nâng mức cơ sở so sánh; không thể đơn giản quy nguyên nhân cho sự suy yếu của hoạt động kinh doanh cốt lõi. Điều quan trọng tiếp theo là liệu mức tăng trưởng lợi nhuận và khả năng triển khai dịch vụ AWS có thể dần bù đắp chi phí đầu tư thiết bị hay không, thay vì chỉ dùng tốc độ tăng trưởng mảng điện toán đám mây để lý giải định giá.
Trong quý III năm 2026, doanh thu AWS đạt 45,984 tỷ USD, tăng 39,3% so với cùng kỳ năm trước; lợi nhuận hoạt động đạt 17,773 tỷ USD. Biên lợi nhuận hoạt động của tập đoàn tăng lên 13,9%, nhưng dòng tiền tự do trong 12 tháng tính đến cuối tháng 9 là âm 42,36 tỷ USD, giảm mạnh so với mức âm 7,60 tỷ USD trong 12 tháng tính đến cuối tháng 6. Đây là hai khoảng thời gian 12 tháng tính lũy kế, không phải Amazon đã đốt 42,36 tỷ USD chỉ trong riêng quý III.
Trong cùng khoảng thời gian 12 tháng tính lũy kế, dòng tiền hoạt động đạt 168,3 tỷ USD, còn chi tiêu ròng cho việc mua sắm và xây dựng tài sản đạt 210,66 tỷ USD. Tăng trưởng tạo ra dòng tiền, nhưng việc mở rộng công suất tiêu tốn nhiều tiền hơn; cần xem xét đồng thời cả hai yếu tố.
Công ty vẫn dự kiến chi tiêu vốn bằng tiền trong năm 2026 ở mức khoảng 220 tỷ USD, đồng thời đưa ra dự báo doanh thu quý IV đạt 240–247 tỷ USD và lợi nhuận hoạt động đạt 28,5–33,5 tỷ USD. Đây là dự báo, không phải kết quả đã đạt được.
Lợi nhuận ròng giảm so với cùng kỳ năm trước một phần cũng do khoản lãi từ khoản đầu tư vào Anthropic năm ngoái đã nâng mức cơ sở so sánh; không thể đơn giản quy nguyên nhân cho sự suy yếu của hoạt động kinh doanh cốt lõi. Điều quan trọng tiếp theo là liệu mức tăng trưởng lợi nhuận và khả năng triển khai dịch vụ AWS có thể dần bù đắp chi phí đầu tư thiết bị hay không, thay vì chỉ dùng tốc độ tăng trưởng mảng điện toán đám mây để lý giải định giá.