Strategy có lợi nhuận rất lớn trong quý này, nhưng điều cổ đông phổ thông nên chú ý hơn là mức độ tiếp xúc với BTC trên mỗi cổ phiếu.
Lợi nhuận hoạt động quý III năm 2026 đạt 20,91 tỷ USD, trong đó lợi nhuận từ tài sản số cũng vào khoảng 20,91 tỷ USD; lợi nhuận ròng thuộc về cổ đông phổ thông là 19,12 tỷ USD. Lợi nhuận chịu ảnh hưởng lớn từ biến động định giá BTC, không thể xem là dòng tiền hoạt động có thể dùng trực tiếp để trả cổ tức.
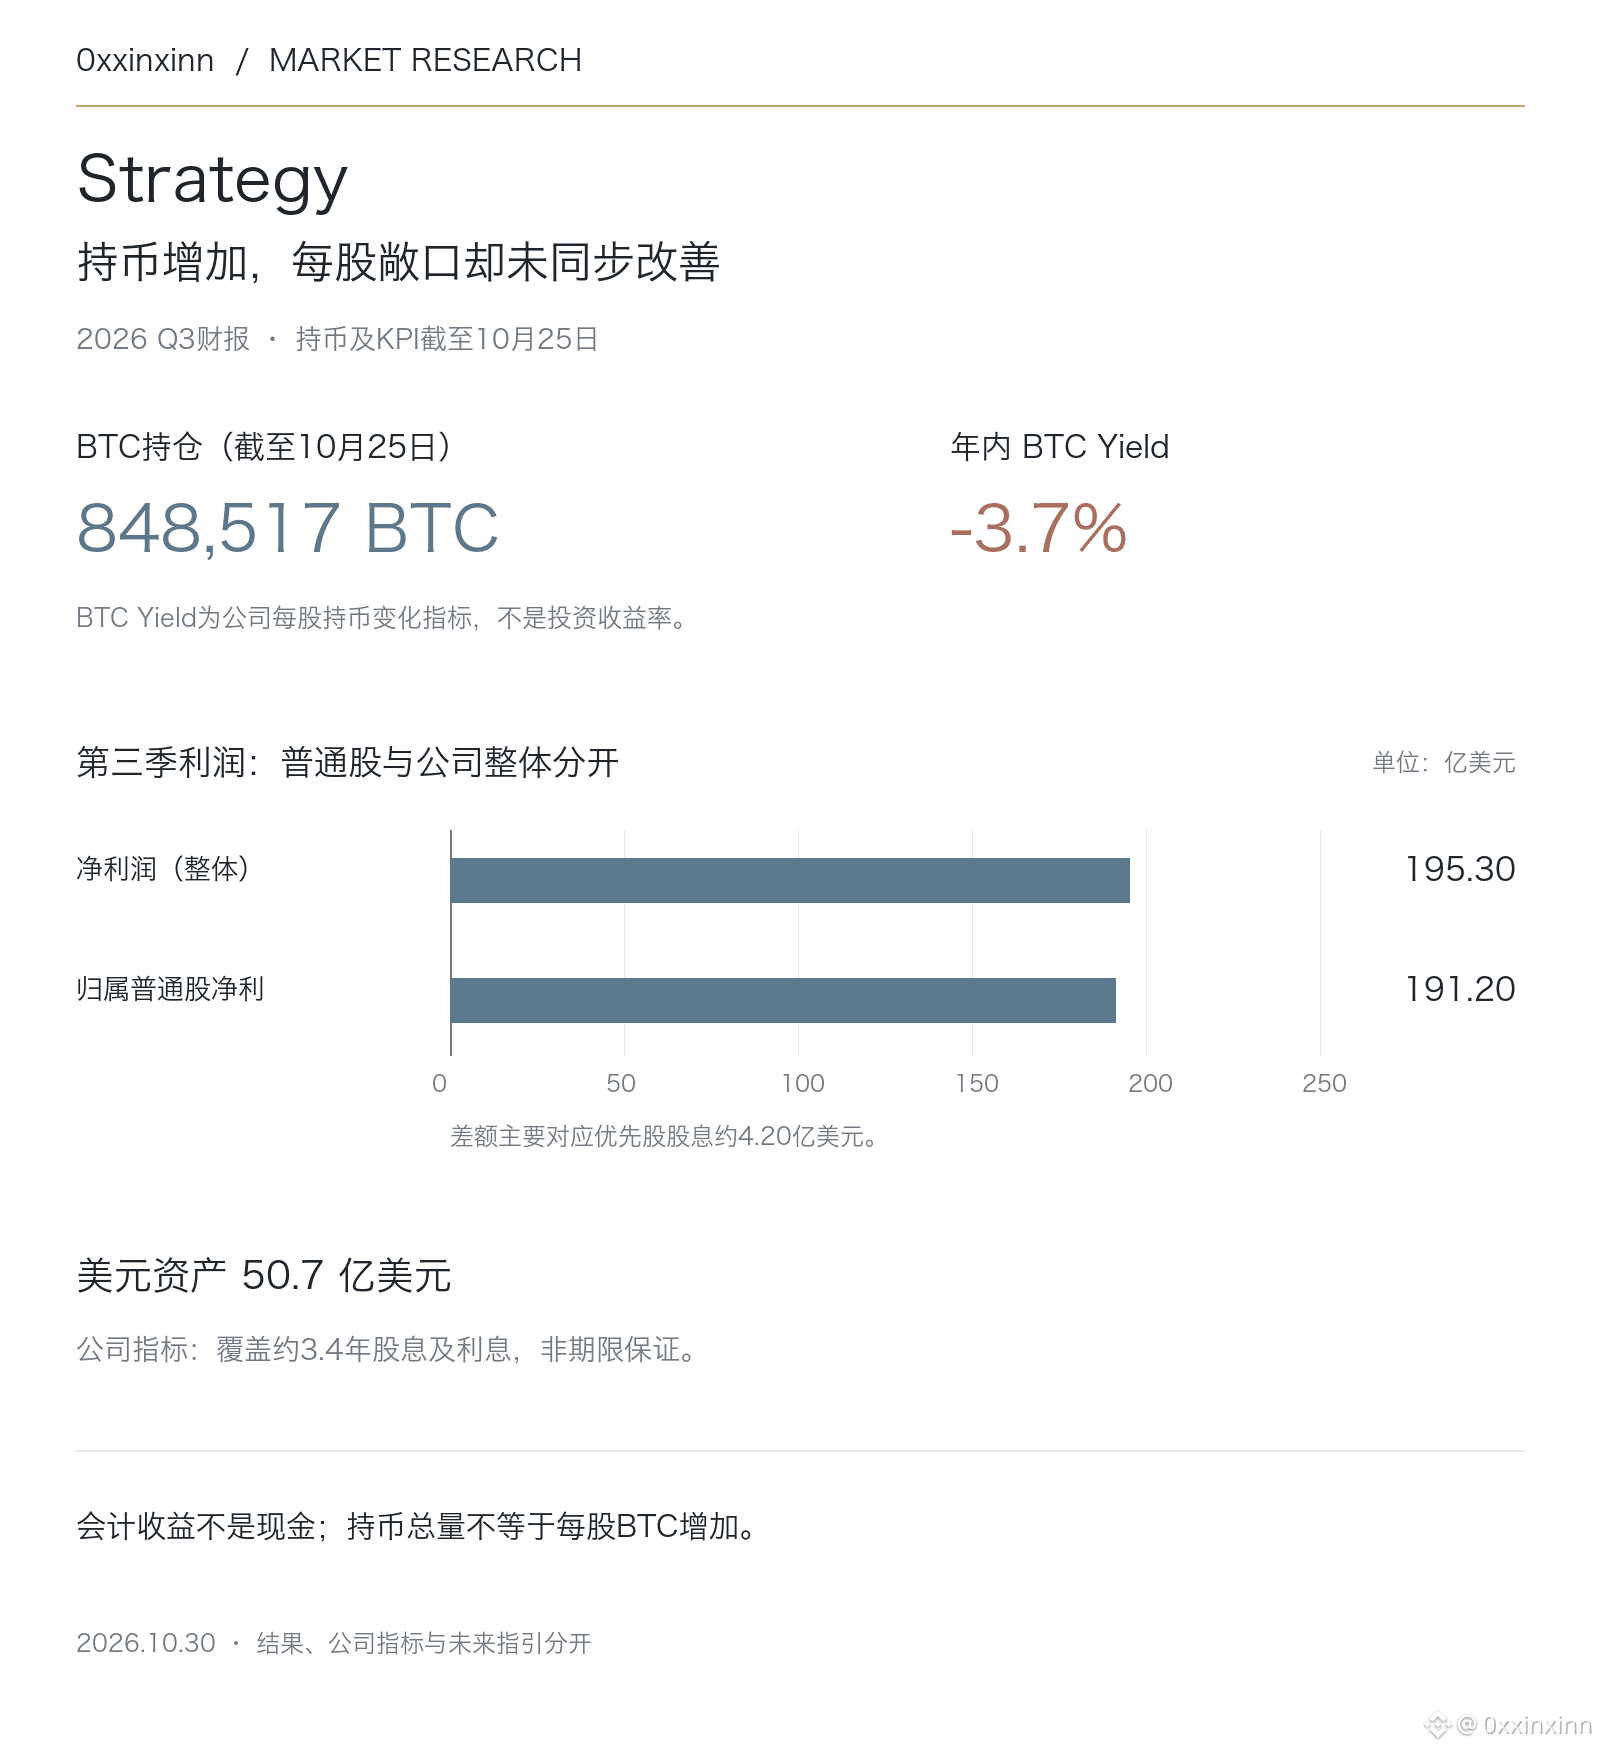
Tính đến ngày 25 tháng 10, công ty nắm giữ 848,517 BTC, tổng lượng BTC trong năm tăng 26%, nhưng BTC Yield lũy kế từ đầu năm do công ty công bố là âm 3,7%. Đây là chỉ số thay đổi tỷ lệ giữa lượng BTC nắm giữ và số cổ phiếu giả định sau pha loãng, không phải lợi nhuận từ giá BTC; điều đó cũng cho thấy tổng lượng BTC nắm giữ tăng chưa chắc làm tăng mức độ tiếp xúc trên mỗi cổ phiếu.
Cùng kỳ, công ty công bố có 5,07 tỷ USD tài sản bằng USD, đủ trang trải khoảng 3,4 năm cổ tức và lãi vay theo chỉ số của công ty; tỷ suất cổ tức STRC duy trì ở mức 12%. Đây không phải chi phí vốn bình quân của toàn bộ hoạt động huy động vốn, càng không phải cam kết về thời hạn được trang trải. Trong năm, công ty cũng từng bán khoảng 432 triệu USD BTC để chi trả một phần cổ tức cổ phiếu ưu đãi và mua lại STRC.
Tiếp theo, hãy theo dõi các điều khoản huy động vốn, tốc độ pha loãng và khoản chi tiền mặt, thay vì chỉ nhìn vào số BTC mới mua thêm. BTC tăng giá có thể đẩy lợi nhuận trên báo cáo tài chính lên cao, nhưng không xóa bỏ những hạn chế của cơ cấu vốn.
Lợi nhuận hoạt động quý III năm 2026 đạt 20,91 tỷ USD, trong đó lợi nhuận từ tài sản số cũng vào khoảng 20,91 tỷ USD; lợi nhuận ròng thuộc về cổ đông phổ thông là 19,12 tỷ USD. Lợi nhuận chịu ảnh hưởng lớn từ biến động định giá BTC, không thể xem là dòng tiền hoạt động có thể dùng trực tiếp để trả cổ tức.
Tính đến ngày 25 tháng 10, công ty nắm giữ 848,517 BTC, tổng lượng BTC trong năm tăng 26%, nhưng BTC Yield lũy kế từ đầu năm do công ty công bố là âm 3,7%. Đây là chỉ số thay đổi tỷ lệ giữa lượng BTC nắm giữ và số cổ phiếu giả định sau pha loãng, không phải lợi nhuận từ giá BTC; điều đó cũng cho thấy tổng lượng BTC nắm giữ tăng chưa chắc làm tăng mức độ tiếp xúc trên mỗi cổ phiếu.
Cùng kỳ, công ty công bố có 5,07 tỷ USD tài sản bằng USD, đủ trang trải khoảng 3,4 năm cổ tức và lãi vay theo chỉ số của công ty; tỷ suất cổ tức STRC duy trì ở mức 12%. Đây không phải chi phí vốn bình quân của toàn bộ hoạt động huy động vốn, càng không phải cam kết về thời hạn được trang trải. Trong năm, công ty cũng từng bán khoảng 432 triệu USD BTC để chi trả một phần cổ tức cổ phiếu ưu đãi và mua lại STRC.
Tiếp theo, hãy theo dõi các điều khoản huy động vốn, tốc độ pha loãng và khoản chi tiền mặt, thay vì chỉ nhìn vào số BTC mới mua thêm. BTC tăng giá có thể đẩy lợi nhuận trên báo cáo tài chính lên cao, nhưng không xóa bỏ những hạn chế của cơ cấu vốn.