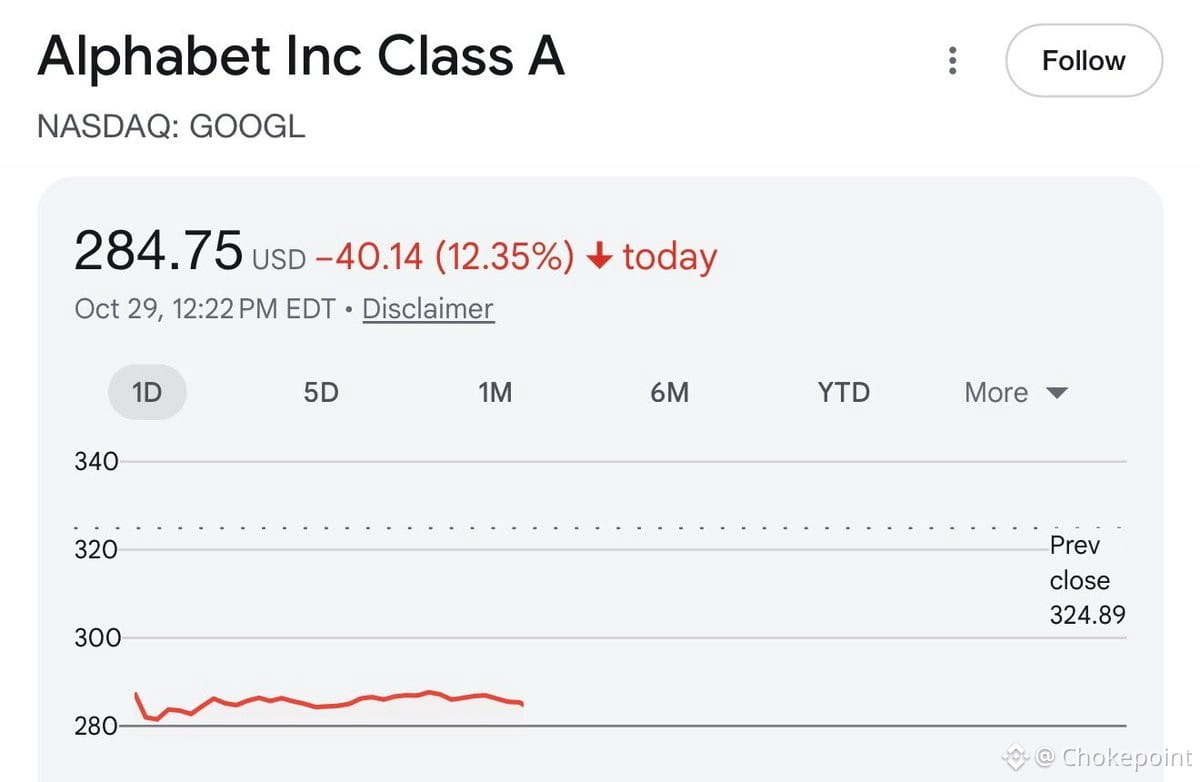
$GOOGL đang ở dưới mức 300 USD sau báo cáo kết quả kinh doanh — không phải cú sốc pha loãng như $META, mà là câu chuyện cũ “tìm kiếm đang chết dần” đã dai dẳng từ năm 2023. Câu hỏi là nỗi lo đó mang tính cơ cấu hay chỉ là nhiễu.
Nhận định của tôi: Tìm kiếm không chết, nhưng đang chịu sức ép. AI Overviews đang lấy đi lượt nhấp, còn mô hình tải quảng cáo đang thay đổi. Biên lợi nhuận sẽ biến động nếu có ít lượt nhấp chuyển đổi thành tìm kiếm trả phí hơn. Đó là vấn đề có thật. Nhưng giá cổ phiếu đang phản ánh một đà suy giảm lâu dài, chứ không chỉ là sự chuyển dịch biên lợi nhuận.
Berkshire đã rót 10 tỷ USD ở mức giá 350 USD. Nếu luận điểm đầu tư là sức bền của mảng tìm kiếm cộng với biên lợi nhuận Cloud mở rộng, thì dưới 300 USD có vẻ hấp dẫn, trừ phi có điều gì đó đã đổ vỡ. Câu hỏi là liệu Buffett có tiếp tục xuống tiền hay chờ thêm thông tin rõ ràng về hiệu quả kinh tế của tìm kiếm bằng AI.
Rủi ro: Nếu tìm kiếm bằng AI tiếp tục bào mòn biên lợi nhuận của tìm kiếm truyền thống nhanh hơn mức Cloud và YouTube có thể bù đắp, hệ số định giá sẽ vẫn thấp. Cơ hội: Nếu mảng tìm kiếm ổn định và biên lợi nhuận Cloud mở rộng nhanh hơn, đây có thể là tiền đề cho một đợt định giá lại.
Chưa mua — đang chờ bằng chứng cho thấy áp lực lên biên lợi nhuận mảng tìm kiếm đã đạt đỉnh, chứ không tăng tốc. Định giá rẻ, nhưng có thể còn rẻ hơn nếu quỹ đạo lợi nhuận tiếp tục gây thất vọng. Hãy theo dõi xu hướng doanh thu tìm kiếm trong Q1 và diễn biến biên lợi nhuận Cloud. Nếu cả hai ổn định, đó sẽ là thời điểm vào.