


Lãi suất tại Ngân hàng Nhật Bản được dự đoán rộng rãi sẽ giữ nguyên khi cuộc họp kéo dài hai ngày kết thúc vào thứ Sáu, nhưng khả năng tăng lãi suất vào tháng 12 vẫn được đặt ra. Đợt tăng hồi tháng 9, lần tăng thứ hai trong ba tháng, đã đưa lãi suất chuẩn lên 1,25%. Đây là mức cao nhất trong 31 năm. Tốc độ thắt chặt như vậy chưa từng thấy kể từ năm 1990.
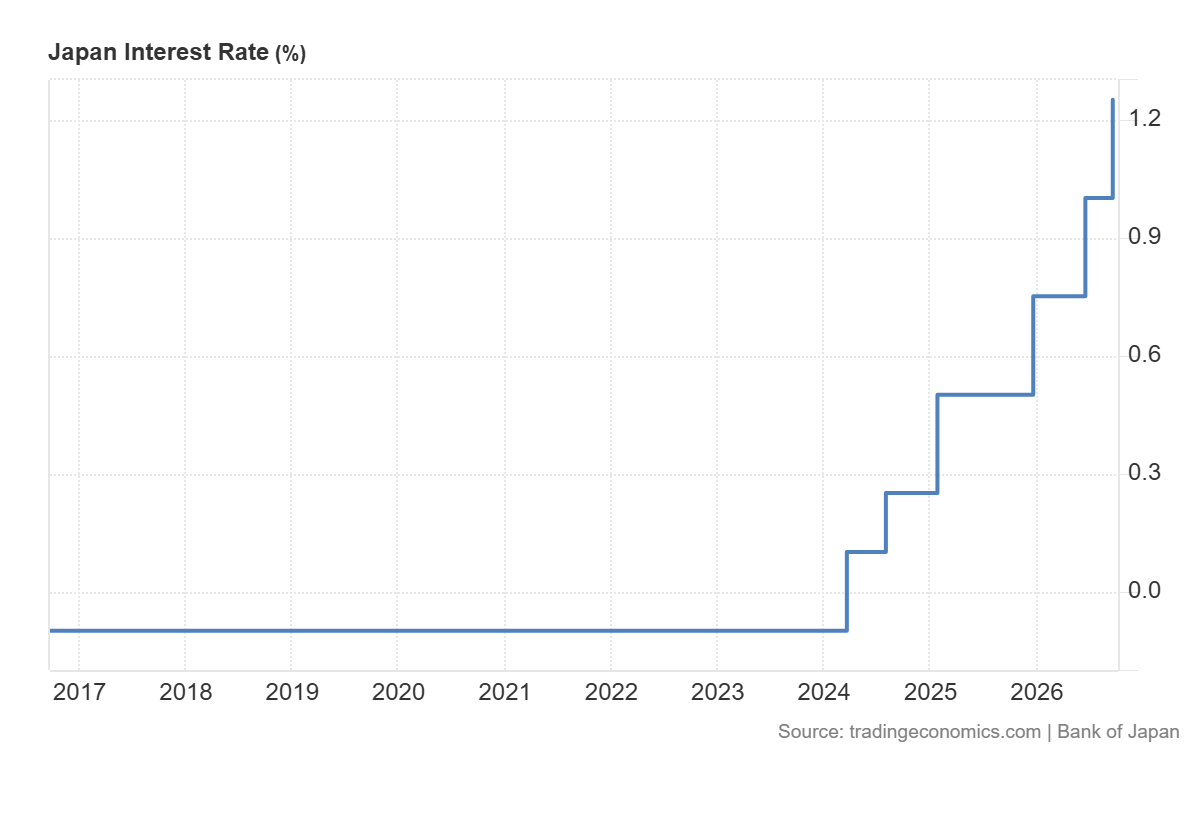
Bloomberg đưa tin hồi đầu tháng này, dẫn lời những người am hiểu các cuộc thảo luận, rằng các quan chức muốn chờ xem động thái đó ảnh hưởng đến nền kinh tế ra sao trước khi tiếp tục thắt chặt. Quyết định hồi tháng 9 cũng không được nhất trí. Hai thành viên hội đồng do Thủ tướng Sanae Takaichi đề cử, cả hai đều ủng hộ chính sách tài khóa nới lỏng hơn, đã bỏ phiếu chống. Các nhà giao dịch xem đó là dấu hiệu cho thấy chính quyền của bà có thể phản đối những đợt tăng lãi suất trong tương lai.
Ít người nghĩ đợt tạm dừng sẽ kéo dài
Các nhà dự báo cho rằng quyết định này chẳng có gì đáng hồi hộp. Cả 16 người tham gia khảo sát của CNBC, thực hiện từ ngày 14 đến 26 tháng 10, đều dự đoán giữ nguyên lãi suất; tất cả đều cho rằng ngân hàng sẽ mở đường cho một đợt tăng vào tháng 12 hoặc tháng 1, khi lạm phát và tiền lương tiếp tục tăng.
Diễn biến định giá trên thị trường hoán đổi về khả năng tăng lãi suất tháng 12 đã thay đổi. Khi bản tin Bloomberg được đăng ngày 13 tháng 10, các hợp đồng hoán đổi qua đêm cho thấy khả năng tăng lãi suất trong tháng 10 vào khoảng 10%, còn khả năng tăng trước tháng 12 là 88%. Đến ngày 26 tháng 10, Brown Brothers Harriman đưa con số cho tháng 12 về gần 75%.
Các nhà kinh tế trong cuộc thăm dò của Reuters, tiến hành từ ngày 13 đến 19 tháng 10, cũng nghiêng về cùng một hướng. Trong số 78 người được khảo sát, 54 người, gần 70%, dự đoán lãi suất chính sách sẽ đạt 1,5% trong quý này, gần gấp đôi tỷ lệ trong cuộc thăm dò trước. Khoảng 80% những người nêu rõ tháng dự đoán mức này sẽ đạt được vào tháng 12. Cuộc họp tuần này chỉ được 2% chọn.
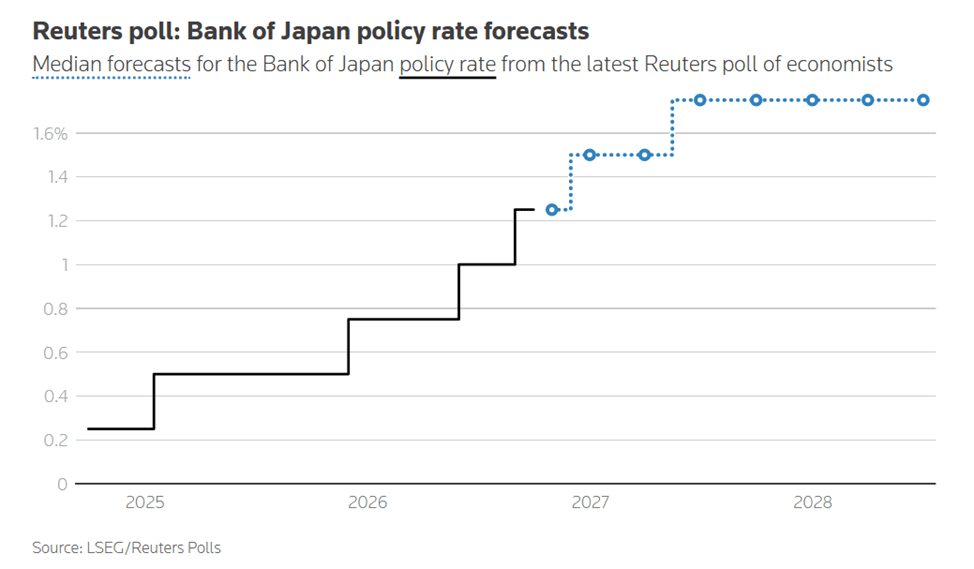
Đến cuối tháng 6 năm 2026, 39 trong số 65 nhà phân tích (60%) dự đoán lãi suất sẽ ở mức 1,75%, cũng là mức trung vị trong tháng 9. Điểm dừng cuối cùng của chu kỳ này thì chưa rõ ràng như vậy. Gần một nửa trong số 41 người trả lời câu hỏi tiếp theo cho rằng lãi suất cuối chu kỳ sẽ là 1,75%, nhưng tỷ lệ dự đoán mức 2% trở lên đã nhích lên 51%, so với 40% trong tháng 9 và 36% trong tháng 8.
Ueda muốn giữ vững mức 2%
Đằng sau tất cả những dự báo đó là một thống đốc liên tục nói rõ mình đang chờ đợi điều gì. Thống đốc BOJ Kazuo Ueda nhiều lần cho biết trong tháng này rằng lạm phát cơ bản đã gần mục tiêu 2%. Với ông, chạm mức đó trong một hoặc hai tháng chẳng chứng minh được gì nhiều. Ông muốn lạm phát ổn định ở mức đó và đã nói rõ ngân hàng sẽ không chấp nhận việc vượt quá mục tiêu.
Giới chính trị Tokyo muốn ngân hàng kiên nhẫn hơn. Theo bản tóm tắt ý kiến công bố ngày 1 tháng 10, tại cuộc họp tháng 9, một đại diện Văn phòng Nội các đã hối thúc ngân hàng xem xét tác động tích lũy của các đợt tăng lãi suất trước đó và tính đến các ước tính về lãi suất trung tính trước khi tiếp tục thắt chặt.
Các chiến lược gia cũng cảm nhận lực kéo theo hai hướng tương tự. Homin Lee, chiến lược gia vĩ mô cấp cao tại Lombard Odier, cho rằng bối cảnh kinh tế vĩ mô ủng hộ việc thắt chặt hơn nữa. Điều ông nghi ngờ là liệu hội đồng chính sách có đủ đồng thuận để tăng lãi suất trong hai cuộc họp liên tiếp hay không, khi thị trường trái phiếu trong nước mong manh như hiện nay. Sosuke Nakamura của Citi Research cũng có quan điểm tương tự: ông không thấy dấu hiệu rõ ràng nào cho thấy lạm phát đang tăng tốc đủ mạnh để biện minh cho các đợt tăng lãi suất liên tiếp.
Bên ngoài ngân hàng, IMF cho rằng Tokyo đang đi đúng hướng. Krishna Srinivasan, người đứng đầu Vụ Châu Á và Thái Bình Dương của IMF, nói với Reuters hồi đầu tháng này rằng BOJ “đang làm điều đúng đắn vào thời điểm này”. Ông cũng cảnh báo rằng nếu lạm phát vượt kỳ vọng, việc thắt chặt sẽ phải được đẩy nhanh để kỳ vọng của công chúng không chệch khỏi mục tiêu. Ông cho biết mọi quyết định vẫn phụ thuộc vào dữ liệu.
Giá cả tạo lý lẽ cho cả hai phe
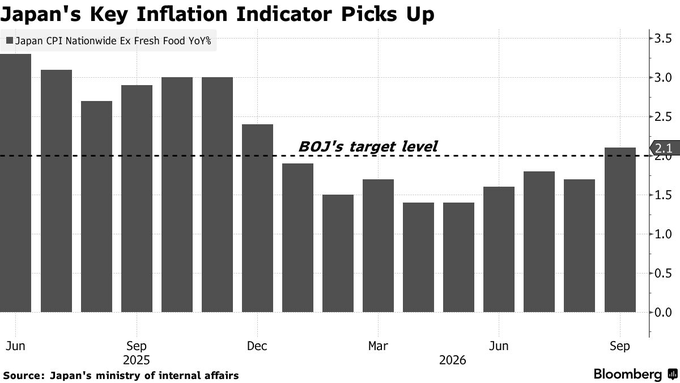
Dữ liệu có thể được diễn giải theo cả hai hướng. Chỉ số lạm phát lõi tháng 9, không tính thực phẩm tươi sống, đạt 2,1% so với cùng kỳ năm trước, mức cao nhất từ đầu năm đến nay. Chi phí nhập khẩu tiếp tục tăng do đồng yên yếu, còn giá năng lượng vẫn cao, dù trợ cấp của chính phủ đã giúp các hộ gia đình giảm bớt phần nào tác động.
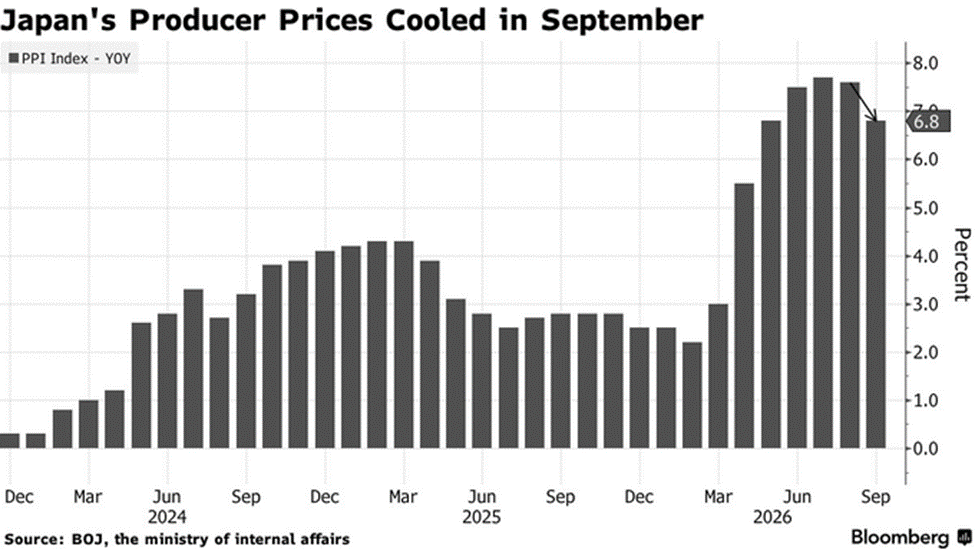
Giá sản xuất có vẻ dịu hơn. Giá tăng 6,8% trong tháng 9, giảm so với mức 7,6% của tháng 8 và là mức tăng hằng năm yếu nhất kể từ tháng 5. Giá theo tháng giảm 0,3% trong tháng thứ hai liên tiếp. Điều này cho thấy áp lực chi phí đầu vào có thể đã đạt đỉnh, giúp BOJ có thêm dư địa chờ đợi, dù nguyên nhân chính khiến đà tăng chậm lại là giá gạo vụ mới rẻ hơn.
Công đoàn chưa có dấu hiệu giảm yêu cầu
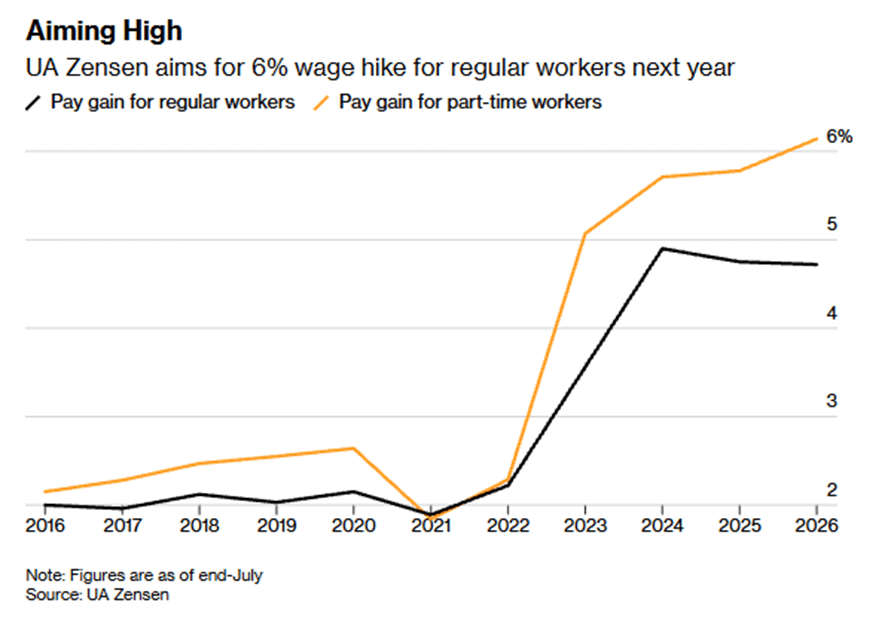
Thị trường lao động là lý do để tiếp tục thắt chặt, dù không nhất thiết phải làm ngay trong tháng này. Tiền lương là một yếu tố khác gây áp lực lên giá cả. Công đoàn công nghiệp lớn nhất Nhật Bản, UA Zensen, dự định yêu cầu tăng tổng lương 6% cho lao động toàn thời gian vào năm 2027, trong đó lương cơ bản tăng 4%. Mức này tương đương mục tiêu năm 2026, kết thúc với thỏa thuận tăng 4,72%. Công đoàn sẽ yêu cầu tăng 7% cho lao động bán thời gian; nhân viên tại các công ty có mức lương thấp hơn đáng kể so với các doanh nghiệp cùng ngành sẽ được tăng thêm 1%.
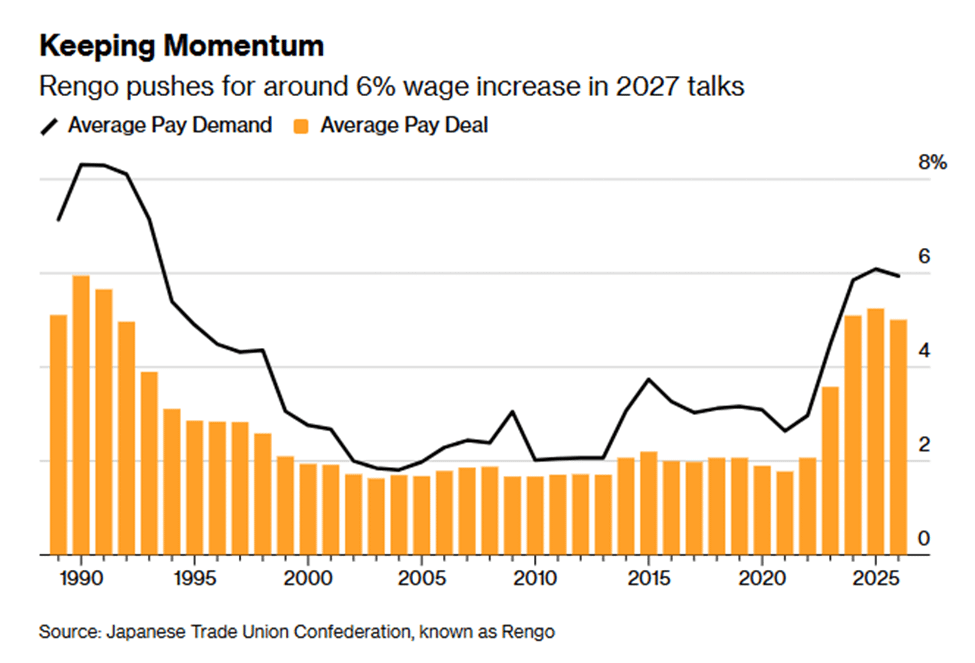
Rengo, liên đoàn công đoàn lớn nhất cả nước, muốn các thành viên yêu cầu tăng lương ít nhất 5% và lý tưởng là 6%, trong đó lương cơ bản tăng 3% đến 4%. Mục tiêu là duy trì đà tăng lương để sức chi tiêu tiêu dùng và toàn bộ nền kinh tế tiếp tục bắt kịp. Yêu cầu chưa phải là thỏa thuận cuối cùng, nhưng một ngân hàng trung ương đang tìm kiếm bằng chứng cho thấy mức 2% đã trở thành xu hướng bền vững vẫn sẽ xem đây là tín hiệu đáng khích lệ.
Các nhà giao dịch trái phiếu vẫn bình thản
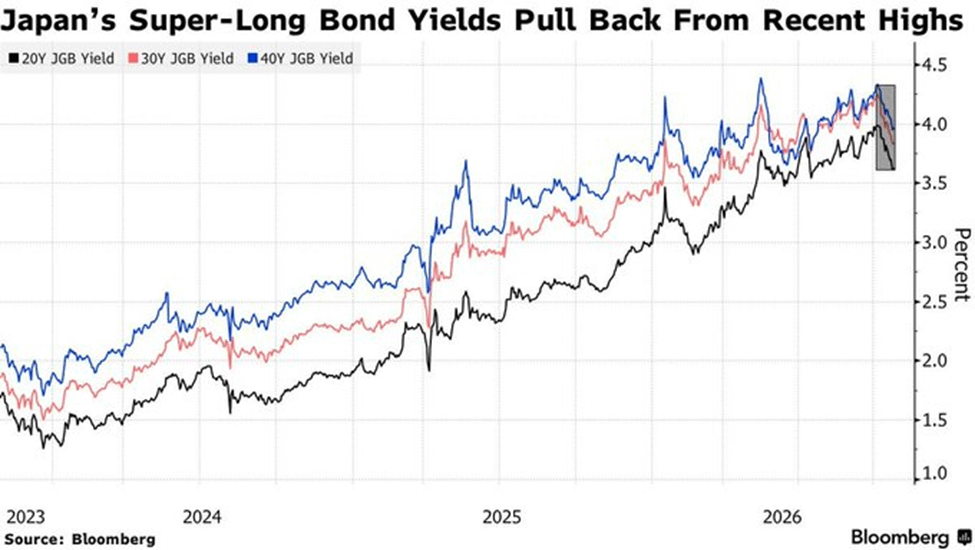
Ít nhất thì các nhà giao dịch trái phiếu có vẻ không bận tâm. Trái phiếu chính phủ Nhật Bản giữ ổn định vào thứ Năm, một ngày trước quyết định, được hỗ trợ bởi phiên đấu giá trái phiếu kỳ hạn 2 năm thu hút nhu cầu mạnh hơn. Tỷ lệ đặt mua trên lượng chào bán tăng lên 4,03 từ mức 3,89 trong phiên đấu giá tháng trước. Trái phiếu Kho bạc Mỹ tăng giá sau khi Cục Dự trữ Liên bang giữ nguyên lãi suất và gần như không đề cập đến khả năng tăng lãi suất vào tháng 12, qua đó cũng hỗ trợ thị trường.
Biến động trên toàn bộ đường cong lợi suất đều nhỏ. Lợi suất trái phiếu kỳ hạn 10 năm tăng nửa điểm cơ bản lên 2,83%, còn kỳ hạn 30 năm cũng tăng tương tự, lên 3,88%. Lợi suất kỳ hạn 5 năm đi ngang ở mức 2,265%. Ở mức 1,895%, lợi suất trái phiếu chuẩn kỳ hạn 2 năm giảm nửa điểm cơ bản, đảo chiều đà tăng nhẹ đầu phiên sau kết quả đấu giá (lợi suất giảm khi giá trái phiếu tăng).
Yuhi Kawano, nhà phân tích thị trường tại Mizuho Securities, cho rằng sự kiềm chế của Fed đồng nghĩa BOJ ít cần phải vội vàng hơn, điều này sẽ hỗ trợ đồng yên và thị trường trái phiếu.
Chín lá phiếu, nhiều trường phái
Thị trường trái phiếu yên ắng, nhưng tranh luận về chính sách thì không. Gần đây, hai cựu quan chức đã công khai những quan điểm trái ngược. Haruhiko Kuroda, người lãnh đạo BOJ trong một thập kỷ, viết trong cuốn sách xuất bản tháng này rằng ngân hàng có lẽ nên cân nhắc tăng lãi suất 0,25 điểm phần trăm ở mỗi cuộc họp cho đến khi lãi suất tiến gần mức trung tính đối với nền kinh tế. Ông ủng hộ nỗ lực bình thường hóa chính sách của Ueda sau nhiều năm duy trì các điều kiện tiền tệ cực kỳ nới lỏng, đồng thời cho rằng Nhật Bản đã hoàn toàn thoát khỏi giảm phát vào khoảng năm 2024, khi tiền lương bắt đầu tăng.
Masazumi Wakatabe, cựu phó thống đốc, khuyên nên thận trọng. Ông lập luận rằng tăng trưởng thực vẫn thấp và “một nửa mức tăng giá là do các yếu tố đẩy chi phí”. Ông nói thêm, nếu tăng trưởng âm và lạm phát phần lớn do chi phí đẩy, ngân hàng sẽ phải giải trình cho việc tăng lãi suất.
Các thành viên đương nhiệm cũng không hoàn toàn đồng lòng. Toichiro Asada, một trong hai người bất đồng trong tháng 9, lập luận rằng khi lạm phát lõi không tính thực phẩm tươi sống gần đây ở dưới 2%, không thể mặc nhiên cho rằng nền kinh tế đủ mạnh để tăng lãi suất. Ông muốn giữ nguyên định hướng chính sách hiện hành.
Ayano Sato, người bất đồng còn lại, cho biết diễn biến kinh tế và giá cả chưa cải thiện đáng kể, vì vậy bà cho rằng tăng lãi suất tại cuộc họp đó là không phù hợp. Bà không phản đối việc thắt chặt chính sách về nguyên tắc. Sato ủng hộ các đợt tăng lãi suất từ từ và cho rằng chính sách thắt chặt hơn có thể hỗ trợ tăng trưởng bền vững, nhưng bà lưu ý sức chi tiêu tiêu dùng yếu và không nói khi nào nên có đợt tăng tiếp theo.
Phe diều hâu ở phía bên kia bàn họp. Thành viên hội đồng Junko Koeda cho rằng ngân hàng không nên “quá thận trọng” trong việc tăng lãi suất, bởi rủi ro giá cả tăng cao đáng kể trong khi các điều kiện tài chính vẫn nới lỏng; bà nhấn mạnh sự cần thiết phải tiếp tục bình thường hóa bảng cân đối kế toán.
Phó Thống đốc Ryozo Himino cũng có quan điểm tương tự. Ông cho biết lạm phát cơ bản đang khá gần mức 2%, nhưng kỳ vọng lạm phát trung và dài hạn vẫn tiếp tục tăng; trì hoãn điều chỉnh có thể khiến rủi ro giá cả hiện thực hóa và gây tổn hại cho nền kinh tế.
Bỏ qua tên tuổi, tranh luận này xoay quanh việc sai lầm nào sẽ gây thiệt hại lớn hơn. Kuroda lo rằng hành động quá chậm có thể khiến quá trình bình thường hóa dang dở. Wakatabe lo rằng tăng lãi suất quá sớm có thể làm suy yếu một nền kinh tế vốn tăng trưởng chẳng đáng kể. Tuy vậy, ngay cả ông cũng để ngỏ khả năng này: ông nói tăng lãi suất có thể trở nên phù hợp nếu các kế hoạch chi tiêu và chiến lược tăng trưởng của Takaichi thúc đẩy đủ đầu tư và nhu cầu trong nước để nâng mức lãi suất trung tính của Nhật Bản.
Liệu điều đó có xảy ra hay không, và liệu hai ứng viên do bà bổ nhiệm có nhìn nhận như vậy nếu điều đó xảy ra hay không, là câu hỏi chưa có cuộc thăm dò nào giải đáp.