
GDP+PCE xác nhận định hướng chính sách của Fed trong kỷ nguyên Warsh: giao dịch dựa trên kỳ vọng tăng lãi suất tháng 12 còn đe dọa trực tiếp đến mức nào?
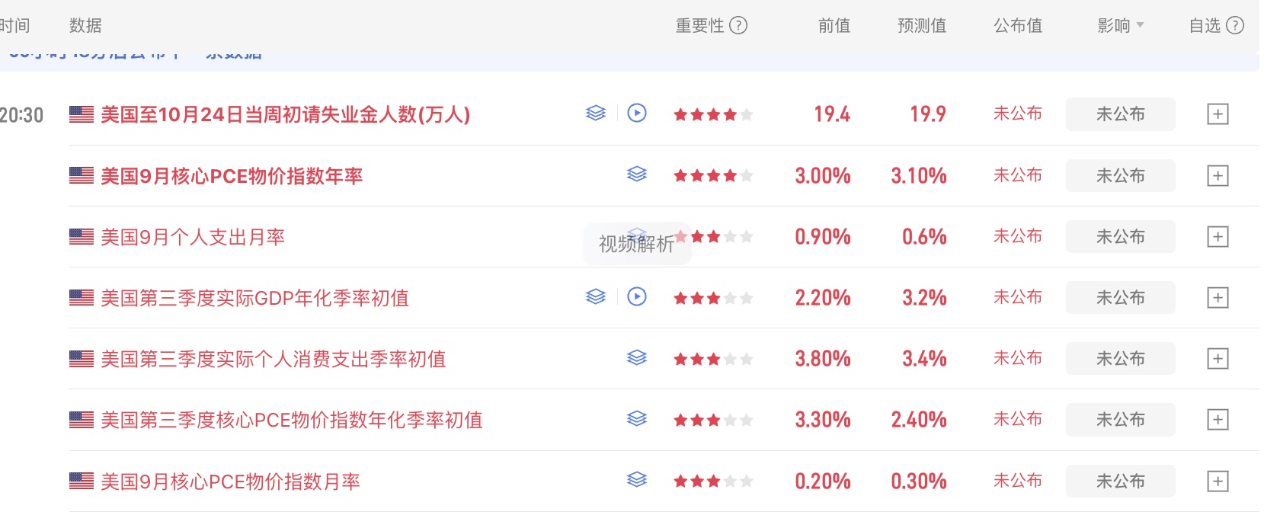
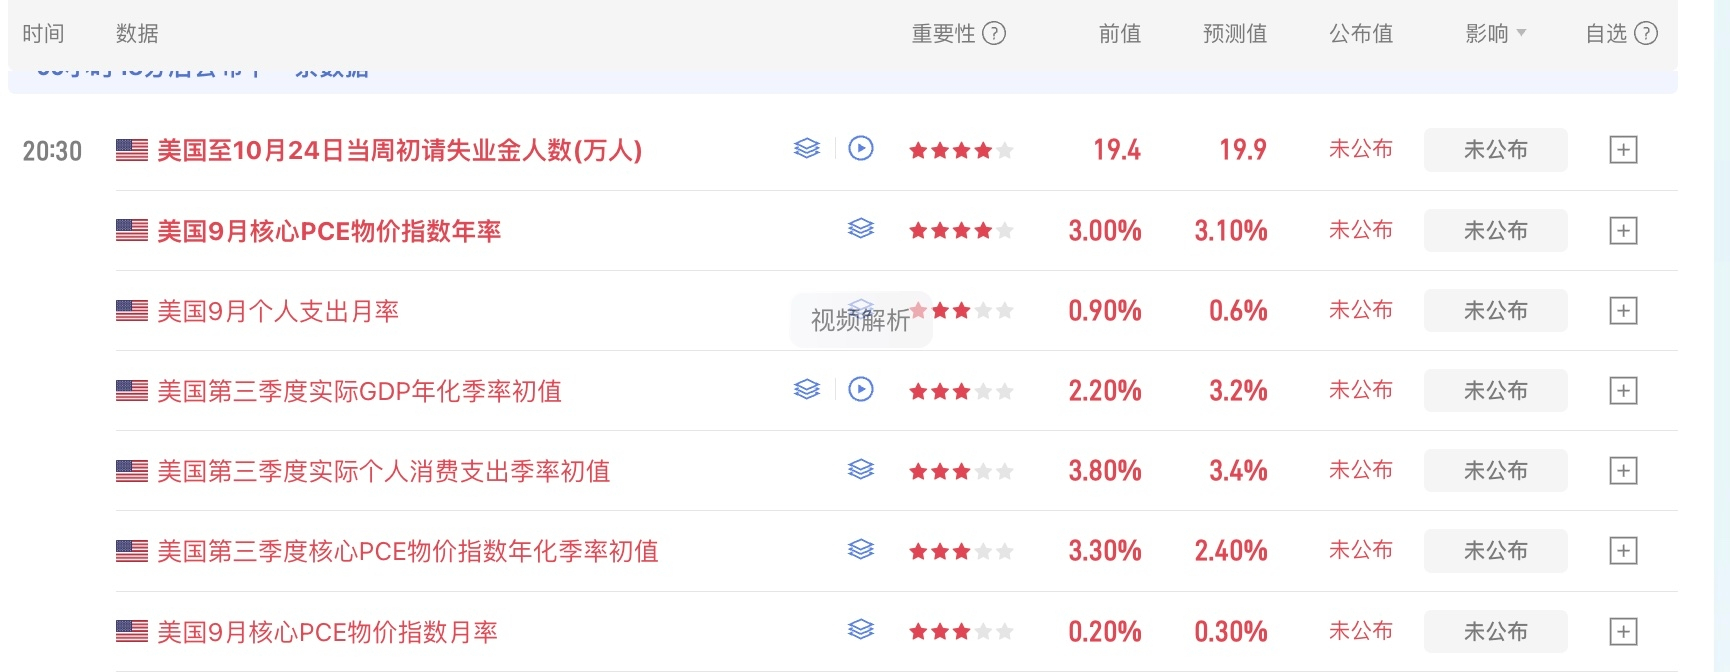
Trong bài phát biểu rạng sáng nay, Warsh nhấn mạnh sức bền của nền kinh tế và những lo ngại về lạm phát. Tối nay, Mỹ sẽ công bố số liệu GDP quý III và PCE tháng 9, qua đó củng cố thêm định hướng chính sách của Fed trong kỷ nguyên Warsh!
Ưu tiên theo dõi PCE, không phải số liệu danh nghĩa, mà là mức độ tác động truyền dẫn thứ cấp của năng lượng trước đây lên lạm phát tháng 9; theo dõi mức tăng hàng tháng của lạm phát lõi, lạm phát dịch vụ, tiền thuê nhà… Nếu các chỉ số này tăng, xác suất tăng lãi suất vào tháng 12 sẽ tăng thêm #FOMC会议
Trong bài phát biểu rạng sáng nay, Warsh nhấn mạnh khuôn khổ chính sách do Fed dẫn dắt dựa trên dữ liệu. Tiếp đó, Warsh không chấp nhận tình trạng “lạm phát hạ nhiệt không đồng đều”, đồng thời cho biết Fed sẽ không thay đổi kỳ vọng lạm phát. Quan trọng nhất, Warsh nói Fed có thể chấp nhận tác động của năng lượng lên lạm phát danh nghĩa (CPI), nhưng không thể chịu được tác động truyền dẫn thứ cấp lên lạm phát lõi (PCE).
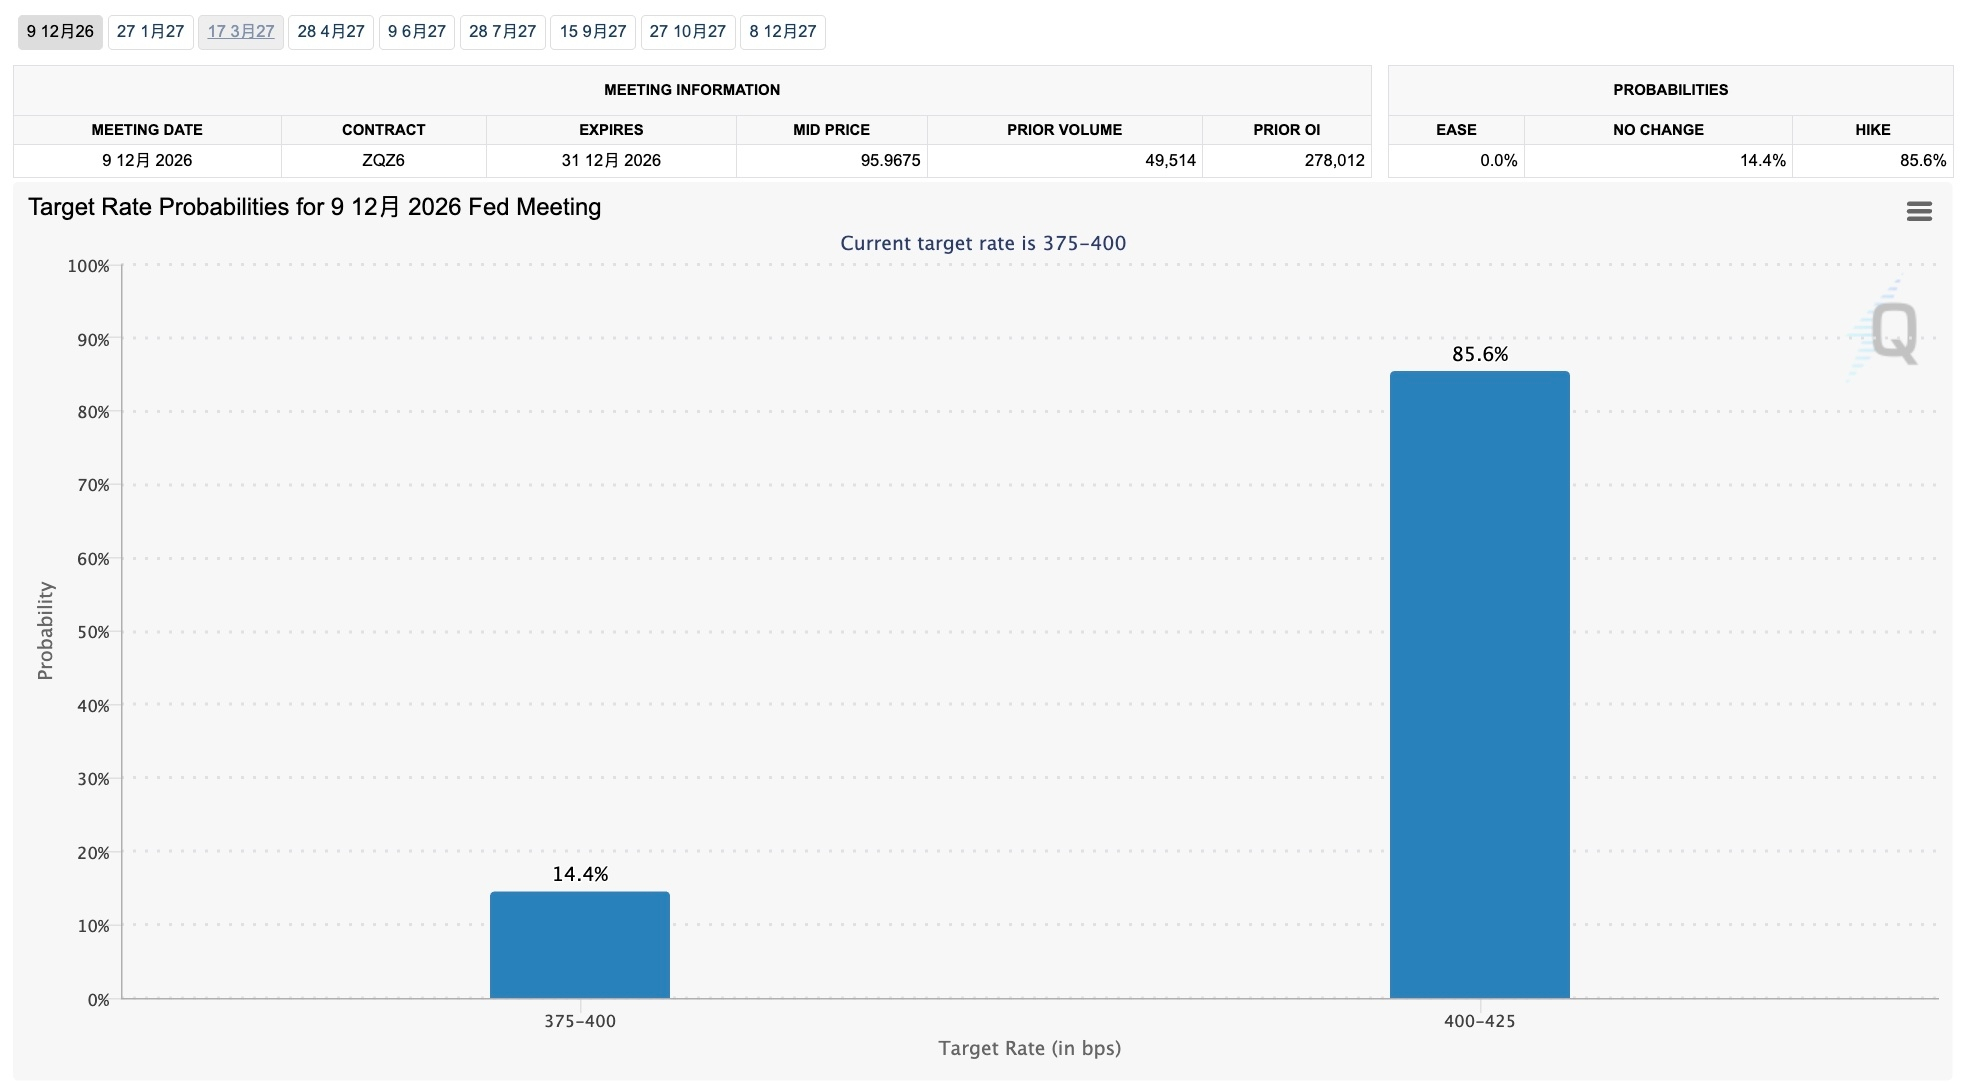
Theo kỳ vọng này, nếu GDP tối nay tăng trưởng đúng như dự báo và PCE tháng 9 tăng đúng như dự báo, xác suất tăng lãi suất vào tháng 12 sẽ tăng trở lại. Hiện xác suất tăng lãi suất vào tháng 12 là 85,4%.
Việc tăng lãi suất vào tháng 12 còn đe dọa trực tiếp đến thị trường ở mức nào?
Thực ra, thị trường đã phần nào dự đoán lạm phát tháng 9 tăng sau khi có số liệu CPI trước đó; việc tăng lãi suất vào tháng 12 cũng đã được thị trường định giá gần một tháng nay. Dù xác suất trước đó cao nhất chỉ là 70%, nhưng quá trình định giá kéo dài với logic khá chắc chắn lại khiến thị trường hấp thụ trước và hoàn tất việc định giá theo kỳ vọng.
Vì vậy, mối đe dọa lớn nhất tối nay không phải là số liệu sẽ đẩy xác suất tăng lãi suất tháng 12 lên cao đến đâu, mà là liệu các số liệu về lạm phát lõi, dịch vụ, tiền thuê nhà… có thúc đẩy khả năng tăng lãi suất thêm một lần nữa trong quý I/2027 hay không!
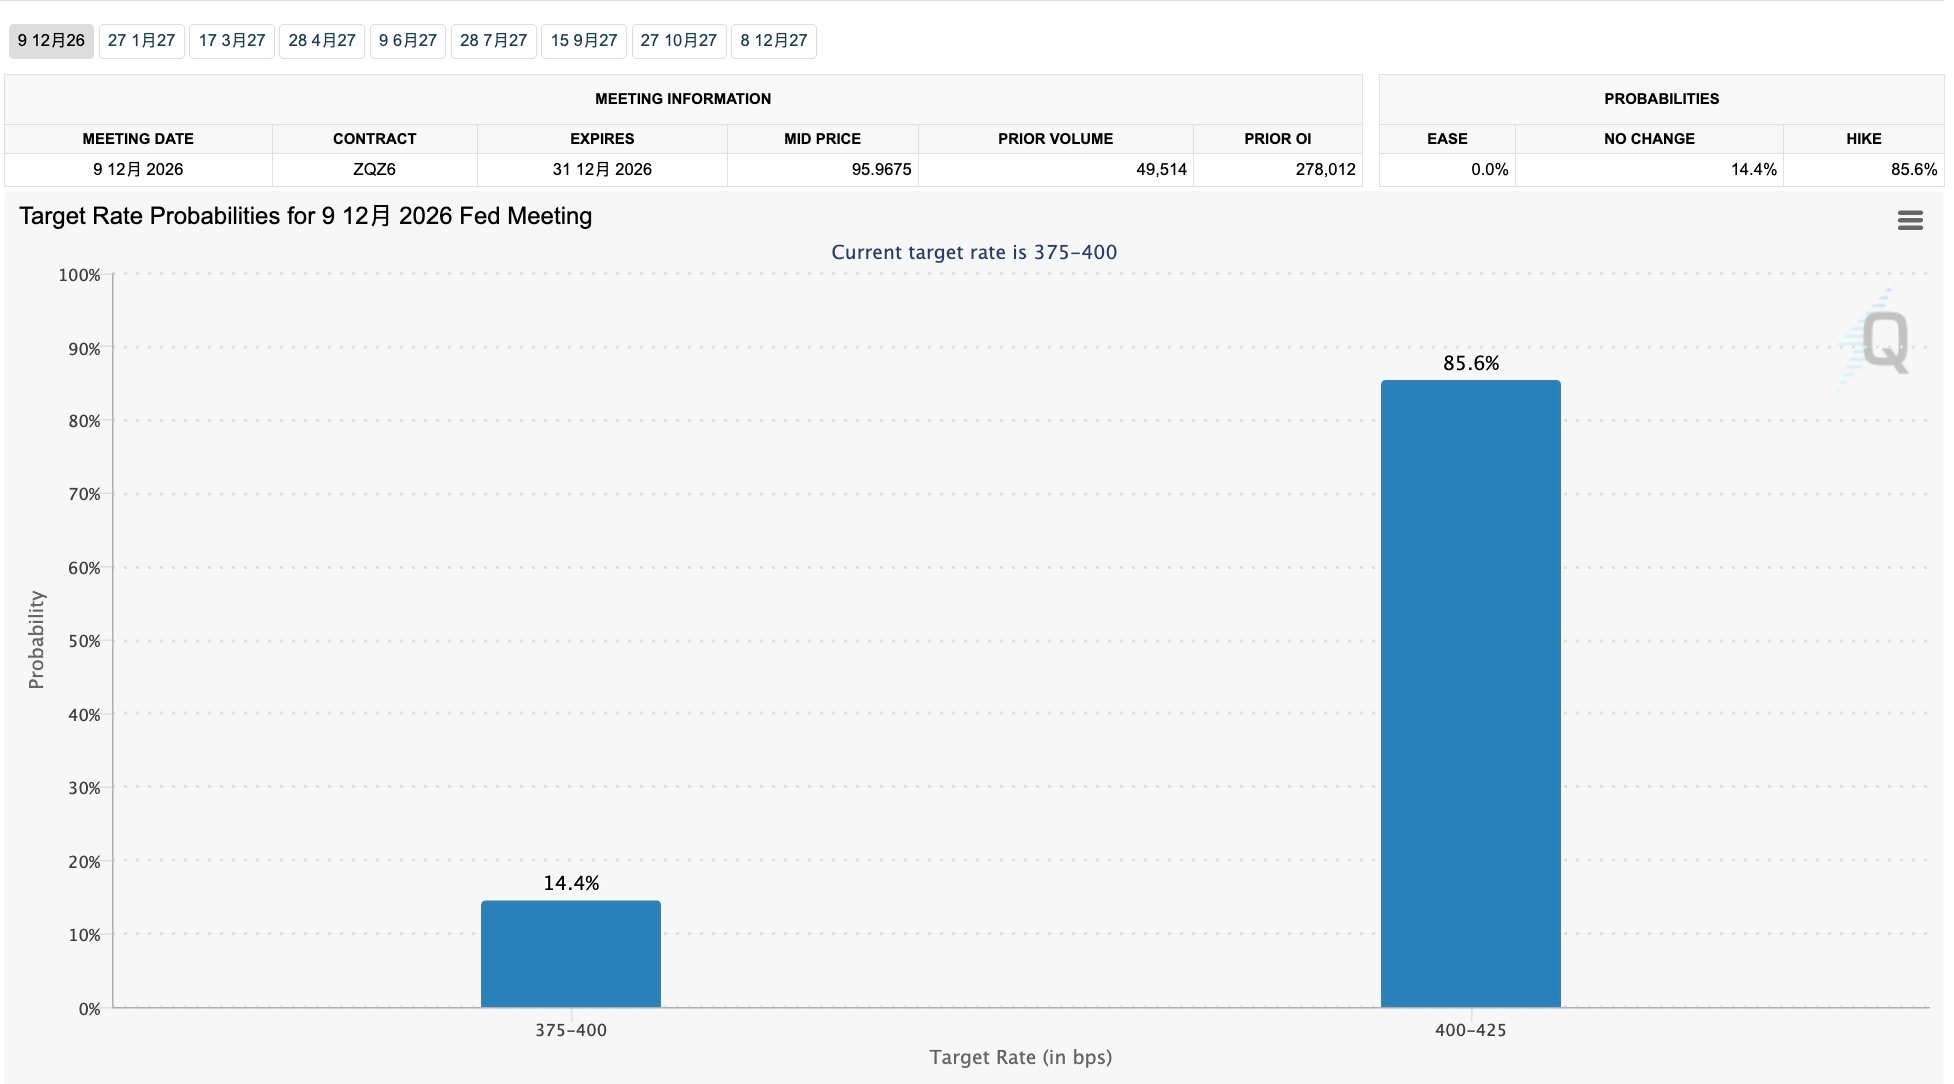
Nếu số liệu chỉ cho thấy lạm phát tăng nhẹ hoặc vẫn dai dẳng, khiến xác suất tháng 12 tăng lên 90% và kỳ vọng gần như được chốt, thì theo tôi, thị trường đã định giá phần lớn khả năng tăng lãi suất tháng 12. Việc định giá tiếp theo sẽ chủ yếu thể hiện qua biến động của các tài sản như trái phiếu, vàng và USD; ngược lại, biến động của thị trường rủi ro có thể sẽ không quá lớn.
Tuy nhiên, nếu xác suất tăng lãi suất trong quý I/2027 tăng lên, thị trường sẽ phải định giá lãi suất cao trong thời gian dài hơn, tác động trực tiếp đến thị trường rủi ro. Tính đến hiện tại, xác suất tăng lãi suất thêm một lần nữa vào tháng 3/2027 là 49,3%, dưới 50%, nên vẫn tương đối ổn định.
Vì vậy, nếu số liệu tối nay đúng như dự báo, tôi cho rằng kỳ vọng theo hướng diều hâu đã được phản ánh. Sau khi số liệu được công bố, thị trường có thể thoát khỏi tâm lý lo ngại; tạm thời gỡ bỏ một áp lực vĩ mô sẽ có lợi cho thị trường rủi ro. Dĩ nhiên, nếu số liệu vượt dự báo, thị trường rủi ro vẫn sẽ chịu áp lực.
Một giờ từ sau khi số liệu được công bố đến lúc thị trường chứng khoán Mỹ mở cửa là giai đoạn thị trường hấp thụ sơ bộ dữ liệu. Chỉ cần số liệu không vượt xa dự báo, thị trường chứng khoán Mỹ tối nay vẫn sẽ quay lại tập trung vào các báo cáo tài chính.
Ba yếu tố vĩ mô lớn trong tuần này là dầu mỏ và địa chính trị, báo cáo tài chính, cùng chính sách của Fed/dữ liệu vĩ mô. Sau tối nay, về cơ bản sẽ giải quyết được một yếu tố bất định. Tiếp theo, chỉ cần các báo cáo tài chính không phát sinh vấn đề và giá Brent không tiếp tục tăng, thị trường rủi ro trong ngắn hạn sẽ dịu lại phần nào!