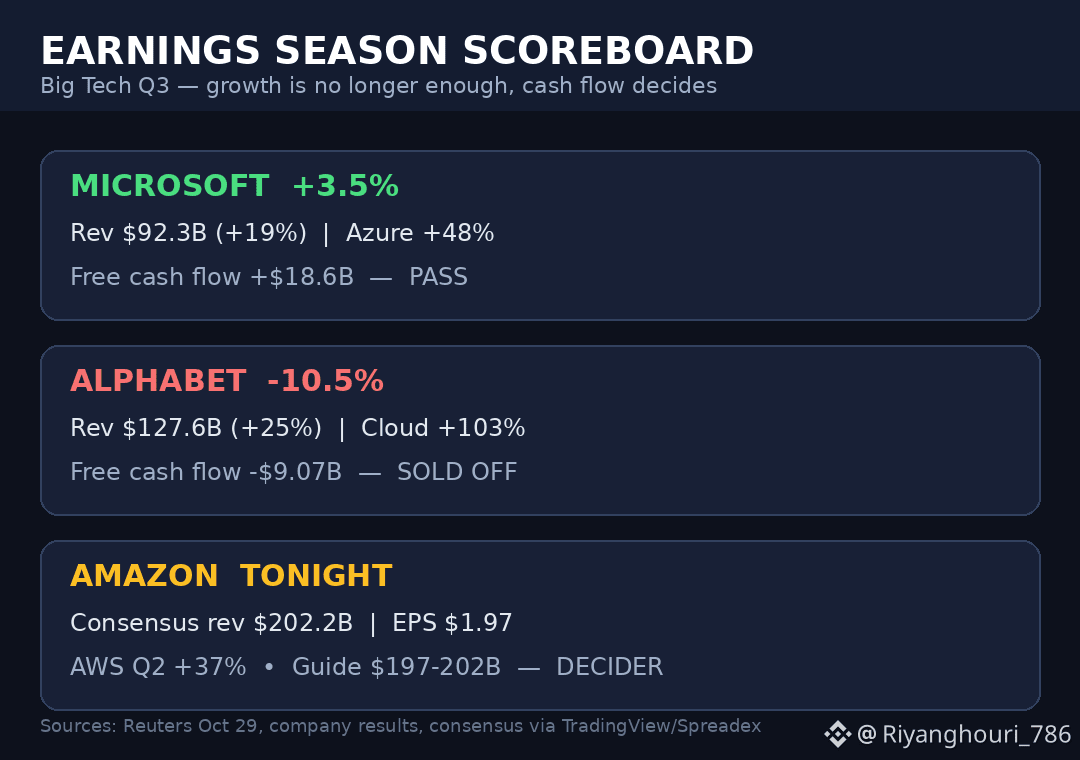
Tôi không còn đánh giá mùa báo cáo lợi nhuận này dựa trên việc doanh nghiệp vượt hay hụt kỳ vọng, vì tuần này đã chứng minh cách đánh giá đó không còn phù hợp. Alphabet tăng doanh thu 25% lên 127,6 tỷ USD và hơn gấp đôi mảng điện toán đám mây — vậy mà cổ phiếu vẫn bị bán tháo 10,5% trong phiên trước giờ mở cửa. Microsoft tăng chậm hơn, 19% lên 92,3 tỷ USD — nhưng cổ phiếu lại tăng 3,5%. Khác biệt không nằm ở tốc độ tăng trưởng. Mà là tiền mặt.
Azure của Microsoft tăng trưởng 48% và quan trọng hơn, trong quý công ty tạo ra 18,6 tỷ USD dòng tiền tự do, cao hơn nhiều so với mức 8,5 tỷ USD mà các nhà phân tích dự báo. Mảng đám mây của Alphabet tăng 103% lên 30,7 tỷ USD, nhưng hóa đơn đầu tư vốn 51,4 tỷ USD đã đẩy dòng tiền tự do xuống -9,07 tỷ USD, trong khi ban lãnh đạo cảnh báo chi tiêu sẽ lại tăng mạnh trong năm 2027. Sáng nay, Reuters nói thẳng: nhà đầu tư không còn dễ dàng cho phép mọi công ty điện toán đám mây quy mô siêu lớn chi tiêu không giới hạn nữa. Cổ phiếu Meta giảm 7% sau khi công ty lần đầu ghi nhận dòng tiền tự do âm kể từ khi IPO cũng cho thấy điều tương tự.
Điều đó khiến cách nhìn về tối nay thay đổi hoàn toàn. Amazon công bố kết quả sau khi thị trường Mỹ đóng cửa; dự báo đồng thuận là doanh thu khoảng 202,2 tỷ USD và EPS 1,97 USD, so với mức dự báo của chính công ty là 197–202 tỷ USD — còn AWS vừa đạt mức tăng trưởng 37% trong quý trước. Chỉ vượt kỳ vọng thôi giờ không đủ nữa; thị trường sẽ hỏi cái giá phải trả là bao nhiêu. Nếu AWS tiếp tục tăng tốc và tình hình dòng tiền vẫn vững, Amazon sẽ củng cố câu chuyện của Microsoft. Nếu chi tiêu làm lu mờ kết quả như ở Alphabet, toàn bộ giao dịch theo chủ đề AI sẽ lại lao dốc thêm một nhịp.
Vì vậy, câu hỏi của tôi không phải là liệu Amazon có vượt kỳ vọng hay không — mà là liệu họ có thể vượt kỳ vọng mà không đốt tiền hay không. Bạn tin vào phiên bản nào của mùa báo cáo này: Microsoft hay Alphabet? #EarningsSeason $MSFTB $GOOGLB