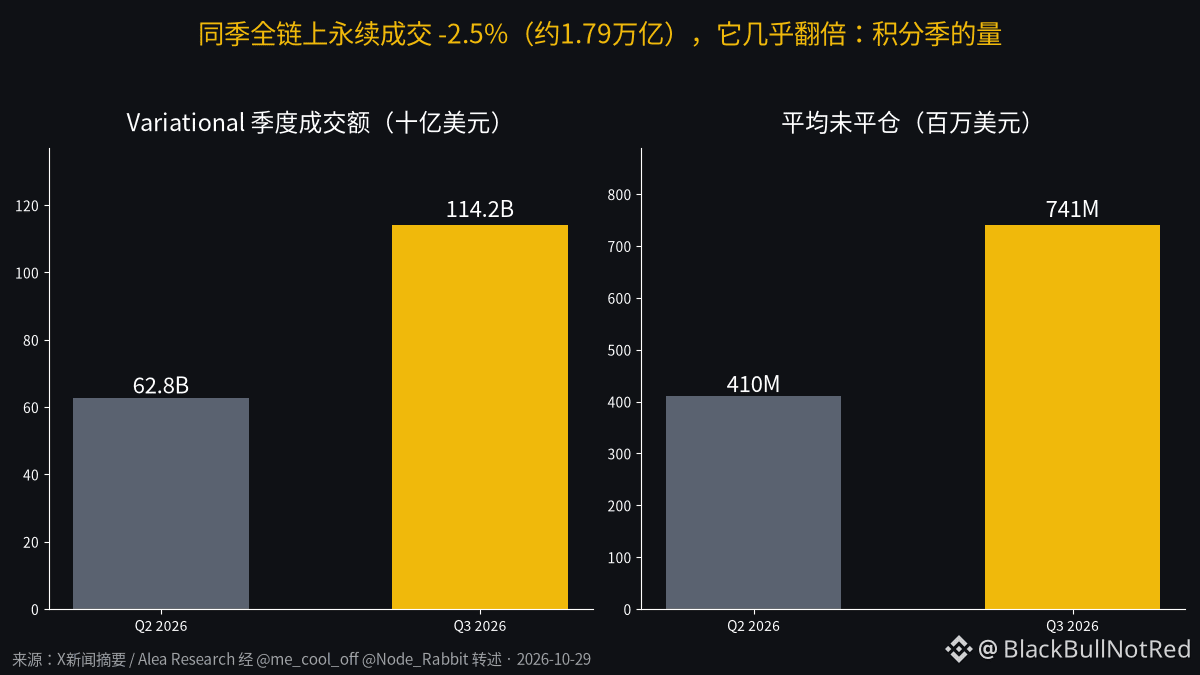
Báo cáo thành tích Q3 của Variational, phản ứng đầu tiên của tôi sau khi đọc không phải là “đỉnh”, mà là mùa tích điểm này đúng là quá chiến.
Bản thân các con số không có vấn đề gì: khối lượng giao dịch Q2 là 62,8 tỷ đô, Q3 lên tới 114,2 tỷ; khối lượng mở trung bình tăng từ 410 triệu lên 741 triệu. Trong cùng quý, tổng khối lượng giao dịch hợp đồng vĩnh cửu on-chain trên toàn thị trường lại giảm 2,5%, còn khoảng 1,79 nghìn tỷ. Thị trường co lại mà nó tăng gấp đôi; bạn nghĩ đây là sản phẩm vượt trội, hay mọi người đang cày điểm để nhận airdrop VAR? Tôi chọn vế sau, ít nhất phần lớn là vậy.
Điều thú vị hơn là xem ai đang thổi phồng chuyện này. Alea Research ra báo cáo định giá FDV của VAR ở mức 2,6–5,1 tỷ, rồi ngay sau đó đã có người trích dẫn báo cáo này và hô hào “mỗi điểm sắp trị giá 100 đô rồi”. Báo cáo nghiên cứu biến thành tư liệu hô hào tích điểm, chuyện này ai cũng quen rồi.
Còn cái gọi là “không phí”. Chính báo cáo của họ tính take rate khoảng 2,35 điểm cơ bản, gần bằng mức 2,40 của Hyperliquid. Không thu phí công khai không có nghĩa là bạn không phải trả tiền; chỉ có một nhà tạo lập thị trường báo giá, nên chi phí nằm trong spread.
Ngoài ra, trong 132 tỷ khối lượng giao dịch hợp đồng vĩnh cửu trên Arbitrum ở Q3, một mình nền tảng này đóng góp 86%. “Kỷ lục” của cả một blockchain được chống đỡ bởi một nền tảng chưa phát hành token. Sau khi token ra mắt, dân cày điểm rút đi thì đường biểu diễn sẽ trông thế nào, tự tưởng tượng nhé.
Tôi không nói đây là trò lừa đảo; mô hình RFQ và các hợp đồng hoán đổi chỉ số cổ phiếu, vàng, dầu thô đúng là có giá trị. Nhưng đừng lấy khối lượng trong giai đoạn cày điểm để tính định giá sau khi token ra mắt. Tính như vậy là ngược rồi.
#Variational #DEX hợp đồng vĩnh cửu