Ngày 30 tháng 10 năm ngoái, Canada hạ lãi suất xuống 2,25%.
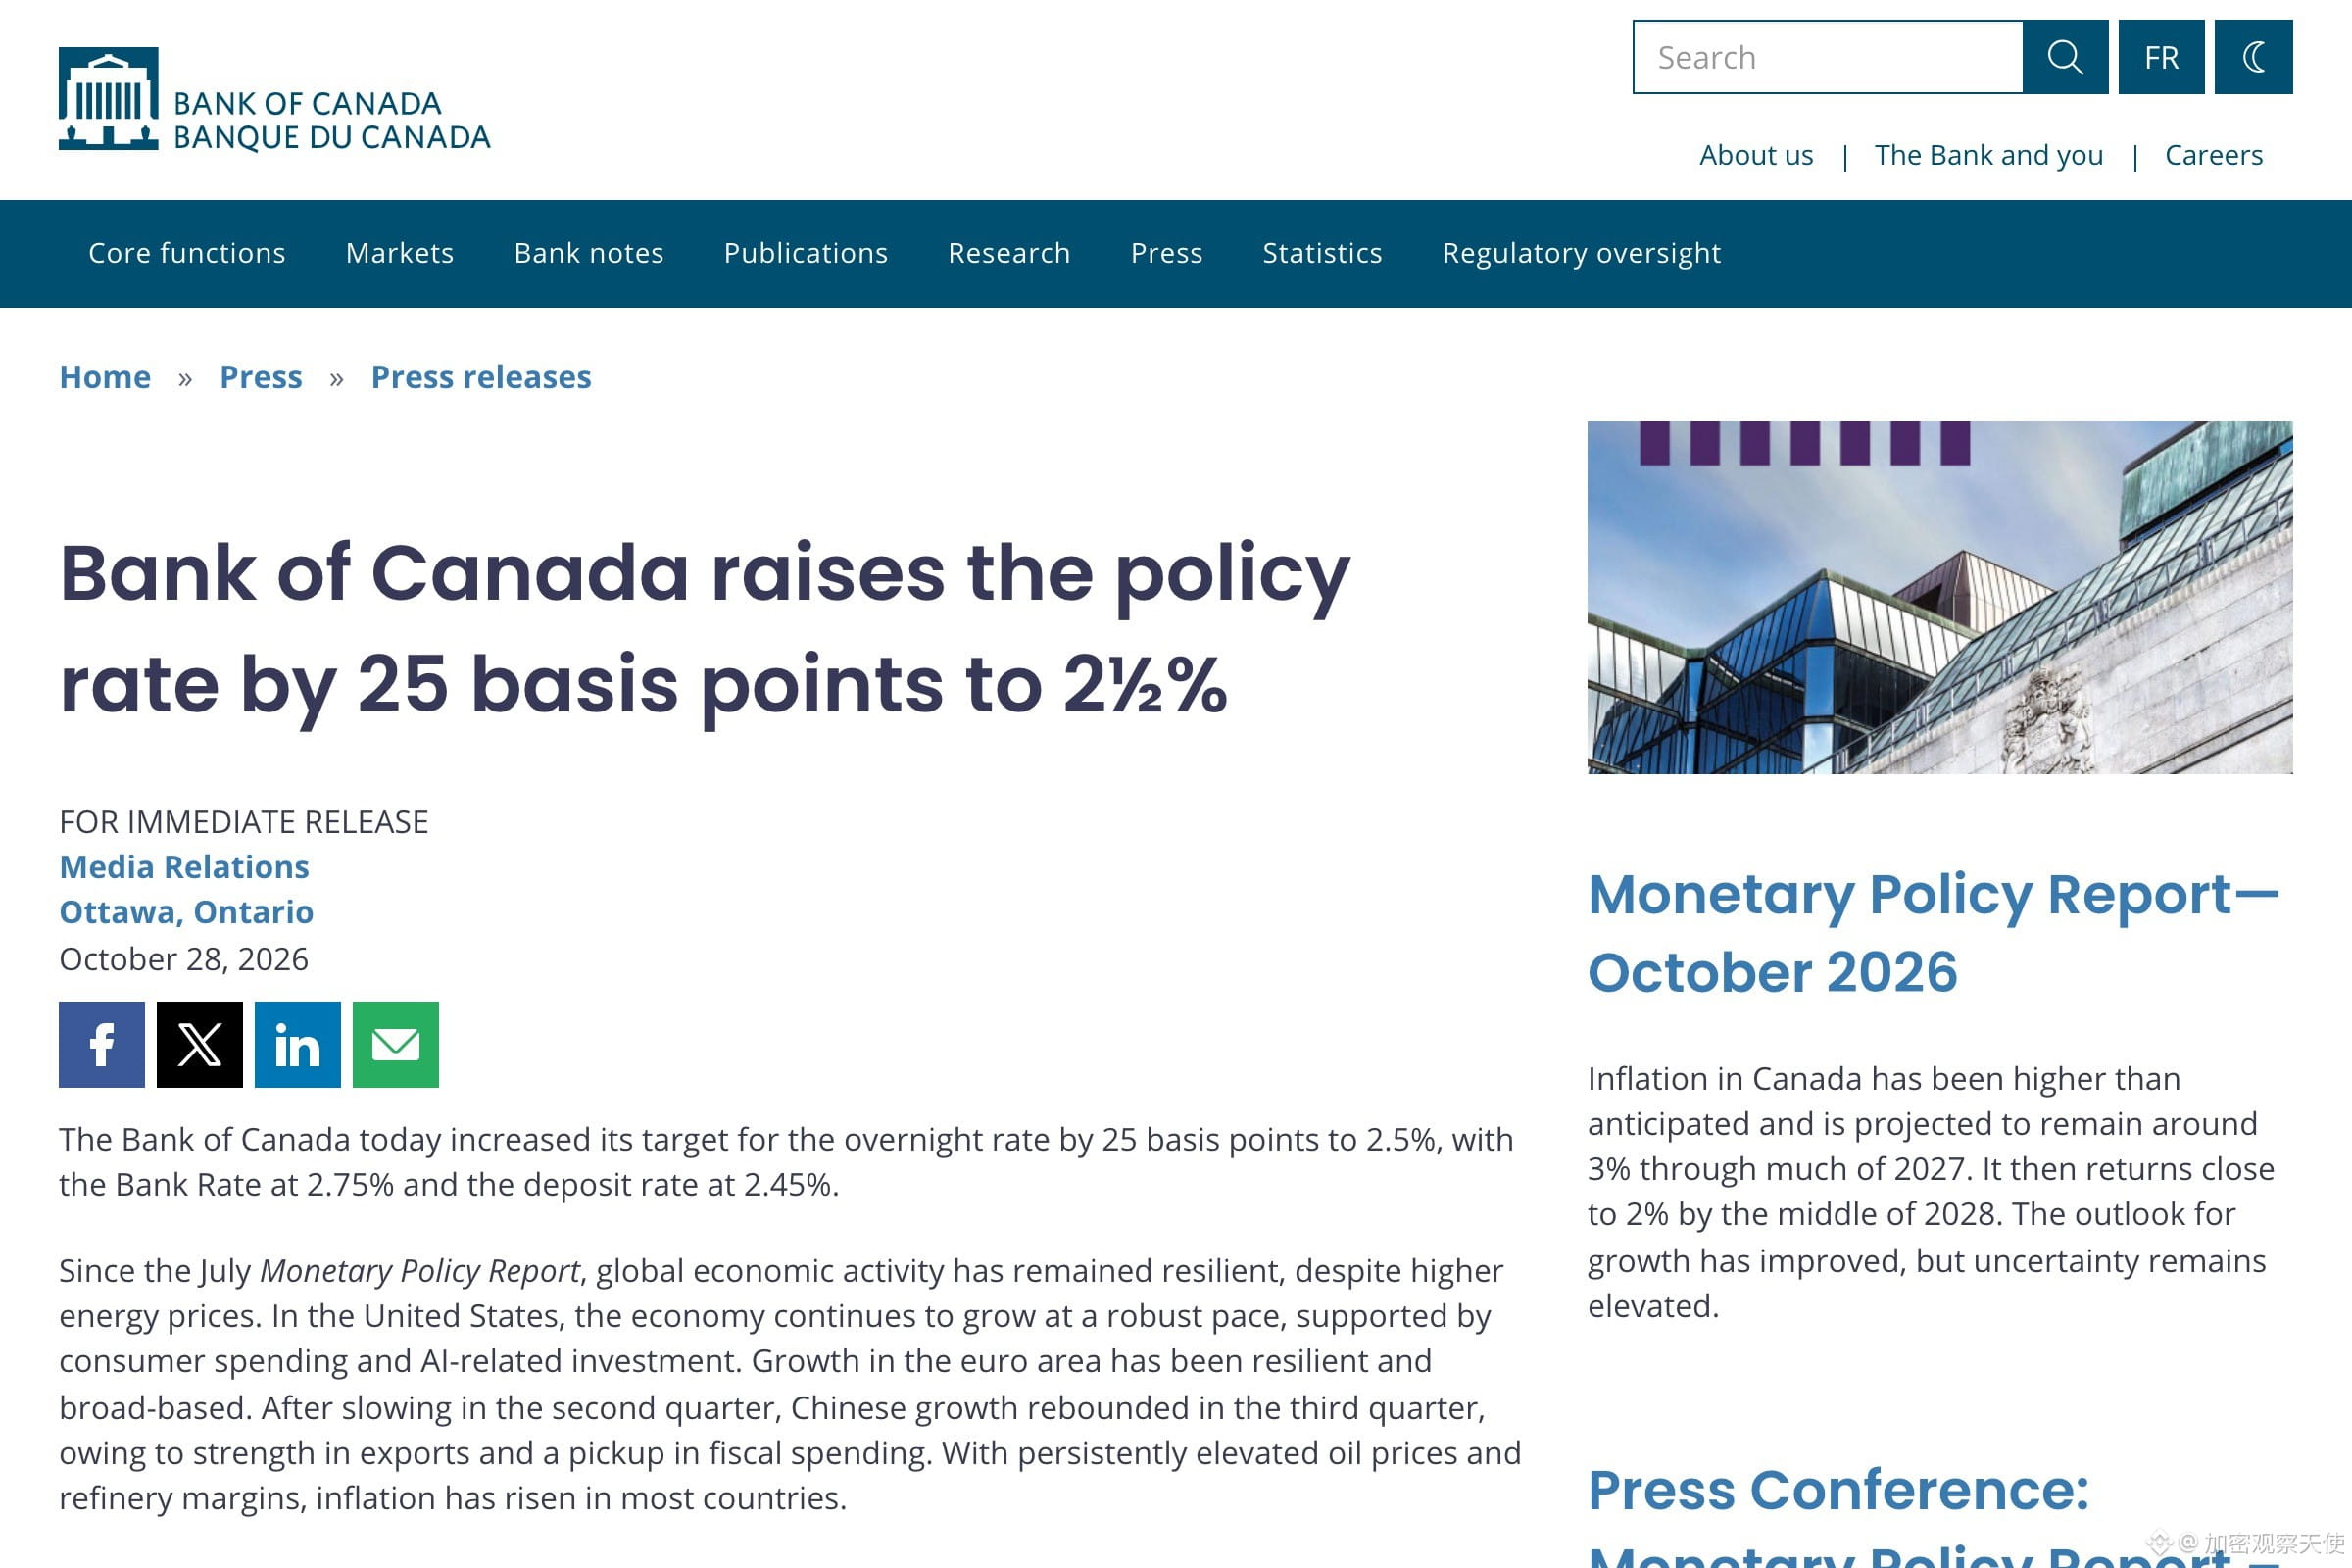
Ngày 28 tháng 10 năm nay, Canada nâng lãi suất trở lại 2,50%; mất 363 ngày để hoàn thành một vòng lên xuống.
Lý do không phải kinh tế quá nóng, mà là giá dầu.
Nguyên văn thông cáo báo chí của Ngân hàng Trung ương Canada là: giá dầu và biên lợi nhuận lọc dầu duy trì ở mức cao, lạm phát tại hầu hết các quốc gia đã tăng lên.
Lần tăng lãi suất gần nhất trước đó là ngày 13 tháng 7 năm 2023, cách lần này ba năm ba tháng.
Diễn biến của đợt này như sau.
CPI đã quanh quẩn gần mức 3% từ tháng 4, dự kiến lên 3,5% vào cuối năm.
Lạm phát tháng 9, nếu loại trừ xăng, là 2,2%; các chỉ số lạm phát cơ bản ở sát mức 2%.
Dự báo lạm phát bình quân năm 2027 là 3%, cao hơn tròn một điểm phần trăm so với báo cáo hồi tháng 7.
Phải đến giữa năm 2028 mới trở lại mức 2%.
Tuyên bố còn có câu: có thể cần tăng lãi suất chính sách thêm nữa, nhưng trước những bất ổn, Hội đồng thống nhất tiến hành thận trọng.
Quan điểm diều hâu mà thị trường đọc được và sự thận trọng trong câu này không phải là một.
Một câu khác đáng để ghi nhớ hơn.
Điều kiện tài chính toàn cầu đã thắt chặt kể từ tháng 7; lợi suất trái phiếu chính phủ tại các nền kinh tế phát triển cao hơn, còn thị trường cổ phiếu và tín dụng biến động do triển vọng AI bất định.
Một ngân hàng trung ương dành riêng một câu trong nội dung quyết định lãi suất để nói về định giá AI.
Điều đó cho thấy họ tính chi phí tài trợ cho đầu tư vốn vào AI là một trong các kênh truyền dẫn.
Trong lịch sử, những đợt tăng lãi suất do cú sốc nguồn cung gây ra thường không kéo dài.
Ngày 3 tháng 7 năm 2008, Ngân hàng Trung ương châu Âu tăng lãi suất 25 điểm cơ bản lên 4,25%, cũng với lý do giá dầu đẩy lạm phát lên cao.
Ngày 8 tháng 10 cùng năm, ngân hàng này tham gia đợt cắt giảm lãi suất phối hợp toàn cầu, đưa lãi suất về 3,75%; khoảng cách chỉ là 97 ngày.
Tháng 4 và tháng 7 năm 2011, ngân hàng này lại tăng mỗi lần 25 điểm cơ bản, lên 1,50%.
Ngày 3 tháng 11, lãi suất giảm về 1,25%; ngày 8 tháng 12, giảm xuống 1,00%.
Từ lần tăng lãi suất thứ hai đến lần giảm đầu tiên là 119 ngày.
Vì vậy, trong hai trường hợp này, đường thẳng “ngân hàng trung ương chuyển sang diều hâu, tài sản rủi ro sẽ giảm” đều đi ngược thực tế.
Ngay sau khi tăng lãi suất là cắt giảm lãi suất.
Điểm yếu chí mạng của việc tăng lãi suất do cú sốc nguồn cung không nằm ở ngân hàng trung ương, mà ở giá dầu.
Giá dầu chưa đạt đỉnh thì khó dừng tăng lãi suất; giá dầu đạt đỉnh rồi thì tốc độ đảo ngược thường nhanh ngang tốc độ tăng lãi suất.
Điều tôi chưa chắc chắn là điểm kết thúc của đợt này.
Nếu giá dầu neo trên 100 USD thêm một quý nữa, nhận định 3,5% chưa phải đỉnh nghe cũng có lý, nhưng không thể chứng minh.
Điều hữu ích nhất trong lịch sử này không phải là năm tháng, mà là trình tự.
Các ngân hàng trung ương bị giá năng lượng đẩy đi rồi cuối cùng đều xoay chuyển sớm hơn thị trường dự đoán.
Bởi cú sốc nguồn cung sẽ tự lắng xuống, còn nhu cầu thì không.
Dầu WTI kỳ hạn gần nhất ở mức 101,46 USD; kỳ họp lãi suất tiếp theo của Ngân hàng Trung ương Canada diễn ra ngày 9 tháng 12.
Bạn xem đợt tăng lãi suất này là tín hiệu thắt chặt toàn cầu, hay là động thái chạy theo giá dầu?
Lãi suất và nội dung trích từ thông cáo báo chí ngày 28-10 của Ngân hàng Trung ương Canada; giá dầu là mức trong phiên ngày 29-10.
Nội dung trên được tổng hợp từ thông tin công khai và phân tích cá nhân, không cấu thành khuyến nghị đầu tư.
Ngày 28 tháng 10 năm nay, Canada nâng lãi suất trở lại 2,50%; mất 363 ngày để hoàn thành một vòng lên xuống.
Lý do không phải kinh tế quá nóng, mà là giá dầu.
Nguyên văn thông cáo báo chí của Ngân hàng Trung ương Canada là: giá dầu và biên lợi nhuận lọc dầu duy trì ở mức cao, lạm phát tại hầu hết các quốc gia đã tăng lên.
Lần tăng lãi suất gần nhất trước đó là ngày 13 tháng 7 năm 2023, cách lần này ba năm ba tháng.
Diễn biến của đợt này như sau.
CPI đã quanh quẩn gần mức 3% từ tháng 4, dự kiến lên 3,5% vào cuối năm.
Lạm phát tháng 9, nếu loại trừ xăng, là 2,2%; các chỉ số lạm phát cơ bản ở sát mức 2%.
Dự báo lạm phát bình quân năm 2027 là 3%, cao hơn tròn một điểm phần trăm so với báo cáo hồi tháng 7.
Phải đến giữa năm 2028 mới trở lại mức 2%.
Tuyên bố còn có câu: có thể cần tăng lãi suất chính sách thêm nữa, nhưng trước những bất ổn, Hội đồng thống nhất tiến hành thận trọng.
Quan điểm diều hâu mà thị trường đọc được và sự thận trọng trong câu này không phải là một.
Một câu khác đáng để ghi nhớ hơn.
Điều kiện tài chính toàn cầu đã thắt chặt kể từ tháng 7; lợi suất trái phiếu chính phủ tại các nền kinh tế phát triển cao hơn, còn thị trường cổ phiếu và tín dụng biến động do triển vọng AI bất định.
Một ngân hàng trung ương dành riêng một câu trong nội dung quyết định lãi suất để nói về định giá AI.
Điều đó cho thấy họ tính chi phí tài trợ cho đầu tư vốn vào AI là một trong các kênh truyền dẫn.
Trong lịch sử, những đợt tăng lãi suất do cú sốc nguồn cung gây ra thường không kéo dài.
Ngày 3 tháng 7 năm 2008, Ngân hàng Trung ương châu Âu tăng lãi suất 25 điểm cơ bản lên 4,25%, cũng với lý do giá dầu đẩy lạm phát lên cao.
Ngày 8 tháng 10 cùng năm, ngân hàng này tham gia đợt cắt giảm lãi suất phối hợp toàn cầu, đưa lãi suất về 3,75%; khoảng cách chỉ là 97 ngày.
Tháng 4 và tháng 7 năm 2011, ngân hàng này lại tăng mỗi lần 25 điểm cơ bản, lên 1,50%.
Ngày 3 tháng 11, lãi suất giảm về 1,25%; ngày 8 tháng 12, giảm xuống 1,00%.
Từ lần tăng lãi suất thứ hai đến lần giảm đầu tiên là 119 ngày.
Vì vậy, trong hai trường hợp này, đường thẳng “ngân hàng trung ương chuyển sang diều hâu, tài sản rủi ro sẽ giảm” đều đi ngược thực tế.
Ngay sau khi tăng lãi suất là cắt giảm lãi suất.
Điểm yếu chí mạng của việc tăng lãi suất do cú sốc nguồn cung không nằm ở ngân hàng trung ương, mà ở giá dầu.
Giá dầu chưa đạt đỉnh thì khó dừng tăng lãi suất; giá dầu đạt đỉnh rồi thì tốc độ đảo ngược thường nhanh ngang tốc độ tăng lãi suất.
Điều tôi chưa chắc chắn là điểm kết thúc của đợt này.
Nếu giá dầu neo trên 100 USD thêm một quý nữa, nhận định 3,5% chưa phải đỉnh nghe cũng có lý, nhưng không thể chứng minh.
Điều hữu ích nhất trong lịch sử này không phải là năm tháng, mà là trình tự.
Các ngân hàng trung ương bị giá năng lượng đẩy đi rồi cuối cùng đều xoay chuyển sớm hơn thị trường dự đoán.
Bởi cú sốc nguồn cung sẽ tự lắng xuống, còn nhu cầu thì không.
Dầu WTI kỳ hạn gần nhất ở mức 101,46 USD; kỳ họp lãi suất tiếp theo của Ngân hàng Trung ương Canada diễn ra ngày 9 tháng 12.
Bạn xem đợt tăng lãi suất này là tín hiệu thắt chặt toàn cầu, hay là động thái chạy theo giá dầu?
Lãi suất và nội dung trích từ thông cáo báo chí ngày 28-10 của Ngân hàng Trung ương Canada; giá dầu là mức trong phiên ngày 29-10.
Nội dung trên được tổng hợp từ thông tin công khai và phân tích cá nhân, không cấu thành khuyến nghị đầu tư.