

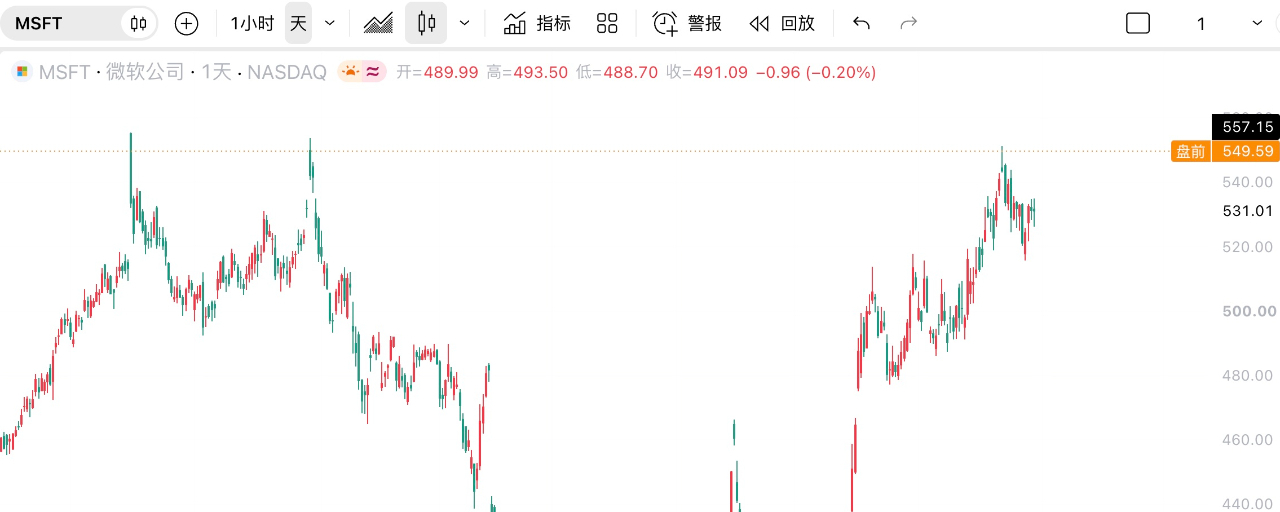

Xem xong báo cáo tài chính của Google rồi đến Microsoft, đều là sau khi công bố báo cáo tài chính, vậy tại sao cổ phiếu Microsoft lại tăng trước giờ mở cửa?
Báo cáo tài chính của Microsoft tiếp tục được phân tích theo cách tương tự như Google, tập trung vào năm yếu tố: doanh thu + chi tiêu vốn cho AI + dòng tiền tự do + triển vọng tương lai + Azure hoặc khả năng kiếm tiền từ AI
Doanh thu: xuất sắc, tăng trưởng tăng tốc trở lại; doanh thu, lợi nhuận hoạt động, thu nhập trên mỗi cổ phiếu (EPS) và mảng điện toán đám mây đều vượt kỳ vọng
Chi tiêu vốn cho AI: rất cao, nhưng được bảo chứng bằng tăng trưởng doanh thu Azure và AI trong bối cảnh mở rộng đầu tư vốn. Đây là khoản đầu tư vốn mở rộng hiệu quả và lành mạnh, giúp thị trường tự tin hơn so với mức chi tiêu vốn của Google
Dòng tiền tự do: tiếp tục tăng trưởng. Dù đầu tư vào cơ sở hạ tầng AI vượt mức 100 tỷ mỗi năm, dòng tiền tự do vẫn dương. Dù vẫn chịu áp lực từ chi tiêu vốn, kết quả kinh doanh vẫn là chỗ dựa, ít nhất có thể duy trì cân bằng thu chi
Azure: mảng kinh doanh cốt lõi vẫn là điểm sáng nhất trong báo cáo tài chính, tăng trưởng 48% so với cùng kỳ. Trong vài quý trước đó, tốc độ tăng trưởng đã đi từ 39% lên 48% hiện nay. Trên nền tảng doanh thu khổng lồ như vậy, Azure vẫn đang tăng tốc trở lại, càng chứng minh hoạt động thương mại hóa AI của Microsoft ngày càng hoàn thiện
Triển vọng tương lai: dự kiến trong quý tới, tốc độ tăng trưởng Azure theo tỷ giá hối đoái cố định sẽ tăng lên 49%-50%. Nếu đạt được con số này trong quý tới, điều đó sẽ tiếp tục chứng minh Azure vẫn đang trong giai đoạn tăng tốc tăng trưởng #微软财报能否兑现ai红利
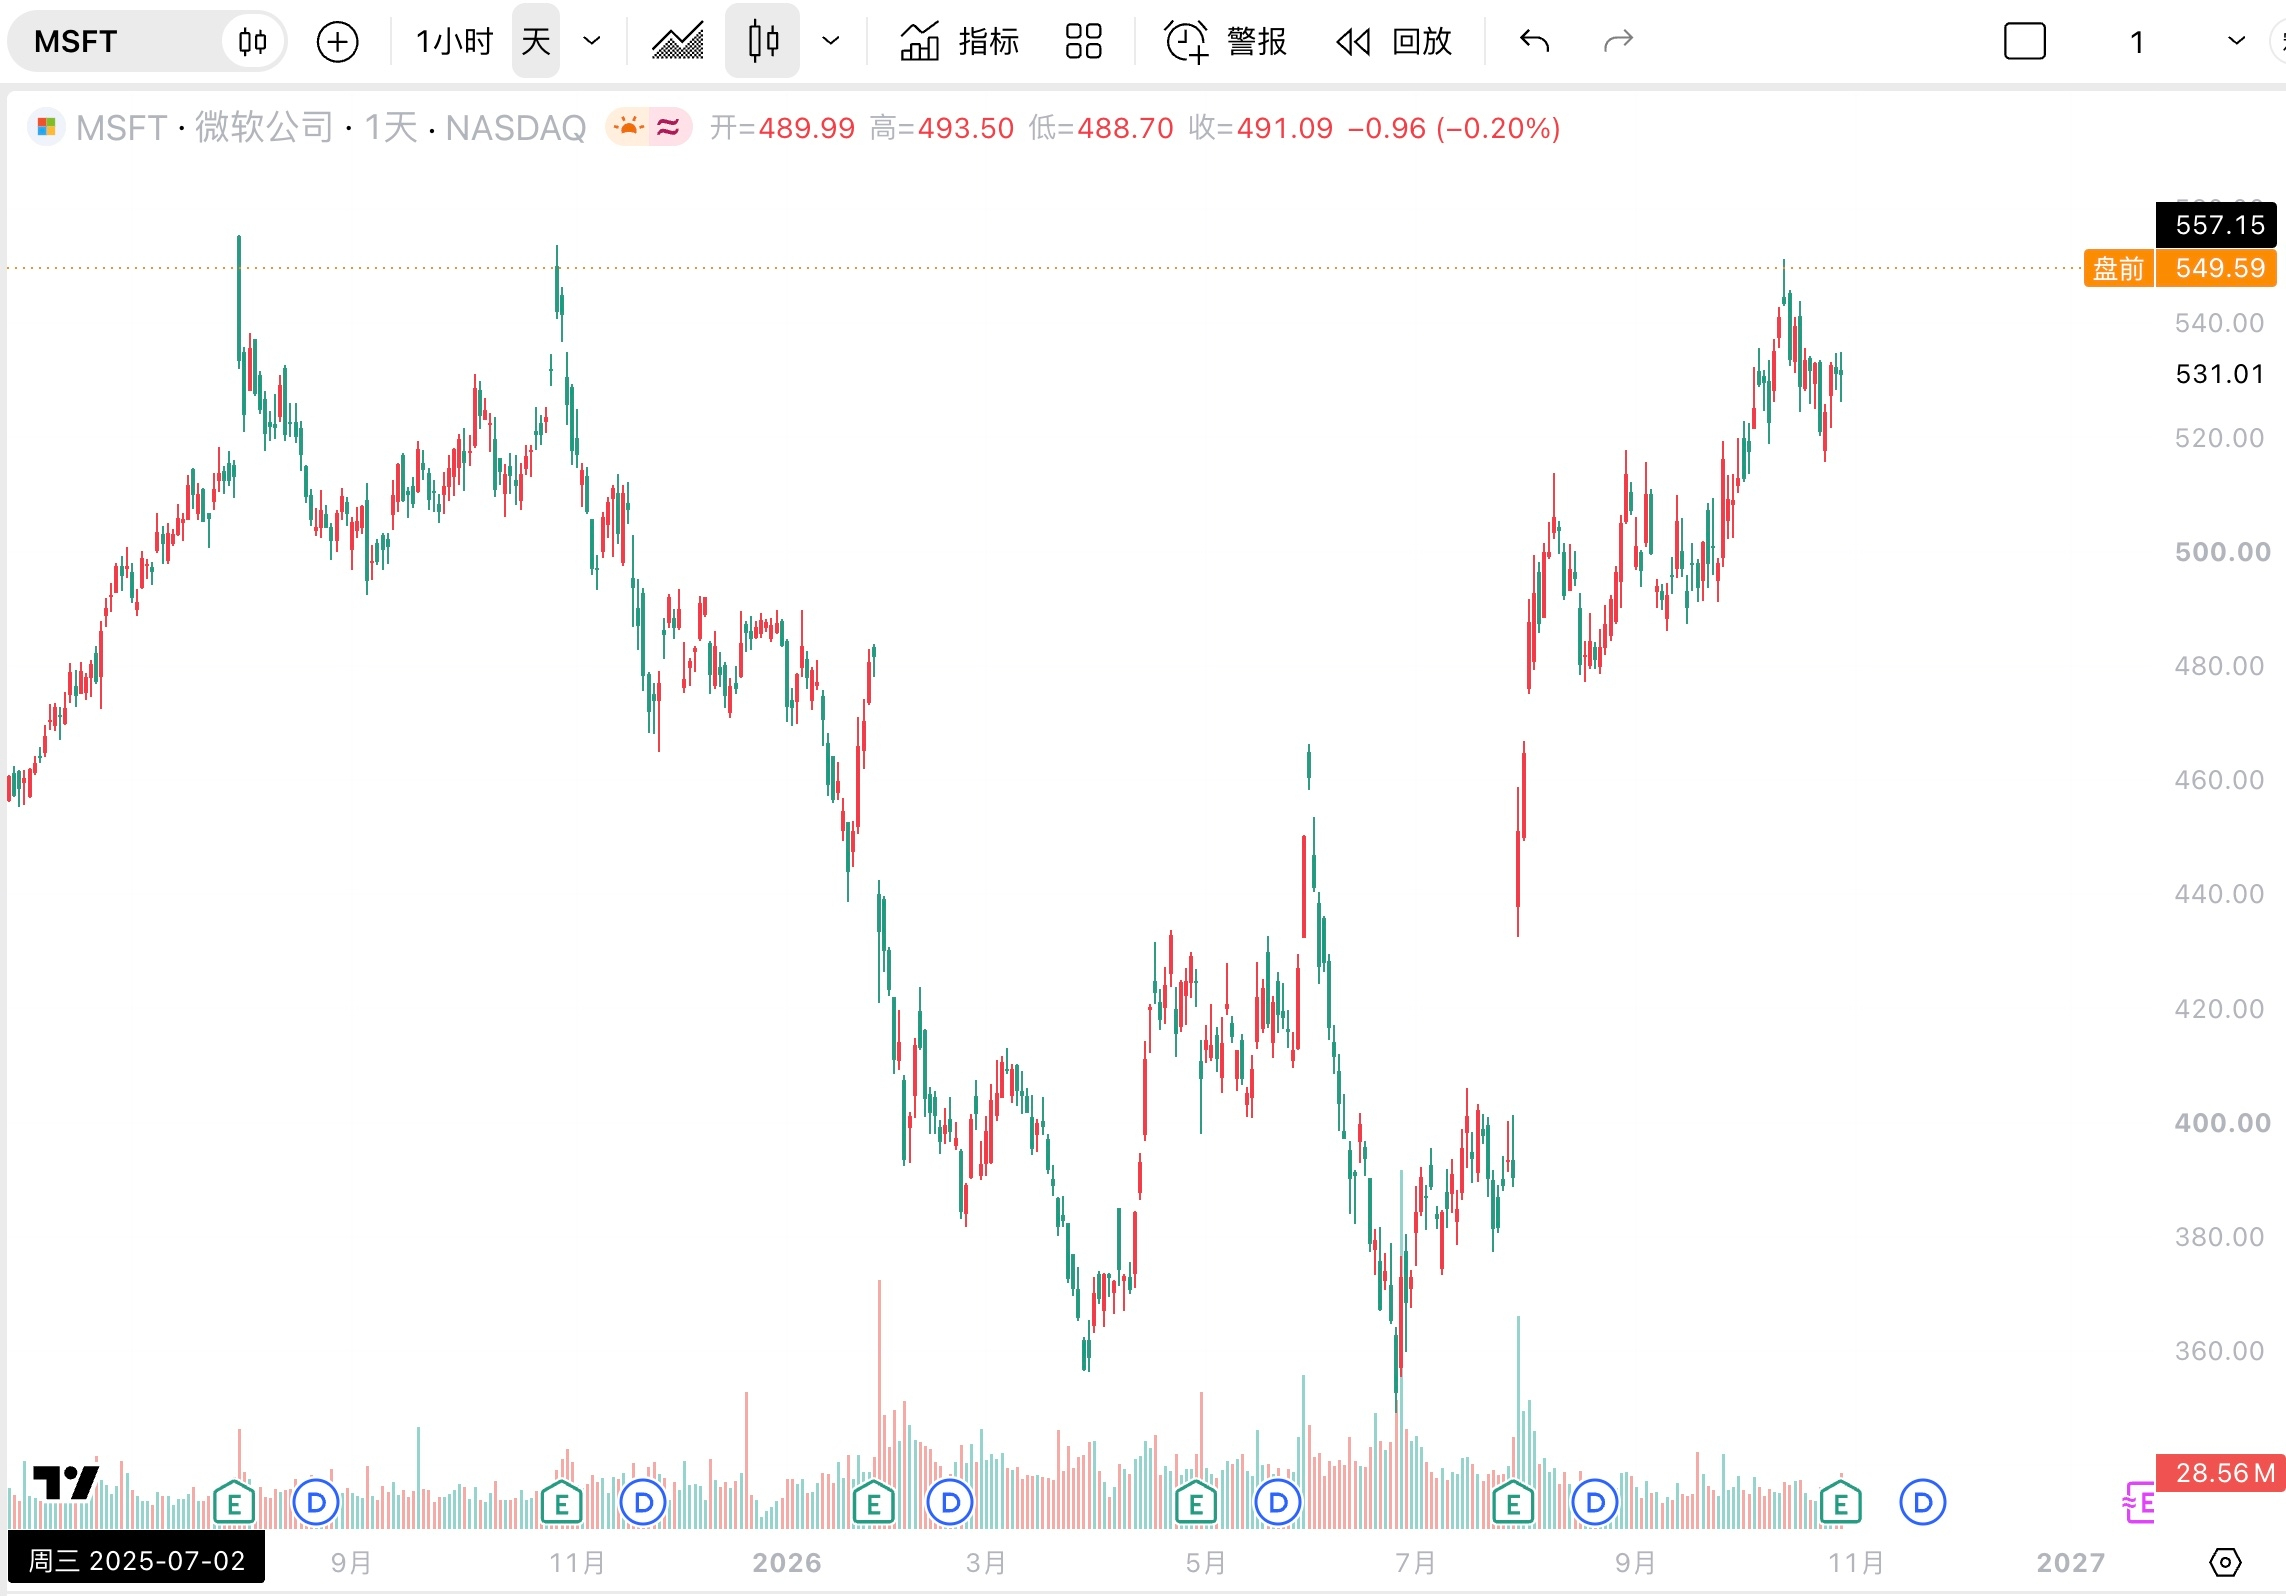
Khả năng kiếm tiền từ AI: doanh thu của Microsoft từ trí tuệ nhân tạo không chỉ đến từ mức tăng trưởng 48% của Azure. Doanh thu Foundry tăng hơn 3 lần so với cùng kỳ, số lượng khách hàng vượt 120.000, còn doanh thu từ các mô hình mã nguồn mở trên Foundry tăng gấp 10 lần. Điều này cho thấy Microsoft đã xây dựng một nền tảng hoàn chỉnh, từ mô hình → Agent → năng lực tính toán Azure → triển khai trong doanh nghiệp
Ngoài ra, Copilot cũng đang tăng trưởng ổn định. Kết hợp với Azure và Foundry, về cơ bản, điều này xác nhận khả năng sinh lời của Microsoft ở cả ba mảng: cơ sở hạ tầng AI + nền tảng AI + ứng dụng AI
Thực ra, sau khi xem xét các yếu tố trong báo cáo tài chính của Microsoft và so sánh với Google, khoảng cách giữa hai bên không lớn như tưởng tượng. Tuy nhiên, Microsoft có thêm một lợi thế cốt lõi so với Google: họ đã chứng minh được ngành kinh doanh AI của mình có thể sinh lời, và sinh lời trên mọi phương diện. Dù dòng tiền tự do chưa tăng tốc, nhưng đã đạt mức cân bằng thu chi tạm thời. Kết quả này cũng đúng vào điều mà thị trường mong đợi nhất
Tuy nhiên, vẫn phải nhắc lại điều này: đối với cả Google và Microsoft, mảng kinh doanh đám mây cốt lõi vẫn rất mạnh, nền tảng cơ bản không có vấn đề. Chỉ là trong ngắn hạn, dưới áp lực vĩ mô, thị trường sẵn lòng trả giá cao hơn cho báo cáo tài chính và mức định giá của Microsoft!