

Phân tích thị trường · 29 tháng 10, 2026 · Số liệu tính đến ngày 28–29 tháng 10
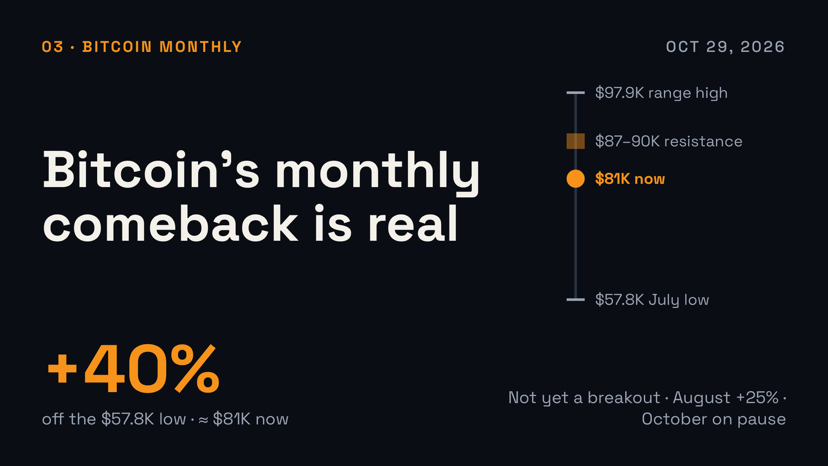
Bitcoin đang được giao dịch quanh mức 81.000 USD. Mức này cao hơn khoảng 40% so với đáy mùa hè gần 57.800 USD, nhưng vẫn thấp hơn khoảng 35% so với mức cao kỷ lục gần 126.000 USD hồi tháng 10 năm 2025. Ba yếu tố sẽ quyết định diễn biến tiếp theo: chiến tranh Mỹ–Iran đã đẩy giá dầu Brent lên khoảng 115 USD, Cục Dự trữ Liên bang Mỹ đang tăng lãi suất trở lại trong khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt 5%, và thị trường altcoin vẫn chưa chứng minh được khả năng tăng nhanh hơn Bitcoin.
Bài viết lần lượt phân tích từng yếu tố, chỉ ra mối liên hệ giữa chúng và nêu rõ những điều kiện cần có để mùa altcoin bắt đầu.
Tóm tắt ngắn gọn
Iran–Mỹ: yếu tố gây biến động lớn nhất. Đàm phán đang bế tắc, và theo thông tin được đưa tin, Washington đã yêu cầu các đồng minh vùng Vịnh chuẩn bị cho một chiến dịch ngắn nhưng dữ dội sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11.
Lãi suất: lực cản chứ không phải bức tường. Fed tăng lãi suất trong tháng 9, giữ nguyên vào ngày 28 tháng 10 dù có hai phiếu ủng hộ tăng thêm, và thị trường nghiêng về khả năng tăng lãi suất vào tháng 12.
Đà phục hồi hàng tháng của Bitcoin: là thật, nhưng giống một đợt bật tăng mạnh trong biên độ hơn là một cú bứt phá. Tháng 8 và tháng 9 tăng; tháng 10 đang có vẻ giảm nhẹ.
Mùa altcoin: có thể xảy ra, nhưng chưa được xác nhận. Chỉ số Mùa Altcoin ở mức 59, so với ngưỡng kích hoạt 75, và thị phần của Bitcoin gần 60%.
Tổng quan thị trường
Bitcoin: khoảng 81.000 USD vào ngày 28 tháng 10.
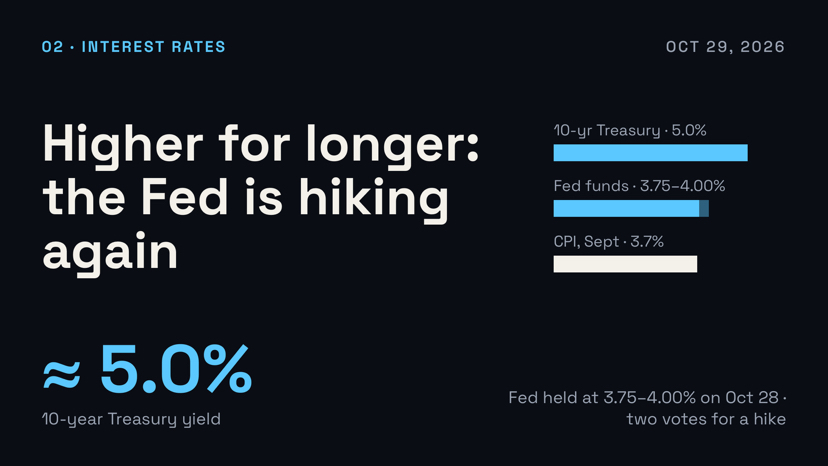
Lãi suất quỹ liên bang: 3,75%–4,00%.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm: khoảng 5,0%, gần mức cao nhất kể từ năm 2007.
Lạm phát Mỹ (CPI tháng 9): tăng 3,7% so với cùng kỳ năm ngoái; lạm phát lõi 2,6%.
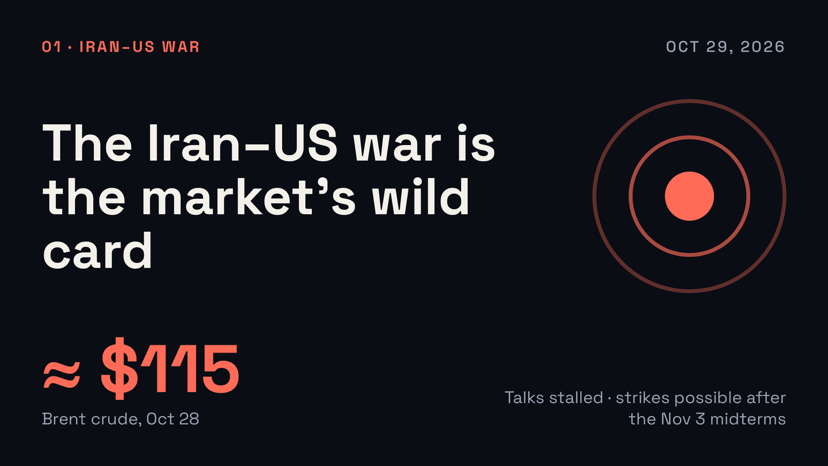
Dầu Brent: khoảng 115 USD, tăng gần ba phần tư so với một năm trước.
Chỉ số Mùa Altcoin: 59. Tỷ lệ thống trị của Bitcoin: khoảng 60%.
1. Chiến tranh Iran–Mỹ: biến số khó lường của kinh tế vĩ mô
Diễn biến dẫn đến tình hình hiện tại. Mỹ và Israel tấn công Iran vào ngày 28 tháng 2. Iran đáp trả bằng cách tấn công các cơ sở của Mỹ trong khu vực và hạn chế hoạt động vận tải qua eo biển Hormuz, tuyến đường mà khoảng một phần năm lượng dầu thế giới đi qua. Một lệnh ngừng bắn kéo dài hai tuần được thiết lập vào tháng 4; Washington áp đặt lệnh phong tỏa hải quân đối với các cảng của Iran, còn Pakistan và Qatar tiếp tục duy trì nỗ lực hòa giải. Thỏa thuận tạm thời đạt được vào tháng 6 đổ vỡ ngày 8 tháng 7 sau các cuộc tấn công nhằm vào tàu thương mại trong eo biển, tiếp đó là các đòn tấn công của Mỹ, Iran trả đũa các căn cứ của Mỹ ở vùng Vịnh và lệnh phong tỏa được tái áp đặt.
Lập trường của hai bên. Washington tuyên bố mọi thỏa thuận phải ngăn Iran sở hữu vũ khí hạt nhân vĩnh viễn và muốn giải quyết vấn đề hạt nhân ngay từ đầu. Phó Tổng thống JD Vance cho biết Iran phải giảm mức độ làm giàu uranium; Tổng thống Trump nói ông sẽ quyết định khi nào chiến tranh kết thúc. Tehran tuyên bố sẽ không nhượng bộ về vấn đề hạt nhân, muốn Mỹ dỡ bỏ lệnh phong tỏa các cảng và lệnh trừng phạt xuất khẩu dầu trước, bác bỏ cáo buộc chương trình của nước này có mục đích quân sự và khẳng định vẫn đang dành cơ hội cho ngoại giao. Một đề xuất của Qatar được trình bày ngày 25 tháng 10, xoay quanh bảy ngày thực hiện các bước xây dựng lòng tin, đã bị một quan chức cấp cao của Iran bác bỏ là “những ý tưởng không thể chấp nhận”; các nguồn tin không thống nhất liệu đó có phải là một dự thảo chính thức hay không.
Thị trường đang dự đoán điều gì? Wall Street Journal đưa tin Mỹ đã yêu cầu một số quốc gia vùng Vịnh chuẩn bị cho một chiến dịch ngắn nhưng dữ dội sau cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11, đồng thời triển khai các hệ thống phòng không và đạn dược vào vị trí. Trump nói ông sẽ không tấn công trước cuộc bầu cử, còn Nhà Trắng cho biết mọi phương án vẫn đang được cân nhắc. Iran cảnh báo rằng mọi cuộc tấn công mới sẽ bị đáp trả bằng các đòn tấn công nhằm vào những mục tiêu kinh tế và năng lượng trên khắp khu vực. Dầu Brent giao dịch gần mức 115 USD vào ngày 28 tháng 10.
Diễn biến của tiền mã hóa trong cuộc chiến. Cho đến nay, mô hình là Bitcoin giảm giá khi căng thẳng leo thang, chủ yếu qua chuỗi tác động từ dầu mỏ đến lạm phát rồi đến lãi suất, và phục hồi khi tin tức dịu xuống. Ngày 28 tháng 2, giá giảm xuống khoảng 63.000 USD rồi trở lại vùng đầu 70.000 USD chỉ trong vài ngày, trong khi các ETF giao ngay thu hút khoảng 619 triệu USD trong tuần đầu tháng 3. Ngày 18 tháng 5, giá chạm mức thấp nhất trong hai tuần, gần 76.700 USD; đến ngày 8 tháng 7, giá giao dịch quanh 62.800 USD khi các cuộc không kích mới đẩy giá dầu và kỳ vọng tăng lãi suất lên cao. Cho đến nay, giá đã phục hồi sau mỗi đợt giảm, nhưng ba lần như vậy chỉ tạo thành một mô hình chứ không phải sự bảo đảm.
2. Lãi suất cao: lực cản vẫn chưa biến mất
Cục Dự trữ Liên bang, hiện do Chủ tịch Kevin Warsh lãnh đạo, đã tăng lãi suất chính sách thêm 0,25 điểm phần trăm vào ngày 16 tháng 9, lên mức 3,75%–4,00%. Đây là lần tăng đầu tiên kể từ tháng 7 năm 2023. Ngày 28 tháng 10, Fed giữ nguyên lãi suất, nhưng không phải với sự nhất trí tuyệt đối: Thống đốc Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack bỏ phiếu ủng hộ một đợt tăng nữa. Tuyên bố của Fed nâng đánh giá về tăng trưởng từ vững chắc lên mạnh mẽ, đồng thời nhắc lại rằng lạm phát vẫn ở mức cao; Warsh tuyên bố Fed sẽ bảo đảm ổn định giá cả, “không nhưng nhị gì cả”. Giới đầu tư nhìn chung kỳ vọng Fed sẽ tăng lãi suất vào tháng 12.
Động lực chính là năng lượng. CPI tháng 9 tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ năm ngoái; giá xăng tăng 9,1% chỉ trong một tháng, còn giá năng lượng tăng 20,4% so với một năm trước. Lạm phát lõi, không tính thực phẩm và năng lượng, tăng 0,3% trong tháng và 2,6% so với cùng kỳ năm ngoái. Các dự báo tháng 9 của Fed cho thấy lãi suất chính sách trung vị ở mức 4,1% vào cuối năm 2026, hàm ý sẽ có ít nhất một đợt tăng nữa, đồng thời lùi thời điểm lạm phát PCE lõi dự kiến trở lại mức 2% sang năm 2029.
Thị trường trái phiếu đã nghiêm túc tiếp nhận thông điệp này. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đang dao động quanh mức 5,0%, gần mức cao nhất kể từ năm 2007; kỳ hạn 30 năm ở gần 5,3%, còn lãi suất thế chấp trung bình kỳ hạn 30 năm đã tăng lên khoảng 7,3%. Warsh cũng cho biết ông không tin vào định hướng chính sách tương lai, trừ khi xảy ra khủng hoảng. Fed sẽ tổ chức bảy cuộc họp ấn định lãi suất vào năm tới và sáu cuộc họp trong năm tiếp theo, vì vậy mỗi quyết định còn lại đều tiềm ẩn rủi ro gây bất ngờ lớn hơn.
Điều này có ý nghĩa gì với tiền mã hóa? Bitcoin không sinh lãi, nên trái phiếu Kho bạc Mỹ phi rủi ro với lợi suất 5% khiến việc nắm giữ Bitcoin phải đáp ứng tiêu chuẩn cao hơn; thanh khoản thắt chặt thường tác động mạnh nhất đến các tài sản đầu cơ. Theo lý thuyết, đây là lý do rõ ràng để thận trọng. Tuy nhiên, diễn biến thực tế lại dễ chịu hơn dự đoán lý thuyết: Bitcoin tăng khoảng 25% trong tháng 8 và khoảng 6% trong tháng 9, tháng Fed tăng lãi suất. Đà chững lại trong tháng 10 diễn ra khi lợi suất dài hạn vẫn gần mức cao nhất trong gần hai thập kỷ. Dựa trên những bằng chứng này, lãi suất đang kìm hãm đà phục hồi chứ chưa chặn đứng nó.
3. Bitcoin trên biểu đồ tháng: phục hồi thực sự, nhưng chưa bứt phá
Nền giá. Bitcoin kết thúc tháng 2 với năm cây nến tháng đỏ liên tiếp, một chuỗi chỉ có một tiền lệ là giai đoạn 2018–19. Tháng 3 sau đó đóng cửa cao hơn khoảng 2%, là tháng tăng đầu tiên trong sáu tháng. Nửa cuối năm mở đầu ở gần 58.600 USD, mức thấp được ghi nhận gần 57.800 USD, và cấu trúc giá đã dần được xây dựng lại kể từ đó.
Nhịp phục hồi. Tháng 8 đóng cửa tăng khoảng 25%, mức tăng mà các nhà phân tích nhận định là bất thường trong năm sau đỉnh chu kỳ. Tháng 9 tăng thêm 6,4%, đóng cửa ở khoảng 83.556 USD. Tháng 10 đang thấp hơn khoảng 3%; Bitcoin quanh mức 81.000 USD sau khi không giữ được đà tăng hướng tới 87.000 USD vào đầu tháng.
Đây có phải là “bùng nổ” không? Đây là một đợt bật tăng mạnh, khoảng 40% so với mức đáy, và cây nến tháng 8 cho thấy kiểu bứt phá mà phe bò muốn thấy. Tuy nhiên, xét trên khung tháng, đây vẫn là sự phục hồi trong một biên độ: giá vẫn thấp hơn khoảng 35% so với đỉnh năm 2025, còn cây nến tháng 10 thể hiện sự tạm dừng chứ không phải tiếp diễn. Các mức giá đáng chú ý, theo phân tích của các nhà phân tích được công bố trong tuần qua:
Hỗ trợ: trước tiên là 80.000–82.000 USD, tiếp theo là 73.000–75.000 USD và khoảng 67.000 USD. Đáy của biên độ nằm gần 58.100 USD.
Kháng cự: 82.000–83.000 USD, tiếp theo là 87.000–90.000 USD. Coinbase Institutional lưu ý rằng khoảng 2,1 triệu BTC được giao dịch lần cuối trong vùng giá khoảng 87.500–91.700 USD, tạo thành nguồn cung phía trên. Đỉnh của biên độ sáu tháng nằm gần 97.900 USD.
Dòng vốn: các ETF Bitcoin giao ngay thu hút khoảng 2,65 tỷ USD trong tháng 9, nhưng dòng vốn cuối tháng 10 biến động thất thường, với khoảng 636 triệu USD bị rút ra ngày 22 tháng 10 và 138 triệu USD ngày 23 tháng 10, sau khi thu hút khoảng 527 triệu USD vào ngày 19 tháng 10.
Điều gì có thể khiến triển vọng tốt lên hoặc xấu đi? Nếu giá đóng cửa tháng vượt vùng 87.000–90.000 USD và dòng vốn ETF quay trở lại, đợt bật tăng sẽ chuyển thành xu hướng. Nếu mất mốc giữa biên độ nửa cuối năm, khoảng 78.000 USD, các mức 75.000 USD và 67.000 USD sẽ lại được tính đến. Nến tháng 10 sẽ đóng cửa vào thứ Bảy, ngày 31 tháng 10.
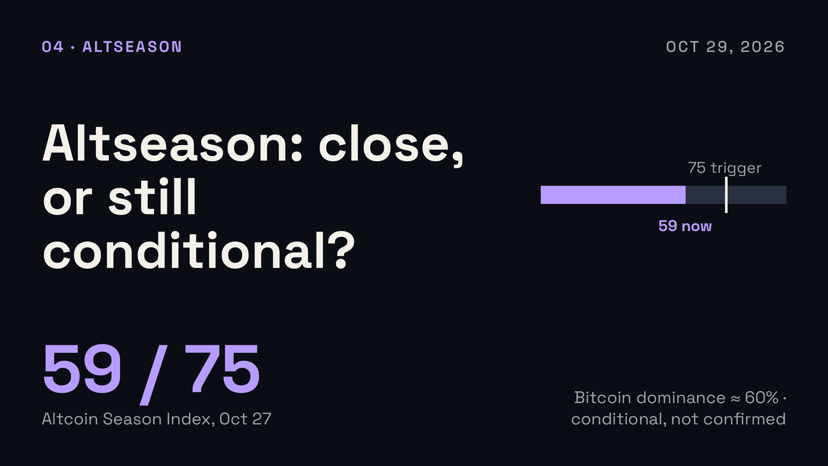
4. Mùa altcoin: đã gần kề hay vẫn còn cách vài bước?
Chỉ báo được theo dõi nhiều nhất là Chỉ số Mùa Altcoin của CoinMarketCap, đo lường số altcoin trong top 100 (không bao gồm stablecoin) có hiệu suất tốt hơn Bitcoin trong 90 ngày qua. Chỉ số trên 75 báo hiệu mùa altcoin; dưới 25 báo hiệu mùa Bitcoin.
Tình hình hiện tại. Chỉ số ở mức 59 vào ngày 27 tháng 10, trong biên độ khoảng 53 đến 64 suốt tháng qua và thấp hơn nhiều so với mốc 75. Bitcoin chiếm khoảng 60,1% tổng vốn hóa thị trường tiền mã hóa, Ethereum chiếm 10,6%, còn tất cả altcoin khác cộng lại chiếm 29,4%. Tổng giá trị altcoin vào khoảng 1,06 nghìn tỷ USD, so với 1,60 nghìn tỷ USD của Bitcoin. Ether giao dịch gần 2.360 USD, Solana gần 102 USD và XRP gần 1,32 USD, đưa tỷ lệ ETH/BTC lên khoảng 0,029.
Lập luận cho rằng mùa altcoin sắp đến.
Chỉ số đã tăng từ mức đáy 14 vào tháng 12 năm 2025 lên vùng cao 50 và thấp 60, một biến động lớn trong vòng mười tháng.
Độ rộng thị trường cải thiện vào ngày 28 tháng 10, khi Ether, XRP, Solana và BNB cùng tăng trước quyết định của Fed.
Một số nhà phân tích cho rằng một chỉ báo altcoin diện rộng (TOTAL3) đã lấy lại mô hình dài hạn và động lượng hàng tháng của altcoin chuyển sang tích cực lần đầu tiên kể từ năm 2020.
Lập luận cho rằng mùa altcoin chưa đến.
Chỉ số giảm từ 64 cách đây một tháng xuống 59, còn tỷ trọng của Bitcoin tăng chứ không giảm, vì đợt bán tháo tháng 10 tác động mạnh hơn đến altcoin: Ether, Solana và XRP đều giảm khoảng 10%–14%.
Các ETF Ether giao ngay bị rút khoảng 542 triệu USD chỉ trong một tuần của tháng này, cho thấy dòng vốn vẫn đang được phân bổ có chọn lọc.
Nhà phân tích Benjamin Cowen cho rằng chính sách thắt chặt và đồng USD mạnh có lợi cho Bitcoin hơn altcoin; ông dự đoán altcoin sẽ tiếp tục mất giá tương đối cho đến khi điều kiện nới lỏng, điều có thể phải mất một hoặc hai năm nữa.
Bitcoin lập kỷ lục vào tháng 10 năm 2025 nhưng đợt luân chuyển vốn thường thấy sang altcoin đã không diễn ra, đó là lý do nhiều nhà phân tích hiện đặt câu hỏi liệu một mùa altcoin đồng loạt có còn tồn tại hay không.
Những dấu hiệu cần theo dõi để xác nhận: tỷ lệ thống trị của Bitcoin giảm bền vững xuống dưới khoảng 59%, chỉ số vượt 75, tỷ lệ ETH/BTC tăng, và dòng vốn ròng chảy vào Ether cùng các quỹ altcoin khác. Lợi suất và giá dầu giảm có thể sẽ hỗ trợ cả bốn yếu tố.
Kết luận. Với những bằng chứng hiện tại, mùa altcoin là một khả năng có điều kiện chứ chưa được xác nhận. Chỉ số còn thấp hơn ngưỡng kích hoạt 16 điểm và đang đi ngang; sự luân chuyển vốn vẫn chưa thể hiện qua tỷ lệ thống trị hay dòng vốn quỹ. Chỉ có thể nói “đang ở đâu đó gần kề” nếu giá dầu và lợi suất diễn biến thuận lợi.
5. Các yếu tố liên kết với nhau như thế nào
Thực ra, bốn câu chuyện này chỉ là một chuỗi liên kết. Chiến tranh tác động đến dầu mỏ, dầu mỏ tác động đến lạm phát, lạm phát ảnh hưởng đến Fed và lợi suất trái phiếu Kho bạc, lợi suất tác động đến thanh khoản, còn thanh khoản ảnh hưởng trước tiên đến Bitcoin và mạnh nhất đến altcoin. Vài tuần tới có thể diễn ra theo ba kịch bản lớn, nhưng không kịch bản nào có thể được dự đoán với xác suất đáng tin cậy.
Giảm leo thang hoặc đạt thỏa thuận. Giá dầu hạ nhiệt, kỳ vọng tăng lãi suất giảm và Bitcoin có dư địa thử thách vùng 87.000–90.000 USD. Altcoin có độ biến động cao sẽ hưởng lợi nhiều nhất, vì vậy đây là kịch bản khiến những lời bàn về mùa altcoin trở thành hiện thực.
Không kích tái diễn sau bầu cử giữa nhiệm kỳ. Nếu Iran thực hiện lời đe dọa tấn công các mục tiêu năng lượng vùng Vịnh, giá dầu Brent có thể tăng vọt, đẩy lạm phát và khả năng tăng lãi suất vào tháng 12 trở lại tâm điểm. Bitcoin có thể kiểm tra lại mức 75.000 USD hoặc thấp hơn, tỷ lệ thống trị có thể tăng và mùa altcoin sẽ khuất khỏi tầm mắt. Các cú sốc trước đó trong năm 2026 đã được thị trường hấp thụ trong vòng vài ngày đến vài tuần, nhưng lần này Fed đang tăng lãi suất thay vì giữ nguyên.
Bế tắc. Giá Brent duy trì gần 100–120 USD, Fed giữ nguyên với lập trường thiên về thắt chặt hoặc tăng lãi suất, còn Bitcoin dao động trong khoảng 75.000–90.000 USD. Altcoin sẽ luân chuyển vốn có chọn lọc theo từng câu chuyện thay vì cùng tăng một lúc.
6. Các mốc thời gian cần theo dõi
Ngày 31 tháng 10: giá đóng cửa tháng của Bitcoin.
Ngày 3 tháng 11: bầu cử giữa nhiệm kỳ tại Mỹ; sau đó, khả năng tái diễn các cuộc không kích vào Iran sẽ trở thành vấn đề cần theo dõi.
Giữa tháng 11: báo cáo CPI tháng 10, lần cập nhật tiếp theo về mức độ tác động lan truyền của cú sốc năng lượng.
Tháng 12: cuộc họp FOMC tiếp theo, trong đó thị trường dự đoán cơ bản là sẽ tăng lãi suất.
Tiếp tục theo dõi: hoạt động trung gian hòa giải của Qatar–Pakistan, dầu Brent, lợi suất kỳ hạn 10 năm quanh mốc 5%, tỷ lệ thống trị của Bitcoin, Chỉ số Mùa Altcoin và dòng vốn ETF.
Tóm lại
Đà tăng của Bitcoin từ mức đáy mùa hè là có thật, và mức tăng 25% trong tháng 8 là một cú bứt phá đáng kể. Nhưng bối cảnh kinh tế vĩ mô đầy thách thức: chiến tranh chưa kết thúc, giá dầu gần 115 USD, lạm phát ở mức 3,7%, Fed đã chuyển sang tăng lãi suất và lợi suất kỳ hạn 10 năm gần 5%. Bitcoin vẫn có thể tiếp tục tăng dần trong môi trường đó, như đã làm trong tháng 9. Một mùa altcoin trên diện rộng khó xảy ra hơn, vì điều đó thường đòi hỏi thanh khoản dồi dào hơn và khẩu vị rủi ro mạnh hơn. Nhận định rõ ràng nhất hiện nay là Bitcoin đang trên đà phục hồi, trong khi mùa altcoin vẫn là một khả năng có điều kiện; tin tức về dầu mỏ và lãi suất trong vài tuần tới sẽ quyết định khả năng ấy được mở ra hay bị trì hoãn.
Bài viết này chỉ nhằm mục đích cung cấp thông tin, không phải lời khuyên tài chính. Tài sản tiền mã hóa có độ biến động rất cao và bạn có thể mất tiền. Hãy tự nghiên cứu.
#BitcoinCore32.1RaisesPeerConnectionLimit
Nguồn và ghi chú dữ liệu
Các số liệu tính đến ngày 28–29 tháng 10 năm 2026 và biến động nhanh; số liệu từ các đơn vị tổng hợp dữ liệu có thể khác nhau tùy nhà cung cấp và thời điểm trong ngày. Thông tin về Fed và lãi suất dựa trên CNBC, CNN, NPR và Yahoo Finance; về lạm phát dựa trên thông cáo của Cục Thống kê Lao động được Trading Economics và First Trust đưa tin; về dầu mỏ dựa trên Trading Economics và Bloomberg; về tình hình Iran–Mỹ dựa trên tin Reuters được một số cơ quan báo chí đăng lại, cùng bài viết của Wall Street Journal được Anadolu Agency và Middle East Eye dẫn lại; dữ liệu giá Bitcoin và dòng vốn dựa trên Fortune, Investing.com, Farside Investors và SimpleMining; các mức kỹ thuật dựa trên Coin Edition và nhận định của Coinbase Institutional; dữ liệu altcoin dựa trên TokenPost, Benzinga, Crypto Daily và AMBCrypto. Các quan điểm của nhà phân tích, bao gồm Benjamin Cowen, là ý kiến riêng của các nhà phân tích đó.