Tăng trưởng đơn hàng của Vertiv đã chuyển hóa thành doanh thu và lợi nhuận, nhưng điều quan trọng hơn trong thời gian tới là khả năng giao hàng đúng cam kết.
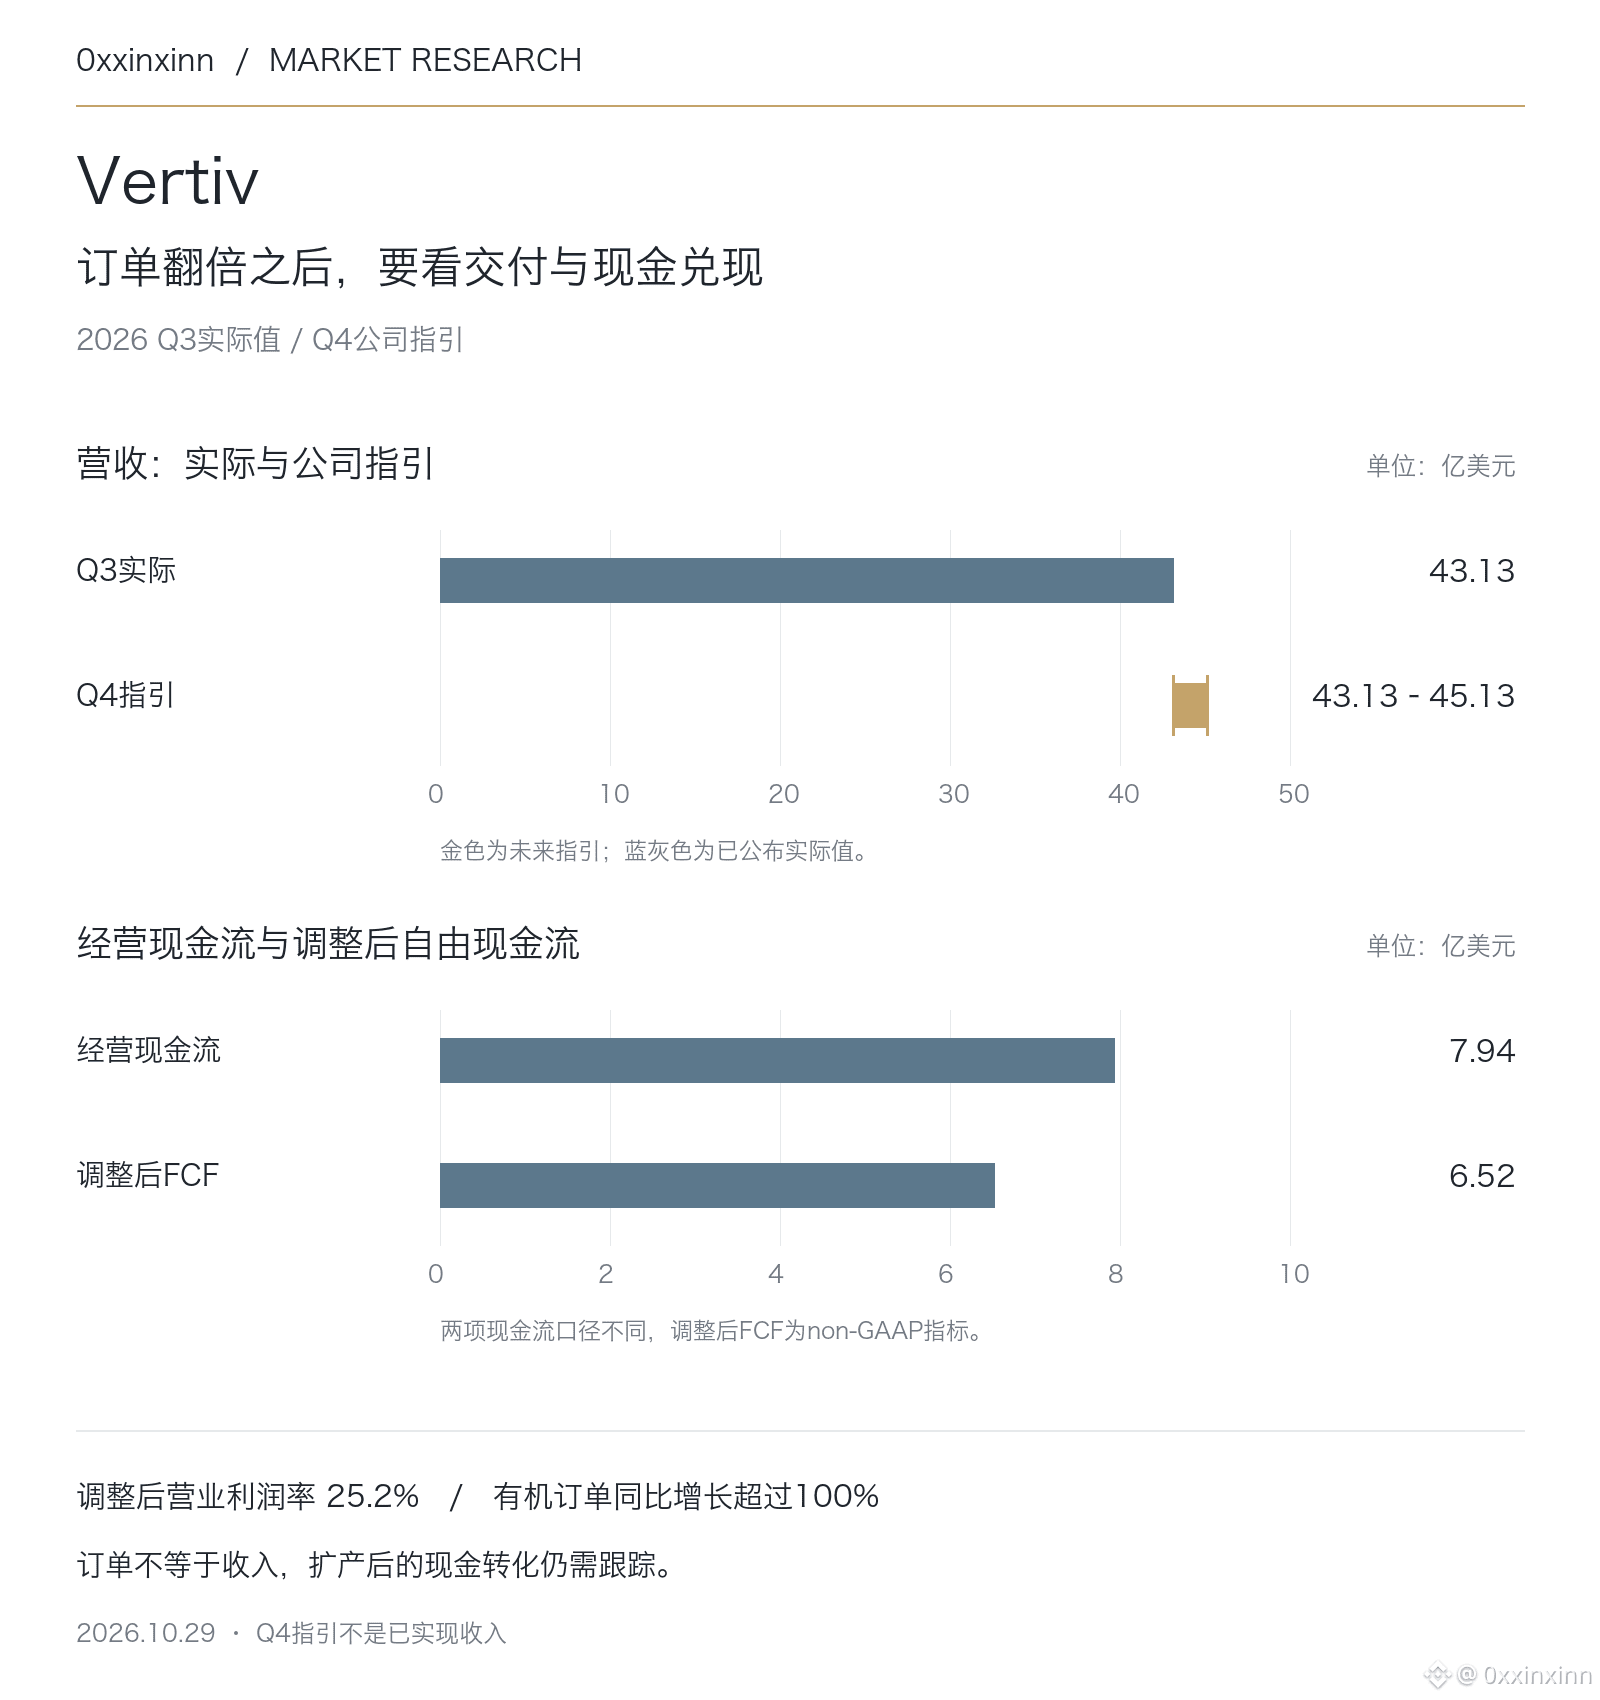
Doanh thu quý III năm 2026 đạt 4,313 tỷ USD, tăng 61% so với cùng kỳ; trong đó tăng trưởng hữu cơ là 55%, phần còn lại chủ yếu đến từ các thương vụ mua lại. Đơn hàng hữu cơ tăng hơn 100% so với cùng kỳ, vì vậy không thể quy toàn bộ mức tăng doanh thu cho nhu cầu tự nhiên.
Biên lợi nhuận hoạt động điều chỉnh tăng lên 25,2%, cao hơn 2,9 điểm phần trăm so với cùng kỳ; EPS theo GAAP đạt 1,95 USD, còn EPS điều chỉnh đạt 2,21 USD. Dòng tiền hoạt động đạt 794 triệu USD, dòng tiền tự do điều chỉnh đạt 652 triệu USD; cần phân biệt hai cách tính này.
Công ty nâng điểm giữa của dự báo doanh thu cả năm thêm 650 triệu USD, lên 14,65 tỷ USD; doanh thu quý IV dự kiến trong khoảng 4,313–4,513 tỷ USD. Triển vọng tăng trưởng được hỗ trợ bởi đơn hàng, nhưng đơn hàng vẫn có thể bị trì hoãn hoặc hủy, nên không thể xem đó là doanh số đã được xác nhận.
Trong thời gian tới, cần theo dõi hai điều: việc mở rộng công suất có duy trì được biên lợi nhuận hay không, và vốn lưu động bị chiếm dụng có làm triệt tiêu mức tăng lợi nhuận hay không. Nhu cầu về điện và làm mát cho trung tâm dữ liệu là cơ sở cho triển vọng kinh doanh, nhưng không có nghĩa giá cổ phiếu có thể hấp thụ mọi mức định giá một cách vô điều kiện.
Doanh thu quý III năm 2026 đạt 4,313 tỷ USD, tăng 61% so với cùng kỳ; trong đó tăng trưởng hữu cơ là 55%, phần còn lại chủ yếu đến từ các thương vụ mua lại. Đơn hàng hữu cơ tăng hơn 100% so với cùng kỳ, vì vậy không thể quy toàn bộ mức tăng doanh thu cho nhu cầu tự nhiên.
Biên lợi nhuận hoạt động điều chỉnh tăng lên 25,2%, cao hơn 2,9 điểm phần trăm so với cùng kỳ; EPS theo GAAP đạt 1,95 USD, còn EPS điều chỉnh đạt 2,21 USD. Dòng tiền hoạt động đạt 794 triệu USD, dòng tiền tự do điều chỉnh đạt 652 triệu USD; cần phân biệt hai cách tính này.
Công ty nâng điểm giữa của dự báo doanh thu cả năm thêm 650 triệu USD, lên 14,65 tỷ USD; doanh thu quý IV dự kiến trong khoảng 4,313–4,513 tỷ USD. Triển vọng tăng trưởng được hỗ trợ bởi đơn hàng, nhưng đơn hàng vẫn có thể bị trì hoãn hoặc hủy, nên không thể xem đó là doanh số đã được xác nhận.
Trong thời gian tới, cần theo dõi hai điều: việc mở rộng công suất có duy trì được biên lợi nhuận hay không, và vốn lưu động bị chiếm dụng có làm triệt tiêu mức tăng lợi nhuận hay không. Nhu cầu về điện và làm mát cho trung tâm dữ liệu là cơ sở cho triển vọng kinh doanh, nhưng không có nghĩa giá cổ phiếu có thể hấp thụ mọi mức định giá một cách vô điều kiện.