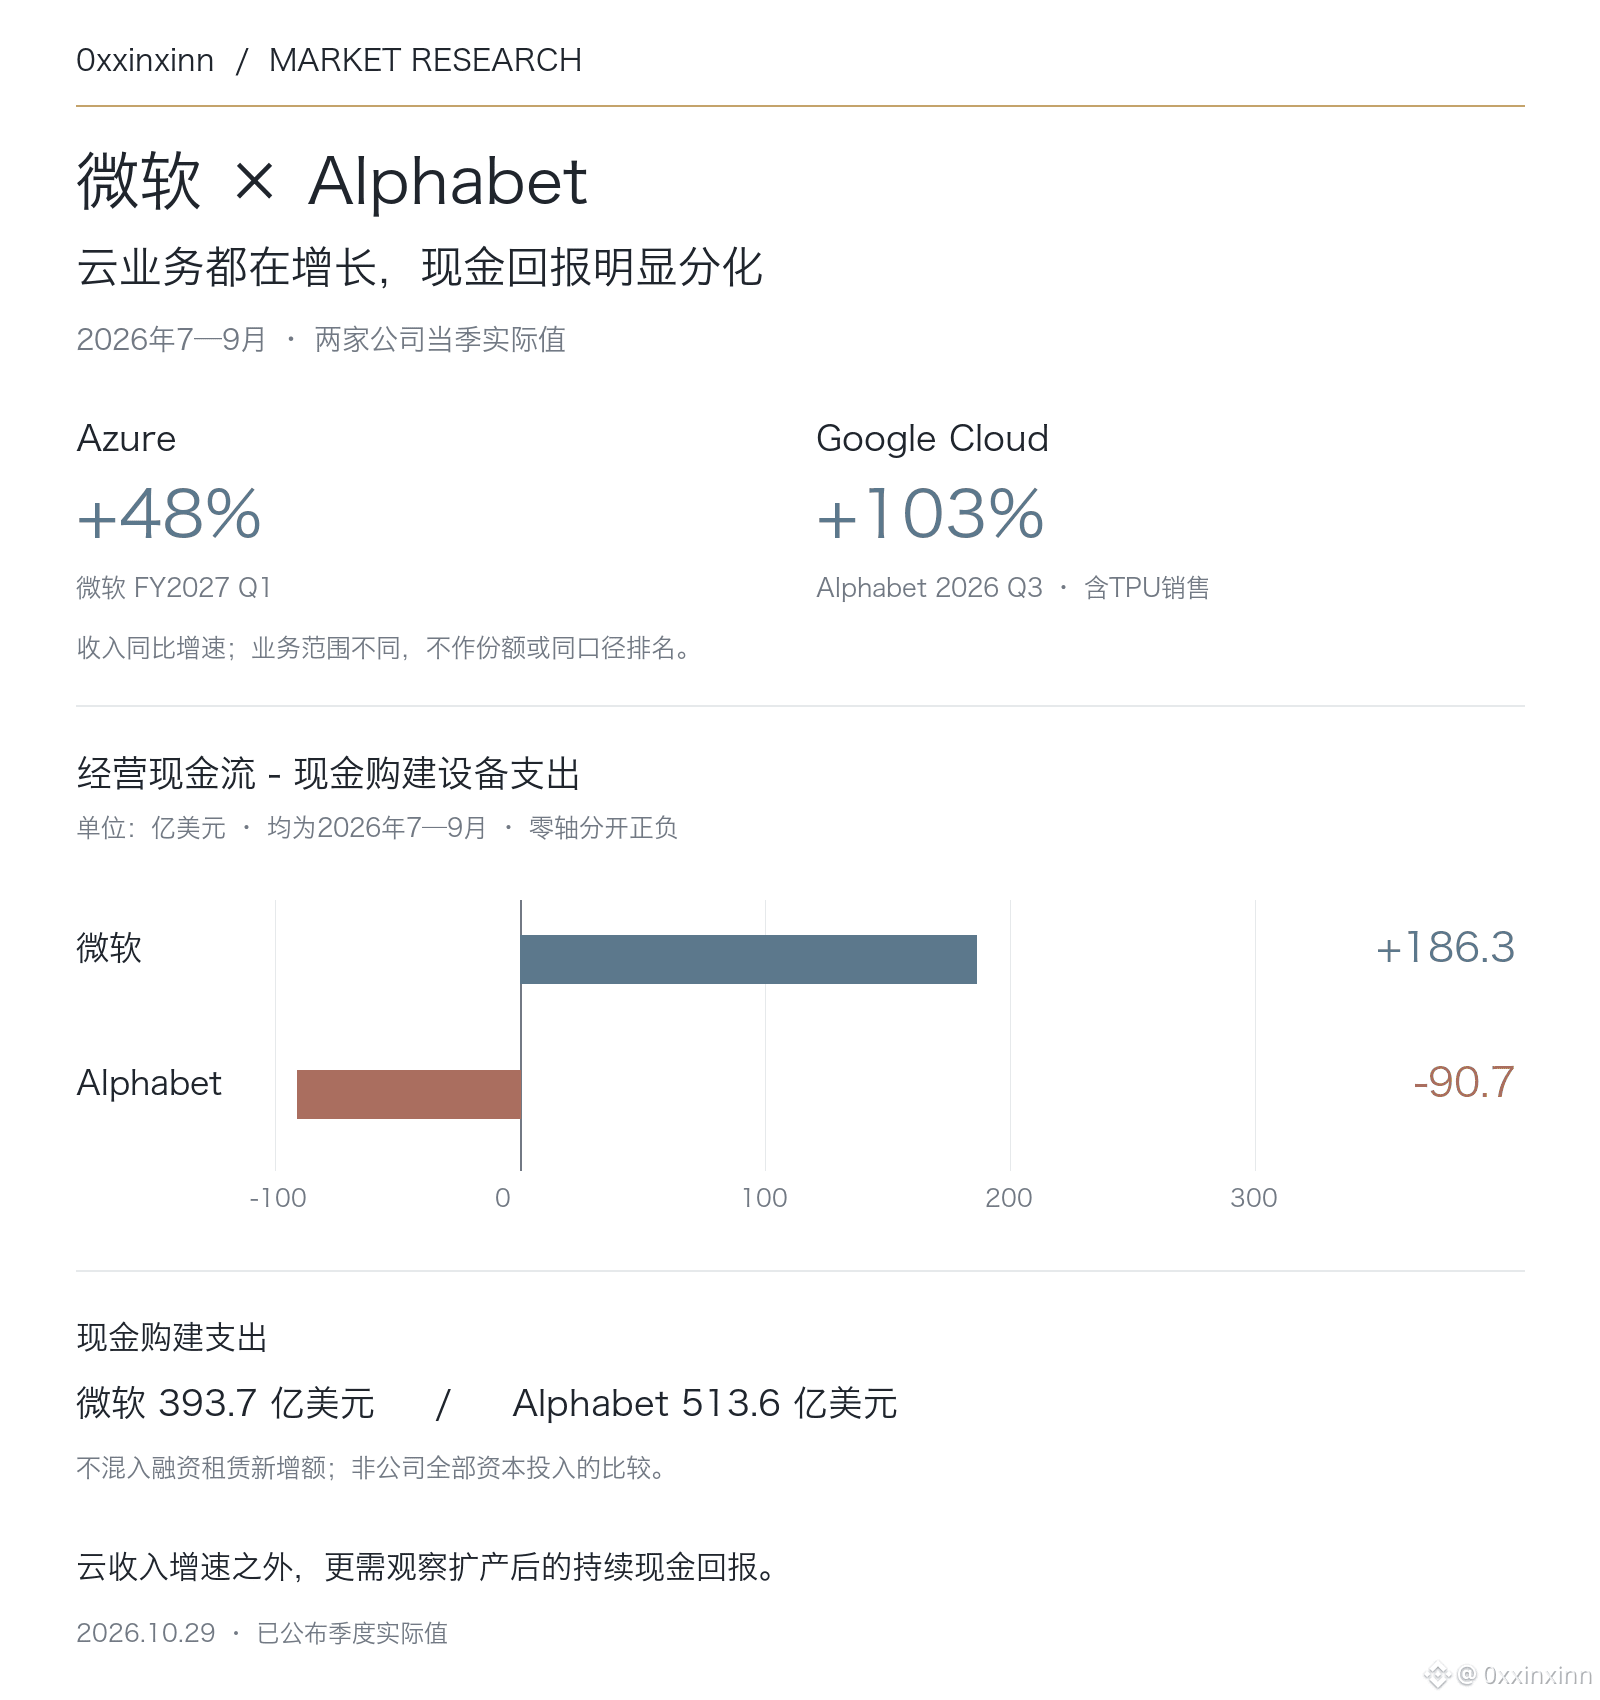
Mảng điện toán đám mây của Microsoft và Alphabet đều tăng trưởng, nhưng lợi ích tiền mặt thu về sau khi đầu tư vốn đã có sự khác biệt rõ rệt.
Hai báo cáo tài chính đều thuộc giai đoạn tháng 7–9 năm 2026: doanh thu quý I năm tài chính 2027 của Microsoft đạt 92,28 tỷ USD, doanh thu Azure tăng 48%; doanh thu quý III của Alphabet đạt 127,58 tỷ USD, Google Cloud tăng 103%, trong đó có doanh thu bán hệ thống TPU. Vì vậy, không thể xem hai mức tăng trưởng này là sự thay đổi trực tiếp về thị phần dịch vụ đám mây.
Nếu thống nhất cách tính bằng dòng tiền hoạt động trừ chi tiền mua sắm tài sản theo báo cáo lưu chuyển tiền tệ, Microsoft còn lại 18,63 tỷ USD trong quý, còn Alphabet âm 9,07 tỷ USD; chi tiền mua sắm thiết bị của Alphabet là 51,36 tỷ USD, đã vượt dòng tiền hoạt động 42,29 tỷ USD. Doanh thu đám mây tăng gấp đôi không có nghĩa là việc mở rộng công suất đã có thể tự tạo đủ dòng tiền.
Lợi nhuận cũng cần được phân tích theo từng cách tính. EPS theo GAAP của Microsoft tăng 32%, nhưng tăng 18% nếu loại trừ ảnh hưởng từ khoản đầu tư vào OpenAI; khoản lỗ từ chứng khoán vốn khiến EPS của Alphabet giảm 0,55 USD. Không nên xem lãi lỗ từ đầu tư là xu hướng của hoạt động kinh doanh cốt lõi.
Tiếp theo, điều đáng theo dõi hơn là việc đưa thiết bị vào sử dụng, khấu hao và thu hồi tiền: nếu sau khi đẩy nhanh tiến độ bàn giao, chi tiền vẫn liên tục tăng nhanh hơn dòng tiền hoạt động, thì tăng trưởng doanh thu chưa chắc đã đủ để hỗ trợ mức định giá. Phép so sánh này dựa trên kết quả tiền mặt đã công bố, không gộp khoản chi mua sắm bằng tiền mặt với tổng vốn đầu tư bao gồm cả thuê tài chính.
Hai báo cáo tài chính đều thuộc giai đoạn tháng 7–9 năm 2026: doanh thu quý I năm tài chính 2027 của Microsoft đạt 92,28 tỷ USD, doanh thu Azure tăng 48%; doanh thu quý III của Alphabet đạt 127,58 tỷ USD, Google Cloud tăng 103%, trong đó có doanh thu bán hệ thống TPU. Vì vậy, không thể xem hai mức tăng trưởng này là sự thay đổi trực tiếp về thị phần dịch vụ đám mây.
Nếu thống nhất cách tính bằng dòng tiền hoạt động trừ chi tiền mua sắm tài sản theo báo cáo lưu chuyển tiền tệ, Microsoft còn lại 18,63 tỷ USD trong quý, còn Alphabet âm 9,07 tỷ USD; chi tiền mua sắm thiết bị của Alphabet là 51,36 tỷ USD, đã vượt dòng tiền hoạt động 42,29 tỷ USD. Doanh thu đám mây tăng gấp đôi không có nghĩa là việc mở rộng công suất đã có thể tự tạo đủ dòng tiền.
Lợi nhuận cũng cần được phân tích theo từng cách tính. EPS theo GAAP của Microsoft tăng 32%, nhưng tăng 18% nếu loại trừ ảnh hưởng từ khoản đầu tư vào OpenAI; khoản lỗ từ chứng khoán vốn khiến EPS của Alphabet giảm 0,55 USD. Không nên xem lãi lỗ từ đầu tư là xu hướng của hoạt động kinh doanh cốt lõi.
Tiếp theo, điều đáng theo dõi hơn là việc đưa thiết bị vào sử dụng, khấu hao và thu hồi tiền: nếu sau khi đẩy nhanh tiến độ bàn giao, chi tiền vẫn liên tục tăng nhanh hơn dòng tiền hoạt động, thì tăng trưởng doanh thu chưa chắc đã đủ để hỗ trợ mức định giá. Phép so sánh này dựa trên kết quả tiền mặt đã công bố, không gộp khoản chi mua sắm bằng tiền mặt với tổng vốn đầu tư bao gồm cả thuê tài chính.