
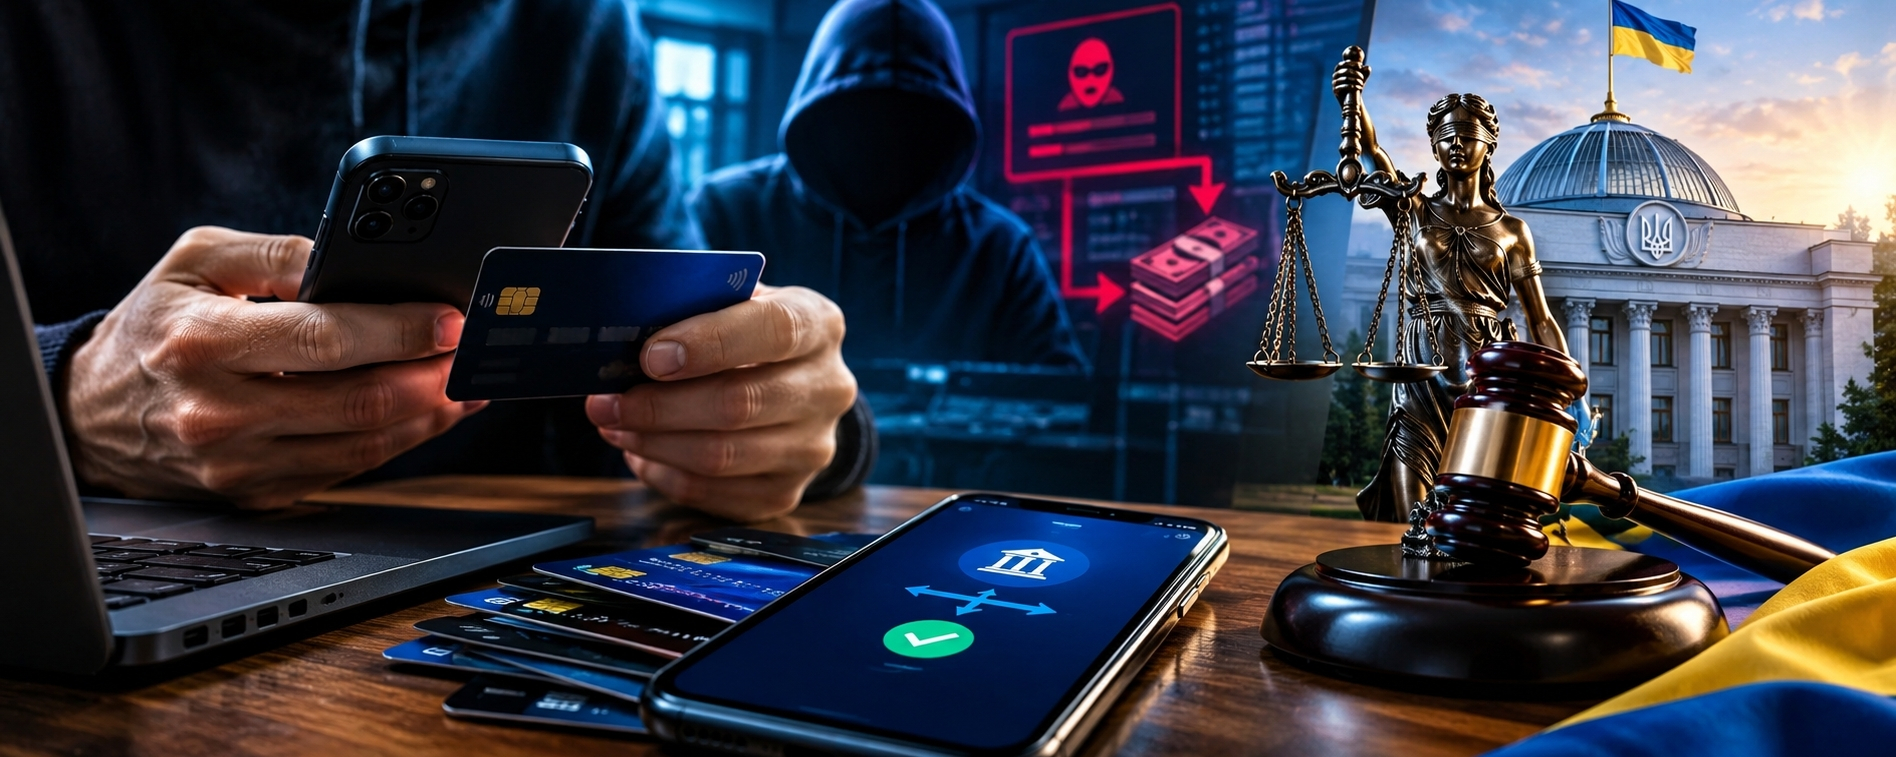
Có thể bị phạt tù đến 6 năm vì thẻ ngân hàng: Ukraine siết chặt cuộc chiến chống «drop». Mọi người cần biết gì
Ngày 28 tháng 10 năm 2026, Verkhovna Rada Ukraine đã thông qua ở lần đọc thứ hai và toàn thể dự luật số 16013, nhằm chống gian lận tài chính. Có 270 đại biểu Quốc hội bỏ phiếu tán thành văn bản này. Dự luật quy định trách nhiệm hình sự đối với một số hành vi trái pháp luật liên quan đến thẻ ngân hàng, phương tiện thanh toán và quyền truy cập tài khoản được sử dụng trong các đường dây phạm tội.
Thông tin được đăng trên trang web chính thức của Verkhovna Rada Ukraine.
Vì sao điều này quan trọng? Bởi ngày nay, để thực hiện hành vi gian lận tài chính, tội phạm không nhất thiết phải sử dụng tài khoản ngân hàng của chính mình. Chúng có thể lôi kéo người khác, trả thù lao để họ giao thẻ hoặc quyền truy cập tài khoản. Các quy định mới nhằm ngăn chặn chính những thủ đoạn như vậy.
“Drop” là ai và những đường dây này hoạt động như thế nào?
“Drop” là những người có thẻ ngân hàng, tài khoản hoặc thông tin thanh toán bị sử dụng để luân chuyển tiền có nguồn gốc bất hợp pháp.
Thủ đoạn có thể khá đơn giản: một người được đề nghị trả tiền để giao thẻ ngân hàng hoặc cho sử dụng tài khoản của mình để nhận rồi chuyển tiếp tiền. Trong khi đó, những kẻ tổ chức có thể che giấu danh tính, còn các giao dịch tài chính được thực hiện qua tài khoản của người khác.
Những tài khoản như vậy có thể được sử dụng để chuyển tiền thu được từ lừa đảo trên mạng, lừa người mua hàng, các dự án đầu tư giả mạo và những tội phạm khác.
Vấn đề chính là những kẻ tổ chức đường dây có thể vẫn ẩn danh, trong khi các giao dịch ngân hàng lại được đăng ký dưới tên một người cụ thể.
Nhưng có một điểm quan trọng: chỉ riêng việc nhận tiền chuyển từ người khác không có nghĩa người nhận là tội phạm. Cần xem xét mục đích giao dịch, tình tiết và chứng cứ.
Luật mới quy định hình phạt nào?
Dự luật số 16013 quy định trách nhiệm hình sự đối với nhiều hành vi liên quan đến phương tiện thanh toán và dữ liệu truy cập tài khoản, nếu được thực hiện nhằm sử dụng vào hoạt động phạm tội.
Cụ thể, các chế tài sau đây được quy định.
1. Giao thẻ ngân hàng của mình cho đường dây phạm tội
Người giao phương tiện thanh toán, thông tin xác thực hoặc quyền truy cập tài khoản nhằm giúp người khác thực hiện hành vi lừa đảo hoặc tội phạm khác có thể bị phạt tiền từ 300 đến 1.000 mức thu nhập tối thiểu không chịu thuế của công dân. Quy đổi thành tiền, mức này thường tương đương 5.100–17.000 hryvnia khi tính các chế tài như vậy.
2. Nhận hoặc giao thẻ của người khác để phục vụ mục đích phạm tội
Người nhận, mua, cất giữ, tiêu thụ hoặc giao phương tiện thanh toán hay dữ liệu truy cập tài khoản của người khác nhằm thực hiện tội phạm sẽ phải chịu chế tài nghiêm khắc hơn: phạt tiền từ 3.000 đến 5.000 mức thu nhập tối thiểu không chịu thuế, hạn chế tự do đến ba năm hoặc phạt tù từ hai đến bốn năm.
3. Vi phạm nhiều lần hoặc có sự tham gia của nhóm có tổ chức
Nếu các hành vi theo quy định của pháp luật được thực hiện nhiều lần hoặc bởi nhóm có tổ chức, hình phạt có thể lên đến phạt tiền từ 5.000 đến 10.000 mức thu nhập tối thiểu không chịu thuế của công dân hoặc phạt tù từ bốn đến sáu năm.
Việc định tội cụ thể phụ thuộc vào tình tiết vụ việc và quy định pháp luật được áp dụng. Những chế tài này không có nghĩa là bất kỳ ai chuyển giao thẻ cũng tự động bị áp dụng mức phạt cao nhất.
Luật mới có ảnh hưởng đến người dùng ngân hàng thông thường không?
Đây là một trong những câu hỏi quan trọng nhất.
Mỗi ngày, mọi người chuyển tiền cho người thân, nhận tiền công, bán đồ dùng cá nhân, thanh toán dịch vụ và chia tiền với bạn bè. Các giao dịch tài chính hợp pháp thông thường không tự nhiên trở thành tội phạm chỉ vì luật mới được thông qua.
Mục đích của hành vi có ý nghĩa then chốt. Các quy định mới nhắm đến những giao dịch liên quan đến phương tiện thanh toán và quyền truy cập tài khoản, được thực hiện nhằm lừa đảo hoặc phạm các tội hình sự khác.
Dù vậy, mọi người nên thận trọng với những lời đề nghị trả thù lao để sử dụng thẻ của mình cho các giao dịch tài chính của người khác. Ngay cả khi lời đề nghị có vẻ vô hại, người đó có thể không biết nguồn gốc thực sự của số tiền và mục đích của những kẻ tổ chức.
Vì sao nhà nước tăng mức độ nghiêm khắc của trách nhiệm pháp lý?
Gian lận tài chính đã trở thành vấn đề nghiêm trọng đối với hệ thống ngân hàng và người dân. Các nhóm tội phạm sử dụng nhiều lớp giao dịch chuyển tiền, tài khoản đứng tên hộ và thông tin thanh toán của người khác để gây khó khăn cho việc xác định nguồn gốc tiền và người nhận cuối cùng.
Theo số liệu được nêu trong các bài viết về giám sát tài chính, trong nửa đầu năm 2026, hàng nghìn người có liên quan đến các giao dịch tài chính đáng ngờ đã bị phát hiện. Điều này cho thấy quy mô của vấn đề, dù bản thân một giao dịch đáng ngờ chưa phải là bằng chứng phạm tội.
Các quy định mới nhằm khiến việc sử dụng tài khoản đứng tên hộ trở nên khó khăn hơn và truy cứu trách nhiệm không chỉ những kẻ trực tiếp tổ chức mà cả những người cố ý giúp thực hiện các giao dịch tài chính bất hợp pháp.
Tuy nhiên, hiệu quả của luật sẽ không chỉ phụ thuộc vào mức độ nghiêm khắc của hình phạt mà còn vào chất lượng điều tra, chứng cứ và việc bảo đảm quyền của công dân.
Một người có thể tránh bị truy cứu trách nhiệm nếu lần đầu bị lôi kéo vào một đường dây như vậy không?
Thông báo chính thức của Verkhovna Rada quy định khả năng miễn trách nhiệm hình sự đối với người lần đầu phạm hành vi vi phạm được quy định tại khoản tương ứng của điều luật mới, nếu người đó tự nguyện trình báo sự việc và tích cực hỗ trợ việc phát hiện, ngăn chặn tội phạm.
Tuy nhiên, điều này không có nghĩa là bất kỳ ai liên hệ với cơ quan thực thi pháp luật đều đương nhiên được miễn trách nhiệm. Việc áp dụng quy định này phụ thuộc vào tình tiết cụ thể và các điều kiện do pháp luật quy định.
Nếu nghi ngờ tài khoản ngân hàng của mình đang bị sử dụng cho mục đích bất hợp pháp, người đó nên liên hệ với ngân hàng và xin tư vấn pháp lý chuyên môn.
Cần hiểu gì về thời điểm luật có hiệu lực?
Quốc hội thông qua dự luật là một bước quan trọng, nhưng không phải lúc nào cũng đồng nghĩa với việc tất cả các quy định có hiệu lực ngay lập tức.
Để xác định chính xác thời điểm các quy định mới có hiệu lực, cần kiểm tra văn bản luật cuối cùng, việc ký ban hành, công bố chính thức và các điều khoản về thời điểm có hiệu lực. Vì vậy, trước khi đưa ra quyết định có ý nghĩa pháp lý, cần đối chiếu với văn bản pháp luật chính thức mới nhất.
Kết luận của tôi
Cần đấu tranh chống gian lận tài chính. Người dân không nên mất tiền vì các đường dây tội phạm có tổ chức, và tội phạm không được phép dễ dàng ẩn náu sau những tài khoản của người dân vô can.
Nhưng vấn đề còn có mặt khác: cuộc đấu tranh chống gian lận phải đi đôi với việc bảo vệ những người sử dụng dịch vụ ngân hàng ngay tình. Một giao dịch đáng ngờ không đồng nghĩa với tội lỗi đã được chứng minh, và hình phạt phải căn cứ vào tình tiết và chứng cứ đã xác lập.
Bài học thực tế chính dành cho người bình thường rất đơn giản: đừng cho người lạ quyền truy cập ứng dụng ngân hàng, thông tin đăng nhập hoặc phương tiện thanh toán để đổi lấy khoản thù lao đáng ngờ. Đừng đồng ý sử dụng tài khoản của mình cho những giao dịch tài chính không rõ mục đích.
Bạn nghĩ sao: tăng nặng hình phạt có giúp chặn đứng các đường dây sử dụng thẻ ngân hàng hay nhà nước cần đồng thời tăng cường kiểm soát những kẻ tổ chức mạng lưới lừa đảo?
Nguồn chính thức: Verkhovna Rada Ukraine — thông báo về việc thông qua Dự luật số 16013 ngày 28 tháng 10 năm 2026.