Điểm đáng chú ý trong báo cáo Q3 của SK hynix 💡
Kết quả lập kỷ lục, ngành chuyển mình và triển vọng giá cổ phiếu
📊 I. Điểm chính trong báo cáo tài chính và phản ứng của thị trường vốn
Kết quả bùng nổ:
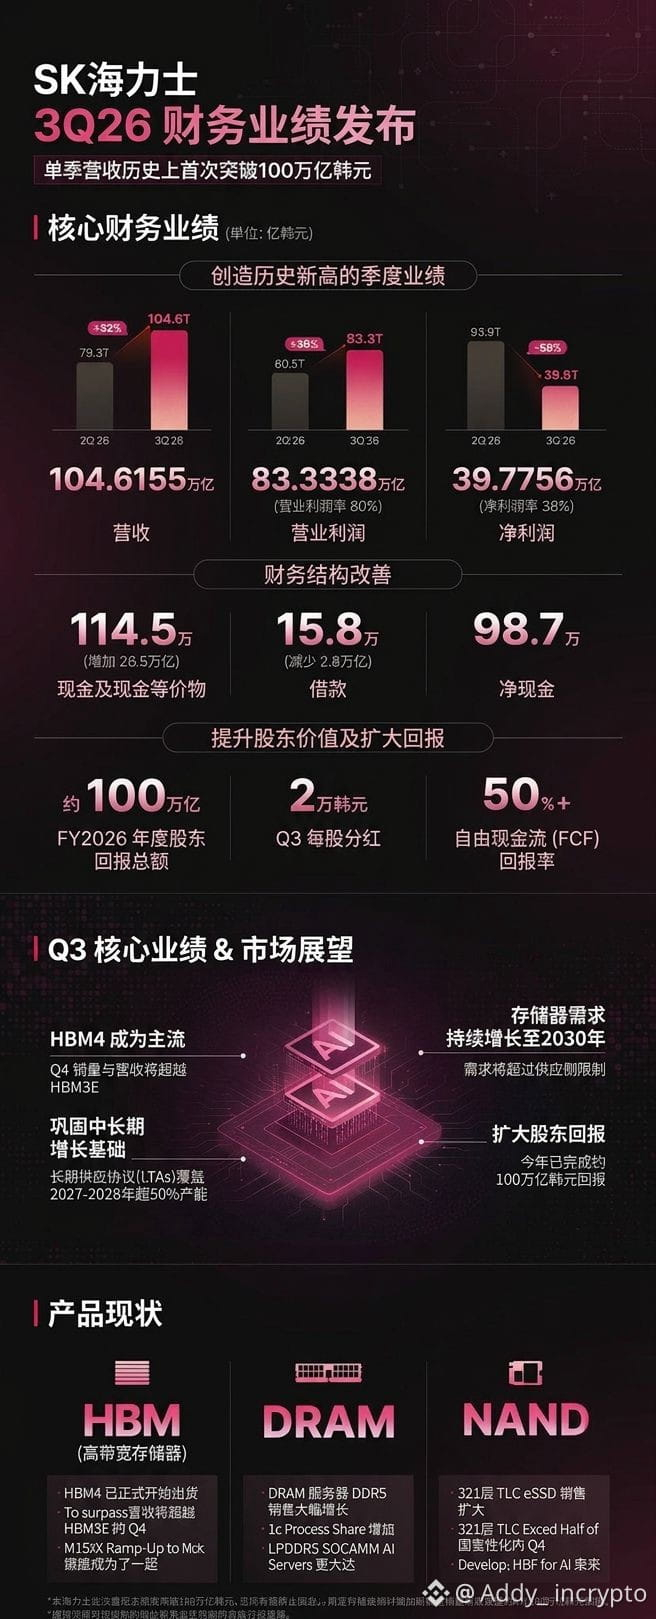
Doanh thu Q3 đạt 104,62 nghìn tỷ won Hàn Quốc (lần đầu tiên vượt 100 nghìn tỷ won trong một quý, tăng 328% so với cùng kỳ),
Lợi nhuận hoạt động đạt 83,33 nghìn tỷ won Hàn Quốc (biên lợi nhuận tiến sát 80%).
Công ty cũng công bố kế hoạch hoàn vốn cho cổ đông trị giá 100 nghìn tỷ won Hàn Quốc trong năm nay (mua lại cổ phiếu và chia cổ tức).
Phá vỡ quy luật chu kỳ: HBM4 sẽ trở thành sản phẩm xuất xưởng chủ lực từ Q4; hơn 50% công suất giai đoạn 2027–2028 đã được đảm bảo bằng các hợp đồng dài hạn (LTA), giúp giảm đáng kể nỗi lo về chu kỳ lao dốc của chip nhớ.
Đồng thuận của thị trường vốn: Chỉ số Kospi của Hàn Quốc tăng hơn 6,6%; Goldman Sachs và Morgan Stanley cho rằng bộ nhớ AI cao cấp đang chuyển mình từ “hàng hóa đại trà” thành “sản phẩm công nghệ tùy chỉnh có rào cản gia nhập cao”.
🔮 II. Bốn xu hướng lớn của ngành
1. Bộ nhớ cao cấp được đảm bảo đầu ra bằng hợp đồng dài hạn: Thị trường giao ngay vốn biến động theo cung cầu đang chuyển sang chốt sản lượng trước nhiều năm, giúp các doanh nghiệp dẫn đầu duy trì quyền định giá độc quyền trong thời gian dài.
2. Công suất sản xuất thiết bị điện tử tiêu dùng chịu áp lực: Công suất wafer được ưu tiên dành cho HBM và DDR5 máy chủ, làm thu hẹp công suất DRAM/NAND phổ thông. Từ năm 2027, PC và điện thoại có thể chịu áp lực tăng chi phí.
3. Nhu cầu AI mở rộng sang “AI vật lý”: Động lực tăng trưởng đang chuyển từ các mô hình AI lớn dựa trên phần mềm sang xe tự lái và trí tuệ hiện thân (robot). Tình trạng thiếu hụt nguồn cung bộ nhớ cao cấp dự kiến kéo dài đến năm 2030.
4. Thúc đẩy đổi mới kiến trúc chip: Việc tăng giá bộ nhớ và dịch vụ gia công ở thượng nguồn làm tăng chi phí xây dựng trung tâm dữ liệu, buộc các doanh nghiệp hạ nguồn (Nvidia, AMD) đẩy nhanh quá trình chuyển sang bộ nhớ flash băng thông cao (HBF) và đóng gói tiên tiến.
📈 III. Dự báo diễn biến giá cổ phiếu
> Ngắn hạn (cuối năm 2026): Trên phương diện kỹ thuật, giá tăng vọt sau khi tạo khoảng trống giá và vượt ngưỡng kháng cự mạnh. Giá mục tiêu của chứng chỉ lưu ký ADR tại Mỹ là $165–$185 (cổ phiếu niêm yết tại Hàn Quốc vượt mốc 1,5 triệu won); kế hoạch chia cổ tức trị giá 100 nghìn tỷ won giúp tạo lớp đệm vững chắc trước rủi ro giảm giá.
> Trung hạn (năm 2027): Các hợp đồng dài hạn đảm bảo công suất phá vỡ quy luật chu kỳ truyền thống; thị trường vốn định giá cao hơn cho cổ phiếu tăng trưởng công nghệ có rào cản gia nhập lớn. Giá mục tiêu phổ biến trong 1 năm tương ứng với dư địa phục hồi định giá 20%–30%.
*Rủi ro giảm giá: Cần lưu ý khả năng các tập đoàn điện toán đám mây lớn ở hạ nguồn tạm thời cắt giảm mua hàng do tỷ suất hoàn vốn đầu tư (ROI) chịu áp lực, cùng với việc Samsung/Micron bắt kịp về công suất và biến động tỷ giá.
$SKHY
Kết quả lập kỷ lục, ngành chuyển mình và triển vọng giá cổ phiếu
📊 I. Điểm chính trong báo cáo tài chính và phản ứng của thị trường vốn
Kết quả bùng nổ:
Doanh thu Q3 đạt 104,62 nghìn tỷ won Hàn Quốc (lần đầu tiên vượt 100 nghìn tỷ won trong một quý, tăng 328% so với cùng kỳ),
Lợi nhuận hoạt động đạt 83,33 nghìn tỷ won Hàn Quốc (biên lợi nhuận tiến sát 80%).
Công ty cũng công bố kế hoạch hoàn vốn cho cổ đông trị giá 100 nghìn tỷ won Hàn Quốc trong năm nay (mua lại cổ phiếu và chia cổ tức).
Phá vỡ quy luật chu kỳ: HBM4 sẽ trở thành sản phẩm xuất xưởng chủ lực từ Q4; hơn 50% công suất giai đoạn 2027–2028 đã được đảm bảo bằng các hợp đồng dài hạn (LTA), giúp giảm đáng kể nỗi lo về chu kỳ lao dốc của chip nhớ.
Đồng thuận của thị trường vốn: Chỉ số Kospi của Hàn Quốc tăng hơn 6,6%; Goldman Sachs và Morgan Stanley cho rằng bộ nhớ AI cao cấp đang chuyển mình từ “hàng hóa đại trà” thành “sản phẩm công nghệ tùy chỉnh có rào cản gia nhập cao”.
🔮 II. Bốn xu hướng lớn của ngành
1. Bộ nhớ cao cấp được đảm bảo đầu ra bằng hợp đồng dài hạn: Thị trường giao ngay vốn biến động theo cung cầu đang chuyển sang chốt sản lượng trước nhiều năm, giúp các doanh nghiệp dẫn đầu duy trì quyền định giá độc quyền trong thời gian dài.
2. Công suất sản xuất thiết bị điện tử tiêu dùng chịu áp lực: Công suất wafer được ưu tiên dành cho HBM và DDR5 máy chủ, làm thu hẹp công suất DRAM/NAND phổ thông. Từ năm 2027, PC và điện thoại có thể chịu áp lực tăng chi phí.
3. Nhu cầu AI mở rộng sang “AI vật lý”: Động lực tăng trưởng đang chuyển từ các mô hình AI lớn dựa trên phần mềm sang xe tự lái và trí tuệ hiện thân (robot). Tình trạng thiếu hụt nguồn cung bộ nhớ cao cấp dự kiến kéo dài đến năm 2030.
4. Thúc đẩy đổi mới kiến trúc chip: Việc tăng giá bộ nhớ và dịch vụ gia công ở thượng nguồn làm tăng chi phí xây dựng trung tâm dữ liệu, buộc các doanh nghiệp hạ nguồn (Nvidia, AMD) đẩy nhanh quá trình chuyển sang bộ nhớ flash băng thông cao (HBF) và đóng gói tiên tiến.
📈 III. Dự báo diễn biến giá cổ phiếu
> Ngắn hạn (cuối năm 2026): Trên phương diện kỹ thuật, giá tăng vọt sau khi tạo khoảng trống giá và vượt ngưỡng kháng cự mạnh. Giá mục tiêu của chứng chỉ lưu ký ADR tại Mỹ là $165–$185 (cổ phiếu niêm yết tại Hàn Quốc vượt mốc 1,5 triệu won); kế hoạch chia cổ tức trị giá 100 nghìn tỷ won giúp tạo lớp đệm vững chắc trước rủi ro giảm giá.
> Trung hạn (năm 2027): Các hợp đồng dài hạn đảm bảo công suất phá vỡ quy luật chu kỳ truyền thống; thị trường vốn định giá cao hơn cho cổ phiếu tăng trưởng công nghệ có rào cản gia nhập lớn. Giá mục tiêu phổ biến trong 1 năm tương ứng với dư địa phục hồi định giá 20%–30%.
*Rủi ro giảm giá: Cần lưu ý khả năng các tập đoàn điện toán đám mây lớn ở hạ nguồn tạm thời cắt giảm mua hàng do tỷ suất hoàn vốn đầu tư (ROI) chịu áp lực, cùng với việc Samsung/Micron bắt kịp về công suất và biến động tỷ giá.
$SKHY