Báo cáo tài chính quý 3 của Google: mảng đám mây tăng gấp đôi, vậy tại sao Phố Wall vẫn giáng cho họ một cú nặng nề?
Ngày 28 tháng 10, thị trường chứng khoán Mỹ chứng kiến một màn đối chiếu đầy kịch tính. Microsoft và Google cùng công bố báo cáo tài chính trong một ngày, một bên tăng, một bên giảm.
Điều đáng suy ngẫm hơn là bên giảm điểm lại là Google: doanh thu mảng đám mây của họ tăng vọt 103% so với cùng kỳ, tức là tăng hơn gấp đôi; trong khi Microsoft, bên tăng điểm, thực ra có tốc độ tăng trưởng đám mây thấp hơn.
Theo lẽ thường, thị trường vốn trong kỷ nguyên AI đáng ra phải reo mừng trước mức tăng trưởng ở quy mô này, nhưng phản ứng của Phố Wall lại hoàn toàn trái ngược: cổ phiếu Google có lúc lao dốc gần 10% sau giờ giao dịch, bốc hơi khoảng 280 tỷ USD vốn hóa chỉ sau một đêm, giá cổ phiếu trượt từ trên 350 USD xuống quanh mức 325 USD.
Muốn hiểu cú giáng mạnh này bắt nguồn từ đâu, trước hết cần nhìn rõ một thay đổi nền tảng đang diễn ra: tiêu chí thị trường dùng để đánh giá các gã khổng lồ AI đã âm thầm chuyển từ “ai tăng trưởng nhanh hơn” sang “ai tăng trưởng nhanh mà không tự đốt cạn nguồn lực”. Lần này, Google vừa khéo rơi đúng vào khe nứt của tiêu chí mới ấy.
Một báo cáo tài chính “trông rất đẹp”
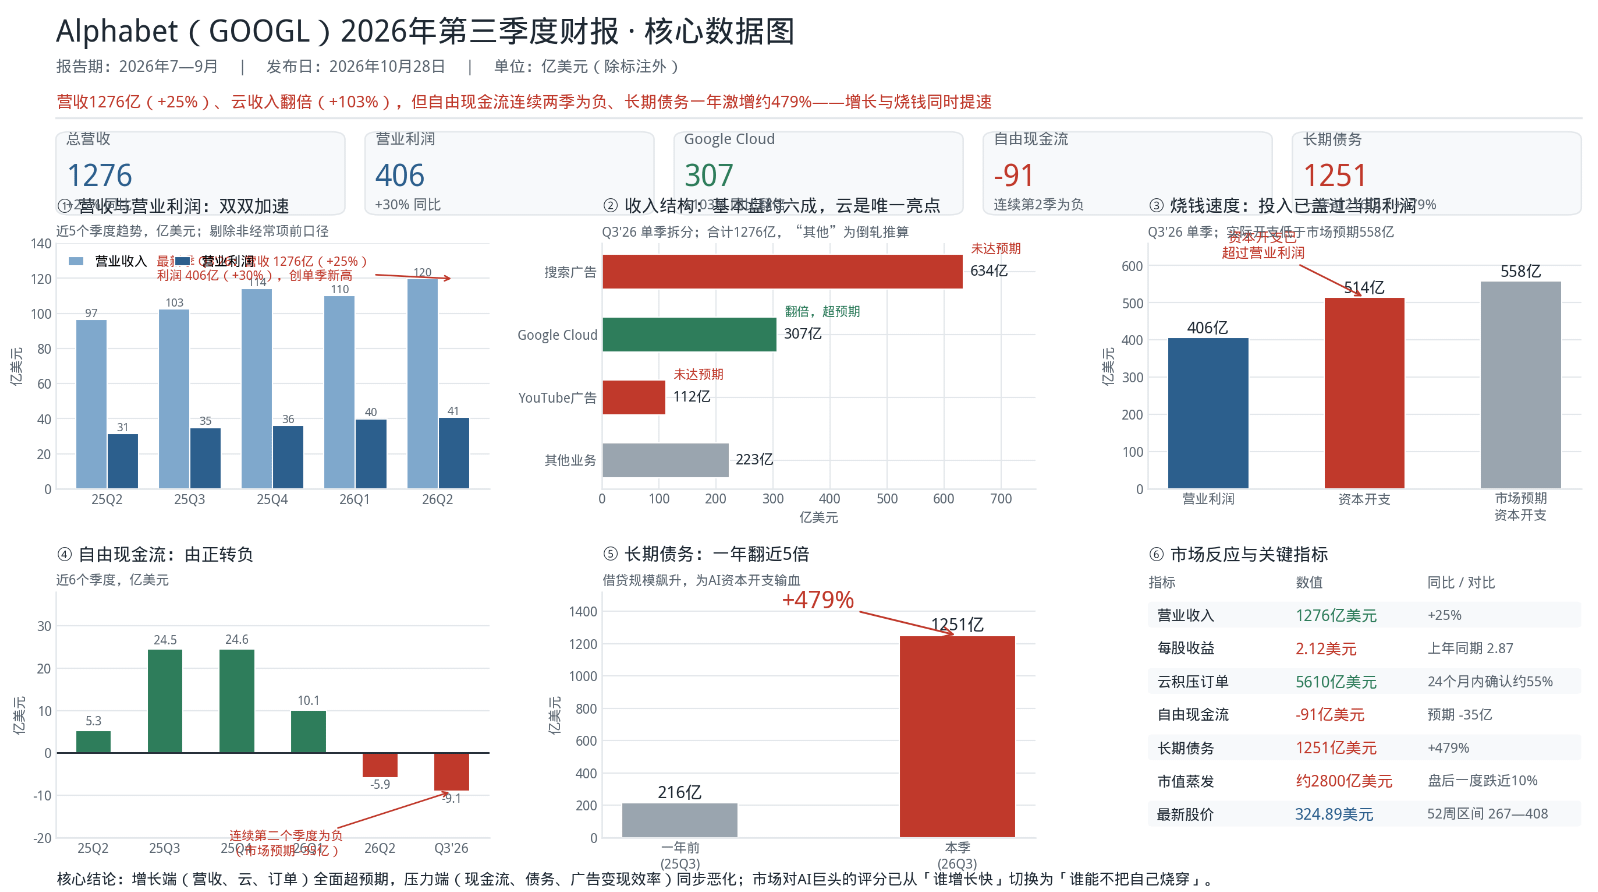
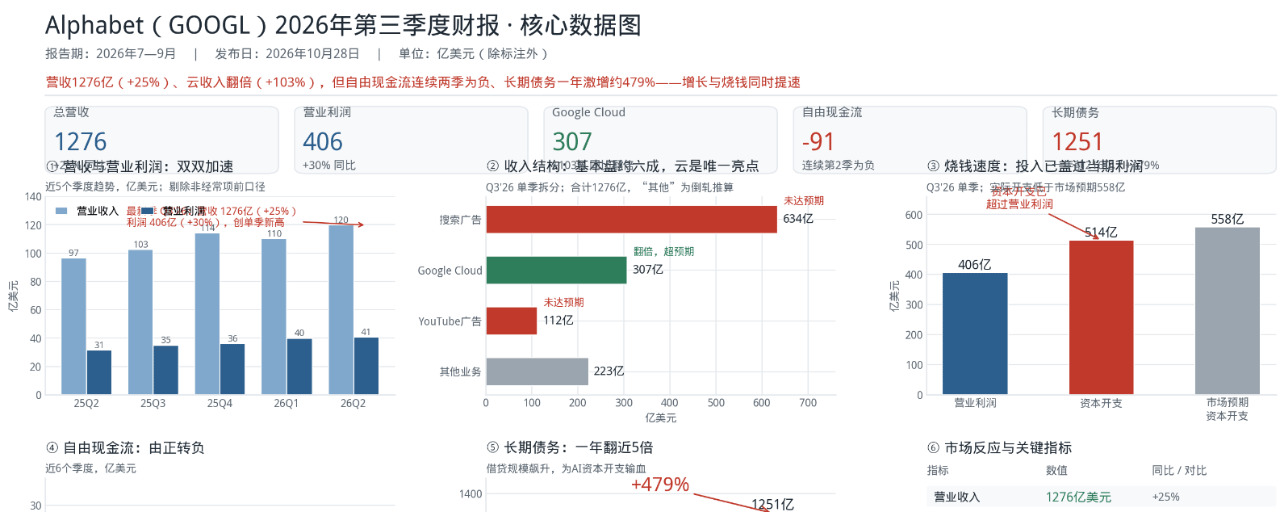
Nếu chỉ nhìn vào những dòng đầu tiên, báo cáo tài chính này gần như không có gì để chê. Tổng doanh thu đạt 127,6 tỷ USD, tăng 25% so với cùng kỳ; lợi nhuận hoạt động đạt 40,6 tỷ USD, tăng 30% — tốc độ tăng lợi nhuận thậm chí còn vượt tốc độ tăng doanh thu, cho thấy hiệu quả hoạt động không những không suy giảm mà còn đang cải thiện.
Doanh thu Google Cloud trong quý đạt 30,7 tỷ USD, gấp đôi cùng kỳ. Đáng kinh ngạc hơn, lượng đơn hàng tồn đọng đã lên tới 561 tỷ USD; ban lãnh đạo dự kiến sẽ ghi nhận hơn 55% trong số đó thành doanh thu trong 24 tháng tới.
Số người dùng ứng dụng Gemini đã vượt mốc 1 tỷ. Ở tầng phần cứng, TPU đang mở rộng từ đám mây riêng của Google đến các trung tâm dữ liệu của khách hàng. Pichai tuyên bố rõ rằng doanh thu bán hệ thống TPU sẽ tăng mạnh vào năm 2027.
Chỉ cần tách riêng bất kỳ khoản nào trong số này ra, cũng đủ là tin tốt có thể đẩy giá cổ phiếu tăng vọt. Đó cũng là lý do nhiều người bối rối ngay từ đầu: những con số ấn tượng đến vậy, sao lại đổi lấy cú lao dốc?
Khe nứt xuất hiện ở mảng sinh lời nhất
Câu trả lời ẩn trong một phát biểu của ban lãnh đạo dễ bị bỏ qua. Google thừa nhận rằng lượng truy vấn trên AI Mode đã tăng lên mức cao nhất trong vòng năm năm, nhưng khả năng kiếm tiền từ những truy vấn mới này vẫn còn rất thấp. Người dùng quả thực đã bắt đầu tương tác với Google Search theo một cách hoàn toàn mới, vấn đề là — số truy vấn tăng, nhưng tiền thì không tăng theo.
Đây là lần đầu tiên Google phơi bày rõ ràng đến vậy một sự thật khó xử: AI đang làm loãng khả năng kiếm tiền của cỗ máy in tiền sinh lời nhất của họ. Xét trên con số, quảng cáo tìm kiếm đạt 63,4 tỷ USD, quảng cáo YouTube đạt 11,2 tỷ USD, cả hai đều không đạt kỳ vọng của thị trường. Cộng lại, hai mảng này đạt 74,6 tỷ USD, chiếm gần 60% tổng doanh thu, là cỗ máy tạo tiền mặt và nguồn lợi nhuận thực sự của cả tập đoàn. Nền tảng cốt lõi chưa sụp đổ, nhưng lần đầu tiên hiệu quả kiếm tiền từ nền tảng ấy không theo kịp — đó mới là khe nứt mà thị trường thực sự quan tâm.
Điều thực sự khiến thị trường cảnh giác là cách tiền đang bị đốt
Nếu quảng cáo chững lại chỉ là “mất một điểm”, thì dòng tiền chính là hồi chuông cảnh báo. Chi tiêu vốn trong quý 3 đạt 51,4 tỷ USD, cao hơn rõ rệt so với lợi nhuận hoạt động 40,6 tỷ USD của quý. Dòng tiền tự do âm 9,1 tỷ USD, đánh dấu quý âm thứ hai liên tiếp và tệ hơn nhiều so với mức âm 3,5 tỷ USD mà thị trường dự kiến.
Nợ là một chỉ dấu còn rõ ràng hơn. Các khoản vay dài hạn tăng vọt từ 21,6 tỷ USD lên 125,1 tỷ USD chỉ trong một năm, tương đương mức tăng khoảng 479%. Hợp đồng năng lực tính toán AI mà khách hàng doanh nghiệp ký kết sẽ được ghi nhận doanh thu theo từng giai đoạn; nhưng hóa đơn cho trung tâm dữ liệu, chip và điện thì phải thanh toán ngay. Thế là báo cáo tài chính xuất hiện một hình ảnh trái ngược rất đặc trưng cho thời đại này — đám mây tăng trưởng, tiền mặt lại eo hẹp.
Dựa trên dự báo chi tiêu vốn cả năm từ 195 đến 205 tỷ USD để tính ngược, trong ba quý đầu năm đã chi khoảng 132 tỷ USD, nghĩa là quý 4 còn phải chi thêm 60–70 tỷ USD. Tốc độ đốt tiền vẫn đang tăng lên.
Cùng một mùa báo cáo tài chính, hai số phận
Đặt Microsoft và Google cạnh nhau, logic “thưởng phạt phân minh” của thị trường lập tức trở nên rõ ràng. Thị trường đánh giá ba yếu tố: kỳ vọng, nền tảng cốt lõi và tốc độ đốt tiền.
Azure của Microsoft không chỉ vượt dự báo của chính mình mà còn vượt kỳ vọng của các nhà phân tích, tức là kết quả thực tế vượt kỳ vọng. Google Cloud dù tăng gấp đôi, nhưng quảng cáo tìm kiếm và YouTube đều hụt dự báo, khiến nền tảng cốt lõi mất điểm trước. Về dòng tiền, dòng tiền từ hoạt động kinh doanh của Microsoft có mức độ bao phủ lành mạnh hơn rõ rệt; còn FCF của Google âm hai quý liên tiếp, nợ tăng gần gấp năm lần trong vòng một năm. Hai trong ba yếu tố trục trặc, nên mảng đám mây tăng gấp đôi cũng không thể cứu vãn tình hình.
Nói cách khác, luật chơi giờ đã thay đổi: tăng trưởng cao ở mảng đám mây chỉ là vé vào cửa; chỉ “vượt kỳ vọng + dòng tiền không bị bào mòn” mới đem lại mức định giá cao hơn. Thời kỳ hưởng lợi từ câu chuyện AI đang dần kết thúc, và thị trường bắt đầu tính toán nghiêm túc.
Google đang đánh cược vào điều gì
Trong cuộc họp công bố kết quả kinh doanh, ban lãnh đạo gọi năm 2027 là “năm vàng của năng suất nhờ AI”, đồng thời thẳng thắn cho biết chi tiêu vốn trong năm đó sẽ còn tăng đáng kể. Đây thực chất là một tuyên bố lập trường: Google hiểu rõ mình đang làm gì — họ đang dùng việc mở rộng bảng cân đối kế toán để mua thời gian, cược rằng khả năng kiếm tiền từ AI sẽ thực sự thành hiện thực vào năm 2027, và cược rằng việc bán TPU cho bên ngoài sẽ giúp thu hồi số tiền đang đầu tư hôm nay.
Không phải là canh bạc này không có cơ hội thắng. Lượng đơn hàng tồn đọng 561 tỷ USD, TPU được đưa vào các trung tâm dữ liệu của khách hàng, cùng nhu cầu tính toán và lưu trữ do hệ sinh thái Gemini thúc đẩy — tất cả đều là những con đường hiện thực hóa giá trị rất cụ thể. Nhưng rủi ro cũng rõ ràng không kém: tỷ lệ thắng của canh bạc phụ thuộc vào kết quả cuộc đua giữa hai yếu tố — hiệu quả kiếm tiền của AI Mode có bắt kịp tốc độ phình to của chi tiêu vốn hay không.
Tiếp theo cần theo dõi điều gì
Nền tảng cốt lõi của Google sẽ không sụp đổ trong ngắn hạn. Họ vẫn là một trong những cỗ máy phân phối nội dung và kiếm tiền từ quảng cáo mạnh nhất thế giới, và điều đó không thay đổi.
Điều thực sự cần theo dõi là ba xu hướng: liệu tốc độ tăng trưởng quảng cáo tìm kiếm có ổn định trong quý tới hay không — nếu tiếp tục hụt dự báo, điều đó cho thấy AI làm suy giảm khả năng kiếm tiền là xu hướng dài hạn chứ không phải tạm thời, và nền tảng cốt lõi thực sự đang lung lay; khi nào dòng tiền tự do chuyển sang dương, cùng với hướng dẫn cụ thể về chi tiêu vốn năm 2027 — khả năng ổn định nợ là lằn ranh sinh tử của canh bạc này; nhịp độ tăng sản lượng thực tế của việc bán TPU cho bên ngoài — đây là con đường quan trọng nhất để biến “đầu tư” thành “tiền thu về”.
Giữ vững nền tảng cốt lõi và có thể tiếp tục giữ vững hay không vốn dĩ không phải là cùng một câu hỏi. Thứ Google đang giữ vững là một mô hình kinh doanh đang bị chính AI viết lại; còn liệu họ có thể tiếp tục giữ vững hay không, câu trả lời không nằm trong doanh thu hôm nay, mà nằm ở cuộc đua giữa dòng tiền và hiệu quả kiếm tiền trong bốn quý tới.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利