
BNB Standard rung chuông Nasdaq: rốt cuộc nó có quan hệ gì với Binance? BNCB là gì nữa?
Phân tích sâu · Kho bạc tài sản số (DAT) × cổ phiếu mã hóa
Câu trả lời một câu: đây không phải là "Binance lên sàn", mà là một thí nghiệm khép kín, trong đó một công ty vỏ bọc niêm yết ở Mỹ lấy BNB làm tài sản cốt lõi duy nhất, do vốn hệ Binance điều khiển, rồi Binance biến cổ phiếu của nó thành token để bán ngược lại cho người dùng crypto. Rung chuông chỉ là mốc marketing của thí nghiệm này, không phải IPO.
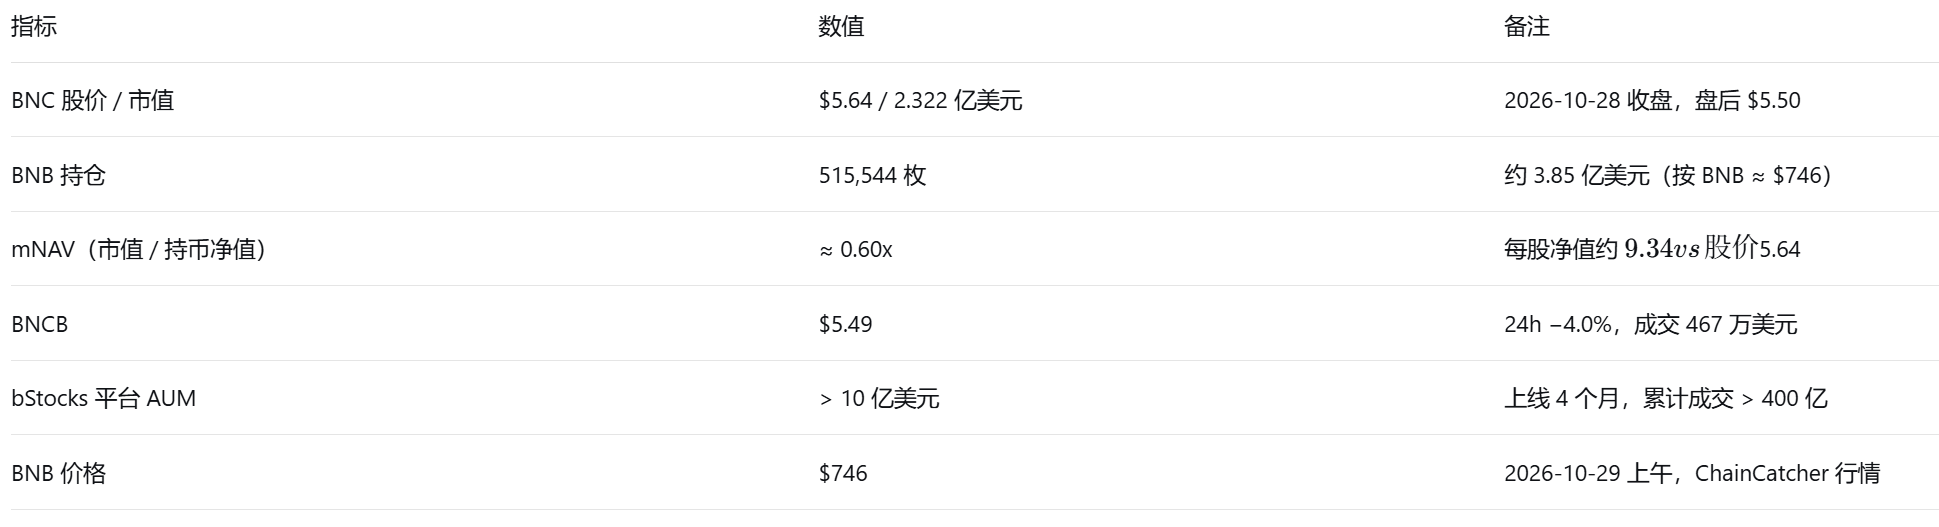
Dự án Mô tả Mốc dữ liệu Sáng 2026-10-29 (giờ Bắc Kinh) Đối tượng BNC (Nasdaq) · BNCB (Binance bStocks) · BNB (BNB Chain) Giá/vốn hóa Giá đóng cửa cổ phiếu Mỹ ngày 2026-10-28 (16:00 ET / 04:00 Bắc Kinh ngày 10-29); BNCB là giá khớp mới nhất của Binance spot Khẩu độ tài chính FY2027 Q1 (kết thúc 2026-07-31)
5 kết luận
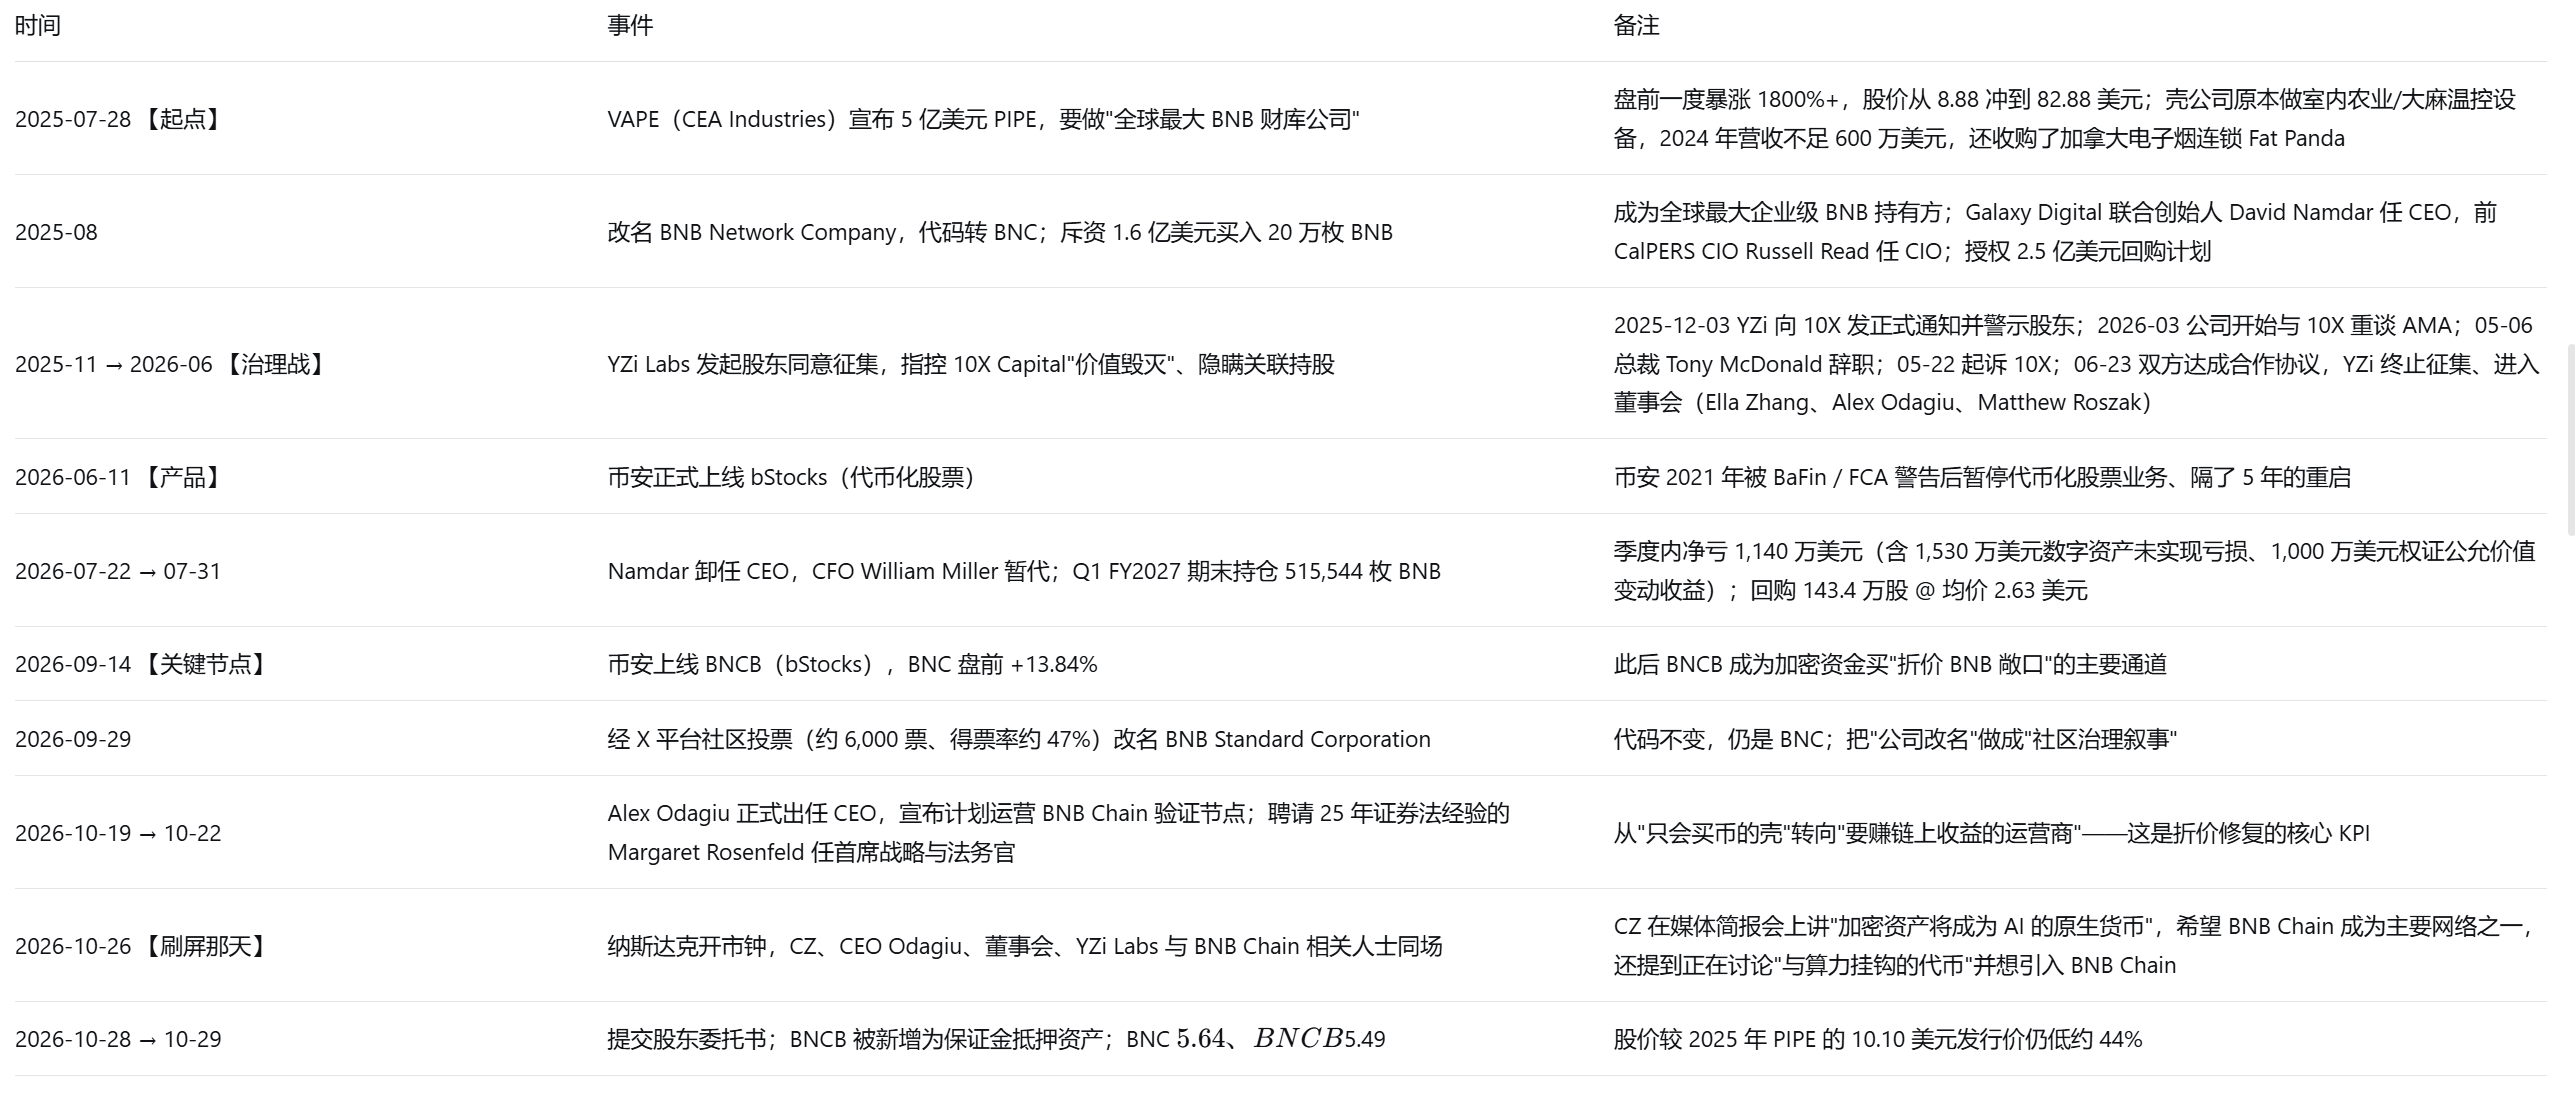
Không phải IPO, mà là lễ ăn mừng "đổi tên + đổi CEO". BNC đã niêm yết thông qua SPAC từ tháng 7/2025 (trước đó là CEA Industries, mã VAPE, một công ty nhỏ làm thiết bị điều nhiệt cho nông nghiệp trong nhà), tháng 8/2025 đổi tên thành BNB Network Company, đổi mã sang BNC, đến 2026-09-29 lại đổi tên thành BNB Standard Corporation sau khi cộng đồng bỏ phiếu, và ngày 10-26 rung chuông mở cửa thị trường.
Quan hệ với Binance là ba tuyến "tài sản + con người + kênh phân phối", không phải quan hệ sở hữu vốn. Tài sản là BNB (token gốc của BNB Chain); con người là YZi Labs (trước đây thuộc hệ Binance Labs) dẫn đầu gói PIPE 500 triệu USD, cử người vào HĐQT, đưa người làm CEO; kênh phân phối là Binance biến BNC thành token BNCB của bStocks để giao dịch 24/7 trên chính nền tảng của mình, đồng thời cho làm tài sản thế chấp. Về mặt pháp lý, BNC là công ty Mỹ độc lập, Binance không hợp nhất báo cáo tài chính.
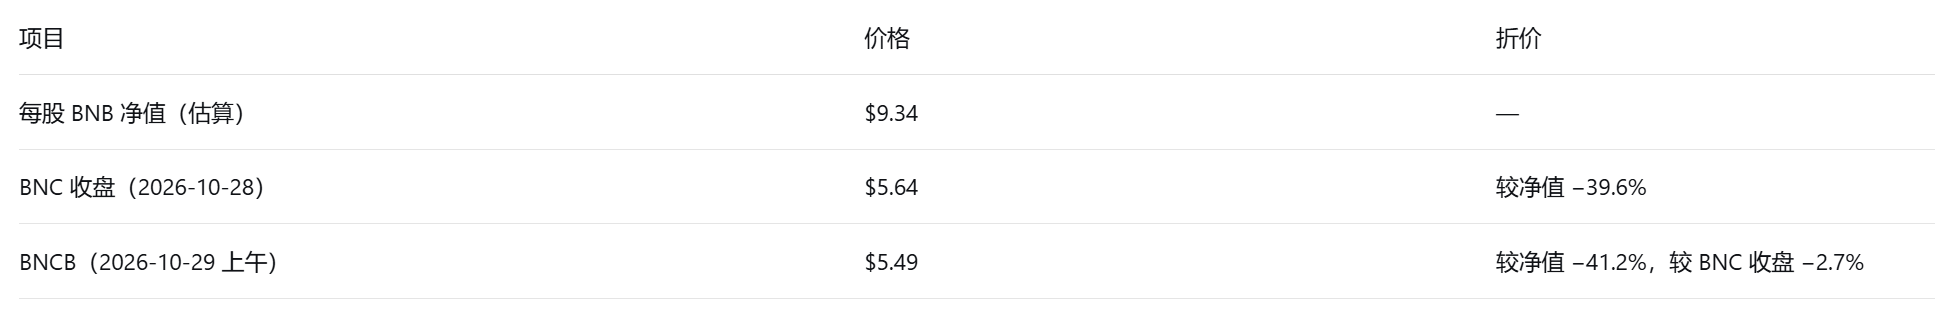
Việc kinh doanh của BNC là "chứa BNB". Công ty nắm 515.544 BNB, chiếm 93,1% tổng tài sản; theo giá hiện tại khoảng 385 triệu USD, trong khi vốn hóa công ty chỉ 232 triệu USD — thị trường đang định giá nó bằng 0,60 lần giá trị ròng, tức mua BNB với giá chiết khấu 40%.
**BNCB là "cổ phiếu BNC mã hóa" trong dòng sản phẩm bStocks của Binance**; được cổ phiếu BNC cơ sở hỗ trợ theo tỷ lệ 1:1, có thể chuyển đổi qua lại với cổ phiếu nắm giữ trực tiếp. Nó neo theo giá cổ phiếu BNC ($5,49 so với $5,64), không phải giá BNB; mua BNCB ≈ dùng khoảng 0,59 lần giá để mua BNB, đổi lại là phải gánh rủi ro quản trị công ty, kiện tụng, pha loãng, thanh khoản và pháp lý.
Ý nghĩa thật sự đối với ngành: DAT đã từ BTC/ETH lan sang "token nền tảng", và lần đầu xuất hiện vòng khép kín "hệ sinh thái sàn tự làm công ty kho bạc, rồi đem cổ phiếu mã hóa bán lại cho người dùng của chính mình". Cỗ máy flywheel quay thuận khi premium cao (phát hành cổ phiếu mua coin), quay ngược khi bị chiết khấu (phát hành cổ phiếu = phá hủy giá trị). Hiện nó đang kẹt ở 0,6x, chỉ có thể trông vào mua lại cổ phiếu, lợi suất node xác thực và khôi phục câu chuyện thị trường.
Các con số then chốt trong một cái nhìn
01 Phá bỏ ba ngộ nhận trước
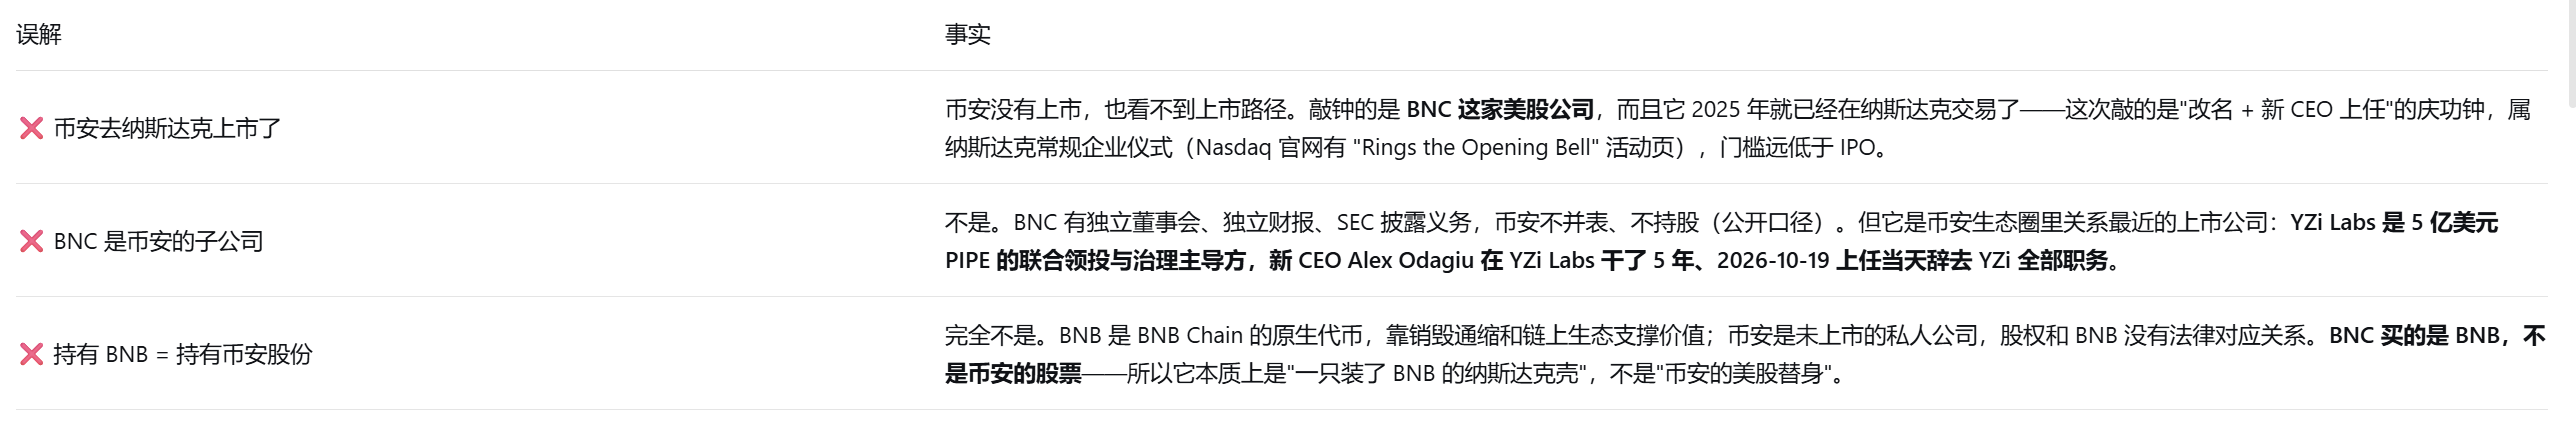
⚠️ Một vấn đề nhận thân rất dễ bị bỏ qua: CZ không còn là CEO của Binance (ông đã từ chức sau thỏa thuận cuối năm 2023, chỉ giữ vai trò nhà sáng lập). Việc ông xuất hiện ở lễ rung chuông với tư cách cá nhân nhà sáng lập không có nghĩa là sự bảo chứng chính thức từ công ty Binance. Về mặt tuân thủ, Binance chắc chắn sẽ nhấn mạnh rằng BNC là công ty niêm yết độc lập — đây là thiết kế tách biệt tiêu chuẩn của những giao dịch kiểu này.
02 Sơ đồ quan hệ: ba tuyến vặn chặt vào nhau
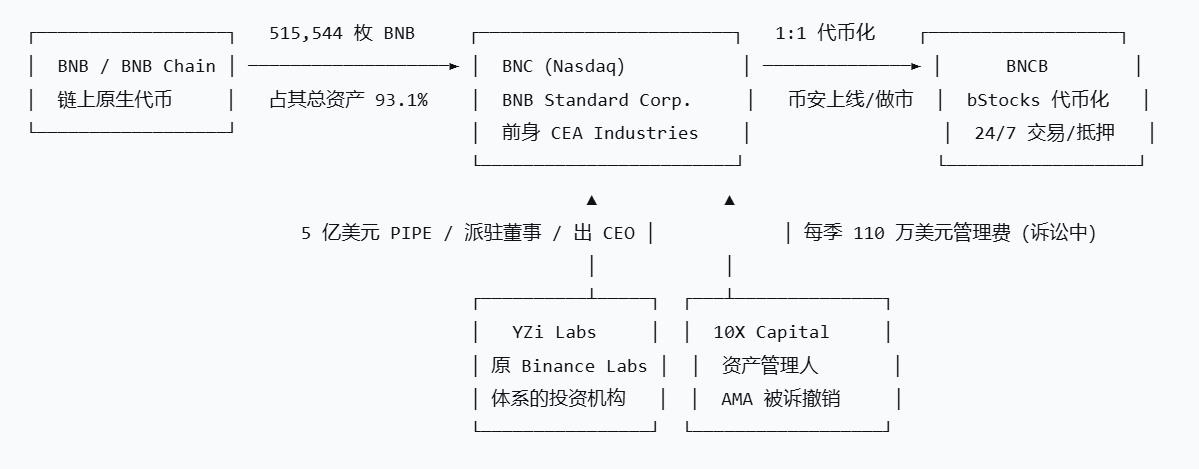
Tuyến một · tuyến tài sản (tuyến cứng nhất)
Bảng cân đối của BNC chính là "BNB + một ít bán lẻ". 2026-07-31: giá trị hợp lý tài sản số là 304,5 triệu USD, chiếm 93,1% tổng tài sản 327,2 triệu USD; trong đó 471.346 BNB tự do và 44.198 BNB làm tài sản thế chấp cho khoản vay USDC 15 triệu USD. Công ty tự xưng là "kho dự trữ BNB cấp doanh nghiệp lớn nhất thế giới", trong khi Nano Labs đứng thứ hai chỉ khoảng 128.000 BNB, chênh lệch khoảng 4 lần.
Tuyến hai · tuyến vốn và con người
Ngày 2025-07-28 công bố PIPE 500 triệu USD (400 triệu tiền mặt + 100 triệu tài sản crypto đăng ký), 10X Capital làm cấu trúc, YZi Labs dẫn đầu và đưa ra bảo chứng chiến lược, hơn 140 tổ chức tham gia, warrant khi thực hiện hết có thể mở rộng lên 1,25 tỷ USD. Tháng 11/2025 YZi Labs khởi xướng yêu cầu đồng thuận cổ đông, gây sức ép lên 10X; ngày 2026-06-23 hai bên hòa giải, 3 người của YZi vào HĐQT; tháng 10 CEO đổi sang cựu đối tác đầu tư của YZi. Đây là con đường **từ "nhà tài trợ" biến thành "người kiểm soát thực sự"**.
Tuyến ba · tuyến kênh và sản phẩm
Ngày 2026-06-11 Binance ra mắt bStocks; 09-14 đưa BNCB lên spot và flash swap (ngày đó BNC tăng trước giờ mở cửa +13,84%); từ 09-18 lượng nắm giữ BNCB tăng nhanh; đến 10-28 BNCB cùng AppLovin, GE Vernova, v.v. đã được đưa vào danh sách tài sản thế chấp margin. Binance dùng lưu lượng giao dịch của sàn để dẫn dòng cho công ty kho bạc "người nhà" này.
Đường dây ngầm · vụ kiện
BNC đã kiện người quản lý tài sản 10X Capital tại Tòa án Liên bang Delaware vào ngày 2026-05-22, yêu cầu hủy bỏ thỏa thuận quản lý tài sản (AMA) ngay từ khi thành lập, và ở phương án dự phòng cho rằng điều khoản phạt vi phạm của thỏa thuận là "điều khoản mang tính trừng phạt không thể thực thi". 10X đã đệ trình kiến nghị bác bỏ vào 07-28, công ty nộp phản đối vào 08-14. Thỏa thuận vẫn chưa bị chấm dứt, và vụ kiện vẫn còn lơ lửng.
03 Dòng thời gian: từ vỏ thuốc lá điện tử đến "BNB của Phố Wall"
04 Rốt cuộc BNC là một kiểu kinh doanh gì
Xem nó là "ETF BNB phiên bản cổ phiếu Mỹ" thì rất dễ nhìn sai. Thực ra đây là một phương tiện nắm giữ coin có đòn bẩy, có phí, có kiện tụng, lại còn kèm một mảng bán lẻ thuốc lá điện tử; định giá phải dùng khung DAT (Digital Asset Treasury) chứ không phải PE/PB:
Giải thích khẩu độ mNAV ① Chỉ dùng giá trị thị trường của lượng BNB nắm giữ ÷ vốn hóa = 384,7 / 232,2 ≈ 0,60x; ② Dùng vốn chủ sở hữu sổ sách ngày 7-31 (289,4 triệu USD) định giá lại BNB theo giá hiện tại thì khoảng 371 triệu USD, vốn hóa / tài sản ròng định giá lại ≈ 0,63x; ③ Nếu tính theo giá gốc trên báo cáo tài chính 7-31 (BNB lúc đó khoảng 586 USD) thì là 0,80x. Cả ba cách tính đều chỉ ra "chiết khấu đáng kể"; khác biệt đến từ việc có tính nợ ròng hay không, và có định giá lại theo giá hiện tại hay không. PE 2,9 lần, lợi nhuận ròng 105 triệu USD kiểu số liệu này không có ý nghĩa với cổ phiếu DAT — lợi nhuận ròng chủ yếu do biến động giá trị hợp lý của BNB chi phối: BNB tăng thì có lãi, giảm thì lỗ, không liên quan đến năng lực vận hành.
Vì sao nó luôn bị chiết khấu: 6 nguồn gốc của mức chiết khấu 40%
Rò rỉ phí: người quản lý tài sản 10X thu phí quản lý theo hợp đồng (1,1 triệu USD mỗi quý), trong khi công ty đang kiện chính nhà quản lý này để tìm cách hủy hợp đồng — tiền đang chảy ra ngoài, và chảy về phía một đối thủ đang bị kiện.
Chiết khấu do quản trị: CEO thay đổi 3 lần (Namdar → CFO tạm quyền → Odagiu), 6/7 ghế HĐQT chưa được bổ sung đầy đủ, có khiếm khuyết trọng yếu về kiểm soát nội bộ, và còn hóa đơn 1,4 triệu USD từ vụ cổ đông bảo vệ quyền lợi.
Nguy cơ pha loãng treo lơ lửng: PIPE đi kèm tỷ lệ warrant lớn (phần Nano Labs đã công bố là giá thực hiện $15,15, sâu ngoài vùng giá), một mặt áp lực pha loãng ngắn hạn không lớn, mặt khác cho thấy kênh "phát hành cổ phiếu cao giá để mua coin" đã đóng lại.
Thanh khoản kém: vốn hóa chỉ 230 triệu USD, giá trị giao dịch mỗi ngày khoảng 6 triệu USD, không lọt được vào các chỉ số lớn, tổ chức khó phân bổ.
Kinh doanh pha trộn: còn kèm chuỗi bán lẻ thuốc lá điện tử Fat Panda của Canada (34 cửa hàng, doanh thu quý 7,2 triệu), vừa không phải DAT thuần túy, vừa không phải cổ phiếu tiêu dùng thuần túy; cả hai cách định giá đều không dùng được.
Tính phản thân: mức premium của DAT dựa vào vòng lặp tích cực "phát hành cổ phiếu mua coin → lượng coin trên mỗi cổ phiếu tăng"; khi bị chiết khấu, vòng lặp này đảo chiều, công ty chỉ còn có thể mua lại cổ phiếu (tiền mặt chỉ 7,1 triệu, lại còn phải tuân thủ covenant nợ), động cơ tăng trưởng tắt ngấm.
Giá trị tài sản ròng trên mỗi cổ phiếu vs hai giá thị trường (USD)
05 Nhưng thực ra mức chiết khấu đã bắt đầu được phục hồi
Đây là chi tiết dễ bị bỏ qua nhất, cũng là quan trọng nhất: ba tháng qua BNC tăng không phải vì BNB, mà là vì chiết khấu.
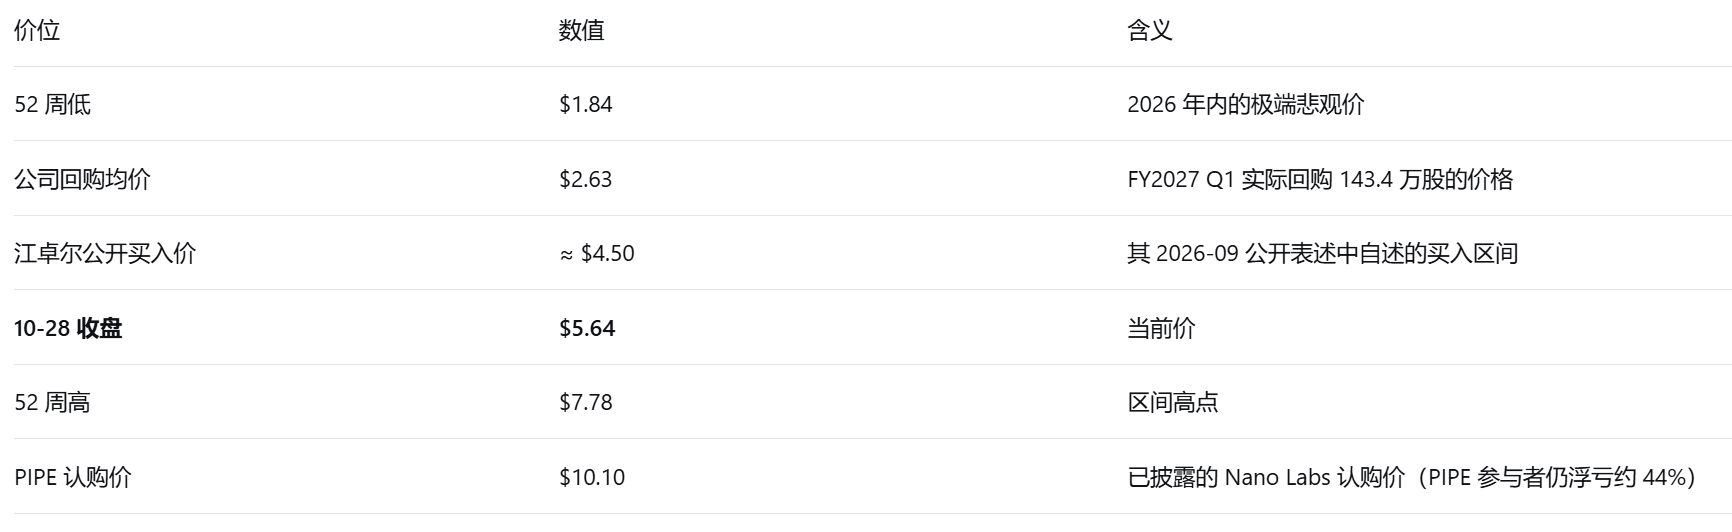
Ngày 31/7 BNB khoảng 586 USD, giá mua lại bình quân của công ty trong quý là 2,63 USD (lấy giá bình quân xấp xỉ giá cổ phiếu lúc đó) → khi đó mNAV khoảng 0,36x (chiết khấu 64%).
Hiện tại BNB khoảng 746 USD (+27%), giá cổ phiếu 5,64 USD (so với giá mua lại bình quân +114%) → mNAV khoảng 0,60x.
Nói cách khác: trong ba tháng qua, người mua BNC kiếm tiền từ "BNB tăng + chiết khấu từ 0,36 rút về 0,60"; còn tổ chức tham gia PIPE vào tháng 7/2025 với giá 10,10 USD đến nay vẫn đang lỗ tạm khoảng 44%.
Vì vậy, ý nghĩa thật của việc "rung chuông" không phải là ăn mừng niêm yết, mà là một chiến dịch marketing để phục hồi chiết khấu: biến "BNB Standard" thành một thương hiệu mà Phố Wall hiểu được (so với câu chuyện "Bitcoin Standard" / MSTR), biến sự chú ý cá nhân của CZ thành sự chú ý của tổ chức, thay hình ảnh "vỏ bọc + quản trị rối ren" bằng hình ảnh "có ban lãnh đạo chính danh, có lợi suất on-chain, có danh tính Nasdaq". Việc ngày 10-19 công bố vận hành node xác thực BNB Chain và ngày 10-22 chiêu mộ một lãnh đạo pháp lý chứng khoán đều là động tác phối hợp cho câu chuyện này.
Giá hiện tại của BNC và các mốc giá quan trọng (USD/cổ phiếu)
06 BNCB rốt cuộc là gì? Khác gì với BNB?
Định nghĩa: BNCB là một tài sản trong dòng sản phẩm bStocks của Binance — "cổ phiếu mã hóa của BNB Standard Corporation". Theo cách Binance mô tả: được tài sản cơ sở là cổ phiếu Mỹ hỗ trợ theo tỷ lệ 1:1, có thể chuyển đổi qua lại 1:1 với cổ phiếu nắm giữ trực tiếp, giao dịch 24/7, thanh toán on-chain, có thể chuyển giữa các ví, và trong các tình huống đủ điều kiện có thể dùng làm tài sản thế chấp. Chữ "B" trong tên là hậu tố của bStocks, **không phải chữ B của "BNB"**.
⚠️ Lưu ý về cách hiểu: cơ chế lưu ký cụ thể của cổ phiếu cơ sở, chủ thể phát hành và hạn chế theo khu vực chỉ được Binance công bố đầy đủ trong FAQ / thông báo chính thức; báo cáo này chưa lấy được nguyên văn điều khoản, nên phần liên quan đến cấu trúc pháp lý xin lấy FAQ chính thức của Binance làm chuẩn (cần kiểm chứng).
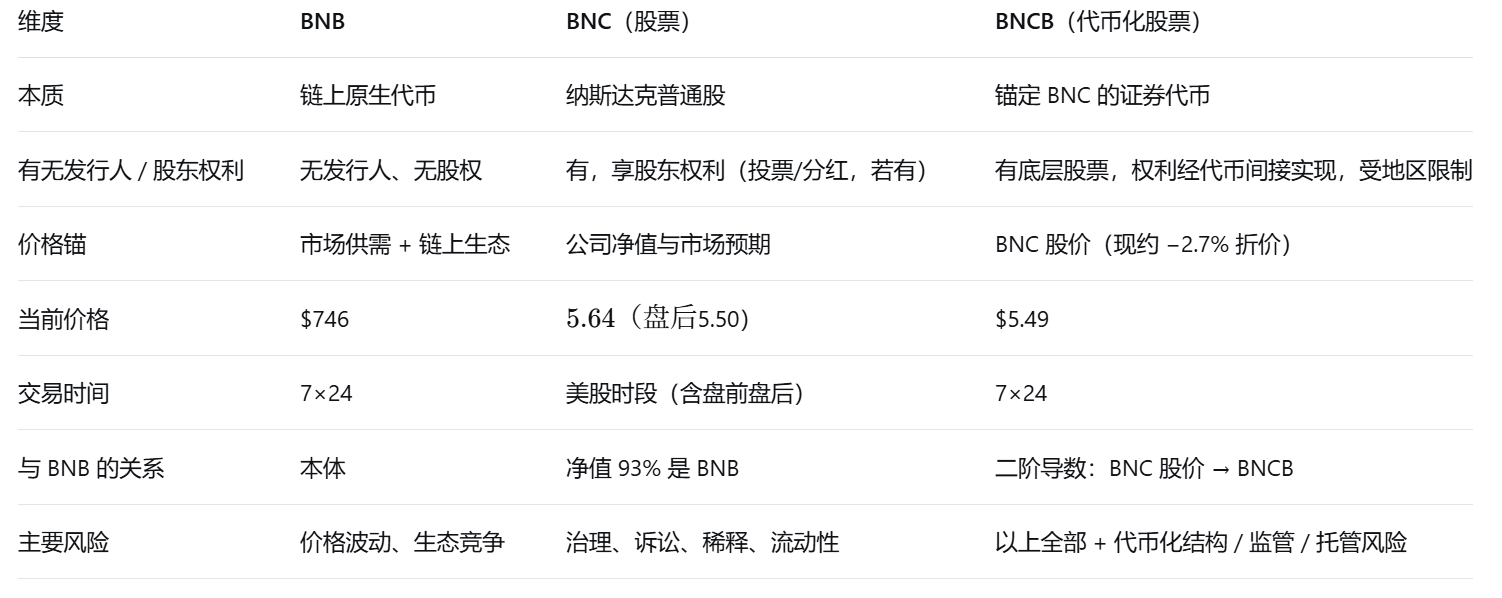
Nói ngắn gọn: Mua BNB là mua tài sản; mua BNC là mua "công ty chứa BNB"; mua BNCB là mua "chứng chỉ mã hóa của công ty chứa BNB". Ba tầng rủi ro chồng lên nhau theo cấp độ, và ba tầng giá cũng bị chiết khấu dần theo cấp độ.
Hai kiểu "arbitrage" thực sự tồn tại, nhưng bản chất hoàn toàn khác nhau
Chênh lệch giá giữa BNCB ↔ BNC (có thể arbitrage, nhưng về cơ bản đã bị lấp gần hết): vì có kênh chuyển đổi 1:1, chênh lệch giữa hai bên đã bị nén xuống dưới 3%. Đây là "arbitrage kênh", kiếm từ ma sát chuyển đổi và độ trễ thời gian, không gian rất nhỏ.
Cổ phiếu BNC ↔ giá trị BNB ròng trên mỗi cổ phiếu (không thể arbitrage, chiết khấu 40%): mức chiết khấu này không thể xóa bỏ bằng arbitrage — bạn không thể đổi BNB trong công ty ra được. Nó chỉ có thể thu hẹp nhờ cải thiện quản trị, tăng thanh khoản, khôi phục câu chuyện thị trường, hoặc công ty mua lại và hủy cổ phiếu. Quan điểm công khai ngày 2026-09-18 của người sáng lập Laibit, Jiang Zhuoer, về bản chất là đặt cược vào điểm này (ông nói đã mua BNC quanh 4,5 USD, cho rằng 5,5–5,76 USD là điểm mua tốt, logic là "ở 5,76 USD thì mNAV là 61%, rớt nữa tức là mua BNB với giá chiết khấu một nửa").
07 Điều này có ý nghĩa gì với Binance
✅ Đã nhận được gì
Không cần bỏ tiền mà vẫn khóa được người mua BNB dài hạn: gói PIPE 500 triệu USD đến từ hơn 140 tổ chức bên ngoài; BNC dùng khoản tiền này mua 515.000 BNB (ước tính khoảng 0,4% vốn hóa BNB tổng, nếu vốn hóa BNB cỡ 100 tỷ USD), và việc công ty bán BNB chẳng khác nào tự phủ định câu chuyện của mình, vốn dĩ đã là một "khối tổ chức bị khóa".
Một biển quảng cáo cố định ở Phố Wall: mã Nasdaq, tiếng chuông khai mạc, màn hình lớn ở Times Square, họp báo tại New York — những thứ này BNB không thể mua được dù có chi tiền marketing.
Thêm cho bStocks một tài sản "có câu chuyện riêng": sau 4 tháng ra mắt, bStocks đã vượt 1 tỷ USD AUM, tổng giao dịch lũy kế hơn 40 tỷ USD, bình quân ngày hơn 300 triệu USD, gần 100 tài sản, và chuyển đổi cổ phiếu ↔ token đạt 6 tỷ USD. BNCB là một trong những tài sản có sức nặng câu chuyện nhất.
Nâng cấp câu chuyện của BNB: từ "token nền tảng của sàn giao dịch" thành một tài sản "có thể được công ty niêm yết coi là tài sản dự trữ, có thể được chứng khoán hóa, có thể làm lớp thanh toán cho AI". Bài phát biểu của CZ trong ngày rung chuông (tiền tệ bản địa của AI, token sức mạnh tính toán trên BNB Chain) chính là kịch bản cho đợt nâng cấp này.
⚠️ Đã trả cái giá gì / rủi ro ở đâu
Ràng buộc tín dụng: thị trường đã nhìn nó như "công ty kho bạc do Binance kiểm soát" (nguyên văn của Jiang Zhuoer). Khi giá BNC từ 10,10 xuống 5,64 và người nắm BNCB bị lỗ, hóa đơn sẽ được tính sang Binance và CZ.
Xung đột lợi ích ba vai trò: sàn giao dịch vừa là nơi phát hành/giao dịch token, công ty mục tiêu lại do chính quỹ đầu tư của mình dẫn dắt quản trị, còn lưu ký cổ phiếu cơ sở vẫn nằm trong "hệ sinh thái Binance" (đây là cụm mà yếu tố rủi ro của công ty tự ghi). Cấu trúc này trước đây ngành crypto chưa từng có.
Rủi ro sao chép quy định: năm 2021, hoạt động cổ phiếu mã hóa của Binance chính là bị BaFin và FCA chỉ ra là "có thể liên quan đến giao dịch chứng khoán chưa đăng ký" nên bị dừng; dù năm 2026 SEC đã mở lối cho giao dịch cổ phiếu on-chain, các token hiện hữu chưa chắc đã phù hợp với khung mới. Biến cổ phiếu Mỹ thành token để bán, rồi còn dùng làm tài sản thế chấp — đường này bất cứ lúc nào cũng có thể bị vạch lại.
Rủi ro phản thân cùng nguồn: BNB giảm → giá trị ròng của công ty giảm + giá trị của 44.000 BNB đem thế chấp giảm + giá cổ phiếu giảm + BNCB giảm; cùng một yếu tố rủi ro xuyên qua bốn tầng, không hề phân tán.
08 Điều này có ý nghĩa gì với ngành crypto
Làn sóng DAT lần thứ 4: từ BTC → ETH → SOL → token nền tảng. Ba lần trước đều là các tổ chức bên ngoài làm theo bài của MSTR; lần này là chính hệ sinh thái sàn giao dịch tự làm, và lần đầu tạo thành vòng khép kín hoàn chỉnh "sàn giao dịch — công ty kho bạc — cổ phiếu mã hóa". Phe BNB chủ yếu là vốn châu Á (Nano Labs 128.000 token, China Renaissance Capital phân bổ tự doanh 100 triệu USD, quỹ dự trữ của Bhutan GMC), trong khi phe SOL chủ yếu là Phố Wall — ranh giới giữa hai con đường ngày càng rõ.
Cổ phiếu mã hóa từ "sản phẩm của công ty môi giới/nhà phát hành" biến thành "sản phẩm của sàn giao dịch". Tốc độ 4 tháng 1 tỷ USD AUM, 40 tỷ USD giao dịch lũy kế là điều không thể so với làn sóng năm 2021. Trọng tâm cạnh tranh của ngành đang chuyển từ "ai niêm yết được nhiều coin hơn" sang "ai có thể đưa cổ phiếu Mỹ lên chain, và làm cho nó dùng được làm tài sản thế chấp". Việc BNCB được đưa vào danh sách thế chấp margin cho thấy đích đến của con đường này là "cổ phiếu cũng là tài sản thế chấp on-chain".
Liên động cổ phiếu-coin (tính phản thân) trở thành nguồn rủi ro hệ thống mới. Khi cùng một tài sản đồng thời tồn tại ở bốn tầng: "token on-chain — công ty niêm yết Mỹ — cổ phiếu mã hóa — tài sản thế chấp", bất kỳ tầng nào bị thanh lý cưỡng bức hoặc bị chiết khấu đều sẽ truyền ngược qua câu chuyện và tỷ lệ thế chấp. Rủi ro kiểu này từng ló dạng trong thời GBTC/3AC năm 2022, nay đã thành phiên bản thể chế hóa.
Câu chuyện quản trị được kịch tính hóa. Việc đổi tên do cộng đồng bỏ phiếu trên X quyết định (khoảng 6.000 phiếu, tỷ lệ 47%) — biến "quản trị công ty" thành "vận hành cộng đồng". Đây là đổi mới marketing, nhưng cũng là tín hiệu của việc quản trị bị rỗng ruột: cùng lúc công ty vẫn đang gánh khiếm khuyết kiểm soát nội bộ trọng yếu, vụ kiện hợp đồng quản lý tài sản chưa hủy, và ghế HĐQT thứ 7 chưa được bổ sung.
09 Góc nhìn ngược: 4 giả định yếu nhất
"Chiết khấu nhất định sẽ co lại" là một giả định, không phải toán học. Nhiều cổ phiếu DAT vốn hóa nhỏ trên Mỹ vẫn mắc kẹt ở 0,5–0,8x trong nhiều năm; để thu hẹp chiết khấu cần chất xúc tác (vào chỉ số, quản trị cải thiện triệt để, có dòng tiền mặt thực sự), không có chất xúc tác thì chiết khấu vẫn cứ là chiết khấu.
"Chỉ cần 1% lực mua BNB chuyển sang BNC là hết chiết khấu" đã đánh giá quá cao hiệu quả truyền dẫn. Mua BNCB không tự động đồng nghĩa với lực mua ròng BNC (Binance có thể dùng tồn kho/hedge để hấp thụ), hơn nữa nguồn vốn crypto đã nắm khoảng 17,28 triệu USD BNCB + 5,29 triệu USD BNC4, tương đương khoảng 10% vốn hóa BNC — đó vừa là lực mua, vừa là vấn đề "ai sẽ là người đỡ giá sau này".
"CZ xuất hiện = bảo chứng" đã đánh đồng câu chuyện với dòng tiền. Sự xuất hiện nâng cao độ tin cậy, nhưng không thay đổi khoản lỗ 11,4 triệu USD mỗi quý, không hủy vụ kiện, không sửa kiểm soát nội bộ. Điểm hiện thực hóa giá trị thật nằm ở chỗ "node xác thực có tạo ra được lợi suất on-chain đáng kể hay không" — việc này đến ngày 10-19 mới vừa được công bố.
So sánh với MSTR là không đúng về cấu trúc. MSTR có dòng tiền từ mảng phần mềm, có được đưa vào chỉ số, thanh khoản quyền chọn cực cao, và nhiều năm tích lũy vòng quay premium; trong khi BNC có vốn hóa 230 triệu USD, giao dịch mỗi ngày 6 triệu USD, quản trị biến động, lại còn gánh thêm mảng bán lẻ thuốc lá điện tử. Định giá cả hai theo cùng một mô hình premium là sai lệch nhận thức lớn nhất của đợt câu chuyện này.
10 Tiếp theo cần theo dõi gì (các chỉ báo dẫn dắt có thể kiểm chứng)
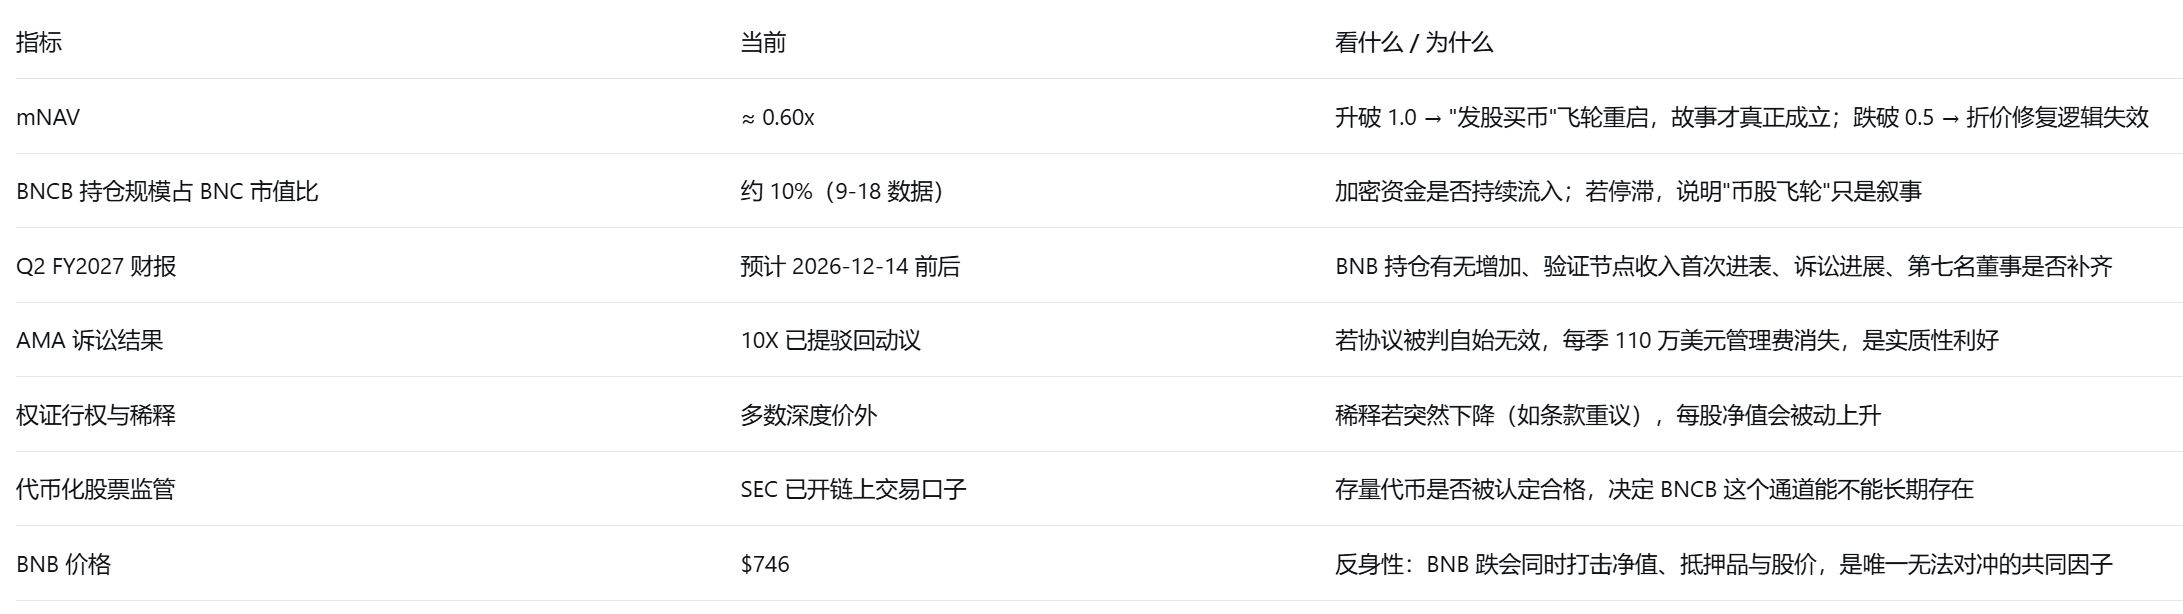
11 Nói thẳng đến cùng: mua BNC / BNCB thực chất là mua gì
Không phải mua "Binance lên sàn", không phải mua "phiên bản thay thế của BNB", cũng không phải mua "MSTR tiếp theo". Thực chất là mua một cược: một phương tiện chứa BNB có giá trị ròng gấp 0,6 lần, đi kèm rối ren quản trị và kiện tụng, nhưng trong ba tháng qua vừa chứng minh được rằng chiết khấu có thể thu hẹp — liệu trong 12 tháng tới có thể rút chiết khấu về 0,8–1,0 lần hay không.
Cược này có tỷ lệ thưởng khá tốt (phía giảm có đệm giá trị ròng 40%), nhưng xác suất thắng phụ thuộc vào ba điều không liên quan đến giá BNB: quản trị có thực sự ổn định hay không, vụ kiện và phí quản lý có được xử lý xong hay không, và node xác thực có tạo ra dòng tiền mặt thực hay không. Rung chuông chỉ giải quyết "sự chú ý", không giải quyết được bất kỳ điều nào trong ba điều đó.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên dựa trên dữ liệu công khai và phân tích định lượng, chỉ nhằm mục đích tham khảo, không cấu thành khuyến nghị đầu tư. Thị trường có rủi ro, đầu tư cần thận trọng. Mọi quyết định đầu tư nên được tự mình đánh giá dựa trên khả năng chịu rủi ro, tình hình tài chính và mục tiêu đầu tư cá nhân; khi cần, hãy tham khảo tổ chức chuyên môn có giấy phép. Kết quả trong quá khứ không dự báo lợi nhuận tương lai.
Nguồn tư liệu chính
① Công bố nguyên bản từ công ty
Thông cáo báo chí CEA Industries / BNB Standard Corporation (First Quarter Fiscal 2027 Financial Results) (2026-09-11, gồm số BNB nắm giữ 515.544, tài sản ròng, nợ, mua lại cổ phiếu, v.v.)
Yếu tố rủi ro trong 10-Q / 10-K của công ty
Trang sự kiện Nasdaq "BNB Standard Corporation Rings the Opening Bell"
② Dữ liệu thị trường và tài chính
StockAnalysis: giá đóng cửa BNC, vốn hóa, số cổ phiếu, biên độ 52 tuần (2026-10-28)
API giá công khai Binance: giá mới nhất và khối lượng giao dịch BNCBUSDT (sáng 2026-10-29)
Dòng giá ChainCatcher: BNB $746 (2026-10-29)
③ Chi tiết sự kiện và giao dịch (báo chí, cần kiểm chứng nguyên văn)
ChainCatcher (Triệu chứng Zhao Changpeng xuất hiện tại hiện trường rung chuông niêm yết Nasdaq của BNB Standard) 2026-10-26
ChainCatcher (BNB Standard Corporation rung chuông khai mạc trên Nasdaq) 2026-10-26
ChainCatcher (Zhao Changpeng nói tài sản crypto sẽ trở thành tiền tệ bản địa của AI) 2026-10-27
ChainCatcher (bStocks của Binance trở thành sản phẩm cổ phiếu mã hóa nhanh nhất thế giới vượt 1 tỷ USD giá trị nắm giữ của người dùng) 2026-10-15
ChainCatcher (Binance bổ sung 5 loại chứng khoán mã hóa bStocks làm tài sản thế chấp) 2026-10-28
PANews (CEA Industries của kho bạc BNB sẽ đổi tên thành BNB Standard) 2026-09-29
PANews / Wu Shuo Blockchain (So sánh công ty dự trữ BNB và SOL: châu Á và Phố Wall Mỹ mỗi bên chọn phe nào)
BlockBeats (BNC bổ nhiệm cựu đối tác đầu tư của YZi Labs, Alex Odagiu, làm CEO mới) 2026-10-20
BlockBeats (BNC bỏ 160 triệu USD mua BNB) 2025-08-10
BlockBeats (Kho bạc BNB do người giàu Trung Quốc đứng sau, tăng 600% rồi còn tăng tiếp được không) 2025-07-29
BiTui (Jiang Zhuoer: BNCB tương đương với việc có được mức tiếp xúc BNB ở giá chiết khấu)
④ Bối cảnh lịch sử và pháp lý
DigitalToday trích Cointelegraph (Binance dự định khởi động lại mảng cổ phiếu mã hóa) 2026-01-24 (bao gồm bối cảnh BaFin / FCA dừng năm 2021)
FinanceMagnates về việc SEC mở giao dịch cổ phiếu on-chain, token hiện hữu có thể không đủ điều kiện (cần kiểm chứng nguyên văn)
⑤ Nhắc nhở về thời điểm dữ liệu Tất cả mức giá trong báo cáo này là giá đóng cửa ngày 2026-10-28 / sáng 2026-10-29, không phải thời gian thực; mNAV, giá trị ròng trên mỗi cổ phiếu và tỷ lệ chiết khấu đều là ước tính theo dữ liệu công khai, cách tính đã được ghi chú trong bài.