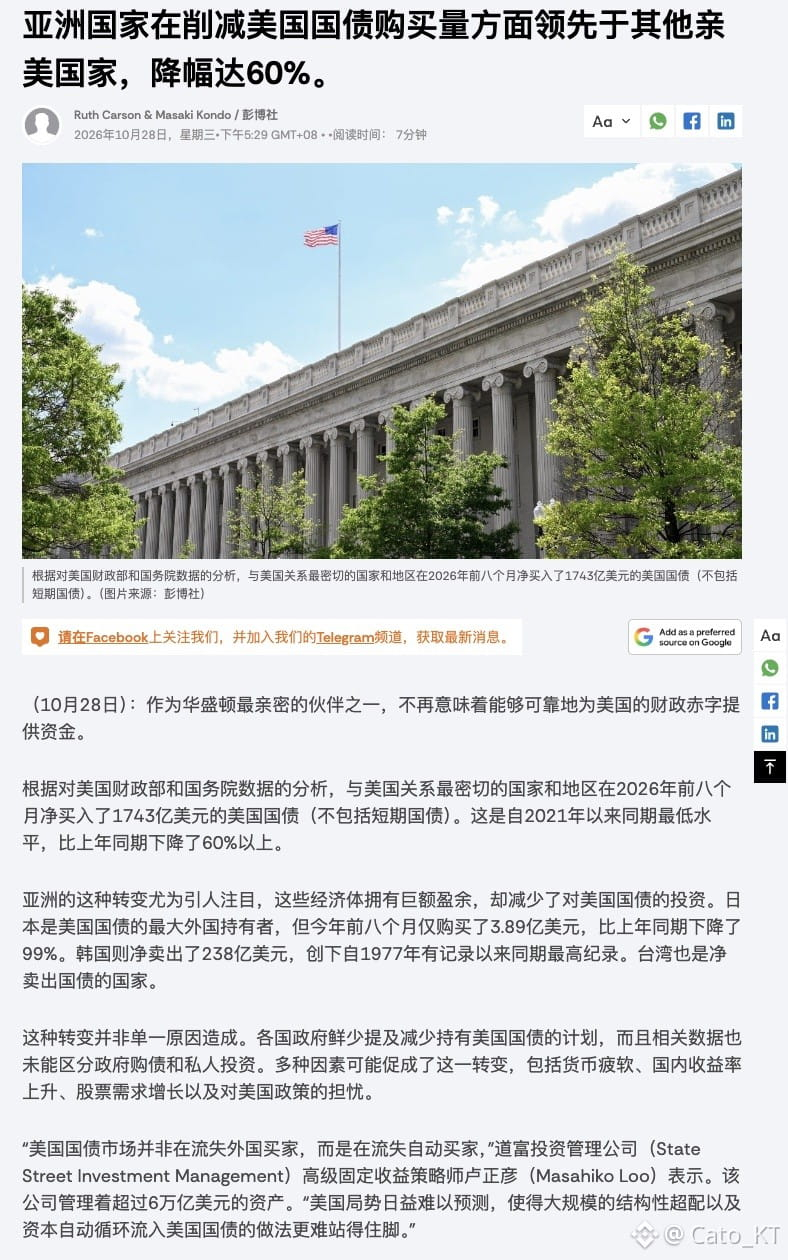
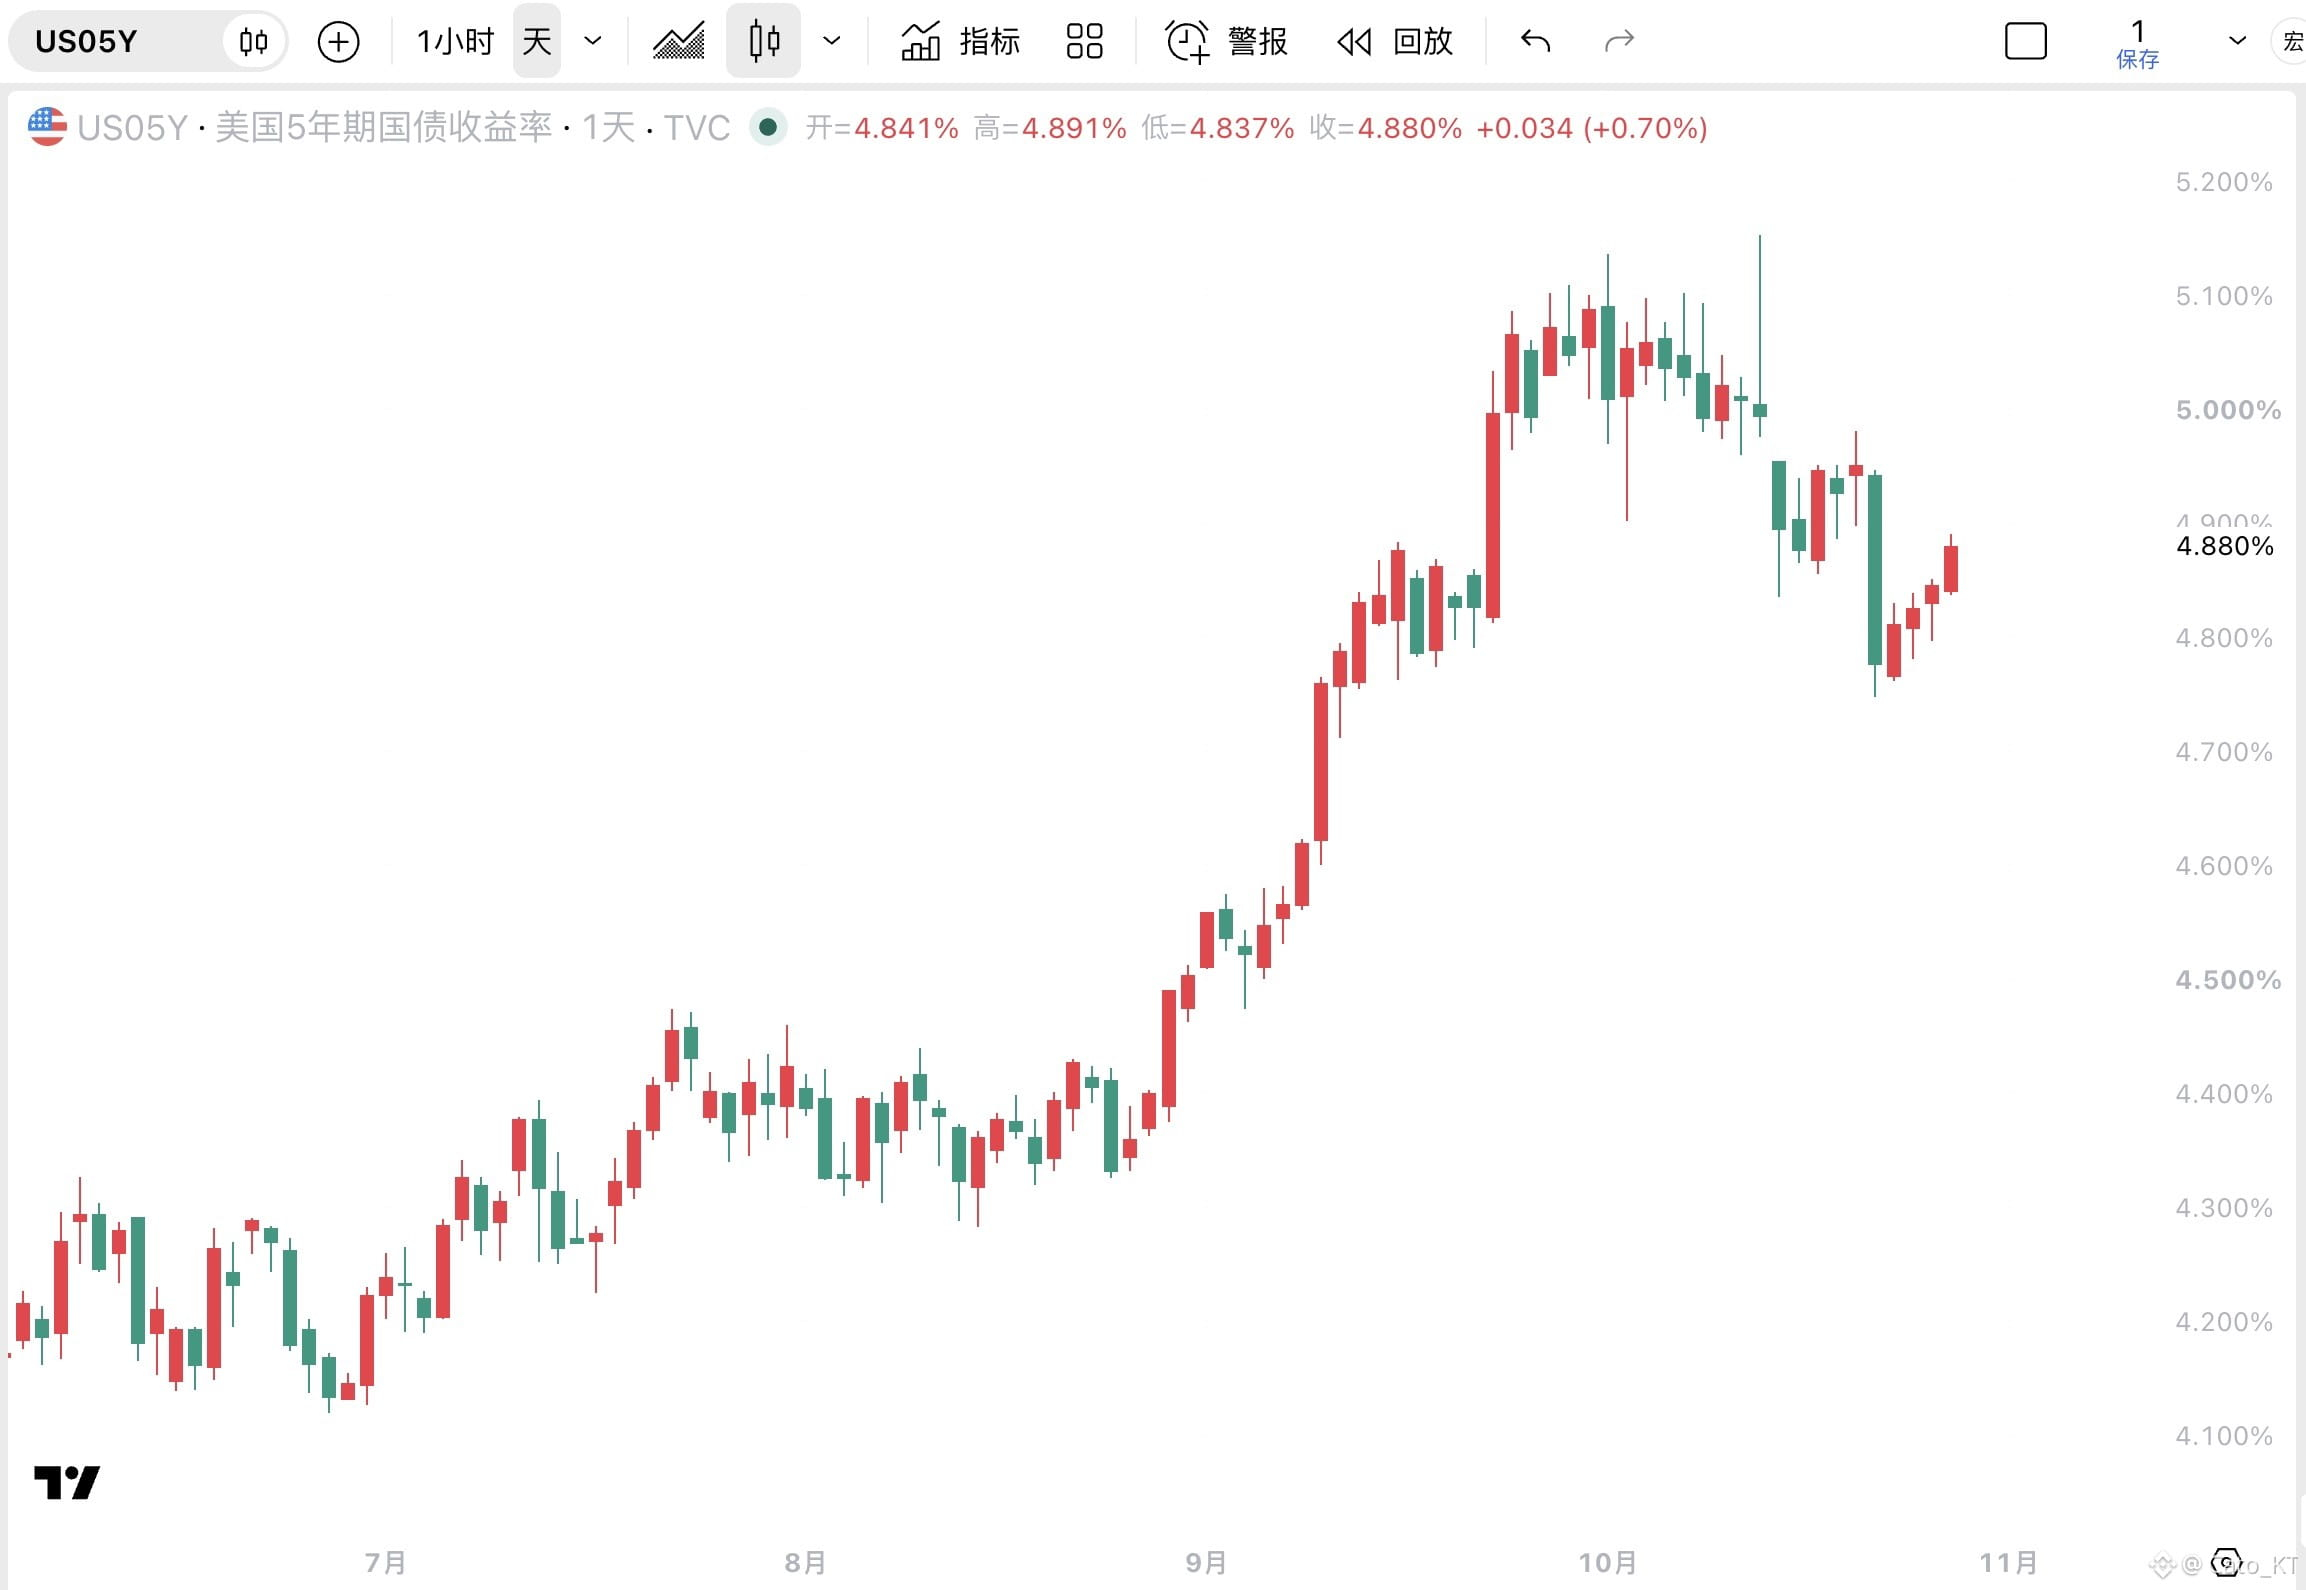
Áp lực nguồn cung trái phiếu chính phủ Mỹ cũng là một trong những trọng tâm vĩ mô cận biên của tuần này. Có thể xem xét vấn đề này cùng với bài đưa tin của Bloomberg: trong 8 tháng đầu năm 2026, các thị trường châu Á liên tục bán ra hoặc tạm ngừng mua trái phiếu chính phủ Mỹ.
Trong đó, lượng mua ròng của Nhật Bản giảm 99%; Hàn Quốc ghi nhận mức bán ròng lớn nhất trong cùng kỳ kể từ năm 1977; còn Trung Quốc tiếp tục giảm nắm giữ. Đây cũng là một yếu tố tiềm ẩn quan trọng dẫn đến rủi ro trên thị trường trái phiếu trước đó. Tuy nhiên, rõ ràng bài đưa tin này đã “chậm trễ” đáng kể.
Dù vậy, kết quả đấu giá trái phiếu kỳ hạn 5 năm trong tuần này khá tốt. Nhìn chung, sau trạng thái ảm đạm hồi tháng 9, cuộc đấu giá trái phiếu kỳ hạn 5 năm đang dần trở lại bình thường, nhưng vẫn chưa đến giai đoạn nhà đầu tư “đổ xô mua trái phiếu”. Rõ ràng, lợi suất kỳ hạn trung bình gần 5% đã thu hút một lượng vốn thực nhất định, nhưng các nhà đầu tư vẫn đòi hỏi mức lợi suất và khoản bù lạm phát cao hơn.
Đây có thể xem là một yếu tố hỗ trợ cận biên cho các thị trường rủi ro, đồng thời là một cách tháo gỡ phần nào nút thắt vĩ mô. Xét tình hình vĩ mô trong tuần này:
Lập luận trước đây: Fed cứng rắn + PCE/GDP quá nóng + đấu giá trái phiếu kỳ hạn 5 năm yếu = rủi ro lợi suất trên thị trường trái phiếu tiếp tục tăng. Hiện tại, kết quả đấu giá trái phiếu kỳ hạn 5 năm không yếu, nên có thể xem là một rủi ro tạm thời được tháo gỡ! #股票财报季