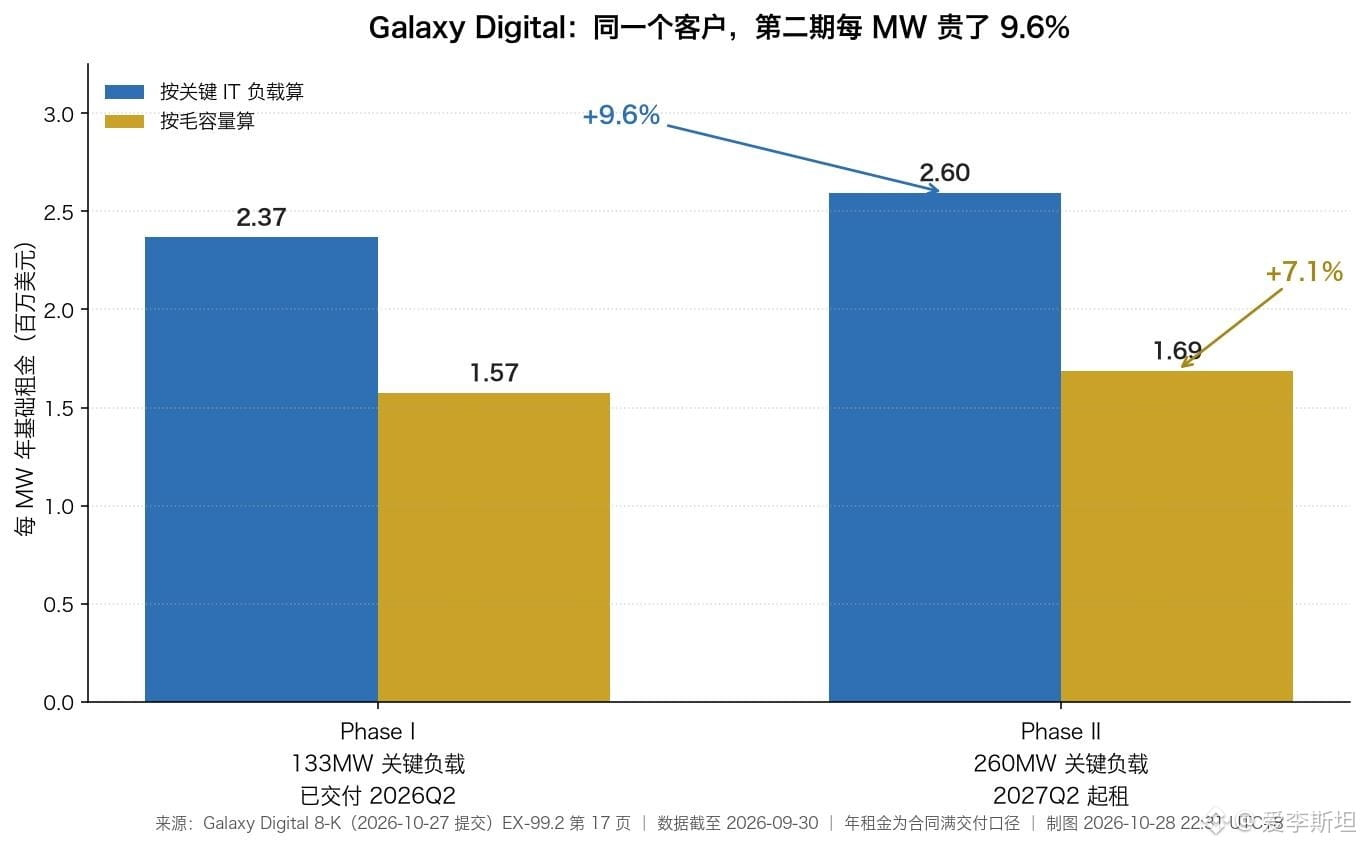
Bản 8-K Galaxy Digital nộp hôm qua cho biết họ cho CoreWeave thuê các trung tâm dữ liệu trên khu đất rộng 2.200 mẫu Anh ở Texas theo ba giai đoạn. Cùng một khách hàng, cùng một khu đất, cùng một mẫu hợp đồng, nhưng tính ra tiền thuê hằng năm trên mỗi MW ở giai đoạn hai cao hơn giai đoạn một 9,6%.
Nhiều người đọc báo cáo tài chính này sẽ tìm doanh thu giao dịch tiền mã hóa trước, nhưng phần chắc chắn nhất thực ra nằm trong hợp đồng thuê.
Trang 17 của tài liệu ghi rất rõ. Giai đoạn một, 133 MW, đã bàn giao trong quý II năm nay; tiền thuê cơ bản hằng năm là 315 triệu USD, chi phí xây dựng 1,8 tỷ USD.
Giai đoạn hai, 260 MW, dự kiến bắt đầu thuê từ quý II năm sau; tiền thuê hằng năm là 675 triệu USD, chi phí xây dựng ước tính 4 tỷ USD.
Chênh lệch bao nhiêu? Chia ra là biết đơn giá. Giai đoạn một là 2,368 triệu USD mỗi MW, giai đoạn hai là 2,596 triệu. Giá tăng là thật.
Ở đây có hai cách tính công suất, và đây là điểm dễ bị bỏ qua nhất.
133 MW là tải trọng quan trọng được bàn giao để khách hàng vận hành IT, tương ứng với tổng công suất 200 MW; 260 MW của giai đoạn hai tương ứng với 400 MW.
Nếu lấy tổng công suất làm mẫu số, đơn giá tăng từ 1,575 triệu lên 1,6875 triệu USD, mức tăng thu hẹp còn 7,1%.
Cả hai cách tính đều cho thấy giá tăng, chỉ khác nhau 2,5 điểm phần trăm. Nếu hỏi trung tâm dữ liệu có thể nhận bao nhiêu điện, hãy dùng tổng công suất; nếu hỏi khách hàng có thể vận hành bao nhiêu năng lực tính toán, hãy dùng tải trọng quan trọng. Báo cáo tài chính đặt hai con số cạnh nhau mà không nói cách nào phù hợp hơn.
Tiền vẫn chưa về tay. Tài liệu ghi rõ doanh thu được tính theo tiến độ bàn giao đầy đủ, và chỉ được ghi nhận khi từng data hall lần lượt được cấp điện. Giai đoạn hai phải đợi đến quý II năm 2027. Phần rủi ro trong cùng tài liệu cũng thừa nhận rằng Helios từng ghi nhận khoản suy giảm giá trị trong quá trình chuyển đổi từ khai thác tiền mã hóa sang AI, còn EBITDA điều chỉnh trong vài quý gần đây là âm.
Thời gian hoàn vốn cũng không ngắn. Chi phí xây dựng 1,8 tỷ USD so với tiền thuê hằng năm 315 triệu USD tương đương 5,7 năm; 4 tỷ USD so với 675 triệu USD là 5,9 năm. Cả hai con số đều chưa tính chi phí vận hành. Khoản đầu tư này sẽ cần thời gian dài mới thu hồi được.
Điều tôi chưa chắc là mức 9,6% này có thể xem là xu hướng hay không. Giai đoạn ba, 133 MW, dự kiến vào năm 2028; tài liệu không đưa ra con số tiền thuê, chỉ nói sẽ áp dụng điều khoản tăng hằng năm. Hợp đồng có điều khoản tăng giá mỗi năm, giai đoạn ba còn chưa đến thời điểm định giá lại, nên mức 9,6% này có vẻ giống chênh lệch tại thời điểm ký hợp đồng hơn. Lý giải như vậy nghe hợp lý, nhưng không thể kiểm chứng.
Điều thực sự đáng nhớ là cấu trúc này. Điểm tựa định giá của Galaxy đang chuyển từ phí giao dịch sang một hợp đồng thuê trung tâm dữ liệu kéo dài 15 năm: 800 MW đã được cho thuê, 1.630 MW đã được phê duyệt, 3.600 MW vẫn chỉ là tiềm năng; trong tổng công suất dự án 5.730 MW, có 4.930 MW chưa ký hợp đồng.
Bất kỳ công ty nào đặt cược dòng tiền vào một hợp đồng dài hạn với một khách hàng duy nhất rồi cũng sẽ bị chi phối bởi tiến độ bàn giao trong hợp đồng đó.
Bởi công suất có thể được vẽ lên sơ đồ, còn doanh thu chỉ có thể ghi nhận sau khi data hall được cấp điện.
Tại thời điểm viết bài này, $BTC được báo giá 80.546 USD; số tiền mã hóa Galaxy đang nắm giữ cũng được định giá theo con số này.
Nguồn: Galaxy Digital 8-K, nộp ngày 27-10-2026.
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/exhibit992-glxyq32026ove.htm