Buffett của Trung Quốc mua đồ chơi sưu tầm, trên sổ sách đã lỗ hàng chục tỷ.
Ta thường nghĩ rằng một khi đã tin vào chủ nghĩa dài hạn thì khoản lỗ trên sổ sách sẽ không quá khó coi; cứ như chỉ cần thời gian đứng về phía mình, khoản lỗ tạm thời hiện tại cũng chỉ là bảng điểm nhất thời. Việc Đoàn Vĩnh Bình mua Pop Mart đã phần nào phá vỡ ảo tưởng ấy.
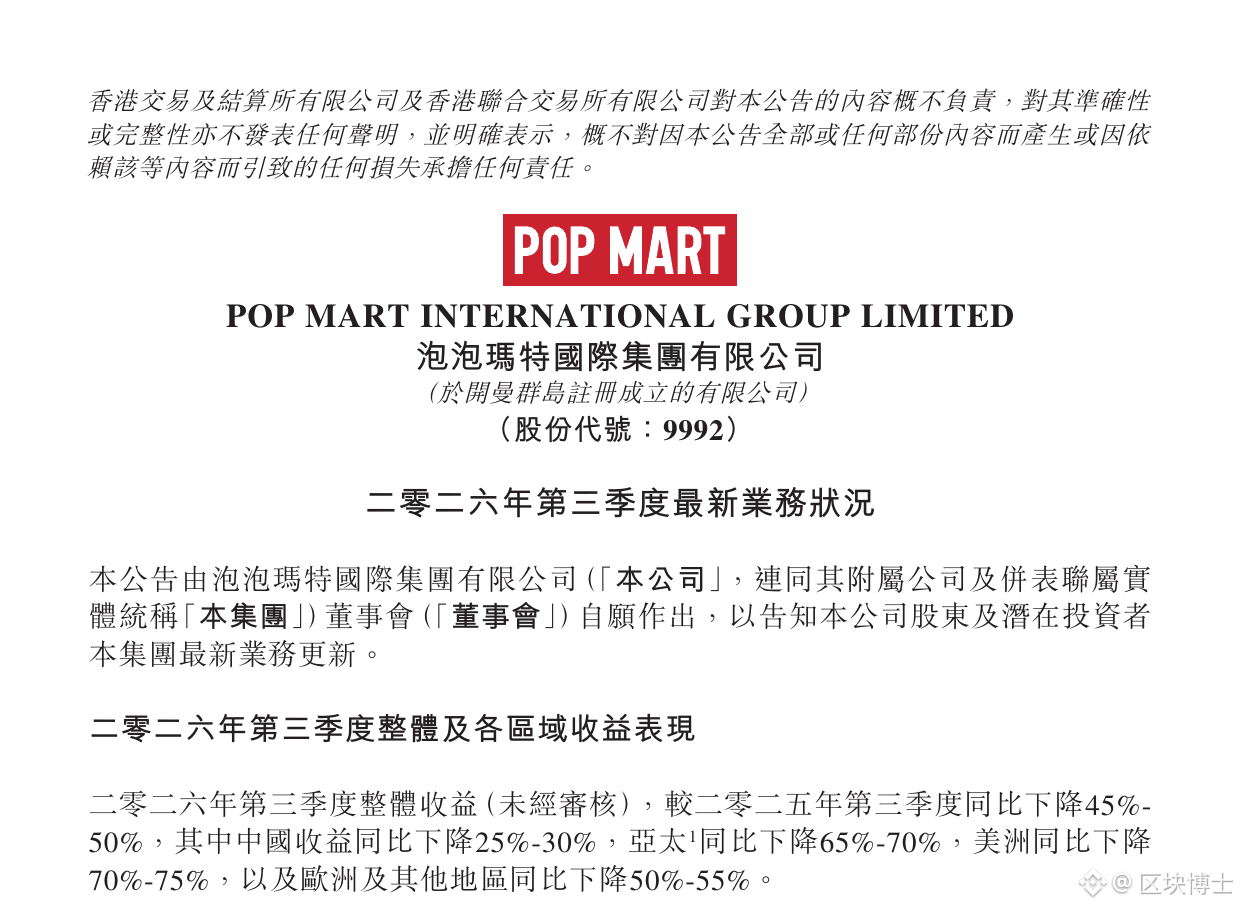
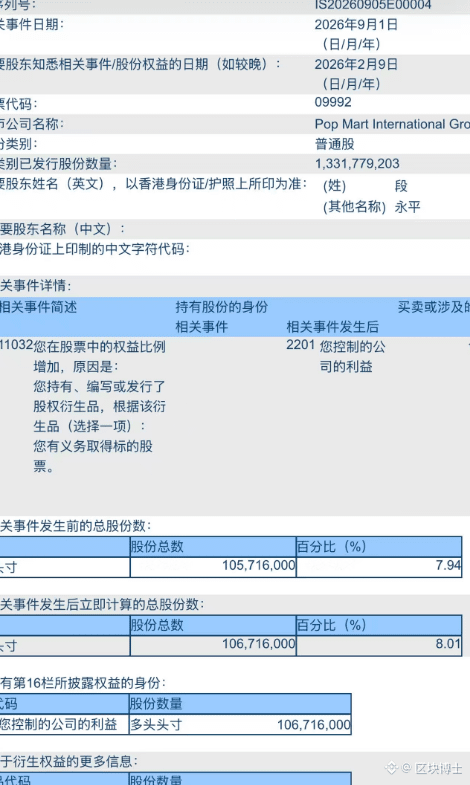
Bản cập nhật hoạt động trên Sở Giao dịch Chứng khoán Hồng Kông ghi rõ, tổng doanh thu quý III năm 2026 giảm 45%–50% so với cùng kỳ năm trước; châu Mỹ giảm 70%–75%, còn doanh số trực tuyến tại Trung Quốc cũng giảm 45%–50%. Ban lãnh đạo cho biết LABUBU năm ngoái đã đẩy mức nền lên quá cao. Trong cùng khoảng thời gian, các công bố công khai cho thấy ông nắm khoảng 107 triệu cổ phiếu thông qua H&H, tương đương khoảng 8,01%; ông cũng nói có lẽ sẽ mua thêm, nhưng không vượt quá 10%. Trước đó, ông từng nói nhiều khả năng sẽ không bán trong vòng mười năm.
Ông cũng không lao vào mua cổ phiếu bằng toàn bộ vốn ngay từ đầu. Tháng Tư, ông viết trên Xueqiu: “Công ty bảo hiểm Pop Mart chính thức khai trương”. Sau đó, chính ông xác nhận mình đang bán quyền chọn bán (put): thu phí quyền chọn trước, rồi nếu giá cổ phiếu giảm xuống gần mức giá đã thỏa thuận thì mua cổ phiếu ở mức giá đó. Giá thực hiện phần lớn nằm trên 150 HKD một chút; phí quyền chọn đã thu trước giúp giảm bớt một phần giá vốn thực tế. Về sau, ông còn bán quyền chọn mua có bảo đảm (covered call), rồi quyền chọn đáo hạn và được tất toán; số liệu về vị thế mua công bố trên Sở Giao dịch Chứng khoán Hồng Kông cũng thay đổi theo. Điều đó không có nghĩa là ông đột nhiên đổi ý về chuyện không bán trong mười năm.
Dựa trên mức giá vốn trung bình khoảng 150 HKD, truyền thông ước tính rằng so với giá cổ phiếu hiện ở mức trên 130 HKD một chút, khoản đầu tư này của ông đang lỗ trên sổ sách ở mức hàng chục tỷ HKD. Ông chưa công khai chi tiết giá vốn, còn vị thế cổ phiếu cơ sở của các giao dịch quyền chọn cũng không thể xác minh đầy đủ. Đây chỉ là ước tính của người khác, không phải sổ sách thực tế của ông. Nhưng chỉ riêng con số ước tính thôi cũng đã đủ gây choáng.
Nhìn từ góc độ khác, khoản lỗ chưa thực hiện này có lẽ không khiến ông quá bận tâm. Bán put để mua cổ phiếu vốn là cách chờ giá giảm về mức mình sẵn lòng mua; phí quyền chọn được nhận trước, rồi khi giá giảm thì mua cổ phiếu, cũng giống như khấu trừ một phần phí bảo hiểm khỏi giá vốn. Ông thậm chí từng nói rằng nếu put không bị thực hiện thì ông lời phí quyền chọn không; còn nếu bị thực hiện thì ông thấy mình còn lời nhiều hơn. Với người bình thường, khoản lỗ trên sổ sách hàng chục tỷ nghe như tin động trời; với ông, nó giống một tấm biên lai vào lệnh cho vị thế dài hạn hơn.
Chủ nghĩa dài hạn rất có thể sẽ phải trải qua một quãng chìm dưới mặt nước trước khi có thể bàn đúng sai. Đồng tình với câu chuyện mười năm của một công ty không có nghĩa là vị thế mình nắm giữ đã thắng. Dùng cách bán put để hạ giá mua vào cũng không có nghĩa là khoản lỗ chưa thực hiện sẽ không đau; chỉ là cơn đau có phần dễ kiểm soát hơn. Sự bùng nổ của IP giống một đợt lợi thế nhất thời hơn; đừng xem đó là con hào kinh tế tự động, cũng đừng lấy đỉnh năm ngoái làm sàn năm sau, nếu không kỳ vọng sẽ bị đẩy lên quá cao.
Leo núi vốn chẳng có khoảnh khắc nào mãi mãi đứng trên đỉnh. Nếu sẵn lòng dành mười năm để kiểm chứng một điều, trước hết bạn phải quen với việc trên đường đi sẽ có một quãng rất dài chưa nhìn thấy thành quả. Nội dung này không cấu thành lời khuyên đầu tư; hãy tự nghiên cứu kỹ (DYOR).
$BTC $ETH