Lợi nhuận ròng của SK Hynix lao dốc, vậy mà giá cổ phiếu lại tăng mạnh? Cùng phân tích báo cáo tài chính
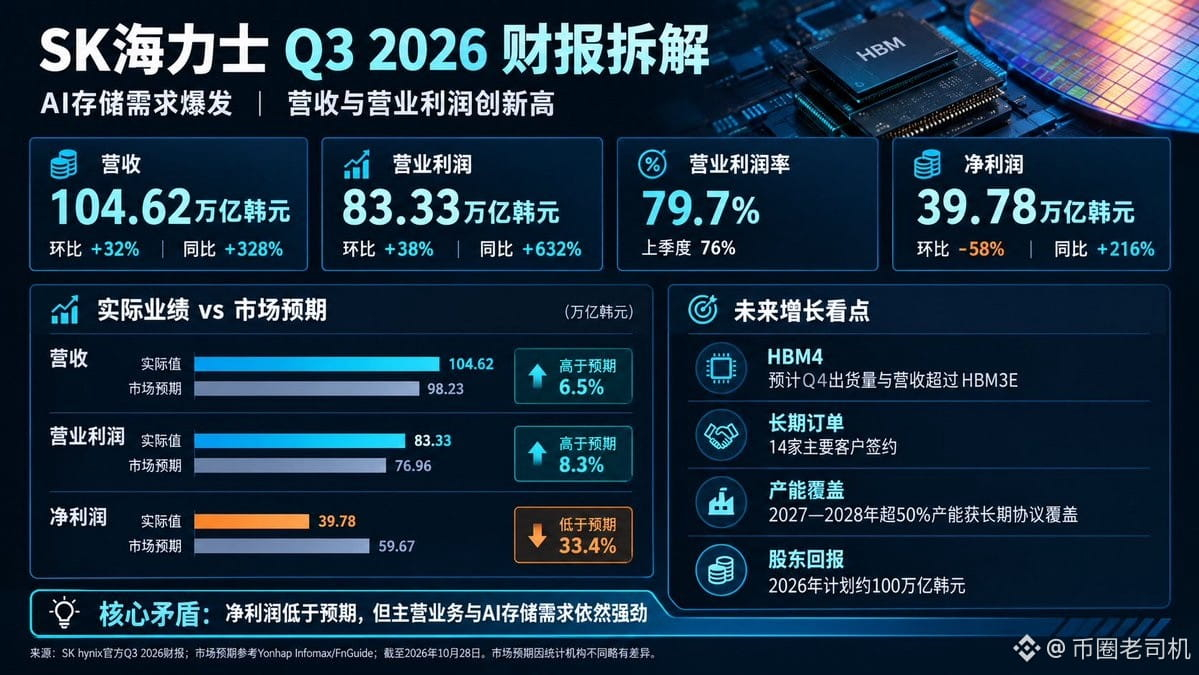
Lợi nhuận ròng quý III đạt 39,78 nghìn tỷ won, thấp hơn mức 61,29 nghìn tỷ won mà thị trường kỳ vọng, hụt gần 35%.
Theo lẽ thường, lợi nhuận không đạt kỳ vọng thì giá cổ phiếu phải chịu áp lực, đúng không?
Thế nhưng thị trường lại không diễn biến theo kịch bản đó. Trong phiên, cổ phiếu Hynix có lúc tăng 9,4%, kéo chỉ số KOSPI của Hàn Quốc đi lên.
Vậy câu hỏi đặt ra là dòng tiền đang đặt cược vào điều gì?
I. Lợi nhuận ròng đúng là thấp hơn kỳ vọng, nhưng hoạt động kinh doanh cốt lõi mạnh đến khó tin.
Trong quý III, doanh thu của SK Hynix đạt 104,62 nghìn tỷ won, tăng 32% so với quý trước và 328% so với cùng kỳ năm ngoái; lợi nhuận hoạt động đạt 83,33 nghìn tỷ won, tăng 38% so với quý trước và 632% so với cùng kỳ.
Biên lợi nhuận hoạt động đạt 79,7%, gần chạm mốc 80%.
Con số này có ý nghĩa thế nào?
Cùng kỳ năm ngoái, lợi nhuận hoạt động chỉ đạt 11,38 nghìn tỷ won. Giờ đây, con số này đã tăng lên 83,33 nghìn tỷ won, tức xấp xỉ 7,3 lần.
Hơn nữa, đây là lần đầu tiên trong lịch sử Hynix có doanh thu quý vượt 100 nghìn tỷ won.
Vì vậy, nếu chỉ xét hoạt động kinh doanh cốt lõi, báo cáo tài chính này không những không tệ mà còn cực kỳ ấn tượng.
Vấn đề thực sự nằm ở lợi nhuận ròng: 39,78 nghìn tỷ won, giảm 57,7% so với quý trước và thấp hơn kỳ vọng của thị trường.
Cần lưu ý rằng lợi nhuận ròng và lợi nhuận hoạt động được tính theo các tiêu chí khác nhau. Lợi nhuận ròng của Hynix quý trước lên tới 93,92 nghìn tỷ won, có bao gồm các yếu tố như thu nhập từ đầu tư. Vì vậy, mức giảm mạnh so với quý trước trong quý này không có nghĩa là hoạt động kinh doanh cốt lõi đột ngột xấu đi.
II. Điều thị trường thực sự quan tâm là HBM còn có thể tiếp tục sinh lời hay không.
Trong làn sóng AI lần này, nhiều người vẫn đang dõi theo Nvidia, nhưng chuỗi cung ứng bộ nhớ cũng đáng được chú ý.
Máy chủ AI không chỉ cần GPU mà còn cần lượng lớn bộ nhớ hiệu năng cao. Rào cản công nghệ, yêu cầu về tỷ lệ thành phẩm và năng lực đóng gói tiên tiến của bộ nhớ băng thông cao HBM không phải thứ mà các chip nhớ thông thường có thể dễ dàng thay thế.
Trong báo cáo tài chính, Hynix tiết lộ việc giao hàng HBM4 đã bắt đầu được triển khai rộng rãi. Dự kiến trong quý IV, cả sản lượng giao hàng lẫn doanh thu từ HBM4 đều sẽ vượt HBM3E, đưa HBM4 trở thành sản phẩm chủ lực.
Ngoài ra, nhu cầu DDR5 dành cho máy chủ cũng đang tăng; doanh số SSD cấp doanh nghiệp cũng hưởng lợi từ việc xây dựng các trung tâm dữ liệu.
Điều này có nghĩa Hynix không chỉ dựa vào việc tăng giá một sản phẩm nào đó, mà nhu cầu đối với nhiều loại bộ nhớ có giá trị gia tăng cao đều đang tăng nhờ các trung tâm dữ liệu AI.
Tất nhiên, nhu cầu mạnh không có nghĩa giá sẽ tăng mãi. Tiếp theo vẫn cần theo dõi việc mở rộng nguồn cung và cục diện cạnh tranh.
III. Dữ liệu thực sự đáng chú ý là các đơn hàng cho giai đoạn 2027–2028.
Hiện Hynix đã ký thỏa thuận cung ứng dài hạn với 14 khách hàng lớn, bao phủ hơn 50% tổng công suất trong năm 2027 và 2028.
Đồng thời, công ty nhận định tình trạng cung cầu bộ nhớ thắt chặt có thể kéo dài đến năm 2030.
Đặt hai thông tin này cạnh nhau, ý nghĩa sẽ khác hẳn.
Trước đây, thị trường lo ngại nhu cầu bộ nhớ AI liệu có chỉ là một đợt bùng nổ ngắn hạn.
Tín hiệu Hynix đưa ra lúc này là một phần công suất trong hai năm tới đã được bảo đảm bằng các thỏa thuận dài hạn, giúp khả năng nhìn thấy nhu cầu rõ ràng hơn so với việc chỉ nhìn vào đơn hàng của một quý.
Tất nhiên, ký thỏa thuận dài hạn không đồng nghĩa lợi nhuận tương lai được bảo đảm hoàn toàn. Giá sản phẩm, điều khoản hợp đồng và việc giao hàng thực tế vẫn sẽ ảnh hưởng đến lợi nhuận cuối cùng.
Nhưng ít nhất, điều này giúp thị trường bớt lo ngại nhu cầu ngắn hạn có thể đột ngột biến mất.
IV. Một yếu tố hỗ trợ khác dễ bị bỏ qua: 100 nghìn tỷ won dành cho lợi ích cổ đông.
Hynix thông báo dự kiến triển khai chương trình hoàn trả vốn cho cổ đông trị giá khoảng 100 nghìn tỷ won trong năm 2026, trong đó cổ tức tiền mặt vượt 30 nghìn tỷ won, còn mua lại và hủy cổ phiếu vượt 60 nghìn tỷ won.
Đây không phải con số nhỏ.
Trong cơn sốt đầu tư AI, thị trường vừa lo doanh nghiệp mở rộng công suất ồ ạt, vừa lo chi tiêu vốn ngày càng lớn và dòng tiền bị bào mòn.
Trong khi chuẩn bị tăng công suất, Hynix đồng thời công bố chương trình hoàn trả vốn quy mô lớn cho cổ đông. Điều đó ít nhất cho thấy khả năng tạo ra tiền mặt hiện tại của công ty rất mạnh.
Tuy nhiên, khoản này bao gồm mua lại cổ phiếu, hủy cổ phiếu và cổ tức tiền mặt, nên không thể hiểu đơn giản rằng toàn bộ 100 nghìn tỷ won sẽ được trả bằng tiền mặt.
Cuối cùng, đây là nhận định của tôi.
Đợt phục hồi lần này của Hynix chủ yếu đến từ ba yếu tố: hoạt động kinh doanh cốt lõi vượt kỳ vọng, HBM4 bước vào giai đoạn tăng sản lượng và đơn hàng công suất trong hai năm tới có mức độ chắc chắn cao hơn.
Cộng thêm những lo ngại trước đó của thị trường về định giá AI và chi tiêu vốn, giá cổ phiếu có thể đang phục hồi nhờ kỳ vọng được điều chỉnh tích cực.
Nhưng đừng vội xem một phiên tăng mạnh là khởi đầu của một chu kỳ tăng giá mới.
Điều cần theo dõi tiếp theo là sản lượng giao hàng và doanh thu HBM4 trong quý IV, giá hợp đồng DRAM, cũng như chi tiêu vốn của các ông lớn AI như Nvidia, Google và Microsoft.
Nếu dự báo lợi nhuận tiếp tục được điều chỉnh tăng, đợt phục hồi này sẽ có nền tảng cơ bản hỗ trợ. Nếu giá cổ phiếu tiếp tục tăng nhưng kỳ vọng lợi nhuận bắt đầu đạt đỉnh, cần cảnh giác thị trường đã định giá trước quá nhiều tăng trưởng.
Người có kinh nghiệm đọc báo cáo tài chính không chỉ nhìn vào con số nào thấp hơn kỳ vọng, mà còn phải xem tiền kiếm được từ đâu và liệu sau này có thể tiếp tục kiếm tiền hay không.
Điểm đáng chú ý lớn nhất của Hynix lúc này không phải là lợi nhuận ròng quý này hụt bao nhiêu, mà là hoạt động kinh doanh bộ nhớ AI có thể duy trì đà tăng trưởng mạnh trong bao lâu.
Đó mới là yếu tố then chốt quyết định dư địa tăng giá cổ phiếu trong thời gian tới.
Nguồn dữ liệu: Báo cáo tài chính chính thức quý III năm 2026 của SK Hynix, hãng thông tấn Yonhap của Hàn Quốc và các bản tin của Reuters.
Mua cổ phiếu Mỹ trên msx @MSX_CN
Lợi nhuận ròng quý III đạt 39,78 nghìn tỷ won, thấp hơn mức 61,29 nghìn tỷ won mà thị trường kỳ vọng, hụt gần 35%.
Theo lẽ thường, lợi nhuận không đạt kỳ vọng thì giá cổ phiếu phải chịu áp lực, đúng không?
Thế nhưng thị trường lại không diễn biến theo kịch bản đó. Trong phiên, cổ phiếu Hynix có lúc tăng 9,4%, kéo chỉ số KOSPI của Hàn Quốc đi lên.
Vậy câu hỏi đặt ra là dòng tiền đang đặt cược vào điều gì?
I. Lợi nhuận ròng đúng là thấp hơn kỳ vọng, nhưng hoạt động kinh doanh cốt lõi mạnh đến khó tin.
Trong quý III, doanh thu của SK Hynix đạt 104,62 nghìn tỷ won, tăng 32% so với quý trước và 328% so với cùng kỳ năm ngoái; lợi nhuận hoạt động đạt 83,33 nghìn tỷ won, tăng 38% so với quý trước và 632% so với cùng kỳ.
Biên lợi nhuận hoạt động đạt 79,7%, gần chạm mốc 80%.
Con số này có ý nghĩa thế nào?
Cùng kỳ năm ngoái, lợi nhuận hoạt động chỉ đạt 11,38 nghìn tỷ won. Giờ đây, con số này đã tăng lên 83,33 nghìn tỷ won, tức xấp xỉ 7,3 lần.
Hơn nữa, đây là lần đầu tiên trong lịch sử Hynix có doanh thu quý vượt 100 nghìn tỷ won.
Vì vậy, nếu chỉ xét hoạt động kinh doanh cốt lõi, báo cáo tài chính này không những không tệ mà còn cực kỳ ấn tượng.
Vấn đề thực sự nằm ở lợi nhuận ròng: 39,78 nghìn tỷ won, giảm 57,7% so với quý trước và thấp hơn kỳ vọng của thị trường.
Cần lưu ý rằng lợi nhuận ròng và lợi nhuận hoạt động được tính theo các tiêu chí khác nhau. Lợi nhuận ròng của Hynix quý trước lên tới 93,92 nghìn tỷ won, có bao gồm các yếu tố như thu nhập từ đầu tư. Vì vậy, mức giảm mạnh so với quý trước trong quý này không có nghĩa là hoạt động kinh doanh cốt lõi đột ngột xấu đi.
II. Điều thị trường thực sự quan tâm là HBM còn có thể tiếp tục sinh lời hay không.
Trong làn sóng AI lần này, nhiều người vẫn đang dõi theo Nvidia, nhưng chuỗi cung ứng bộ nhớ cũng đáng được chú ý.
Máy chủ AI không chỉ cần GPU mà còn cần lượng lớn bộ nhớ hiệu năng cao. Rào cản công nghệ, yêu cầu về tỷ lệ thành phẩm và năng lực đóng gói tiên tiến của bộ nhớ băng thông cao HBM không phải thứ mà các chip nhớ thông thường có thể dễ dàng thay thế.
Trong báo cáo tài chính, Hynix tiết lộ việc giao hàng HBM4 đã bắt đầu được triển khai rộng rãi. Dự kiến trong quý IV, cả sản lượng giao hàng lẫn doanh thu từ HBM4 đều sẽ vượt HBM3E, đưa HBM4 trở thành sản phẩm chủ lực.
Ngoài ra, nhu cầu DDR5 dành cho máy chủ cũng đang tăng; doanh số SSD cấp doanh nghiệp cũng hưởng lợi từ việc xây dựng các trung tâm dữ liệu.
Điều này có nghĩa Hynix không chỉ dựa vào việc tăng giá một sản phẩm nào đó, mà nhu cầu đối với nhiều loại bộ nhớ có giá trị gia tăng cao đều đang tăng nhờ các trung tâm dữ liệu AI.
Tất nhiên, nhu cầu mạnh không có nghĩa giá sẽ tăng mãi. Tiếp theo vẫn cần theo dõi việc mở rộng nguồn cung và cục diện cạnh tranh.
III. Dữ liệu thực sự đáng chú ý là các đơn hàng cho giai đoạn 2027–2028.
Hiện Hynix đã ký thỏa thuận cung ứng dài hạn với 14 khách hàng lớn, bao phủ hơn 50% tổng công suất trong năm 2027 và 2028.
Đồng thời, công ty nhận định tình trạng cung cầu bộ nhớ thắt chặt có thể kéo dài đến năm 2030.
Đặt hai thông tin này cạnh nhau, ý nghĩa sẽ khác hẳn.
Trước đây, thị trường lo ngại nhu cầu bộ nhớ AI liệu có chỉ là một đợt bùng nổ ngắn hạn.
Tín hiệu Hynix đưa ra lúc này là một phần công suất trong hai năm tới đã được bảo đảm bằng các thỏa thuận dài hạn, giúp khả năng nhìn thấy nhu cầu rõ ràng hơn so với việc chỉ nhìn vào đơn hàng của một quý.
Tất nhiên, ký thỏa thuận dài hạn không đồng nghĩa lợi nhuận tương lai được bảo đảm hoàn toàn. Giá sản phẩm, điều khoản hợp đồng và việc giao hàng thực tế vẫn sẽ ảnh hưởng đến lợi nhuận cuối cùng.
Nhưng ít nhất, điều này giúp thị trường bớt lo ngại nhu cầu ngắn hạn có thể đột ngột biến mất.
IV. Một yếu tố hỗ trợ khác dễ bị bỏ qua: 100 nghìn tỷ won dành cho lợi ích cổ đông.
Hynix thông báo dự kiến triển khai chương trình hoàn trả vốn cho cổ đông trị giá khoảng 100 nghìn tỷ won trong năm 2026, trong đó cổ tức tiền mặt vượt 30 nghìn tỷ won, còn mua lại và hủy cổ phiếu vượt 60 nghìn tỷ won.
Đây không phải con số nhỏ.
Trong cơn sốt đầu tư AI, thị trường vừa lo doanh nghiệp mở rộng công suất ồ ạt, vừa lo chi tiêu vốn ngày càng lớn và dòng tiền bị bào mòn.
Trong khi chuẩn bị tăng công suất, Hynix đồng thời công bố chương trình hoàn trả vốn quy mô lớn cho cổ đông. Điều đó ít nhất cho thấy khả năng tạo ra tiền mặt hiện tại của công ty rất mạnh.
Tuy nhiên, khoản này bao gồm mua lại cổ phiếu, hủy cổ phiếu và cổ tức tiền mặt, nên không thể hiểu đơn giản rằng toàn bộ 100 nghìn tỷ won sẽ được trả bằng tiền mặt.
Cuối cùng, đây là nhận định của tôi.
Đợt phục hồi lần này của Hynix chủ yếu đến từ ba yếu tố: hoạt động kinh doanh cốt lõi vượt kỳ vọng, HBM4 bước vào giai đoạn tăng sản lượng và đơn hàng công suất trong hai năm tới có mức độ chắc chắn cao hơn.
Cộng thêm những lo ngại trước đó của thị trường về định giá AI và chi tiêu vốn, giá cổ phiếu có thể đang phục hồi nhờ kỳ vọng được điều chỉnh tích cực.
Nhưng đừng vội xem một phiên tăng mạnh là khởi đầu của một chu kỳ tăng giá mới.
Điều cần theo dõi tiếp theo là sản lượng giao hàng và doanh thu HBM4 trong quý IV, giá hợp đồng DRAM, cũng như chi tiêu vốn của các ông lớn AI như Nvidia, Google và Microsoft.
Nếu dự báo lợi nhuận tiếp tục được điều chỉnh tăng, đợt phục hồi này sẽ có nền tảng cơ bản hỗ trợ. Nếu giá cổ phiếu tiếp tục tăng nhưng kỳ vọng lợi nhuận bắt đầu đạt đỉnh, cần cảnh giác thị trường đã định giá trước quá nhiều tăng trưởng.
Người có kinh nghiệm đọc báo cáo tài chính không chỉ nhìn vào con số nào thấp hơn kỳ vọng, mà còn phải xem tiền kiếm được từ đâu và liệu sau này có thể tiếp tục kiếm tiền hay không.
Điểm đáng chú ý lớn nhất của Hynix lúc này không phải là lợi nhuận ròng quý này hụt bao nhiêu, mà là hoạt động kinh doanh bộ nhớ AI có thể duy trì đà tăng trưởng mạnh trong bao lâu.
Đó mới là yếu tố then chốt quyết định dư địa tăng giá cổ phiếu trong thời gian tới.
Nguồn dữ liệu: Báo cáo tài chính chính thức quý III năm 2026 của SK Hynix, hãng thông tấn Yonhap của Hàn Quốc và các bản tin của Reuters.
Mua cổ phiếu Mỹ trên msx @MSX_CN