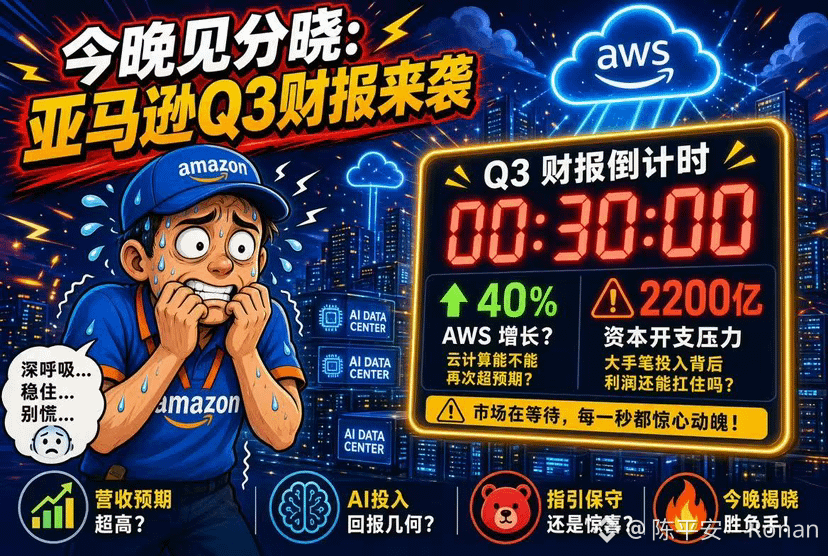
【今晚见分晓|亚马逊Q3财报来袭:AWS能不能重回40%增速,2200亿砸出去的钱能不能换回利润】
亚马逊周四盘后放榜,市场预期单季营收2022.44亿美元,同比涨12.25%;净利润预期213.63亿,同比只涨0.83%。
核心看点全在AWS:美银给了40%增速预期,比市场一致预期还高。云服务+AI资本开支砸了这么多,利润率能不能修复才是真正的考题。
一、AWS是核心胜负手,增速差1%都能撬动股价
这轮财报市场最敏感的指标,就是AWS的同比增速。
前几个季度AI算力需求爆发,市场一直给云服务赛道高预期,这次市场一致预期是38%,美银直接上调到40%。这个数字之所以关键,是因为它直接验证:AI带来的企业级云需求,到底有没有实打实落到厂商的营收里。
增速超40%,说明AI云的红利还在持续释放,整个云服务板块的估值都能跟着抬;要是低于37%,之前炒了大半年的AI云叙事就会打折扣,股价大概率承压。
二、增收不增利的隐忧:天量投入什么时候兑现利润
营收涨12%,净利润只涨0.83%,这个剪刀差是市场心里的一根刺。
亚马逊这两年在AI基建、数据中心、物流体系上砸了天量资金,全年资本开支计划冲到2200亿美元。钱砸出去了,市场就盯着什么时候能看到回报。
这次财报第二个核心看点,就是利润率能不能边际修复。说白了,投入期可以接受利润低,但总得看到效率提升的苗头。要是利润率继续走平甚至下滑,市场会担心“砸钱换不来增长质量”,估值会被持续压制。
三、AI行情走到下半场,叙事要让位给落地
还有个容易被忽略的观察点:AI业务的真实落地进展。
不管是Bedrock大模型平台,还是零售端的智能代理商务,之前都停留在讲故事的阶段。但走到现在,市场已经开始较真:这些AI布局,到底能不能转化成实际收入、能不能提效率降成本?