Tối qua Hynix bứt phá mạnh, liệu báo cáo tài chính quý này của Google có lặp lại điều đó không?
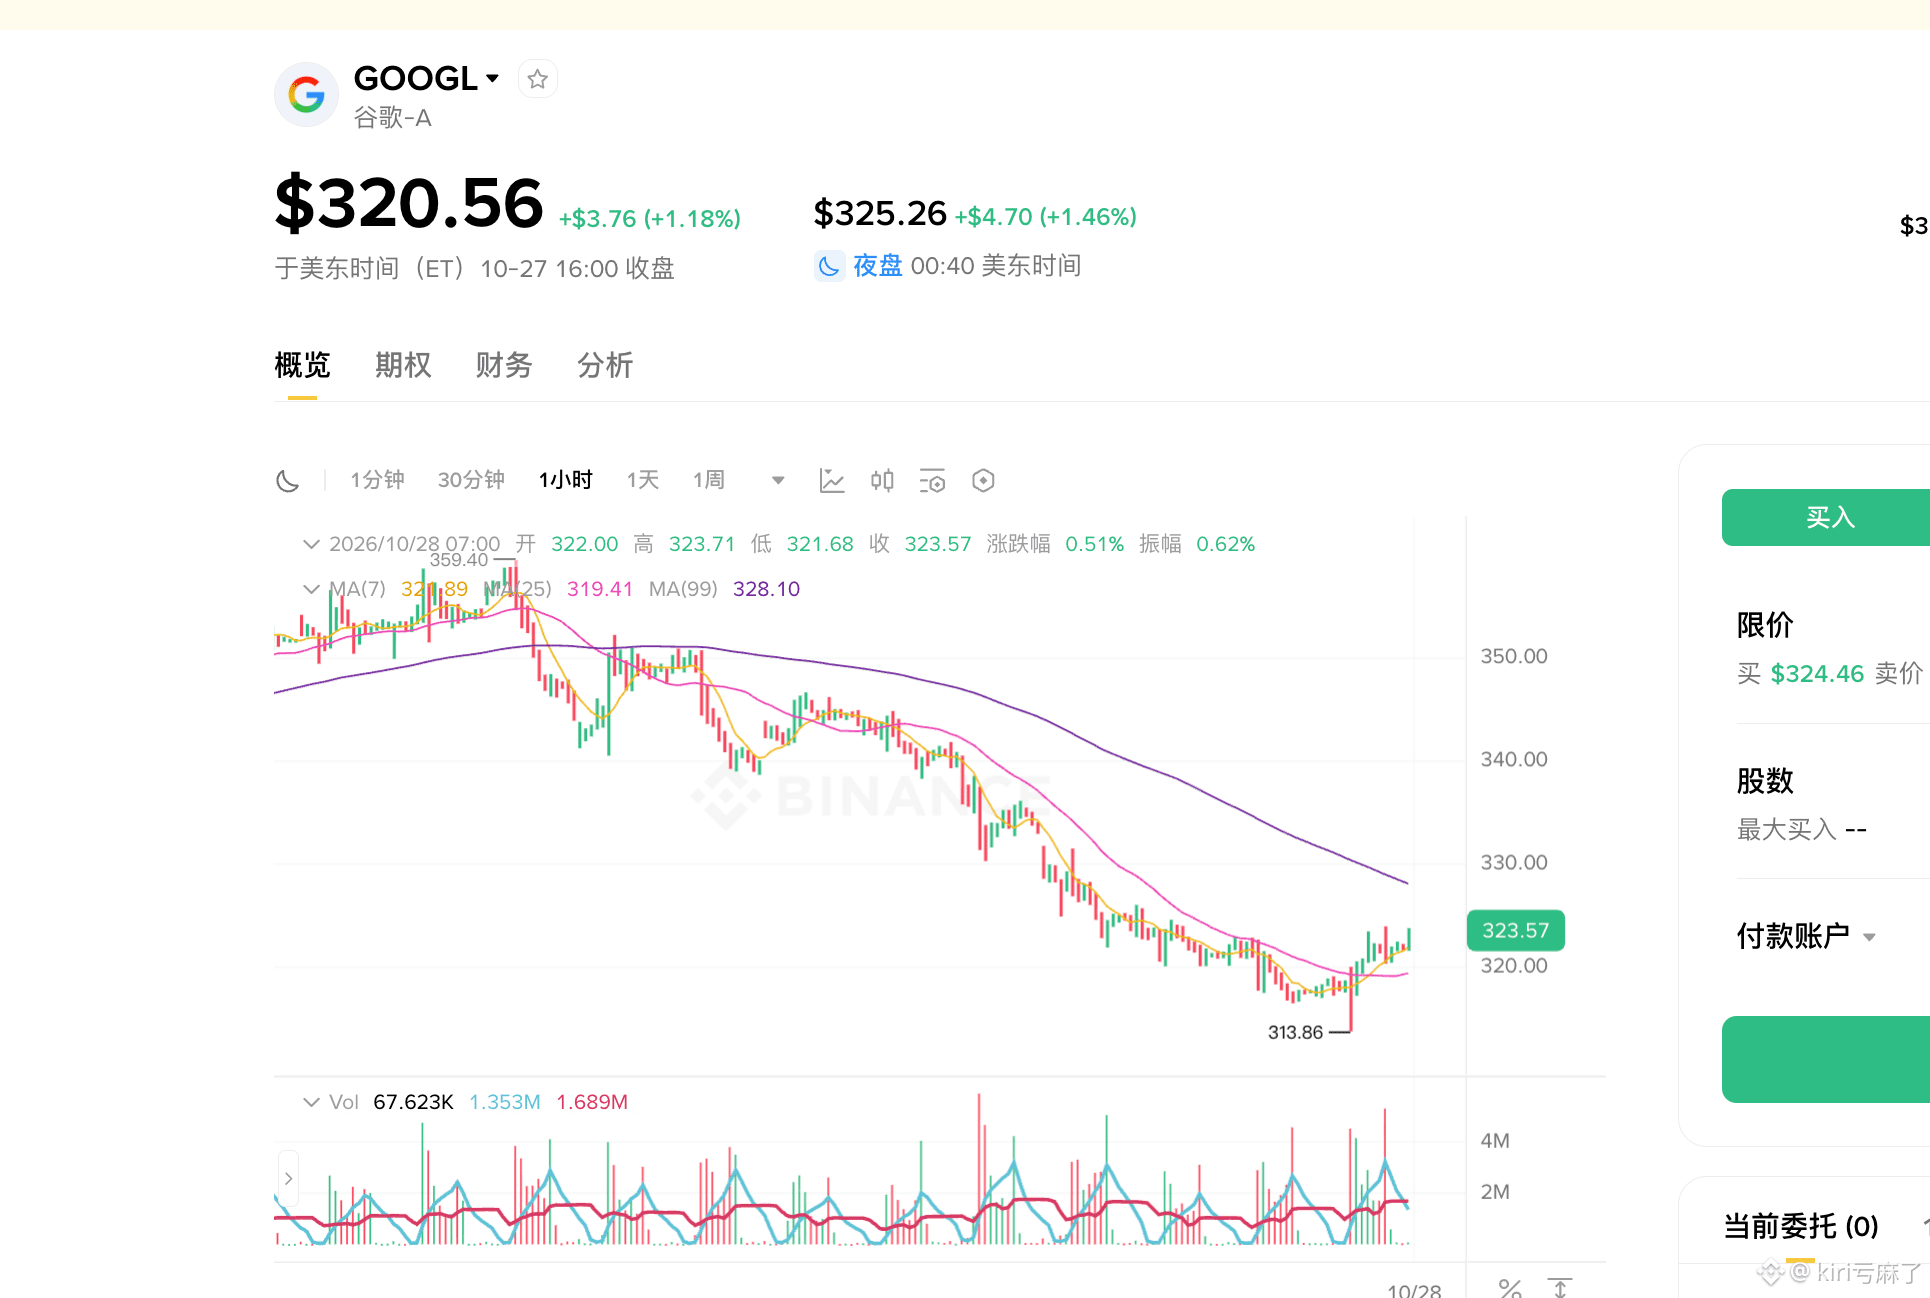
Google sẽ công bố kết quả Q3 sau giờ giao dịch. Cổ phiếu hiện lình xình quanh mức 320, giảm gần 20% so với đỉnh và gần như không tăng mấy từ đầu năm. Thị trường đang tập trung vào hai điều:
Liệu quảng cáo tìm kiếm có giữ vững được không, và khoản đầu tư lớn vào Cloud + AI có mang lại kết quả hay không.
Theo tôi, trong ngắn hạn, mảng tìm kiếm chưa có vấn đề gì lớn.
Quý trước, Search vẫn tăng trưởng 17%; kỳ vọng của thị trường cho quý này vào khoảng 14–16%. Hiện tại, AI Overviews và AI Mode có vẻ giống những tính năng “bổ sung thêm” hơn là thứ sẽ khai tử tìm kiếm. Gemini App sắp đạt 1 tỷ người dùng hoạt động hàng tháng, còn các nhà quảng cáo sử dụng AI Max thực sự cũng đã có thêm một số lượt chuyển đổi. Tôi cảm thấy lượng người dùng bị ChatGPT lấy mất trong ngắn hạn vẫn chưa đến mức gây tổn hại nghiêm trọng. Chỉ cần quý này không giảm rõ rệt xuống dưới mức tăng trưởng hai chữ số thì vị thế cỗ máy in tiền của mảng này vẫn còn.
Thứ thực sự có thể thúc đẩy giá cổ phiếu vẫn là Cloud.
Quý trước, Cloud tăng vọt 82%, biên lợi nhuận cũng vượt 35%, còn lượng đơn hàng tồn đọng lên tới 514 tỷ. Thị trường kỳ vọng quý này doanh thu có thể chạm khoảng 29 tỷ, gần gấp đôi. Nếu thực sự duy trì được mức tăng trưởng trên 90% và biên lợi nhuận không bị chi phí năng lực thuê từ bên thứ ba bào mòn quá nhiều, thì khoản đầu tư vào AI sẽ có câu chuyện để kể. Việc bán TPU ra bên ngoài cũng bắt đầu đóng góp một chút doanh thu; phần lớn sẽ đến vào năm sau.
Nhưng vấn đề cũng rất rõ: dự báo chi tiêu vốn năm 2026 đã được nâng lên 195–205 tỷ, còn dòng tiền tự do quý trước đã chuyển sang âm. Điều thị trường lo ngại nhất hiện giờ là Capex lại tăng thêm, hoặc ban lãnh đạo đưa ra nhận định quá lạc quan về năm 2027. Đầu tư quá lớn trong khi lợi ích chưa được hiện thực hóa đầy đủ — đó là nguyên nhân cốt lõi khiến giá cổ phiếu liên tục bị đè nặng.
Dự đoán của tôi:
Doanh thu nhiều khả năng sẽ vượt nhẹ kỳ vọng (trên 12,8 tỷ), mảng tìm kiếm giữ được mức tăng trưởng hai chữ số ở ngưỡng trung bình, còn Cloud tiếp tục tăng mạnh. Chỉ cần dự báo Capex không tăng thêm và biên lợi nhuận Cloud không giảm rõ rệt, cổ phiếu có cơ hội phục hồi sau báo cáo. Ngược lại, nếu công ty lại nâng chi tiêu hoặc Cloud chỉ đạt đúng kỳ vọng thì cổ phiếu có thể tiếp tục lình xình.
Nói ngắn gọn, tìm kiếm là nền tảng, còn Cloud là yếu tố tạo bất ngờ so với kỳ vọng. Quý này, điều cần xem là liệu Google có thể dùng số liệu để chứng minh “số tiền đang đốt biến thành tăng trưởng thực sự” hay không, thay vì tiếp tục kể chuyện.
(Đây chỉ là dự đoán; sau giờ giao dịch, hãy căn cứ vào số liệu thực tế.)
#谷歌财报能否守住基本盘
Google sẽ công bố kết quả Q3 sau giờ giao dịch. Cổ phiếu hiện lình xình quanh mức 320, giảm gần 20% so với đỉnh và gần như không tăng mấy từ đầu năm. Thị trường đang tập trung vào hai điều:
Liệu quảng cáo tìm kiếm có giữ vững được không, và khoản đầu tư lớn vào Cloud + AI có mang lại kết quả hay không.
Theo tôi, trong ngắn hạn, mảng tìm kiếm chưa có vấn đề gì lớn.
Quý trước, Search vẫn tăng trưởng 17%; kỳ vọng của thị trường cho quý này vào khoảng 14–16%. Hiện tại, AI Overviews và AI Mode có vẻ giống những tính năng “bổ sung thêm” hơn là thứ sẽ khai tử tìm kiếm. Gemini App sắp đạt 1 tỷ người dùng hoạt động hàng tháng, còn các nhà quảng cáo sử dụng AI Max thực sự cũng đã có thêm một số lượt chuyển đổi. Tôi cảm thấy lượng người dùng bị ChatGPT lấy mất trong ngắn hạn vẫn chưa đến mức gây tổn hại nghiêm trọng. Chỉ cần quý này không giảm rõ rệt xuống dưới mức tăng trưởng hai chữ số thì vị thế cỗ máy in tiền của mảng này vẫn còn.
Thứ thực sự có thể thúc đẩy giá cổ phiếu vẫn là Cloud.
Quý trước, Cloud tăng vọt 82%, biên lợi nhuận cũng vượt 35%, còn lượng đơn hàng tồn đọng lên tới 514 tỷ. Thị trường kỳ vọng quý này doanh thu có thể chạm khoảng 29 tỷ, gần gấp đôi. Nếu thực sự duy trì được mức tăng trưởng trên 90% và biên lợi nhuận không bị chi phí năng lực thuê từ bên thứ ba bào mòn quá nhiều, thì khoản đầu tư vào AI sẽ có câu chuyện để kể. Việc bán TPU ra bên ngoài cũng bắt đầu đóng góp một chút doanh thu; phần lớn sẽ đến vào năm sau.
Nhưng vấn đề cũng rất rõ: dự báo chi tiêu vốn năm 2026 đã được nâng lên 195–205 tỷ, còn dòng tiền tự do quý trước đã chuyển sang âm. Điều thị trường lo ngại nhất hiện giờ là Capex lại tăng thêm, hoặc ban lãnh đạo đưa ra nhận định quá lạc quan về năm 2027. Đầu tư quá lớn trong khi lợi ích chưa được hiện thực hóa đầy đủ — đó là nguyên nhân cốt lõi khiến giá cổ phiếu liên tục bị đè nặng.
Dự đoán của tôi:
Doanh thu nhiều khả năng sẽ vượt nhẹ kỳ vọng (trên 12,8 tỷ), mảng tìm kiếm giữ được mức tăng trưởng hai chữ số ở ngưỡng trung bình, còn Cloud tiếp tục tăng mạnh. Chỉ cần dự báo Capex không tăng thêm và biên lợi nhuận Cloud không giảm rõ rệt, cổ phiếu có cơ hội phục hồi sau báo cáo. Ngược lại, nếu công ty lại nâng chi tiêu hoặc Cloud chỉ đạt đúng kỳ vọng thì cổ phiếu có thể tiếp tục lình xình.
Nói ngắn gọn, tìm kiếm là nền tảng, còn Cloud là yếu tố tạo bất ngờ so với kỳ vọng. Quý này, điều cần xem là liệu Google có thể dùng số liệu để chứng minh “số tiền đang đốt biến thành tăng trưởng thực sự” hay không, thay vì tiếp tục kể chuyện.
(Đây chỉ là dự đoán; sau giờ giao dịch, hãy căn cứ vào số liệu thực tế.)
#谷歌财报能否守住基本盘