微软财报显示AI投入进入回报验证期
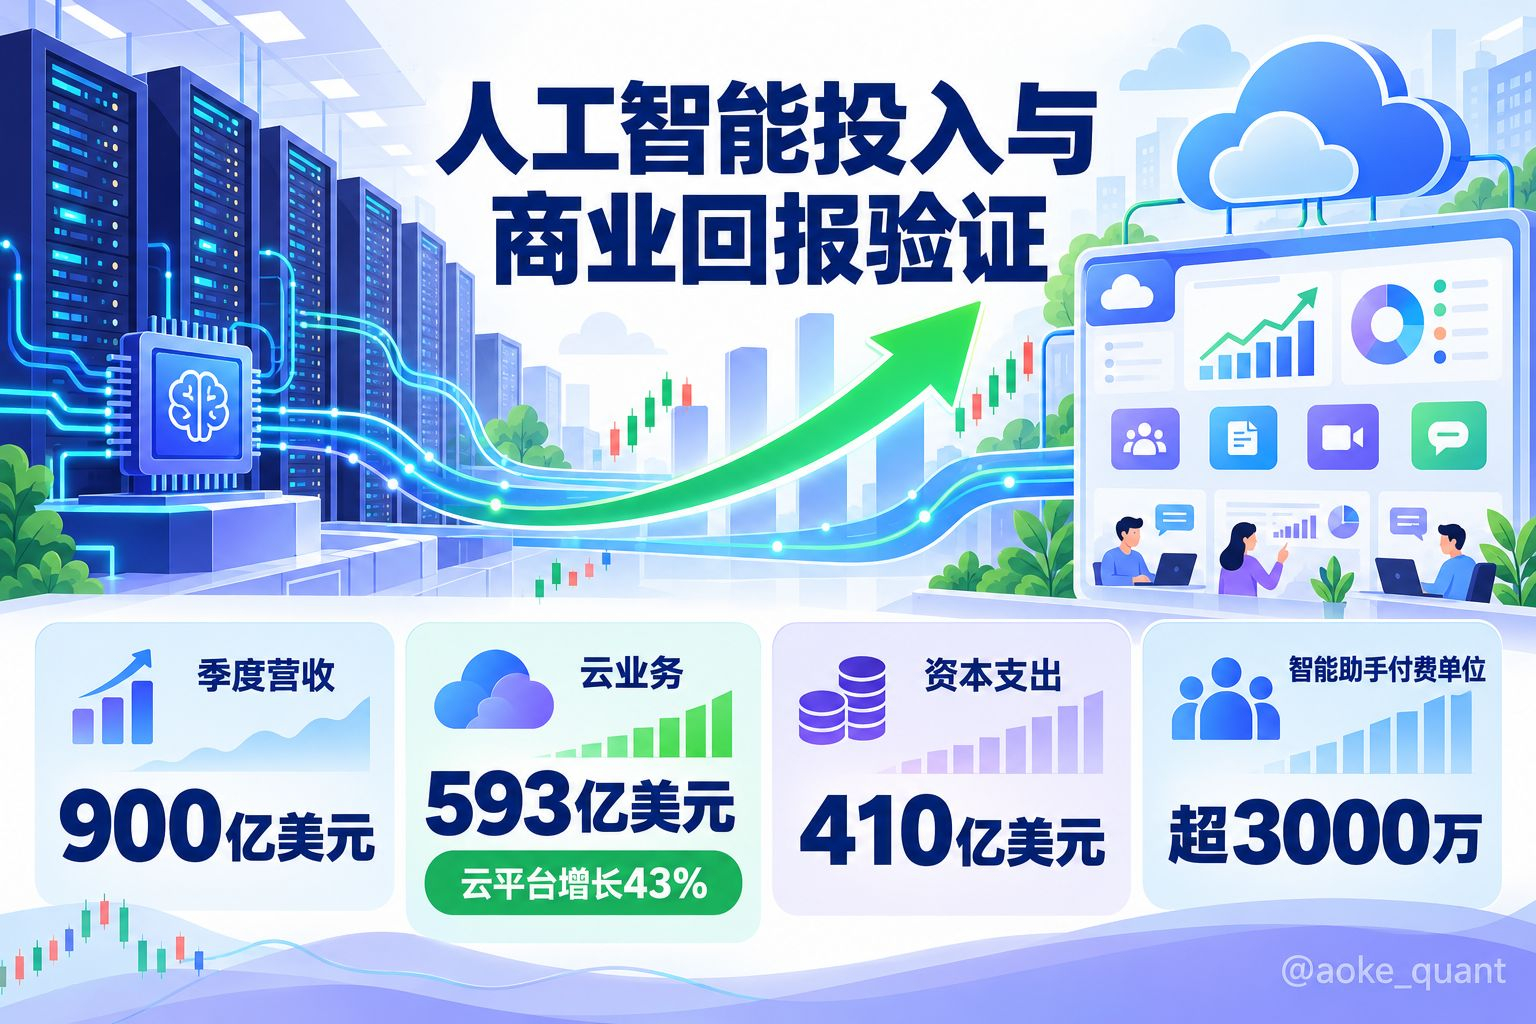
微软在7月29日公布的季度业绩,为市场观察AI投入能否兑现收入提供了一个具体样本。根据已披露数据,微软4月至6月季度营收为900亿美元,同比增长18%;云业务收入593亿美元,同比增长27%,Azure收入增长43%。在AI基础设施投入持续扩大的背景下,这组云端数据成为市场衡量其商业化效率的重要依据。
核心并不只是收入增长,而是收入与投入之间能否形成可被验证的闭环。微软本季度资本支出达到410亿美元,意味着数据中心、算力与相关基础设施仍在快速扩张。市场对高资本开支并非天然排斥,真正关注的是新增产能是否由真实需求承接,以及未来收入增量能否覆盖折旧、运营成本和现金流压力。
微软的路径相对清晰:企业客户采购云服务,Azure承接训练和推理需求,Copilot等产品再嵌入办公、开发及协作软件场景。公开信息显示,微软2026财年Azure收入突破1000亿美元,Microsoft 365 Copilot付费单位超过3000万个。这些指标不意味着AI投入已经没有风险,但说明其产品化和付费转化已有可追踪的载体,而非仅停留在技术叙事。
横向看,市场正在更严格地区分不同公司的AI支出质量。若AI投入能够对应云业务增长、企业软件订阅或可识别的客户需求,资本开支更容易被理解为扩张的前置成本;若回报难以拆分、现金流压力先行,估值则可能对支出指引更敏感。因此,后续观察不宜局限于单季营收,而应结合云业务增速、付费产品渗透、资本开支节奏与自由现金流表现。
对加密市场而言,这类财报不会直接改变链上资产的供需,却可能通过风险偏好影响相关叙事。AI基础设施需求获得验证时,市场对算力、数据中心、去中心化计算及AI应用等赛道的关注度可能升温;反之,若巨额投入难以转化为收入,成长型资产整体的估值容忍度可能下降。这里的影响属于跨市场情绪和资金偏好的传导,并非确定的价格因果。
编辑观察认为,AI主题正在从“是否投入”转向“如何回收投入”的阶段。微软此次业绩的意义,在于提供了云增长与付费产品扩张的验证线索。但AI收入能否长期跑赢基础设施成本,仍需在后续多个季度中持续检验。对于关注加密与科技交叉叙事的读者,重点或应放在商业化指标是否连续改善,而不是将单次财报简单等同于行业结论。
#微软财报能否兑现ai红利 #BTC #ETH #BNB