
Thông báo lúc 2 giờ chiều theo giờ miền Đông vào thứ Tư sẽ cho thấy Fed có tăng lãi suất lần thứ hai trong năm nay hay không. Mục tiêu vẫn không đổi: kéo lạm phát xuống. Vào tháng 9, ủy ban đã tăng lãi suất quỹ liên bang thêm 0,25 điểm phần trăm. Đó là lần tăng đầu tiên trong ba năm, và kết quả là chi phí vay mượn tăng lên trên khắp nền kinh tế Mỹ.
Hầu hết các nhà kinh tế và nhà đầu tư đều dự đoán sẽ có thêm một lần tăng lãi suất trước khi hết năm, có lẽ tại cuộc họp ngày 8-9 tháng 12, cuộc họp cuối cùng của năm 2026. Công cụ FedWatch của CME Group dựa trên hợp đồng tương lai lãi suất quỹ liên bang kỳ hạn 30 ngày để tính toán kỳ vọng về lãi suất. Hiện công cụ này cho thấy khả năng Fed giữ nguyên lãi suất trong tháng 10 là 88% và khả năng tăng lãi suất vào tháng 12 là 71%. Không có cuộc họp nào trong tháng 11.
Mức định giá của Bloomberg khá sát với những dự báo khác, khoảng 10% khả năng có động thái trong tuần này và gần 80% vào tháng 12. Các dự báo hàng quý của tháng trước cũng cho thấy điều tương tự: ủy ban phát tín hiệu rằng họ dự kiến sẽ tăng lãi suất thêm một lần nữa vào cuối năm nay.
Fed đang phải xử lý một loạt dữ kiện khó dung hòa. Lạm phát dai dẳng, chiến tranh Iran và thuế quan làm gia tăng áp lực, còn làn sóng đầu tư AI đang kéo nền kinh tế theo hướng riêng. Người tiêu dùng vẫn tiếp tục chi tiêu bất chấp tâm lý bi quan. Lợi suất trái phiếu tăng trong khi cổ phiếu tăng vọt. Thị trường lao động, tiền lương và lạm phát đều cho thấy những tín hiệu trái chiều (Bloomberg Intelligence, 2026).
Lãi suất cũng không thể mở lại eo biển Hormuz hay khắc phục tình trạng thiếu chip. Đây vẫn là công cụ chính mà Fed có, nên các quan chức phải cân nhắc rủi ro lạm phát dai dẳng với thiệt hại mà việc thắt chặt quá mức có thể gây ra.
Lập luận ủng hộ tăng lãi suất
Lạm phát chưa hạ nhiệt.
CPI và PPI tháng 9 đều tăng nóng, và năm nay có vẻ sẽ là năm thứ hai liên tiếp giá cả tiếp tục tăng mạnh. Mức tăng diễn ra trên diện rộng, còn chi phí năng lượng đã tăng vọt kể từ khi chiến tranh Iran bắt đầu. Lạm phát đã vượt mục tiêu 2% của Fed trong hơn năm năm, làm dấy lên lo ngại rằng nới lỏng quá sớm sẽ lặp lại sai lầm trong đợt tăng vọt thời đại dịch. Giá dầu vẫn cao. Đợt bán tháo cổ phiếu công nghệ do lo ngại về AI cũng khiến nhà đầu tư rút khỏi các tài sản rủi ro hơn. Ray Attrill, trưởng bộ phận chiến lược ngoại hối tại Ngân hàng Quốc gia Australia, cho biết thị trường trái phiếu Mỹ dường như đang chi phối đồng USD trên diện rộng hơn (Reuters, 2026).
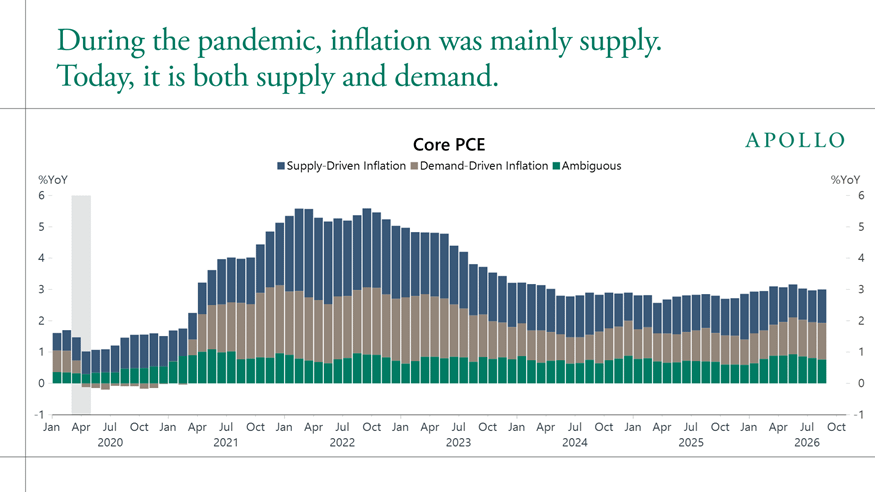
Apollo Research cho rằng không thể tiếp tục đổ lỗi lạm phát chỉ do nguồn cung. Dữ liệu của Fed San Francisco cho thấy lạm phát PCE lõi ở mức 3%, chia đều giữa yếu tố cung và cầu (xem biểu đồ bên dưới). Nguồn cung chiếm ưu thế vào năm 2022, nhưng tỷ trọng của cầu đã tăng kể từ năm 2024. Lãi suất có thể hạ nhiệt áp lực giá do cầu thúc đẩy. Chúng hầu như không có tác dụng đối với cú sốc nguồn cung, và đó chính là vấn đề Fed phải đối mặt.
Chờ đợi cũng có cái giá của nó.
Tranh luận xoay quanh việc có nên tăng vượt khỏi phạm vi hiện tại 3.75%–4% hay dừng lại để xem các đợt tăng trước đó đã tác động ra sao. Phe cứng rắn cho rằng thắt chặt thêm sẽ chứng tỏ Fed nghiêm túc với lạm phát. Khi động thái tháng 12 được dự báo rộng rãi, họ sẽ lập luận rằng chờ thêm sáu tuần chẳng đem lại lợi ích gì mà còn có nguy cơ khiến Fed tụt lại xa hơn. Phe thận trọng sẽ đáp lại rằng chi phí vay cao hơn có thể gây tổn hại cho hộ gia đình và doanh nghiệp nhỏ, đồng thời làm chậm hoạt động kinh tế (Bloomberg Intelligence, 2026).
Chính sách có vẻ chưa đủ thắt chặt.
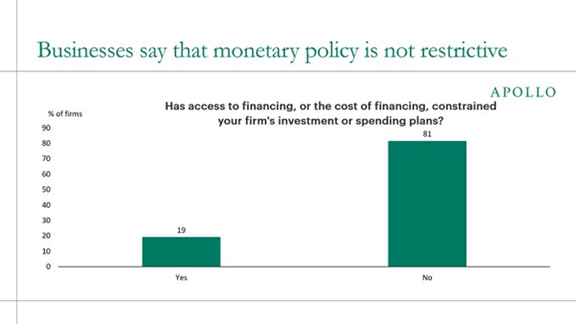
Apollo Research nhận định thẳng thắn: chính sách tiền tệ không mang tính thắt chặt. Trong khảo sát quý III năm 2026 của Fed, chỉ 19% doanh nghiệp cho biết chi phí tài chính hoặc khả năng tiếp cận tín dụng hạn chế đầu tư và chi tiêu của họ. 81% còn lại cho biết không gặp trở ngại nào.
Theo hầu hết các thước đo khác, điều kiện tài chính cũng không có vẻ đặc biệt thắt chặt. Chỉ số NFCI của Fed Chicago tăng lên –0.50 trong tuần kết thúc ngày 9 tháng 10, cho thấy điều kiện tài chính đang nới lỏng. Chỉ số căng thẳng của Fed St. Louis giảm xuống -0.81 trong tuần kết thúc ngày 25 tháng 9, từ mức -0.70 của tuần trước đó; mức dưới 0 có nghĩa là thị trường bình lặng hơn bình thường. Chỉ số Điều kiện Tài chính Mỹ của Goldman Sachs cũng tăng trong những tuần gần đây, nhưng mức tăng nhỏ và khó có thể xem là một đợt thắt chặt đáng kể.
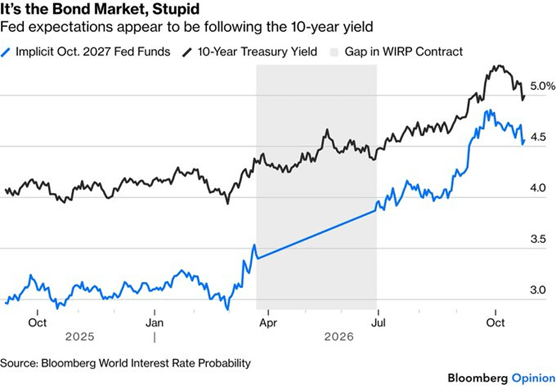
Tiếp theo là thị trường trái phiếu. Các nhà đầu tư muốn giám sát chính sách, thường được gọi là "cảnh sát trái phiếu", đang bán trái phiếu Kho bạc Mỹ. Thống đốc Christopher Waller cho biết lợi suất dài hạn tăng mạnh đang làm giảm nhu cầu và thực hiện "một phần nhỏ công việc" mà chính sách thắt chặt lẽ ra phải đảm nhiệm.
Lợi suất trái phiếu kỳ hạn 10 năm hiện gần sát ngưỡng trên của phạm vi "bình thường cũ" 4.0%-5.0%, cao nhất kể từ năm 2007. Nó cũng đang bám sát mức lãi suất quỹ Fed dự kiến trong một năm tới. Vì vậy Fed phải chứng minh uy tín trong kiểm soát lạm phát bằng cách duy trì chính sách thắt chặt, dù Warsh liên tục nhắc các nhà giao dịch hãy theo dõi dữ liệu.
Nền kinh tế bền bỉ.
AI càng khiến tình hình thêm phức tạp. Cuộc chạy đua xây dựng trung tâm dữ liệu và năng lực điện toán đang nâng đỡ tăng trưởng, đồng thời tạo ra nhu cầu về vốn và chip nhớ. Về lâu dài, nó có thể nâng năng suất và giúp hạ nhiệt giá cả, nhưng hiện tại lại đang đẩy chi phí lên cao. Barclays phát hiện các công ty điện toán đám mây quy mô siêu lớn chi hơn 90% dòng tiền hoạt động cho hạ tầng AI, nghĩa là lãi suất cao hơn có thể ít ảnh hưởng đến một phần khoản chi đó.
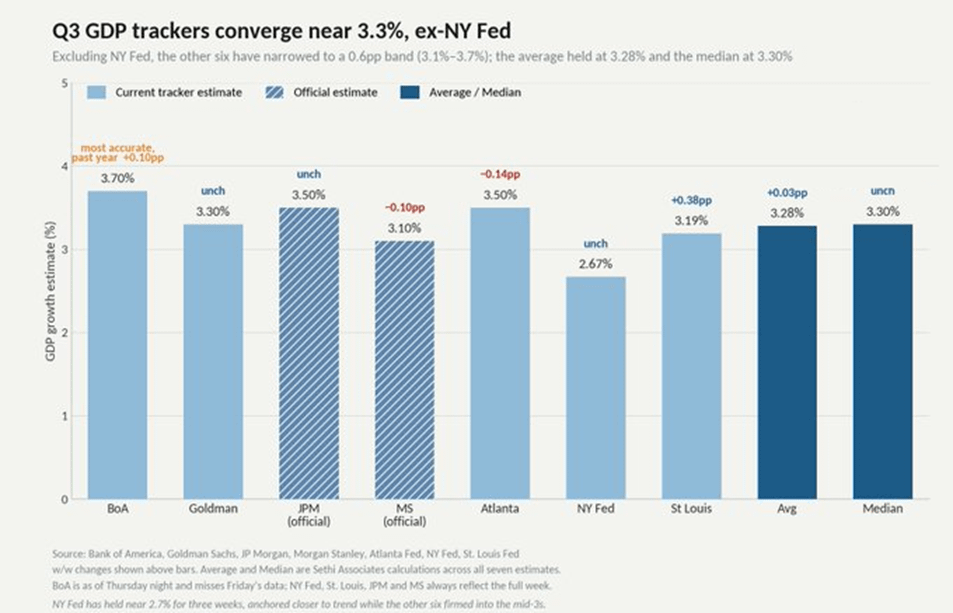
Các dự báo GDP quý III vẫn vững trước khi số liệu được công bố vào thứ Năm. Ước tính trung bình nhích lên 3.28% từ 3.25%, còn trung vị giữ nguyên ở 3.30%. Dự báo được Fed St. Louis điều chỉnh tăng đã góp phần vào mức tăng này, và chỉ Fed New York dự báo dưới 3.1%.
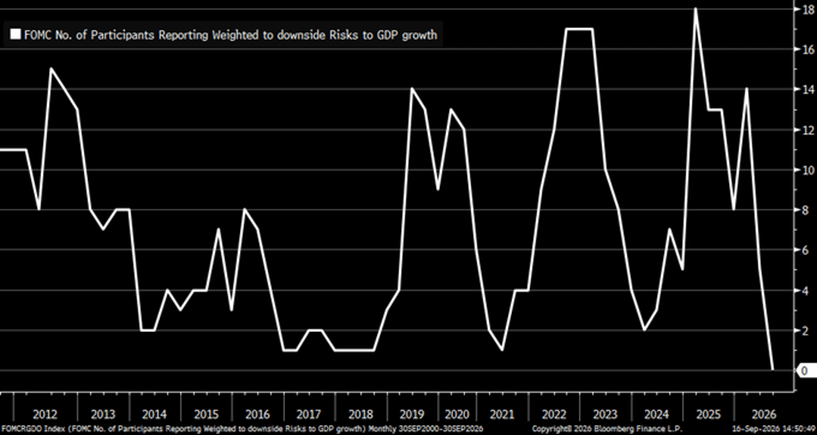
Bloomberg cũng lưu ý rằng lần đầu tiên kể từ khi Báo cáo Dự báo Kinh tế được công bố, không một thành viên nào nhận thấy rủi ro suy giảm đối với tăng trưởng GDP. Giọng điệu của Fed cũng cứng rắn.
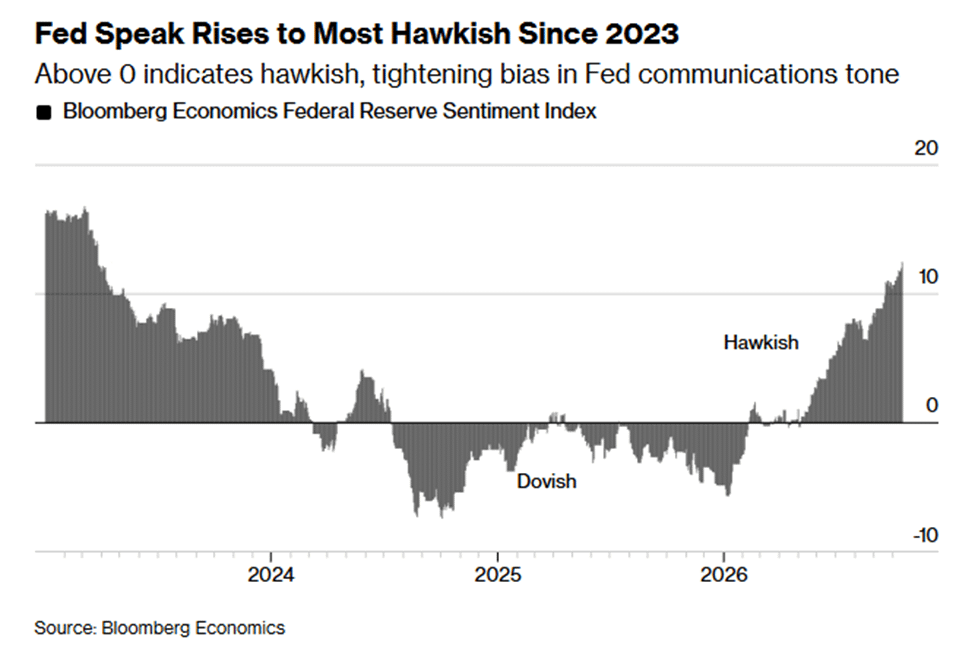
Chỉ số Phát biểu của Fed của Bloomberg đã đạt mức cao nhất kể từ tháng 3 năm 2023, ngay cả khi kỳ vọng tăng lãi suất trên thị trường dịu đi trong tuần này. Các quan chức phát biểu cứng rắn hơn mức thị trường dự báo.
Lập luận ủng hộ giữ nguyên lãi suất
Giãn cách các đợt tăng lãi suất không tốn kém nhiều.
Nếu các quan chức vẫn xem đây là quá trình điều chỉnh lại với hai đến ba đợt tăng lãi suất, thì việc kéo giãn thời gian giữa các đợt còn lại không gây tốn kém nhiều. Rob Kaplan nói: "Chậm sáu tuần là một rủi ro có thể kiểm soát được."
Claudia Sahm mô tả đợt tăng lãi suất tháng 9 là "quản lý rủi ro", chứ không phải khởi đầu của một chu kỳ thắt chặt mạnh mẽ. Ủy ban đang nghiêng về khả năng tăng thêm một lần trong năm nay, cho thấy Fed đang phòng ngừa rủi ro trước những bất định về lạm phát.
Các đợt tăng lãi suất liên tiếp có thể tạo cảm giác chu kỳ tăng nhanh hơn dự kiến:
Phần lớn quan chức cho rằng lãi suất cần tăng cao hơn, chỉ là không phải trong các cuộc họp liên tiếp. Phó Chủ tịch Cục Dự trữ Liên bang Michelle Bowman không thấy cần phải vội tăng lãi suất thêm, cho rằng các nhà hoạch định chính sách có thời gian đánh giá diễn biến của nền kinh tế trước khi cân nhắc thắt chặt bổ sung. Phát biểu của bà cho thấy Fed sẽ chờ xem tình hình diễn biến ra sao trong chính sách tiền tệ
Daly cho rằng khả năng tăng lãi suất thêm cao hơn khả năng không tăng, nhưng thời điểm vẫn đang được thảo luận. Bà không thấy cần phải hành động vội vàng khi thông tin còn hạn chế và muốn thận trọng hơn vì vẫn còn nhiều cuộc họp phía trước. CPI tháng 9 cho thấy giá xăng đẩy lạm phát chung lên cao, còn lạm phát lõi vẫn dai dẳng, nên nguy cơ lạm phát vượt mục tiêu vẫn ở mức cao.
Thống đốc Christopher J. Waller tham gia bỏ phiếu tại FOMC năm 2026 với tư cách thành viên thường trực của Hội đồng Thống đốc, và ông cũng nói rằng sẽ có thêm các đợt tăng lãi suất. Ông vẫn để ngỏ thời điểm. Ông nói các đợt tăng không nhất thiết phải diễn ra trong những cuộc họp liên tiếp, nhưng ông muốn chúng được thực hiện trong một khoảng thời gian hợp lý.
Thống đốc Jefferson: Fed "có thể cần thêm thời gian" để quyết định bước đi lãi suất tiếp theo. Các thay đổi trong tương lai nên dựa trên dữ liệu.
Một bất ngờ trước cuộc bầu cử giữa nhiệm kỳ sẽ khiến thị trường chao đảo.
Một số quan chức phát tín hiệu rằng không cần phải vội, còn việc Warsh im lặng khiến khả năng Fed giữ nguyên lãi suất ngày càng được thị trường đặt cược. Một đợt tăng bất ngờ vài ngày trước cuộc bầu cử giữa nhiệm kỳ sẽ làm thị trường chao đảo. Fed từng tăng lãi suất trước các kỳ bầu cử, nhưng chưa bao giờ tăng bất ngờ. Sau đợt tăng tháng 9, Chủ tịch Fed New York John Williams nói với khán giả tại Đại học Buffalo: "Với quyết định chính sách được đưa ra tại cuộc họp tháng 9, chúng ta không cần phải vội vàng và có thời gian thu thập thêm thông tin."
Thị trường lao động.
Việc làm vẫn vững vàng và đang ở mức tối đa, nhưng FOMC không muốn làm suy yếu thị trường này. Lần gần nhất thị trường việc làm có dấu hiệu căng thẳng, Fed đã giảm lãi suất mạnh 50 điểm cơ bản vào ngày 18 tháng 9 năm 2024, đưa lãi suất quỹ liên bang xuống 4.75%–5.0% khi thị trường lao động hạ nhiệt và lo ngại gia tăng.
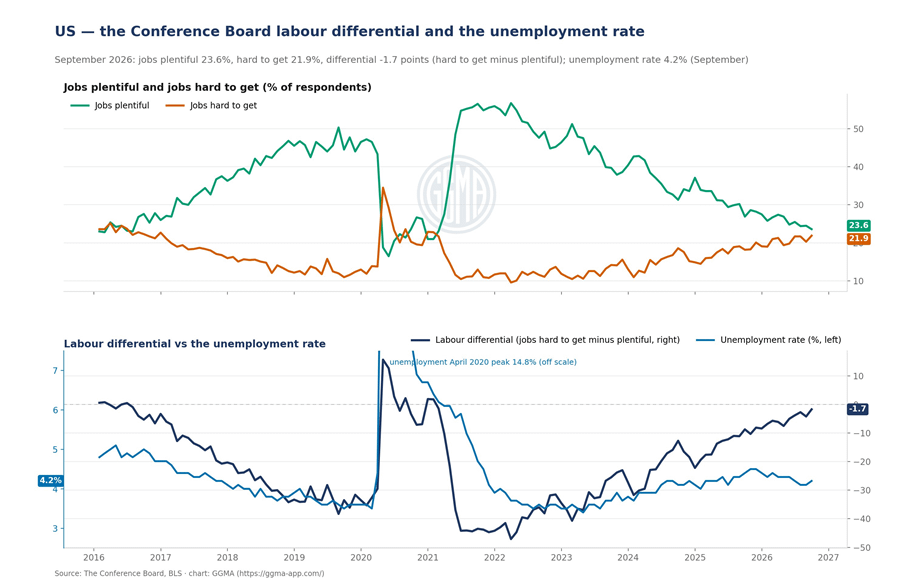
Tâm lý lại suy giảm. Chênh lệch việc làm của Conference Board giảm xuống -1.7 trong tháng 9, mức thấp nhất kể từ tháng 2 năm 2021, và chỉ số niềm tin được dự báo giảm xuống 81. Nếu tình hình xấu đi thêm, khả năng 78% Fed tăng lãi suất vào tháng 12 có thể bị đặt dấu hỏi, ngay cả khi tỷ lệ thất nghiệp ở mức 4.1%–4.3%.
Chi tiêu cho AI vừa là trụ cột vừa là điểm yếu:
Chi tiêu của doanh nghiệp cho trung tâm dữ liệu, chip và năng lực lưới điện đã trở thành động lực hỗ trợ lớn cho tăng trưởng của Mỹ, đồng thời tạo ra một điểm dễ tổn thương mang tính hệ thống. Các nhà kinh tế ước tính chi tiêu vốn liên quan đến công nghệ và AI đóng góp một tỷ trọng vượt trội vào tăng trưởng GDP thực. Thiết bị xử lý thông tin và phần mềm chiếm tới 92% tăng trưởng trong nửa đầu năm 2025, trong khi sản xuất và dịch vụ phần lớn trì trệ. Một số nhà kinh tế vĩ mô cho rằng nếu không có làn sóng đầu tư này, nền kinh tế nói chung chỉ tăng trưởng gần bằng không hoặc rơi vào suy thoái. Định giá cổ phiếu AI tăng vọt cũng làm tài sản hộ gia đình phình to, ước tính tăng thêm 180 tỷ USD, chỉ là một phần trong tổng mức tăng chi tiêu tiêu dùng.
GDP quý II được điều chỉnh tăng 0.7 điểm phần trăm so với ước tính thứ hai, chủ yếu nhờ đầu tư, chi tiêu tiêu dùng và chi tiêu chính phủ cao hơn.
Lợi suất tăng vọt:
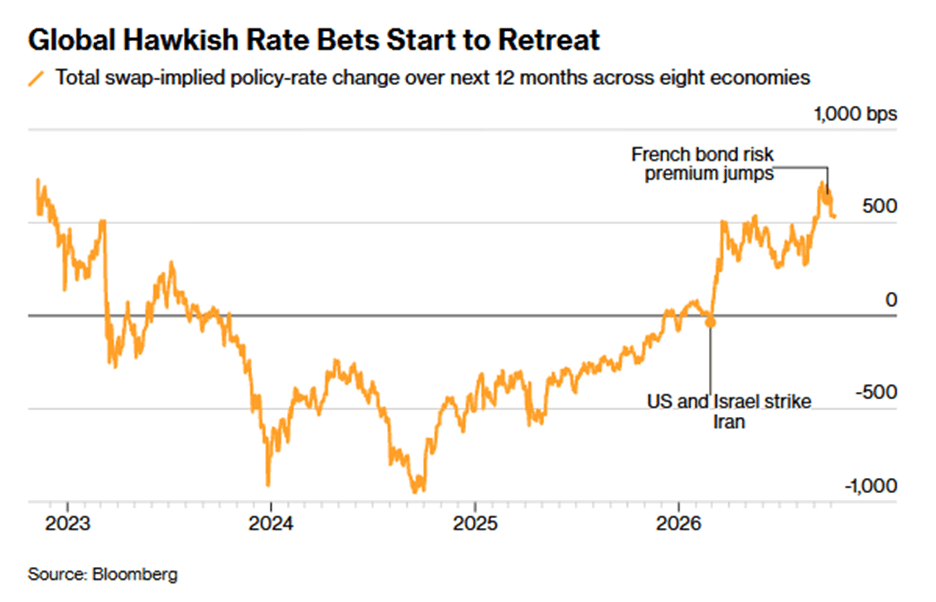
Lợi suất trái phiếu toàn cầu tăng vọt lên mức cao nhất trong nhiều năm. Điều này thắt chặt các điều kiện tài chính và có thể làm giảm nhu cầu tăng lãi suất thêm của các ngân hàng trung ương. Kể từ giữa tháng 9, thị trường đã giảm mức dự báo tăng lãi suất ở tám nền kinh tế lớn gần 200 điểm cơ bản.
Họp báo
Chủ tịch Fed Kevin Warsh sẽ phát biểu sau khi có quyết định. Nhà đầu tư không nên mong đợi ông hé lộ điều gì trước đó, vì ông từng phản đối việc đưa ra định hướng trước về các động thái lãi suất.
Có thể nói gì về thứ Tư? Trước hết, Fed sẽ không tăng lãi suất với mức định giá hiện tại của thị trường, điều này tự nhiên giới hạn mức độ cứng rắn mà cuộc họp báo có thể thể hiện. Nếu Warsh tỏ ra cứng rắn hết mức, sẽ có người hỏi tại sao ủy ban không đơn giản tăng lãi suất, và ông sẽ muốn tránh cuộc trao đổi đó.
Ông cũng đã giải thích thuyết phục vào tháng 9 về lý do chuyển hướng so với tháng 7, nêu ra ba nguyên nhân: tăng trưởng mạnh hơn dự kiến, lạm phát chưa giảm đủ nhanh và giá dầu tăng (cuộc họp diễn ra ngay sau vụ tấn công đường ống Đông-Tây của Saudi Arabia). Triển vọng tăng trưởng hiện yếu hơn, cùng với lo ngại AI có thể là bong bóng ngày càng tăng.
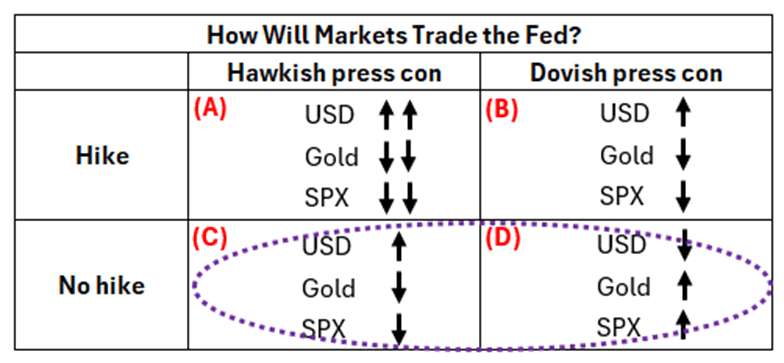
Robin J. Brooks thuộc Viện Brookings xem xét câu hỏi này bằng ma trận hai nhân hai, mô tả cách ông nhìn nhận cuộc họp. Lạm phát dai dẳng và giá dầu cao hơn mức trước ngày 16 tháng 9 là những yếu tố đối trọng. Trong ma trận hai nhân hai ở trên, chúng ta nằm ở hàng dưới, giữa góc phần tư bên trái (C) và bên phải (D), vì vậy cuộc họp báo nhìn chung sẽ trung tính với thị trường.
Khi Fed giữ nguyên lãi suất tại cuộc họp ngày 29 tháng 7, thị trường đã phản ứng dữ dội. Đường cong lợi suất Mỹ dốc lên theo chiều bất lợi, còn những lời bàn tán về việc Fed mất uy tín lan nhanh. Rõ ràng điều đó đã chạm đúng điểm nhạy cảm. Bộ Tài chính công bố đợt mua lại trái phiếu bất ngờ vào ngày 19 tháng 8, còn Warsh có phát biểu cứng rắn tại Jackson Hole, mở đường cho đợt tăng lãi suất nhất trí vào ngày 16 tháng 9.
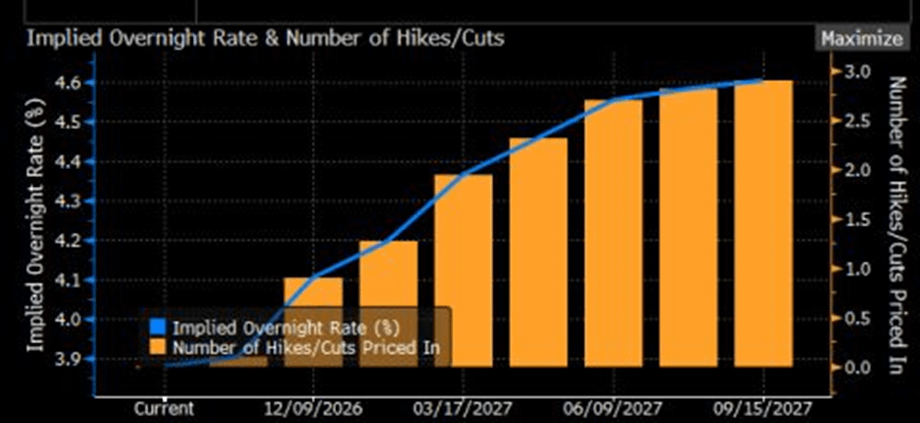
Xét việc thị trường phản ứng mạnh thế nào với Warsh trong mùa hè này, sự bình tĩnh hiện tại của họ thật đáng ngạc nhiên. Trước ngày 29 tháng 7, thị trường dự báo tăng 10 điểm cơ bản, dựa trên số liệu CPI lõi vừa đi ngang chỉ hai tuần trước đó. Giờ đây, họ chỉ dự báo tăng 3 điểm cơ bản vào ngày mai (đường màu cam trong biểu đồ bên dưới), dù CPI cao hơn dự kiến hai tuần trước và cuộc bầu cử giữa nhiệm kỳ đang đến gần.
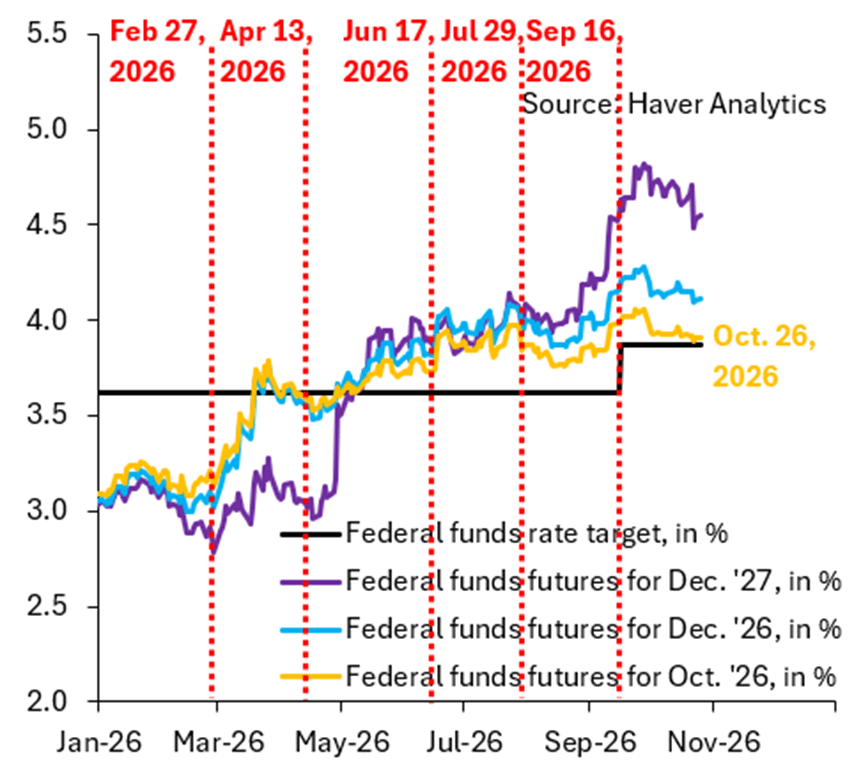
Nếu thị trường lo ngại Fed bị chi phối bởi chính trị, thì đây sẽ là cuộc họp để họ thử thách Warsh. Điều thực sự quan trọng là thỏa thuận đình chiến giữa thị trường và Fed mong manh đến đâu, và liệu có điều gì xảy ra vào thứ Tư có thể phá vỡ nó hay không.
Kết luận
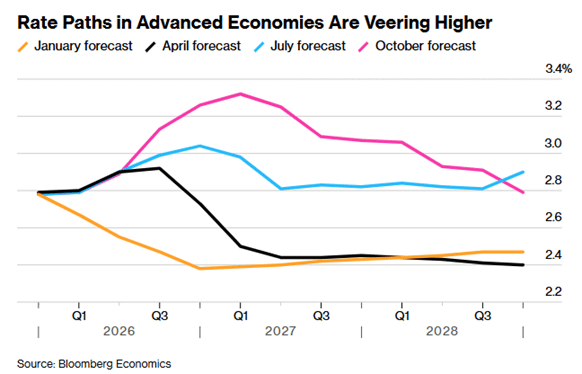
Lãi suất sẽ tăng. Câu hỏi còn bỏ ngỏ là thời điểm. Hy vọng toàn cầu về việc giảm lãi suất đang phai nhạt, và thước đo của Bloomberg Economics hiện dự báo mức tăng gần 25 điểm cơ bản trên khắp các nền kinh tế phát triển, với lãi suất duy trì ở mức cao khi chiến tranh Trung Đông, tăng trưởng bền bỉ, làn sóng AI và chi tiêu chính phủ thúc đẩy lạm phát.