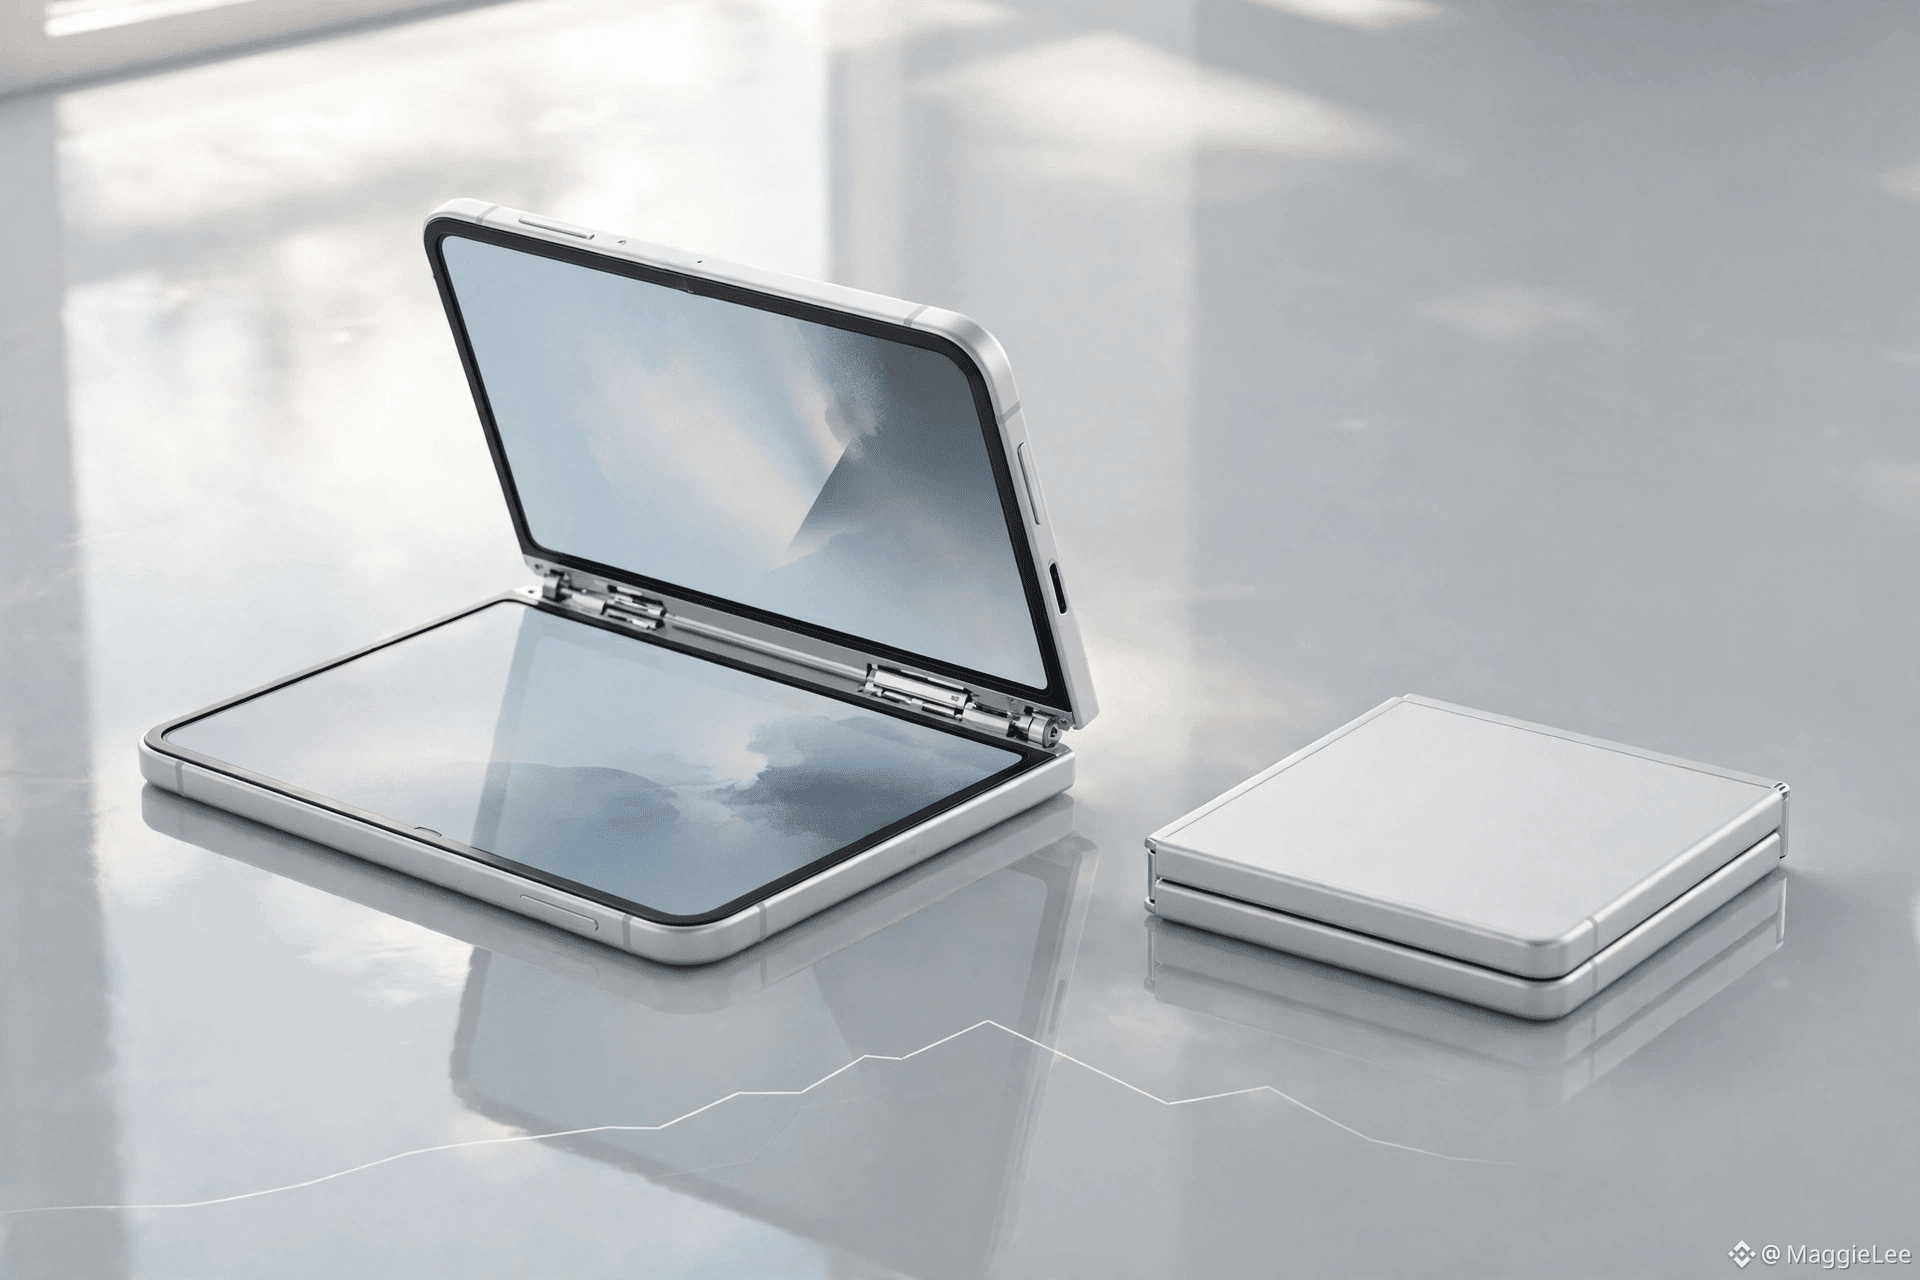
Apple AAPL: Vừa lập đỉnh lịch sử đã quay đầu giảm; iPhone màn hình gập bán chạy như tôm tươi là chuyện có thật, nhưng báo cáo tài chính ngày 2/11 vẫn chưa phản ánh điều đó
Tính đến khi thị trường chứng khoán Mỹ đóng cửa ngày 26/10, AAPL ở mức 343,91 USD, giảm 3,81 USD trong ngày (-1,10%); giá đóng cửa phiên trước là 347,73 USD, biên độ trong ngày là 341,03–347,09 USD. Thứ Sáu tuần trước, cổ phiếu vừa chạm mức cao kỷ lục 351,73 USD. Biên độ 52 tuần là 243,42–351,73 USD, vốn hóa thị trường khoảng 5,07 nghìn tỷ USD, P/E khoảng 39 lần. Kết luận trước: chu kỳ sản phẩm đang đi lên, nhưng định giá quanh vùng đỉnh mới đã không còn rẻ và dư địa sai sót trong báo cáo tài chính rất thấp.
Sức nóng là có thật. Đợt mở bán ngày 23/10 của iPhone Duo (giá khoảng 1.999 USD) nhanh chóng bán hết lô hàng đầu tiên; theo tin tức, Apple đã yêu cầu nhà cung cấp tăng đơn hàng khoảng 30%, lịch giao hàng kéo dài đến cuối tháng 1 năm sau. Nhưng đằng sau sức nóng này có hai vết nứt: thứ nhất, tỷ lệ thành phẩm sau lắp ráp cuối cùng tại Foxconn trong tháng 9 được cho là chỉ nhỉnh hơn 60%, trong khi việc mở rộng công suất là nút thắt; thứ hai, ngay trong ngày mở bán đã có người dùng đăng ảnh màn hình nứt ở nếp gấp bản lề lên diễn đàn, một số trường hợp gặp sự cố khi gập mở chưa đến 20 lần. Cần theo dõi sát uy tín về kiểm soát chất lượng.
Cần hiểu rõ phạm vi của báo cáo tài chính. Báo cáo quý IV năm tài chính 2026 sẽ được công bố sau giờ giao dịch ngày 2/11 (rạng sáng 3/11 theo giờ Bắc Kinh), và tân CEO John Ternus sẽ lần đầu chủ trì cuộc họp công bố kết quả kinh doanh. Thị trường dự báo EPS là 2,00 USD (tăng 8,1% so với cùng kỳ), doanh thu 112,95 tỷ USD (tăng 10,2% so với cùng kỳ); công ty hướng dẫn doanh thu trong khoảng 111,7–113,7 tỷ USD. Điểm mấu chốt là quý này kết thúc vào ngày 26/9, nên chỉ bao gồm doanh số tuần đầu tiên sau khi iPhone 18 Pro ra mắt; doanh số Duo sẽ được tính vào quý tiếp theo. Vì vậy, báo cáo ngày 2/11 sẽ đánh giá iPhone 18 Pro và mảng dịch vụ, chứ không phải Duo. Đừng lấy sức nóng của Duo để suy ngược về kết quả báo cáo lần này.
Phố Wall đã bắt đầu tranh luận. Phe lạc quan: Ives đưa ra mục tiêu 400 USD, JPMorgan là 360 USD, với lý do nhu cầu vượt xa nguồn cung. Phe bi quan: Loop Capital hạ xếp hạng xuống “nắm giữ” vào ngày 20/10, với giá mục tiêu 330 USD; lý do là dự báo lượng iPhone xuất xưởng trong quý kết thúc vào tháng 12 ở mức 79 triệu chiếc, thấp hơn kỳ vọng thị trường 85 triệu chiếc, cộng thêm giá bộ nhớ tăng làm xói mòn biên lợi nhuận gộp. Giá mục tiêu đồng thuận khoảng 337 USD, thấp hơn giá hiện tại — cho thấy quanh vùng đỉnh mới, thị trường đã phản ánh khá nhiều tin tốt vào giá.
Quan điểm của tôi: Duo chứng minh Apple vẫn có thể tung ra một dòng sản phẩm mới và nhu cầu là có thật; đây là luận điểm dài hạn. Nhưng với P/E 39 lần và giá mục tiêu đồng thuận thấp hơn giá hiện tại, nếu hướng dẫn cho mùa lễ ngày 2/11 thận trọng hơn, hoặc chi phí bộ nhớ được nhắc đến nặng nề hơn dự kiến, đà giảm có thể tiếp diễn. Mốc tham chiếu ngắn hạn: lấy lại 347,73 USD (giá đóng cửa phiên trước) sẽ là tín hiệu chững đà giảm; nếu thủng vùng 341 USD, giá có thể hướng về đường trung bình động 50 ngày, quanh 329 USD.
Rủi ro: vấn đề kiểm soát chất lượng bản lề trở nên nghiêm trọng hơn, tiến độ nâng tỷ lệ thành phẩm không đạt kỳ vọng, giá bộ nhớ tăng, hướng dẫn cho mùa lễ không đạt kỳ vọng, thị trường cổ phiếu công nghệ nói chung điều chỉnh.
$AAPL #苹果 #iPhone #折叠屏 #BáoCáoTàiChínhMỹ
Nghiên cứu cá nhân, không cấu thành khuyến nghị đầu tư.